
極端資金流出、極端恐懼與比特幣反彈
比特幣創紀錄的 6 月 ETF 資金流出出現在低點,而非低點之前。為何極端資金流動與恐懼指數讀數描述的是過去,且往往可作為逆向指標。
Deriv 編輯團隊 · 2026年7月6日 · 3 分鐘閱讀

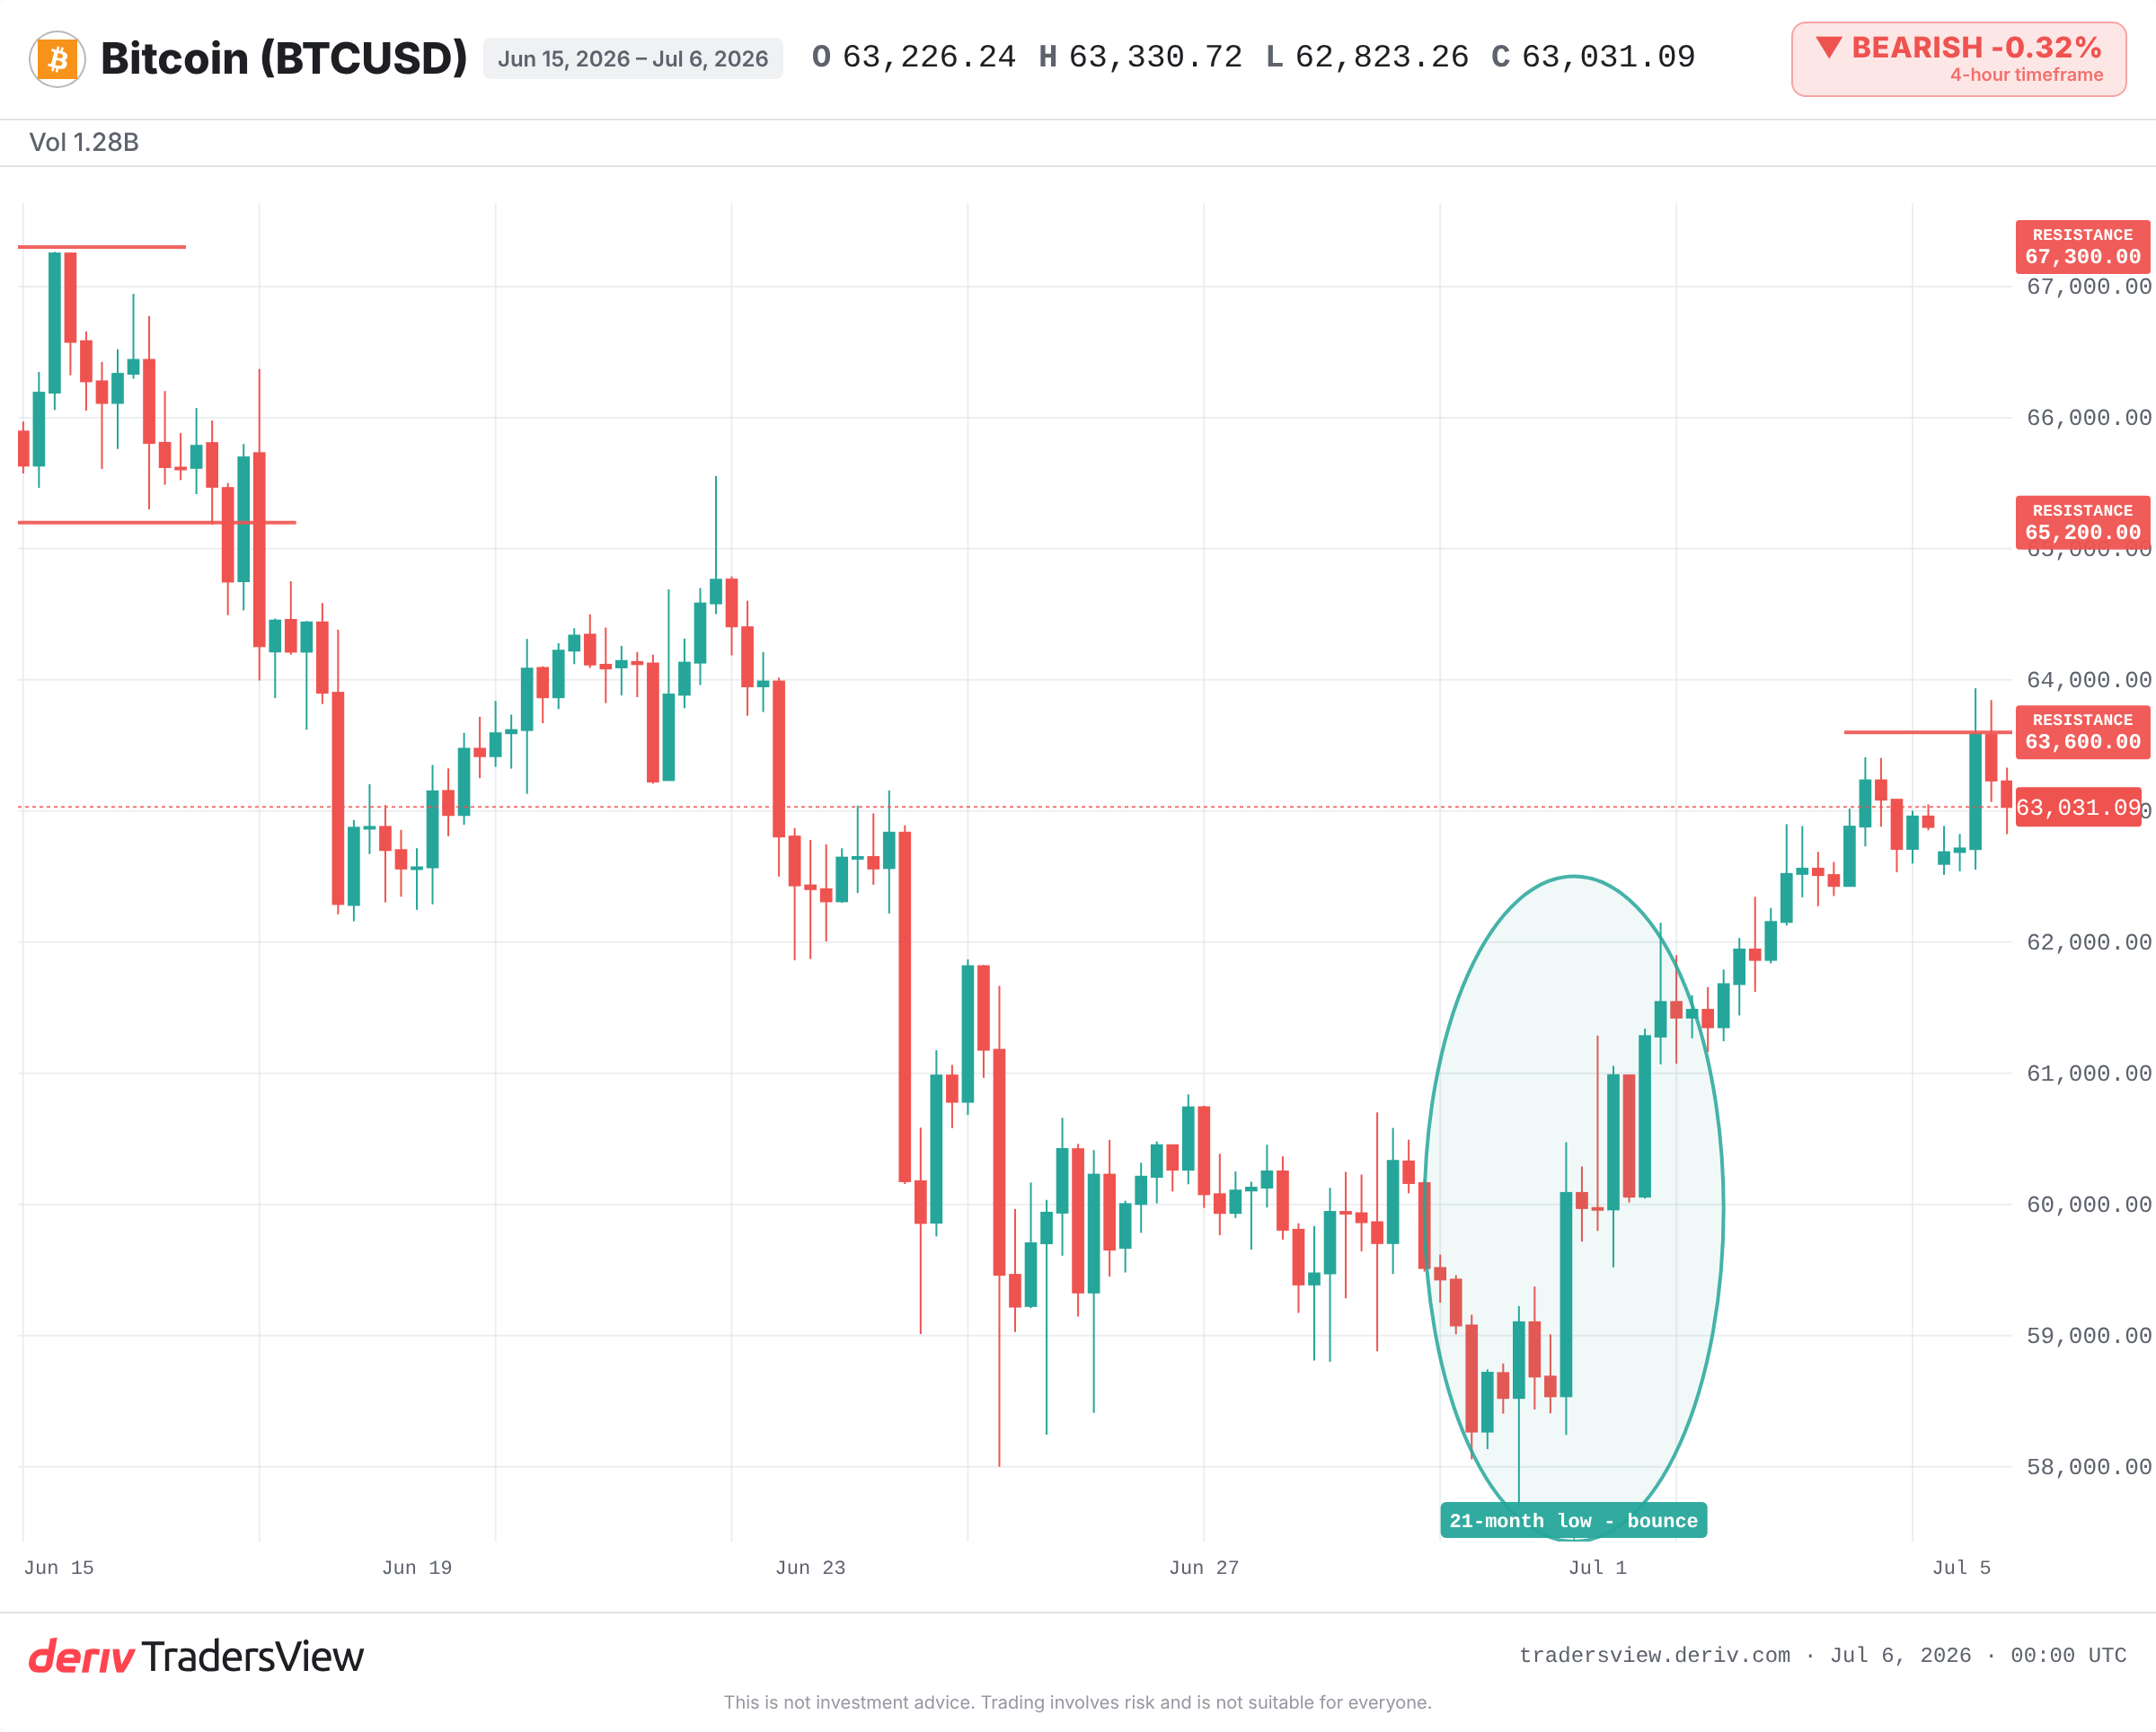
龐大的資金流出數字描述的是市場大眾已經做過的事,而非接下來會發生什麼。比特幣的 ETF 贖回在 2026 年 6 月創下紀錄,當月約為 45 億美元。這項數字出現在恐懼情緒達到高峰、接近 21 個月低點的時刻。然而,價格並未從該點進一步下跌,反而出現反彈。
為何最糟的資金流出月份伴隨著低點出現,而非在低點之前
這項破紀錄的資金贖回恰好與 7 月 1 日比特幣接近 57,800 美元的低點同時發生,是 21 個月以來最疲弱的表現。加密貨幣恐懼與貪婪指數當時為 100 分中的 11 分,處於極度恐懼的狀態。新聞標題的每一項要素看起來都像是賣出的理由。
隨後比特幣回升至 62,000 美元以上,並在連續十天資金流出後出現資金流入。這項極端數字標誌著賣壓的耗盡,而非賣壓的開始。當資金流動數字大到足以登上新聞時,造成該數字的多數賣出行為其實早已發生。
大額資金流動數字實際上該如何解讀
資金流動記錄的是過去。每月的資金流出總額,加總的是已經做出並執行的決策。它告訴您市場大眾感到恐懼,但無法告訴您下一位買家的意圖。
這正是為何極端的資金流動與情緒讀數往往可作為逆向指標,而非確認訊號。當賣壓達到紀錄水準時,仍想賣出的人數其實是變少,而非變多。這正是軋空的條件。
週末期間,超過 4.5 億美元的加密貨幣空頭部位遭到清算。押注價格進一步下跌的交易者被迫回補部位,為這波反彈增添動能。
極度恐懼是否標誌著底部?紀錄顯示了什麼
過去的恐慌性拋售與這次情況相呼應。2022 年 11 月,FTX 倒閉事件導致恐懼與貪婪指數跌至個位數,並引發大規模清算。比特幣在數週內於約 15,500 美元處觸底,並於 2023 年展開長期回升走勢。
2020 年 3 月,在全球現金搶購潮中,比特幣單日下跌約 50%。恐慌性低點守住後,隨著流動性緩解,出現了一波大幅反彈。2024 年 8 月也以較小規模講述了相同的故事:大量 ETF 資金流出、情緒崩潰,接著出現局部底部與資金回流。
此模式相當一致:恐懼高峰往往是同步性讀數,而非預測指標。它描述的是當下時刻,而非未來一個月的走勢。
為何這波反彈仍可能是陷阱
紓緩性反彈並不等於趨勢反轉。比特幣相較於 2025 年 10 月的 126,210 美元高點,目前仍下跌約 53%,而其在 2026 年初的起點高於 93,000 美元。趨勢仍然向下。
Citigroup 將其 12 個月比特幣目標價從 112,000 美元下調至 82,000 美元。軋空與利率預期的轉變可能推升價格,但並不能確認趨勢已經反轉。6 月美國就業數據表現疲弱,僅增加 57,000 個職位,遠低於市場預期的約 110,000 個,期貨市場也大幅傾向 7 月 Fed 會議維持利率不變,Polymarket 對維持不變的機率定價為 89.5%。
只有當資金流入持續數週,且比特幣重新收復 63,600 美元、65,200 美元與 67,300 美元的阻力位時,看多論點才會更具說服力。若跌破 57,800 美元的低點,則將推翻此論點。種種證據傾向於將極端讀數視為放緩腳步的理由,而非恐慌性拋售的理由。
接下來該關注什麼
- ETF 資金流入是否能持續數週,或是否會再度轉為資金流出。
- 63,600 美元、65,200 美元與 67,300 美元的阻力區間;若無法收復此區間,則下跌趨勢仍將持續。
- 是否跌破 7 月 1 日接近 57,800 美元的低點,此情況將使此次反彈失效。
- 7 月 Fed 的政策語氣,相對於市場幾乎確定維持不變的定價。
常見問題
這是一種情緒指標,分數範圍從0到100,低分代表極度恐懼,高分代表貪婪。該指數綜合了波動性、動能與交易量等因素。從歷史上看,個位數讀數通常出現在價格接近底部而非頂部時。
資金流向記錄的是已經做出的決策,因此它反映的更多是近期過去,而非未來走勢。大規模的單次資金流出數字往往與恐懼高峰同時出現。相較於單一的頭條數字,連續數週的持續資金流入作為趨勢訊號更具參考價值。
當押注價格下跌的交易者因價格上漲而被迫回補其倉位時,就會發生軋空。這種被迫買入會進一步推高價格。在2026年7月5日至6日的週末期間,超過4.5億美元的加密貨幣空頭倉位遭到強制平倉。
就大局而言,是的。Bitcoin較2025年10月的高點仍下跌約53%,並以高於93,000美元的價位開啟2026年。在重新觸及並守住關鍵阻力位之前,紓緩反彈可能推高價格,但並不代表趨勢已經逆轉。