
Burry 對 Nvidia 的看漲期權操作是押注還是避險?
Michael Burry 一邊放空 Nvidia,一邊買入 Nvidia 的看漲期權。這些看漲期權是看跌押注的保險,因此請解讀整體部位,而非只看標題。
Deriv 編輯團隊 · 2026年8月27日 · 4 分鐘閱讀

Michael Burry 同時放空 Nvidia 並買入 Nvidia 的看漲期權。這並非改變心意,而是一個附帶保險的看跌部位。
標題很容易寫成:The Big Short 背後的那個人正在買入看漲期權,所以他一定是轉為看漲了。但若解讀整體部位,故事便完全不同。他的放空股票押注佔其投資組合超過五分之一。看漲期權只是一小部分,用於在放空持續對他不利時,限制損失。
交易中的單一部位很少能告訴您交易者真正的想法。同樣的買入動作,可能是一項押注,也可能是對相反押注的保險。您必須解讀整體部位。
為何買入看漲期權可能代表看跌
因為該看漲期權是放空部位的保險,而非押注股價上漲。搭配大規模放空部位時,它會在對放空最不利的走勢中獲利,因此其作用是限制損失,而非表達信念。
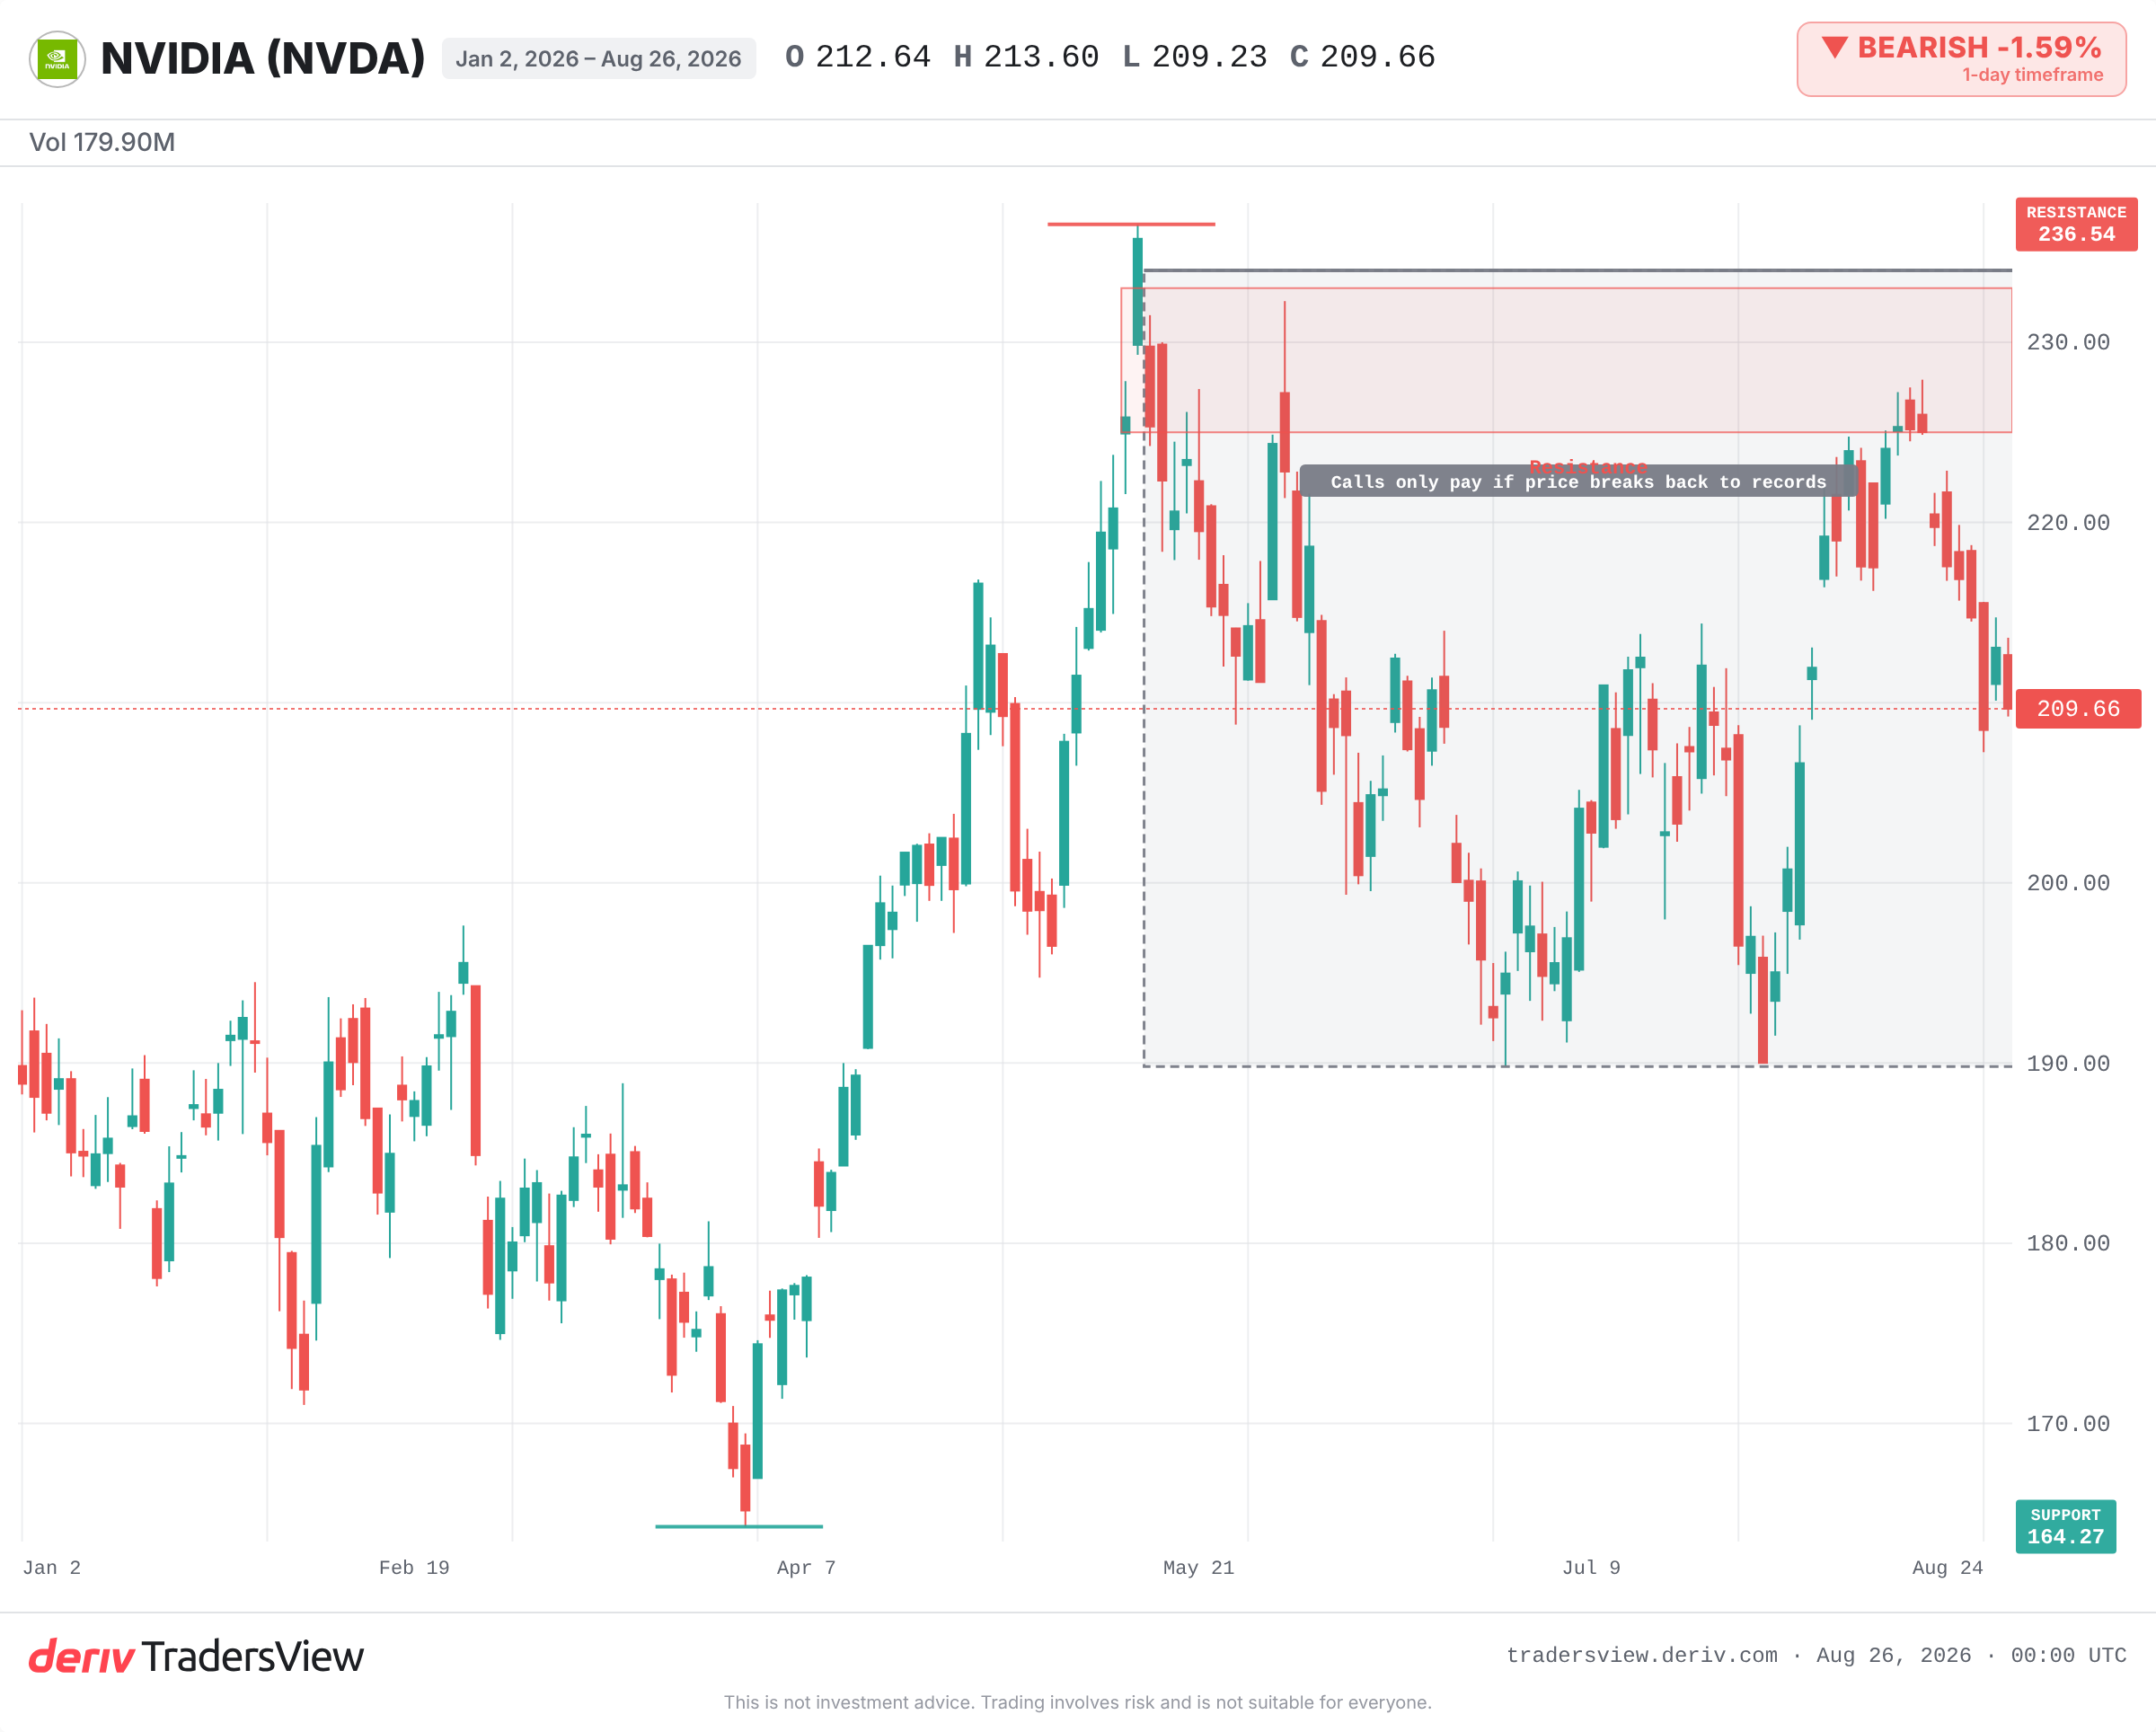
如果您放空 Nvidia,而股價朝其高點攀升,您便會虧損。履約價高於目前股價的看漲期權,正好在這種走勢中獲利。它能抵銷部分放空部位的損失。這個看漲期權並非信念的展現,而是一種煞車機制。
Burry 正是這麼做的。他持有履約價在 200 美元中高段的 12 月看漲期權,其價值約佔投資組合的幾個百分點。Nvidia 的歷史高點正好略高於此區間。只有當股價突破創下新高時,這些看漲期權才會開始獲利,而這正是他的放空部位若無避險便無法承受的情境。
放空部位中權利金抵銷機制的運作方式
看漲期權的成本,也就是其權利金,就是保險的價格。如果 Nvidia 股價下跌,放空部位獲利,而權利金則是為您原本不需要的保障所付出的小額代價。如果 Nvidia 股價反彈超過履約價,看漲期權的獲利便能抵銷部分放空部位的損失。權利金是一項已知且有上限的成本,用以交換掉放空部位中最糟的尾端風險。
線索在於規模,而非方向
請觀察哪一部位佔主導地位。放空部位是規模較大的主要押注,而看漲期權則是規模較小的次要緩衝。若交易者真的轉為看漲,應該會縮減放空部位,而不是在其上疊加保護措施。
這也正是 13F 申報文件容易造成誤導之處。這類文件以名目價值申報選擇權,而非以成本或實際曝險申報,且資料可能已有長達 45 天的時間差。Burry 在 2021 年的 Tesla 賣權在文件上看似規模龐大,卻在兩季內便已出清。對單一部位的快照,即便已是數週前的資訊,也無法即時反映其真實意圖。
客觀看待另一種可能
確實存在一種合理的反面論點。Burry 本人曾表示,鑒於 Nvidia 的本益比受到壓縮,該股票在帳面上「被嚴重低估」,儘管他同時警告該股「正在原地踏步」。Nvidia 的數據也支持看漲觀點:第二季營收年增 106%,且展望指引顯示未來將進一步成長。
請注意,Burry 本人並未公開將這些看漲期權定義為避險或押注。此處的解讀是根據部位結構與規模所推斷,而非來自其直接聲明。因此,這些看漲期權也可能反映出真正的雙向不確定性,而非純粹的保險操作。能夠釐清這一點的,將是下一份申報文件。如果看漲期權部位擴大,而放空部位縮小,避險的解讀便會減弱,看漲的解讀則會增強。在此之前,證據的天平仍偏向保險,因為放空部位的規模仍遠大於看漲期權。
總結與後續觀察重點
就現有證據而言,Burry 對 Nvidia 的部位應解讀為帶有保險的看跌部位,而非轉向看漲。放空部位的規模遠大於看漲期權,而他也並未表示其他看法。因此,下一步很簡單:在解讀其想法是否有所改變之前,請先等待下一份 13F 申報文件,並綜合權衡以下訊號。
- Nvidia 是否突破其歷史高點,這一水準將對放空部位構成壓力,並使看漲期權獲利。
- 下一份 13F 申報文件:看漲期權部位擴大或放空部位縮小,都將改寫這個故事。
- Nvidia 下一次公布的營收數據與展望指引的比較。優於預期將有利於看漲方;不如預期則有利於放空方。
- Burry 是否就縮減或增加放空部位發表任何直接說法。
更廣泛的教訓,遠比這筆交易本身更值得深思。單一已揭露的部位,只是整體的一個片段。在您跟隨任何人的信念之前,請先檢視您所關注的交易,究竟是押注本身,還是針對該押注的避險操作。
常見問題
對沖是為降低主要倉位虧損而建立的第二個倉位。它通常需要支付成本或限制上漲空間,以換取在主要倉位走勢不利時獲得的保障。
美國13F規則要求管理人以其標的名義價值申報選擇權倉位,而非以成本或實際風險暴露申報。這可能使小規模的對沖看起來遠大於實際投入的資金。
13F申報文件最晚可於季度結束後45天提交,因此所顯示的倉位可能已是數週前的狀況。管理人可能在您看到之前,就已經增加、減少,或完全平倉該倉位。
可以。交易者常將股票空頭倉位與買權選擇權配對作為保障。若股票上漲,空頭倉位會虧損,但買權選擇權會獲利,從而緩解損失。