
日本銀行升息真的會壓低美元/日圓嗎?
USD/JPY 追蹤 Fed 與日本銀行之間的利差。為何 9 月 BoJ 升息可能會使日圓走強,或是已反映在價格之中。
Deriv 編輯團隊 · 2026年8月14日 · 4 分鐘閱讀

USD/JPY 的走勢取決於一件事:Fed 支付的利率與日本銀行支付的利率之間的差距。當這個差距縮小時,日圓往往走強,USD/JPY 下跌。這就是為什麼整個美元兌日圓交易現在懸於單一日期:BoJ 於 9 月 17 至 18 日召開的會議。
為何是利差,而非單一央行,驅動美元兌日圓走勢
貨幣對是一種相對價格。其走勢取決於兩國利率路徑之間的差異,而非單一央行獨自的決策。
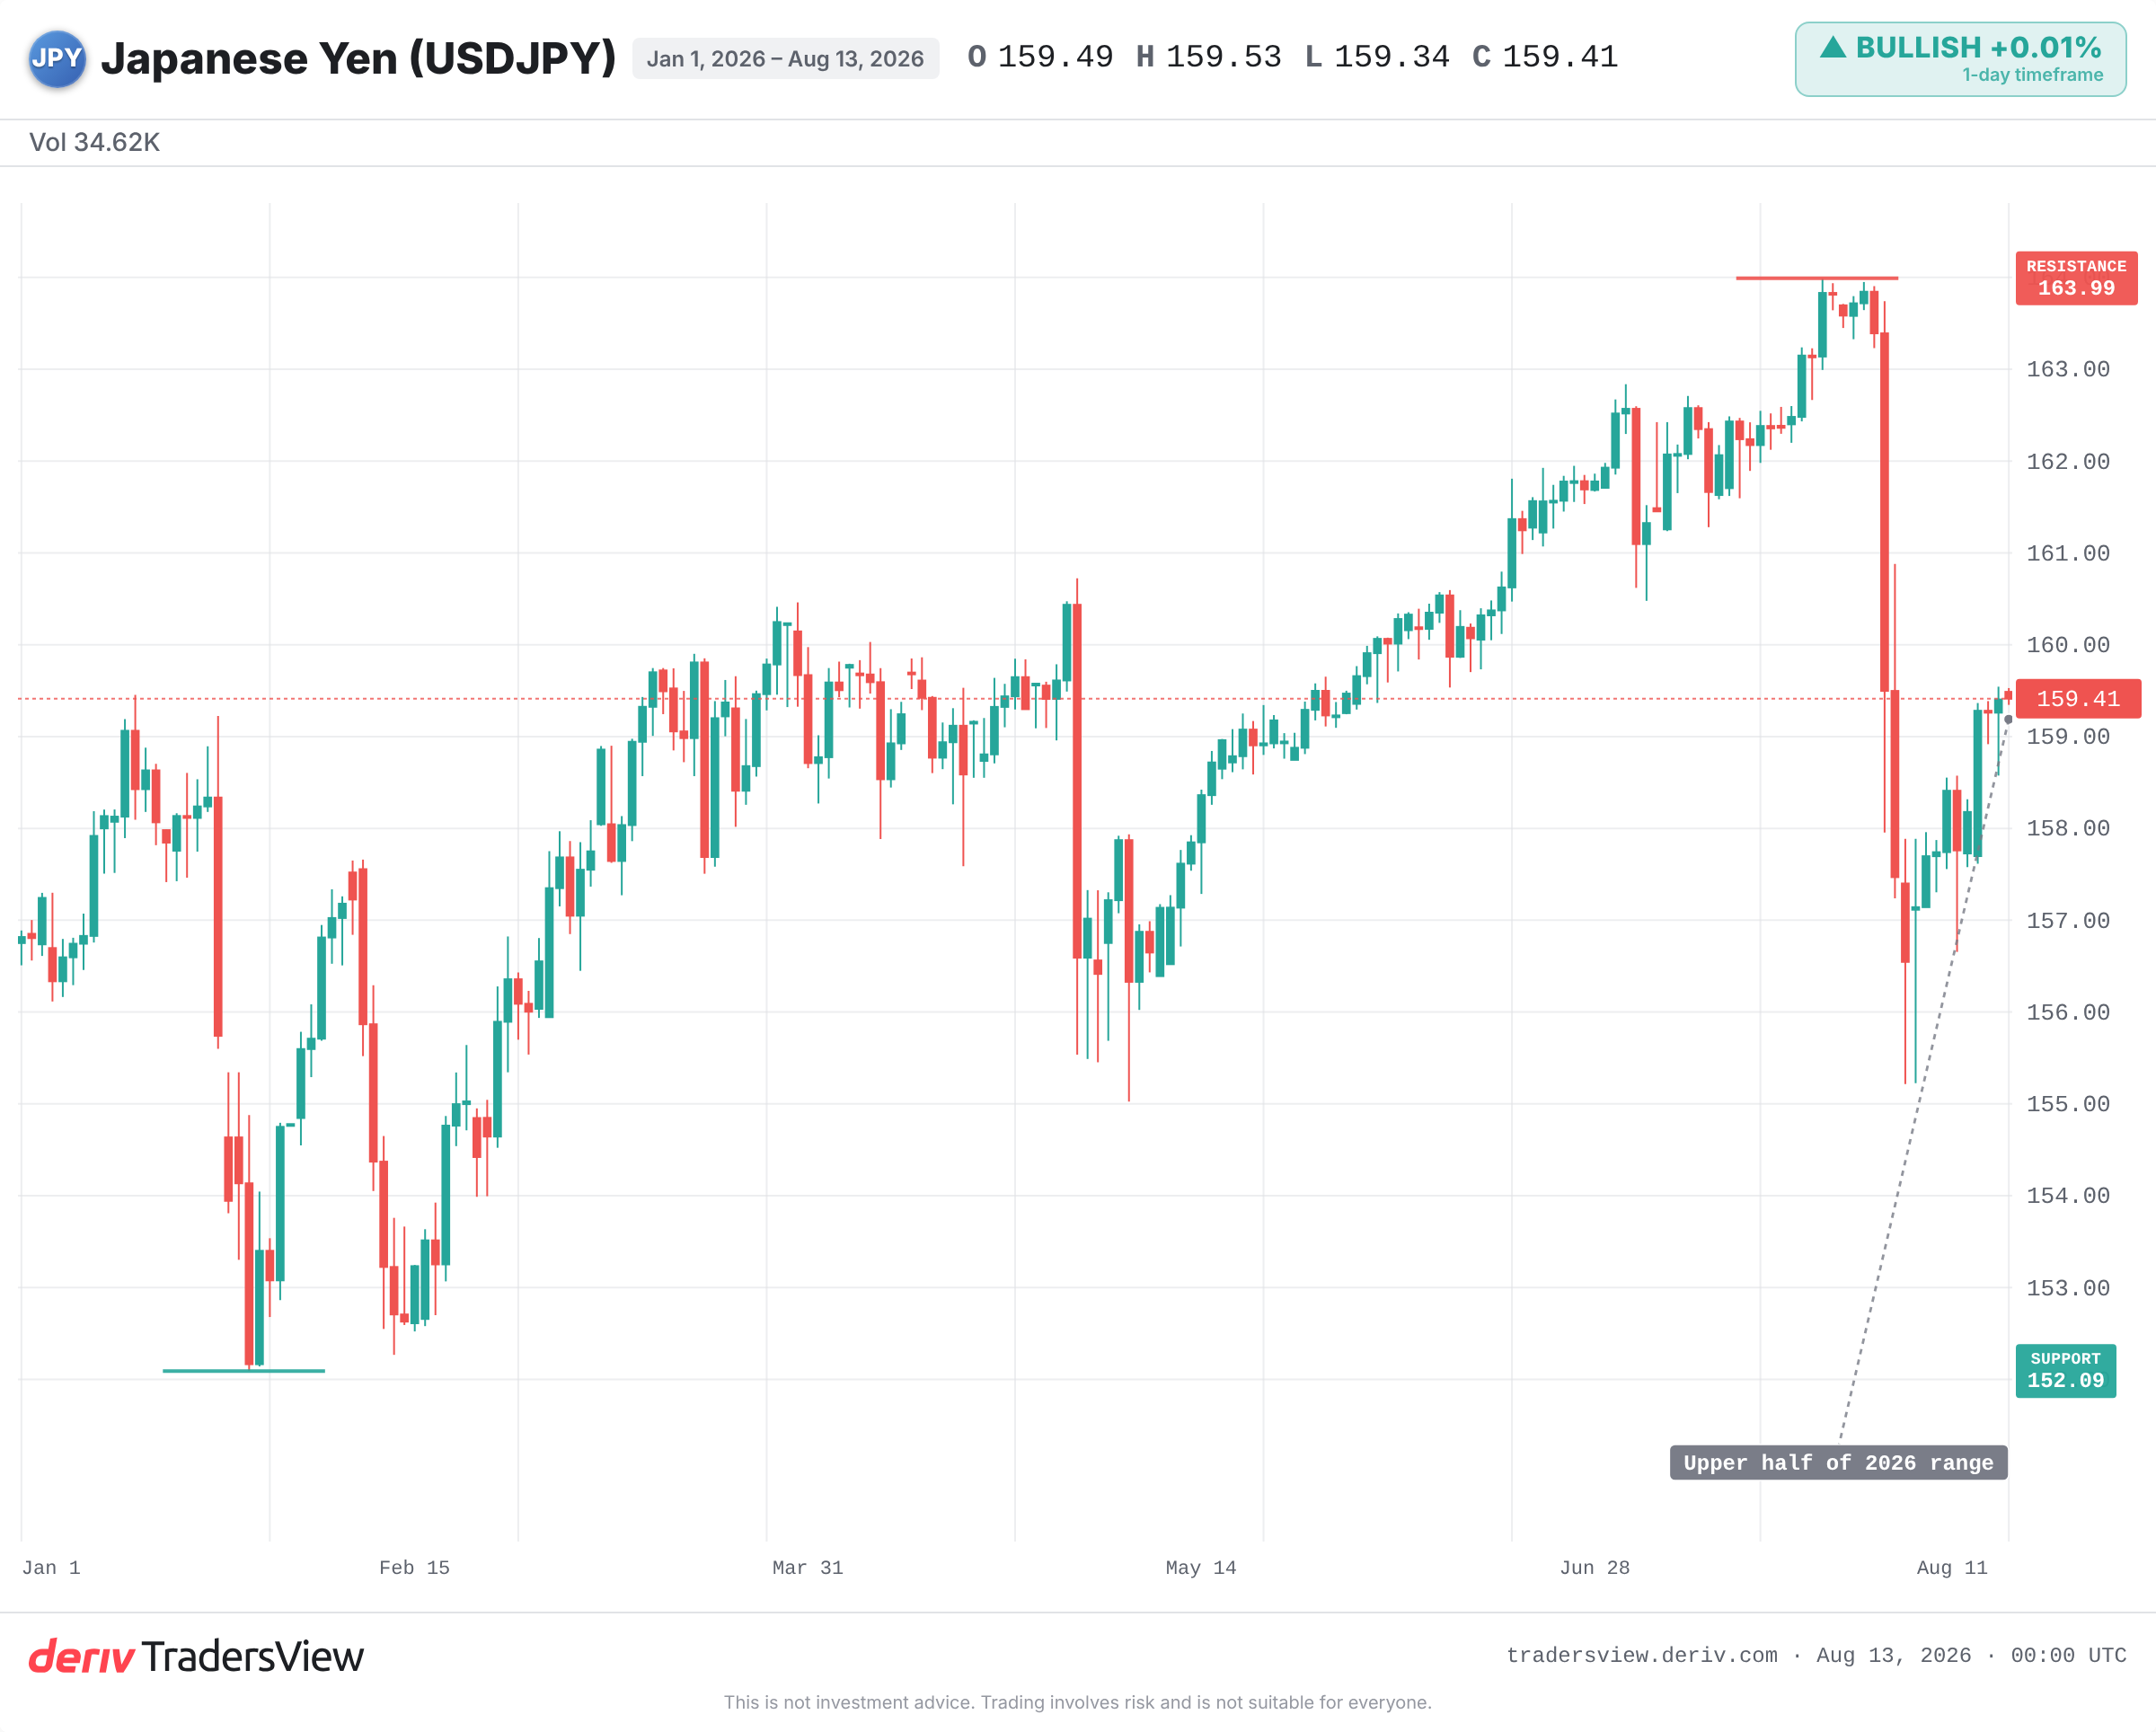
目前 Fed 支付的利率遠高於 BoJ。資金因此停留在收益較高的美元資產中。這個寬廣的利差,正是 USD/JPY 維持在 2026 年區間上半部,較接近年內高點而非低點的主要原因。
縮小利差,就會逆轉這種激勵效應。BoJ 升息會縮小利差,使持有日圓資產相對更具吸引力,從而壓低該貨幣對。因此,9 月的動作本身的重要性,不如其對利差所帶來的影響。
為何市場預期的升息反而可能使日圓走向相反方向
市場反映的是未來,而非過去。如果升息已被完全預期,那麼在決策公布之前,匯率早已有所反應。
根據 Tokyo Tanshi 的資料,市場隱含的 9 月升息機率在兩週內大幅跳升,從約四分之一躍升至約四分之三。Polymarket 的數據甚至更高。當機率如此之高時,日圓走強的部分可能已經反映在價格之中。
市場預期中的升息,甚至可能引發 USD/JPY 反彈,這是一種典型的「買謠言、賣事實」走勢。真正決定市場反應的,是「意外程度」,而非升息本身。
2024 年 3 月與 2024 年 7 月的經驗,教我們如何看待已反映在價格中的動作
已被市場完全預期的升息,對日圓的影響微乎其微;而改變整體預期利率路徑的升息,則會引發劇烈波動。近期兩個事件清楚說明了這一點。
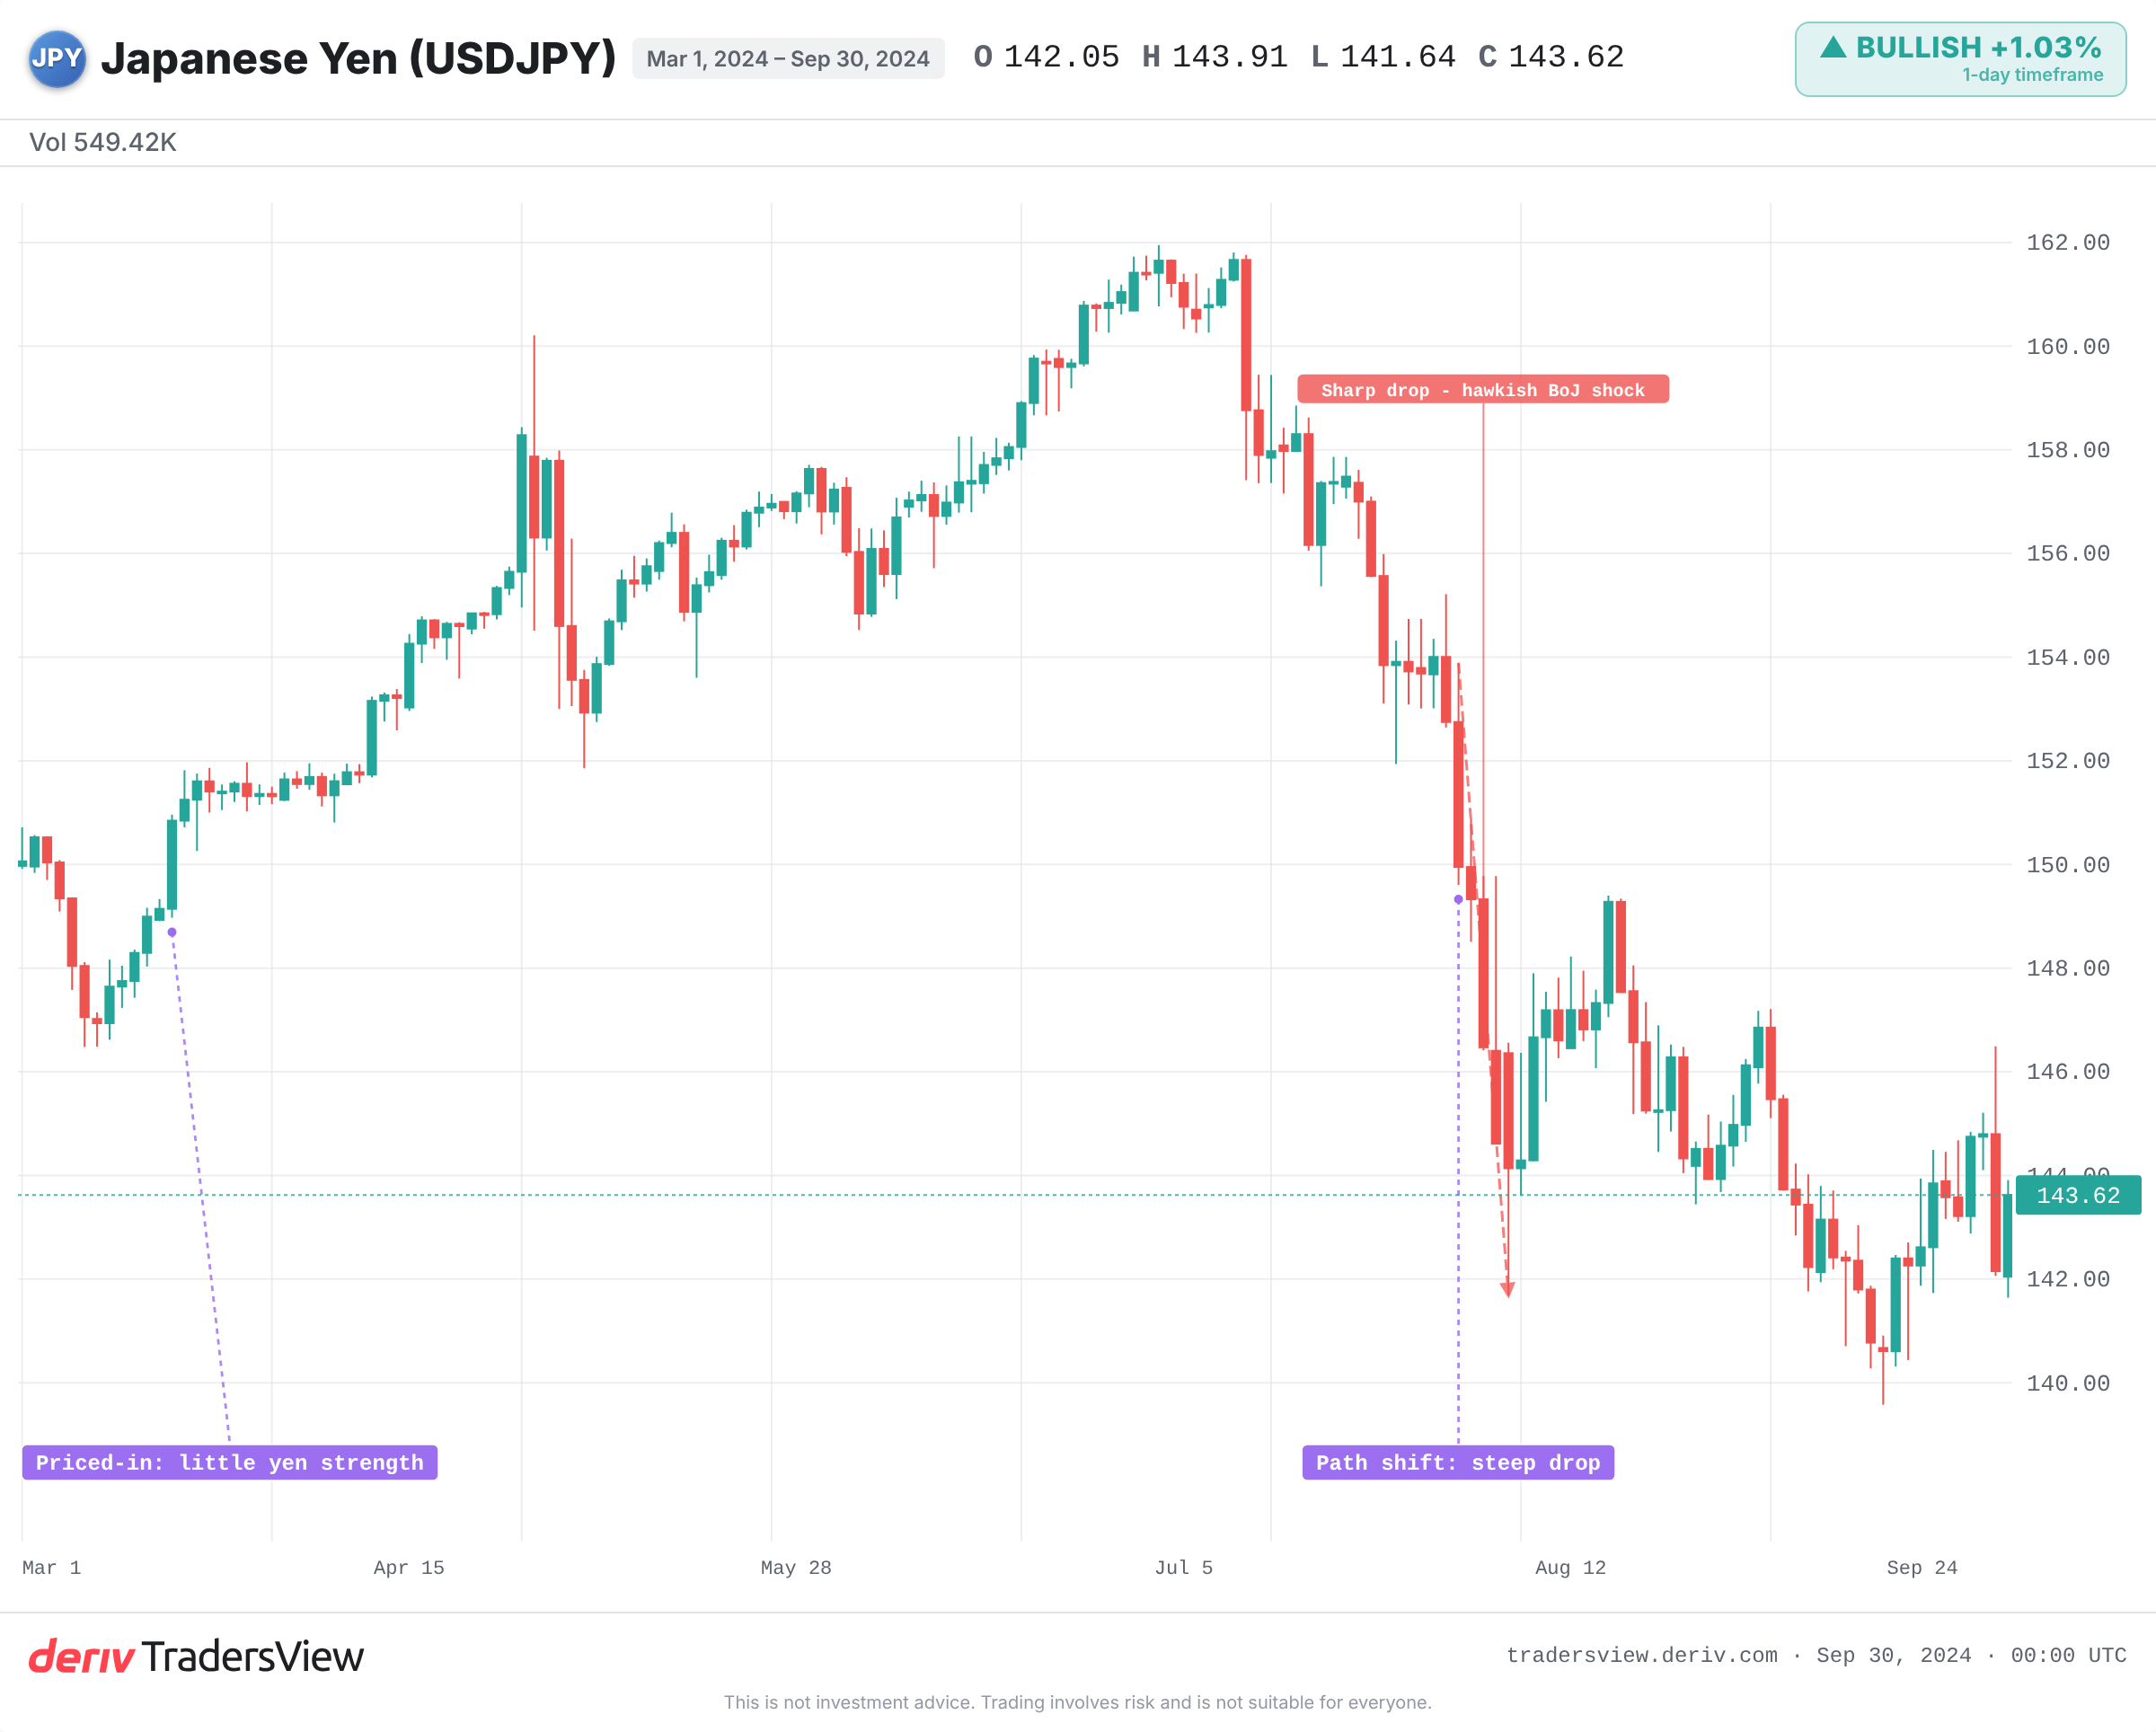
2024 年 3 月,BoJ 結束了負利率政策,這是其 17 年來首次升息。然而日圓反而走弱。這次升息已被市場完全預期,且 Fed 的利差仍然寬廣,利差路徑並未真正改變。
2024 年 7 月,情況則完全相反。BoJ 升息並發出進一步緊縮的訊號,而 Fed 則傾向於降息。這改變了整體利差的走向。日圓的套息交易因而劇烈反轉,USD/JPY 在隨後數週內大幅下跌。
這種反轉值得深入了解,因為正是它將一次溫和的升息,轉變為劇烈的下跌。在套息交易中,交易者以低成本借入日圓,買入收益較高的美元資產,從中賺取利差。當 BoJ 發出利差將縮小的訊號時,這種交易便不再有利可圖。交易者會買回日圓以償還借款,這波急於平倉的潮流,迅速壓低了 USD/JPY。
這帶給我們的啟示是:單一次升息並不會逆轉趨勢,真正關鍵在於預期利差路徑的改變。2026 年 6 月的升息正是反向的例證:BoJ 採取了行動,但 USD/JPY 仍維持高位,因為整體利差並未改變。
圍繞 9 月決策,需關注哪些重點
種種跡象顯示,前瞻指引的重要性可能高於決策本身。若升息伴隨鴿派、僅此一次的語氣,其對日圓的提振效果,可能遠不如維持不變但搭配鷹派未來緊縮訊號的情況。
- 前瞻指引,而非僅是升息或維持不變本身,將顯示是否會有進一步緊縮措施。
- 9 月升息機率是上升還是回落,這能告訴您市場已經反映了多少預期。
- Fed 的政策路徑:鴿派的 Fed 會縮小利差,放大日圓走強的效果;鷹派的 Fed 則會抵銷這種效果。
- 來自 Takaichi 政府的政治壓力,根據 Bloomberg 一項調查顯示,這可能會將行動推遲至 12 月,經濟學家對此看法分歧。
- 接近區間高點(即 2026 年高點附近)的干預跡象。財務省並未公布觸發干預的具體水位,因此請留意口頭警告及突發的日圓急升,而非一個固定的界線。
美元兌日圓在此存在真正的雙向風險,單一次會議鮮少能單獨決定一個趨勢。請持續關注兩國央行之間的利差,並留意有多少走勢已經反映在價格之中。
常見問題
這是指兩家央行政策利率與預期路徑之間的差距。Fed 目前支付的利率遠高於日本銀行,這使得持有美元資產比持有日圓更具吸引力,並支撐著 USD/JPY。
交易者以低利率借入日圓,再投資於其他收益較高的資產。只要利差維持寬幅,這種交易就能獲利,但當日本銀行升息、利差收窄時,便可能迅速逆轉,正如 2024 年 7 月所發生的情況。
可以。日本當局可在市場上買入日圓,以減緩劇烈波動,通常是在日圓走弱至區間底部附近時進行。干預往往會放大符合利差邏輯的走勢,而非單獨與其對抗。
Bloomberg 的一項調查顯示,經濟學家的看法分歧,約有一半預測將在 12 月行動。來自 Takaichi 政府的政治壓力被視為 9 月行動可能延後至年底的主要原因之一。