
為什麼有些大宗商品漲勢能持續,有些卻迅速崩跌
供應恐慌推動的石油漲勢迅速崩跌;銅與鉑金因需求或美元疲軟而上漲的趨勢則往往能持續。如何分辨兩者的差異。
Deriv 編輯團隊 · 2026年8月7日 · 3 分鐘閱讀

由供應恐慌推動的大宗商品漲勢消退得很快;由真實需求或美元疲軟所支撐的漲勢則往往能持續。這個簡單的判斷標準,能告訴您當前哪些走勢值得信賴。石油正因荷莫茲海峽的恐慌而上漲,銅與鉑金則因需求與美元走軟而上漲。
同樣是行情表,背後卻是兩種截然不同的動力。一種在頭條新聞退燒後便隨之消退;另一種則持續穩步攀升。可可豆剛剛展示了第一種類型的失敗案例。
供應恐慌型漲勢:聲勢浩大、來得快去得也快
石油是最明顯的案例。隨著荷莫茲海峽周邊局勢升溫,油輪再度關閉追蹤器,美國汽油價格已回升至每加侖 4 美元以上。從表面上看,這似乎意味著價格將單向走高。
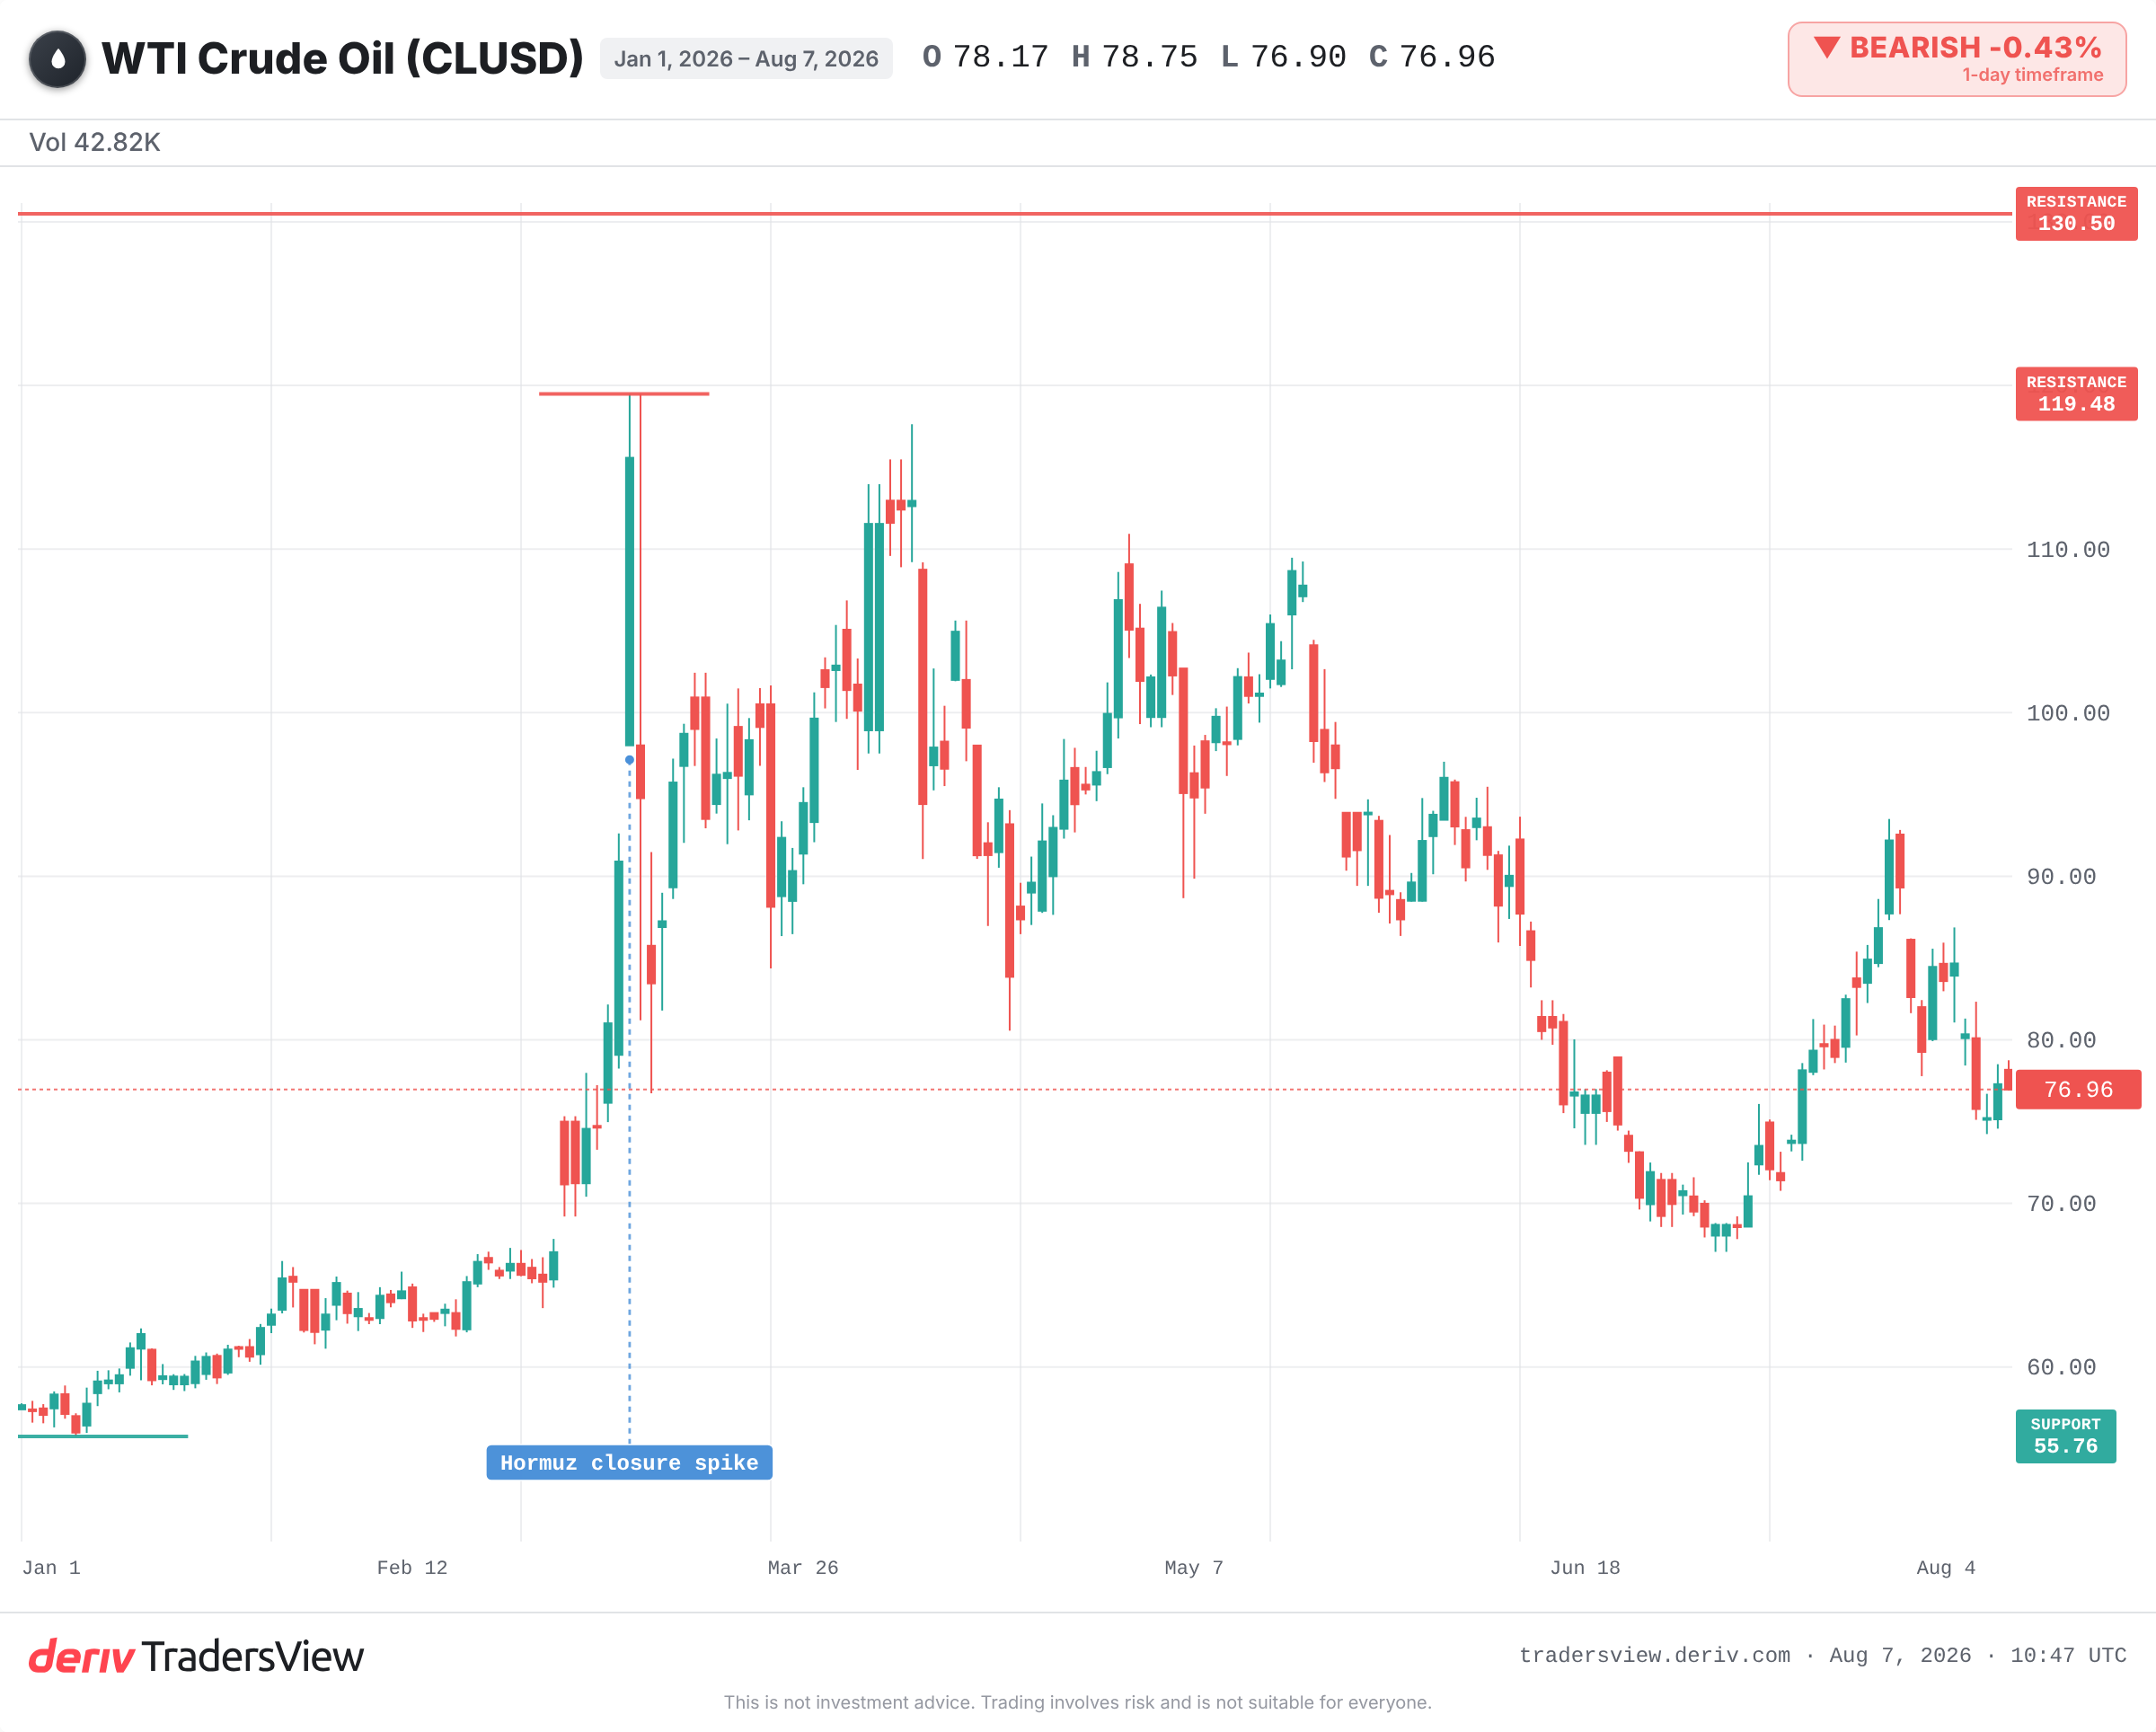
但實際價格卻訴說著不同的故事。美國原油與布蘭特原油目前均遠低於 2022 年的歷史高點,且穩定維持在今年的交易區間內。即使存在實際的供應威脅,石油價格仍未突破區間。
供應恐慌型漲勢反映的是市場恐懼情緒,而恐懼消退的速度可能和出現時一樣快。在 2026 年稍早的一次對峙中,當荷莫茲海峽遭到封鎖時,原油曾在單一交易日內大漲超過 6%。然而一旦市場的急性恐慌情緒緩解,這些漲幅便未能維持。
可可豆顯示供應恢復後會發生什麼
可可豆是近期值得警惕的範例。其在 8 月初因供應緊張的題材而漲至數月高點,隨後便反轉走低。
引發反轉的原因很簡單。迦納產量增加緩解了短缺情況,而這波依賴稀缺性支撐的漲勢便因此失去了立足點。盤中仍可能出現急漲,但一旦供應恢復,整體走勢方向便已轉變。
每一次因供應減少而引發的急漲都存在同樣的弱點。一旦減產情況消失,支撐價格的理由也隨之消失。
需求型漲勢:較為平穩、緩慢,也更難逆轉
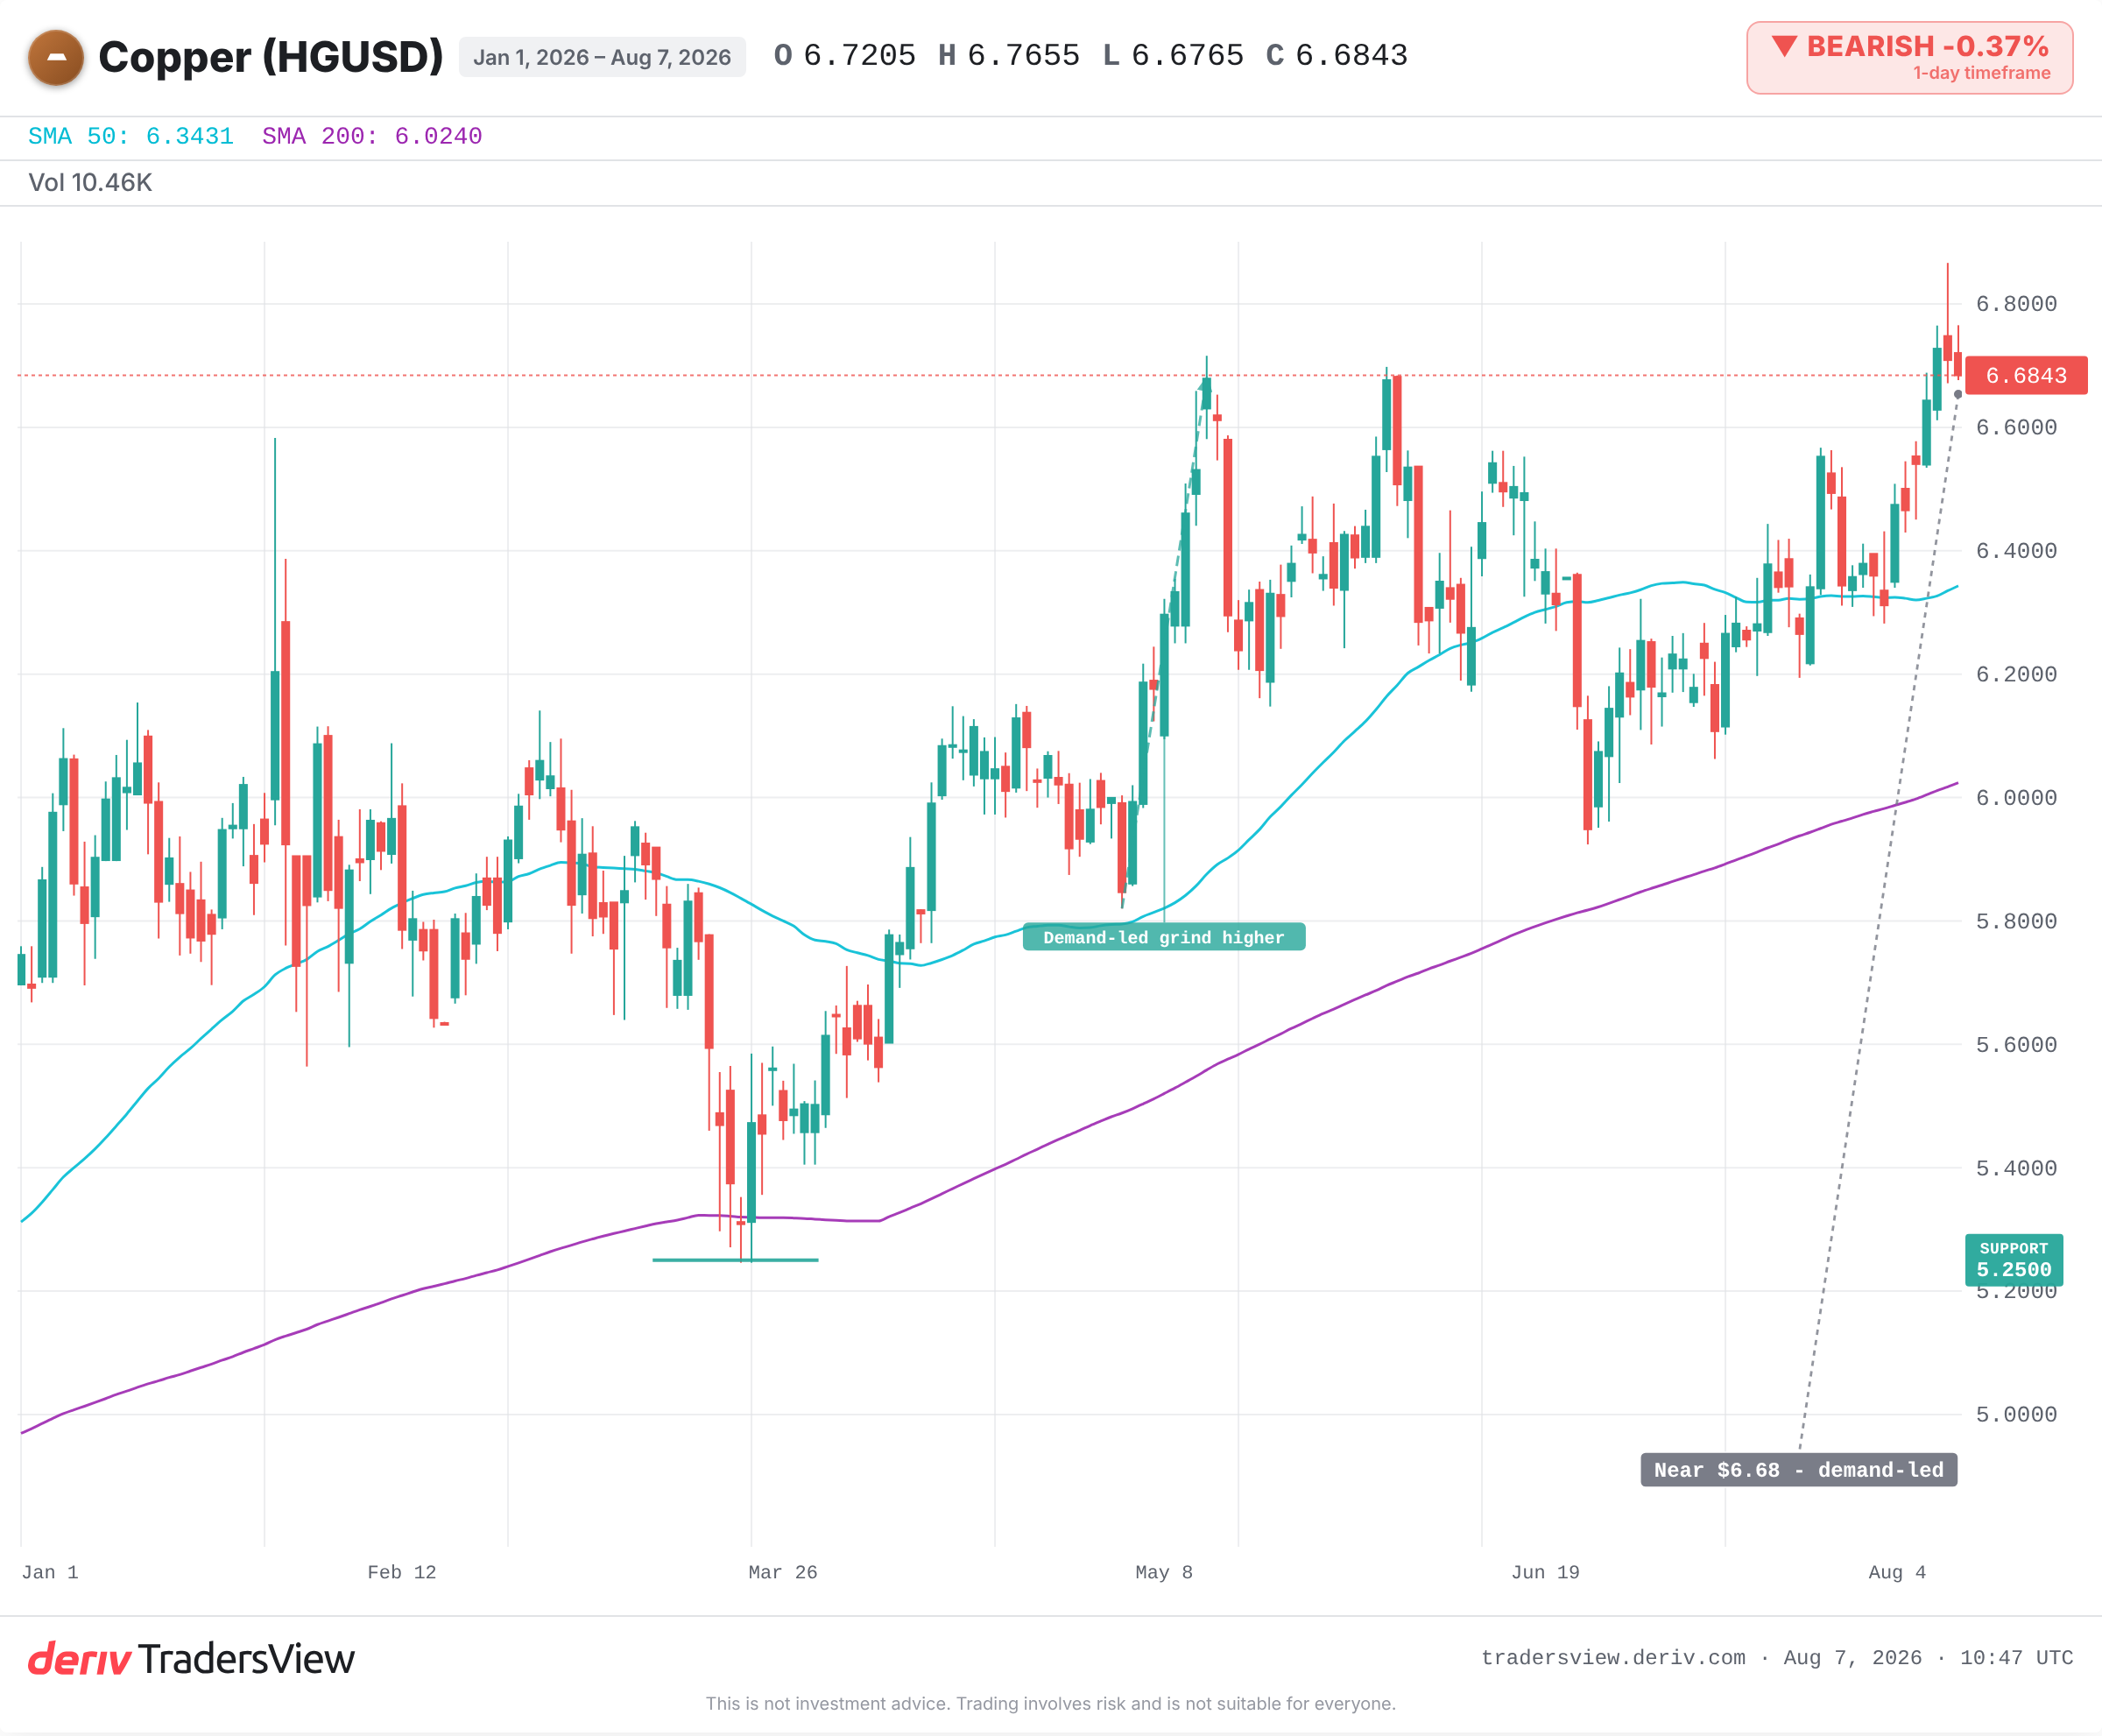
銅與鉑金的基礎則穩固得多。銅受惠於 AI 資料中心建設與清潔能源佈線所帶來的真實需求拉動,加上剛果與 Codelco 確實面臨的供應中斷問題。
貴金屬則有另一項支撐:美元走軟。當美元疲軟時,以美元計價的金屬對全球其他地區而言變得更便宜,需求也因此趨於穩固。
需求與匯率的轉變不會像頭條新聞引發的恐慌那樣一夕之間消失。這正是為什麼需求主導的走勢往往能持續穩步走高並維持漲幅,而恐懼主導的走勢則往往急漲後便回落。
如何判讀您正在觀察的是哪一種漲勢
表面上看,荷莫茲海峽的緊張局勢加上多項供應削減,似乎必然會推動所有商品結構性走高。但反面論據更具說服力。即使油輪紛紛關閉追蹤器,石油價格仍維持在區間內,這顯示市場正在為外交解決方案進行折價,並將這項風險視為可能迅速消退的風險溢價。
若局勢緩解,便是最清楚的檢驗時刻。請留意石油是否會回落至區間中段,而銅與鉑金是否能維持較為堅挺的走勢。這種分歧將顯示哪些漲勢具備真實基礎,哪些僅僅是恐懼的產物。
沒有任何驅動因素是永恆不變的。美元走強將削弱金屬這條漲勢主線,而資料中心需求放緩則會使銅價走軟。但這個分析框架依然成立:在信任火勢之前,請先確認燃料來源。
常見問題
請查看發生了什麼變化。如果該波動是因特定事件或地緣政治新聞所引發,則很可能是供應恐慌,一旦局勢緩和便可能逆轉。但若其走勢與穩定的終端需求或美元變動一致,則基礎較為穩固。
銅、platinum 和黃金均以美元計價。當美元走弱時,對使用其他貨幣的買家而言,這些金屬變得更便宜,往往會提升需求並支撐價格。
這是一條狹窄的航運通道,全球大部分海運石油和 LNG 均須經此通行。任何對此處航運的威脅都會加劇供應短缺的擔憂,進而為原油價格增添風險溢價。
並非一定如此。高昂的加油站價格反映了當前的供應溢價,但若緊張局勢緩和,該溢價可能迅速消退。油價維持在其年度區間內,則顯示市場預期局勢將獲得解決。