
當黃金與白銀不再同步波動
重點提示:黃金與白銀只有在同一個力量同時驅動兩者時,才會以配對形式波動。當白銀的工業需求主導局勢,這種連結就會斷裂,同時持有兩者
Deriv 編輯團隊 · 2026年8月17日 · 4 分鐘閱讀

重點提示:黃金與白銀只有在同一個力量同時驅動兩者時,才會以配對形式波動。當白銀的工業需求主導局勢,這種連結就會斷裂,同時持有兩者就不再是真正的分散配置。
黃金與白銀通常會同步漲跌。但目前情況並非如此,這恰好顯示出相關性實際上是如何運作的。
其30天相關性已轉為負值。兩種金屬都接近歷史高點,但在短期內卻漸行漸遠。對於同時持有兩者作為分散金屬配置的交易者而言,這正是值得了解的重點:相關性配對可能悄悄變成單一押注,也可能分裂成兩個獨立押注,這取決於驅動其走勢的因素。
為何黃金與白銀通常會同步波動
多數時候,兩種金屬都會對相同的力量做出反應。避險需求、美元走勢與實際利率都會將兩者推向同一方向。當降息預期升高時,資金會流入兩種金屬。當恐慌情緒升溫時,兩者都會獲得買盤支撐。
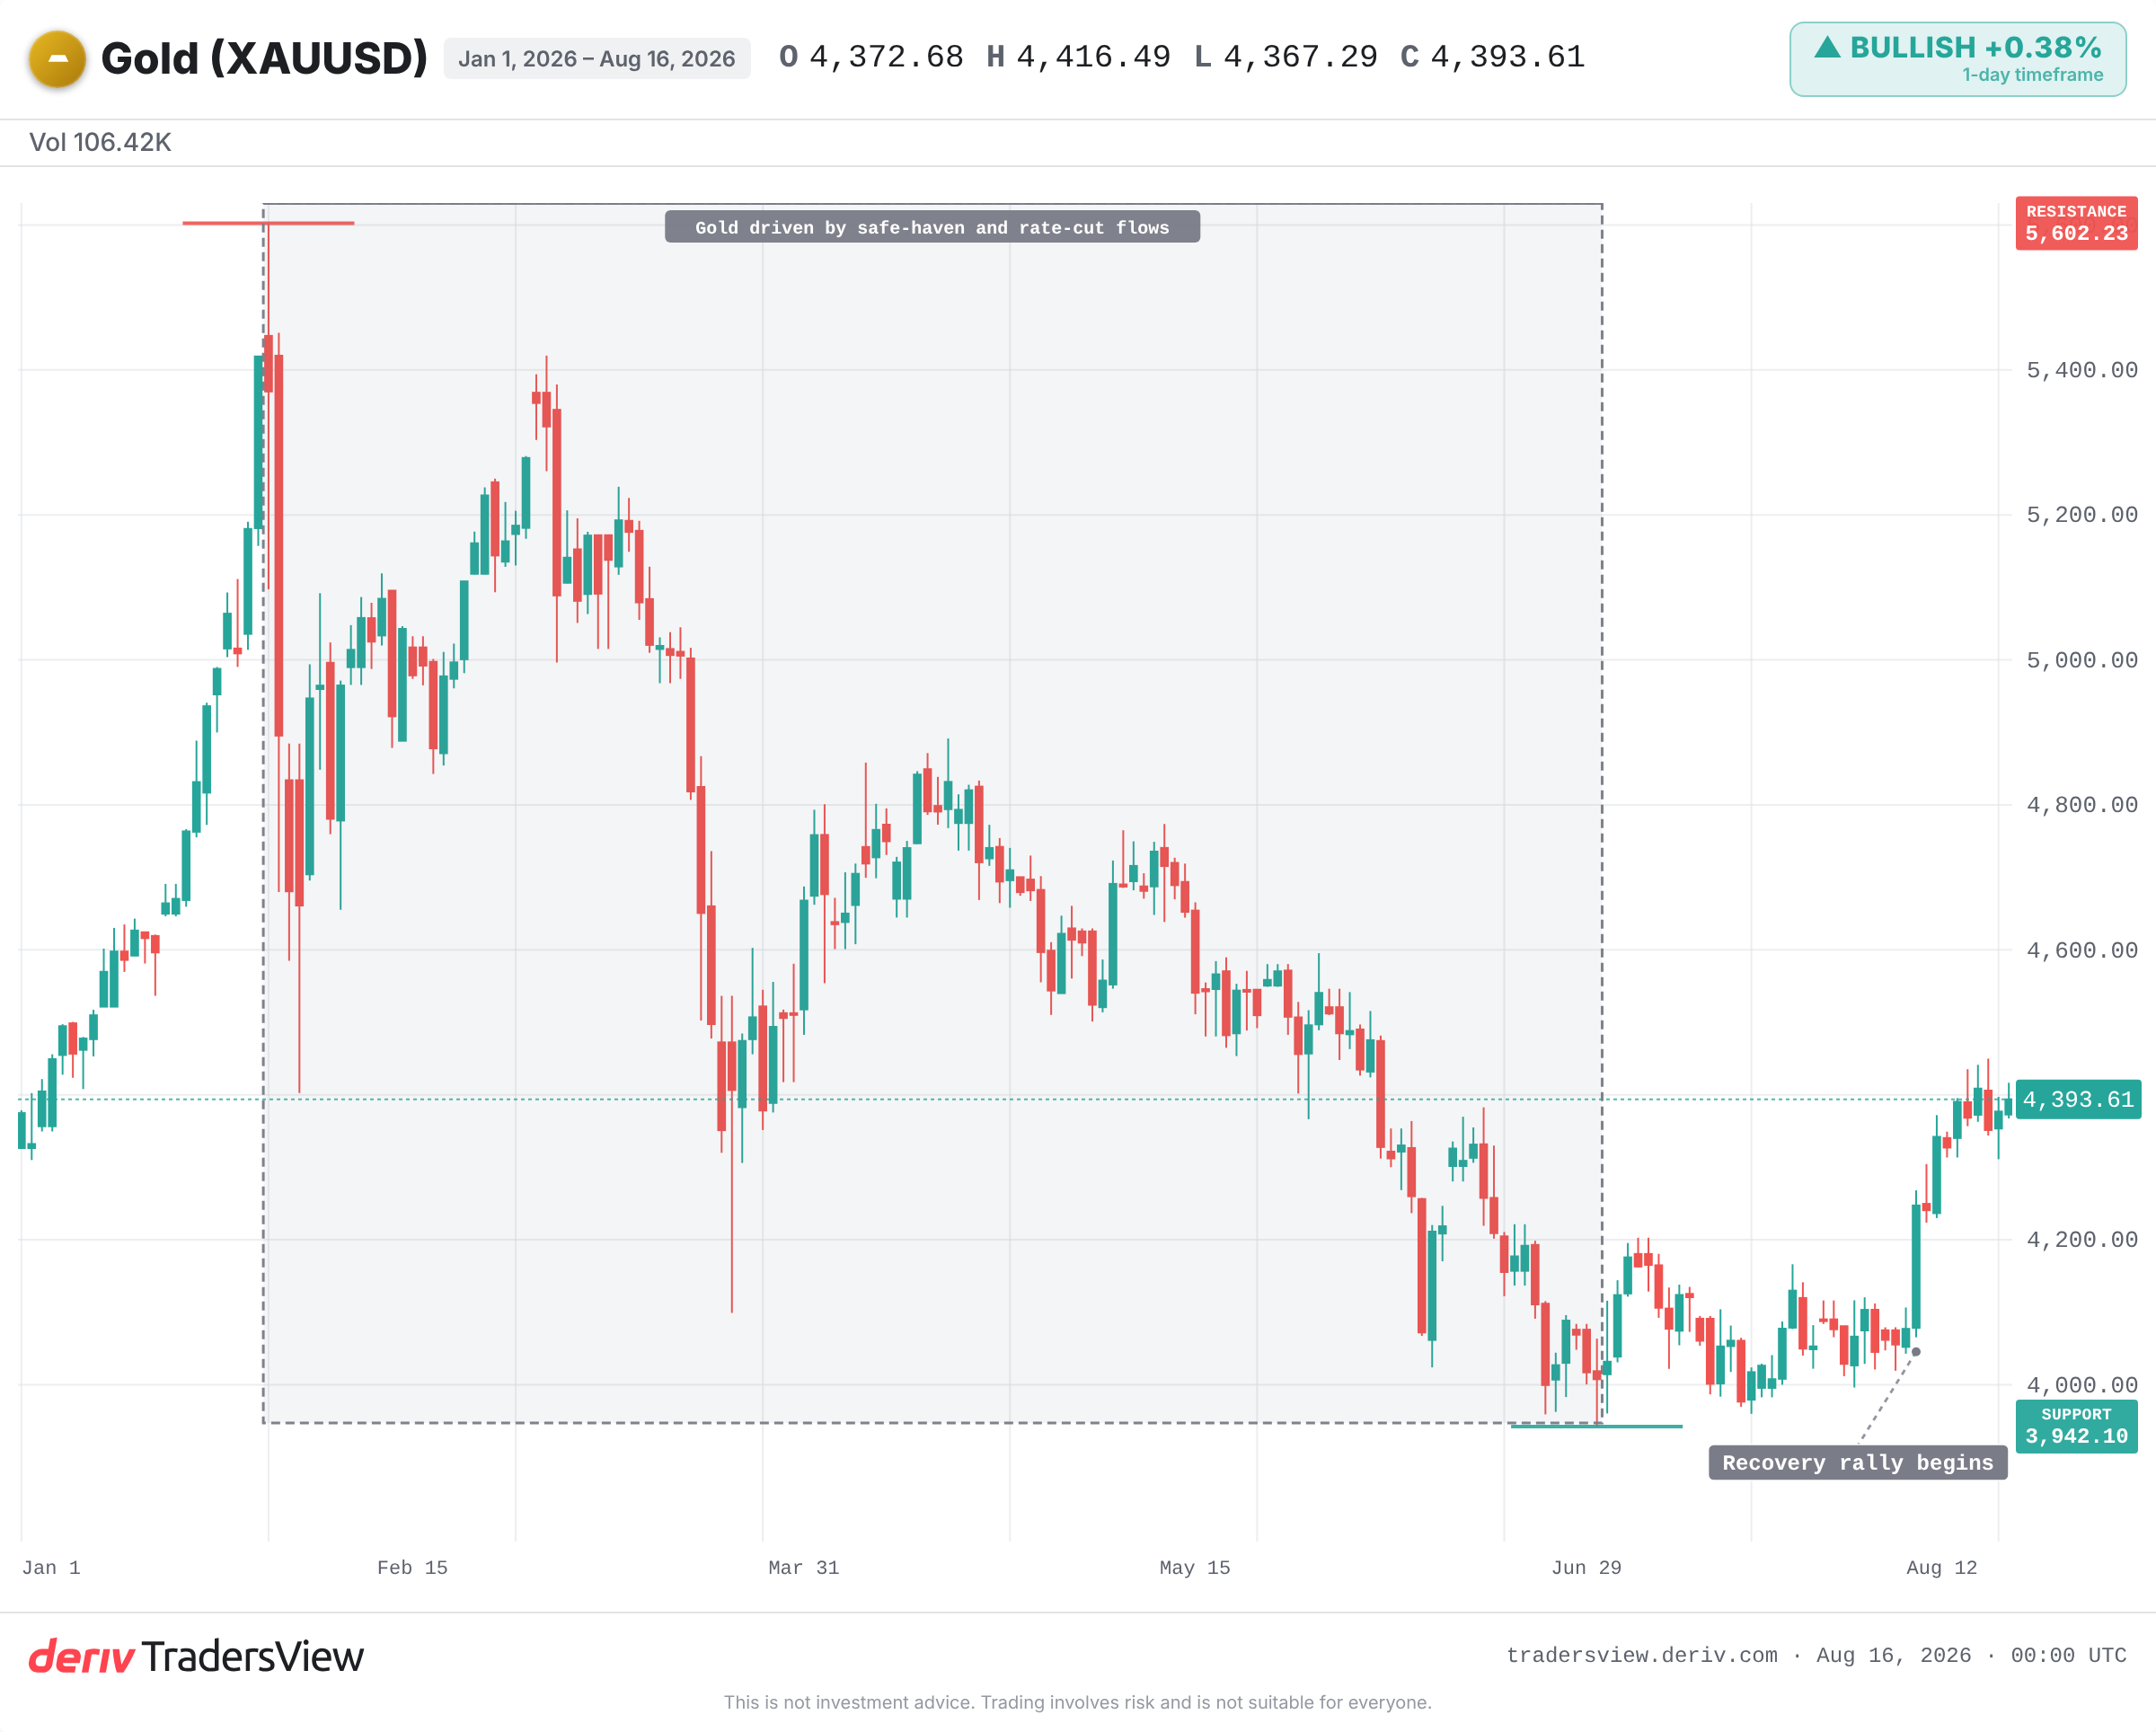
這種共同驅動因素正是相關性的來源。這並非兩種資產的固定特性。相關性只在共同力量同時主導兩者時才會成立。一旦這個條件被打破,連結便可能迅速鬆動。
是什麼讓白銀脫離同步
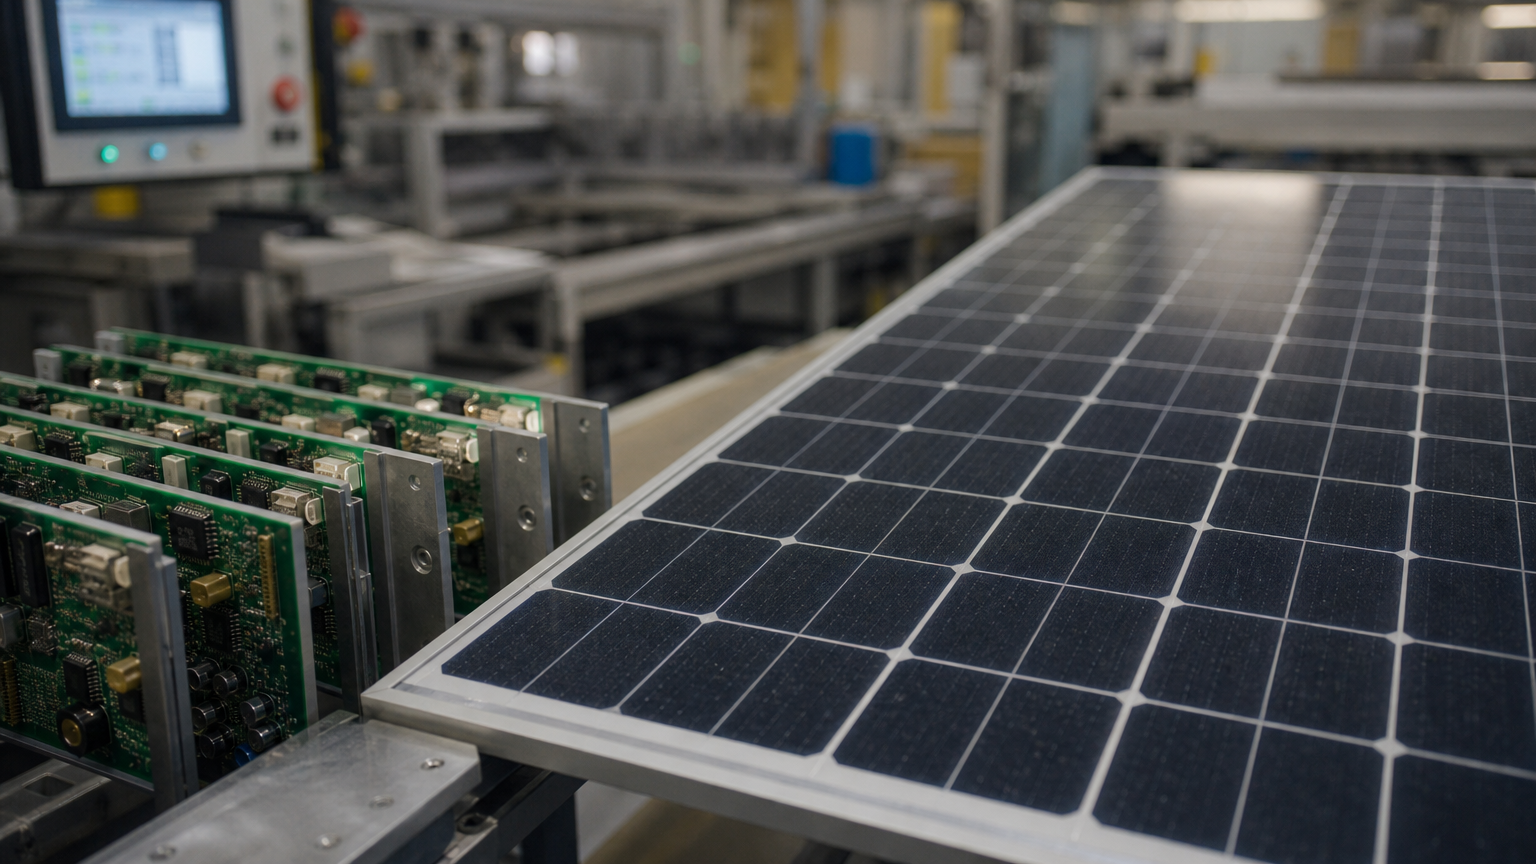
白銀還有黃金所沒有的第二重身分。它是一種工業金屬,廣泛用於太陽能板、電子產品與電動車。而黃金主要是一種價值儲存工具。
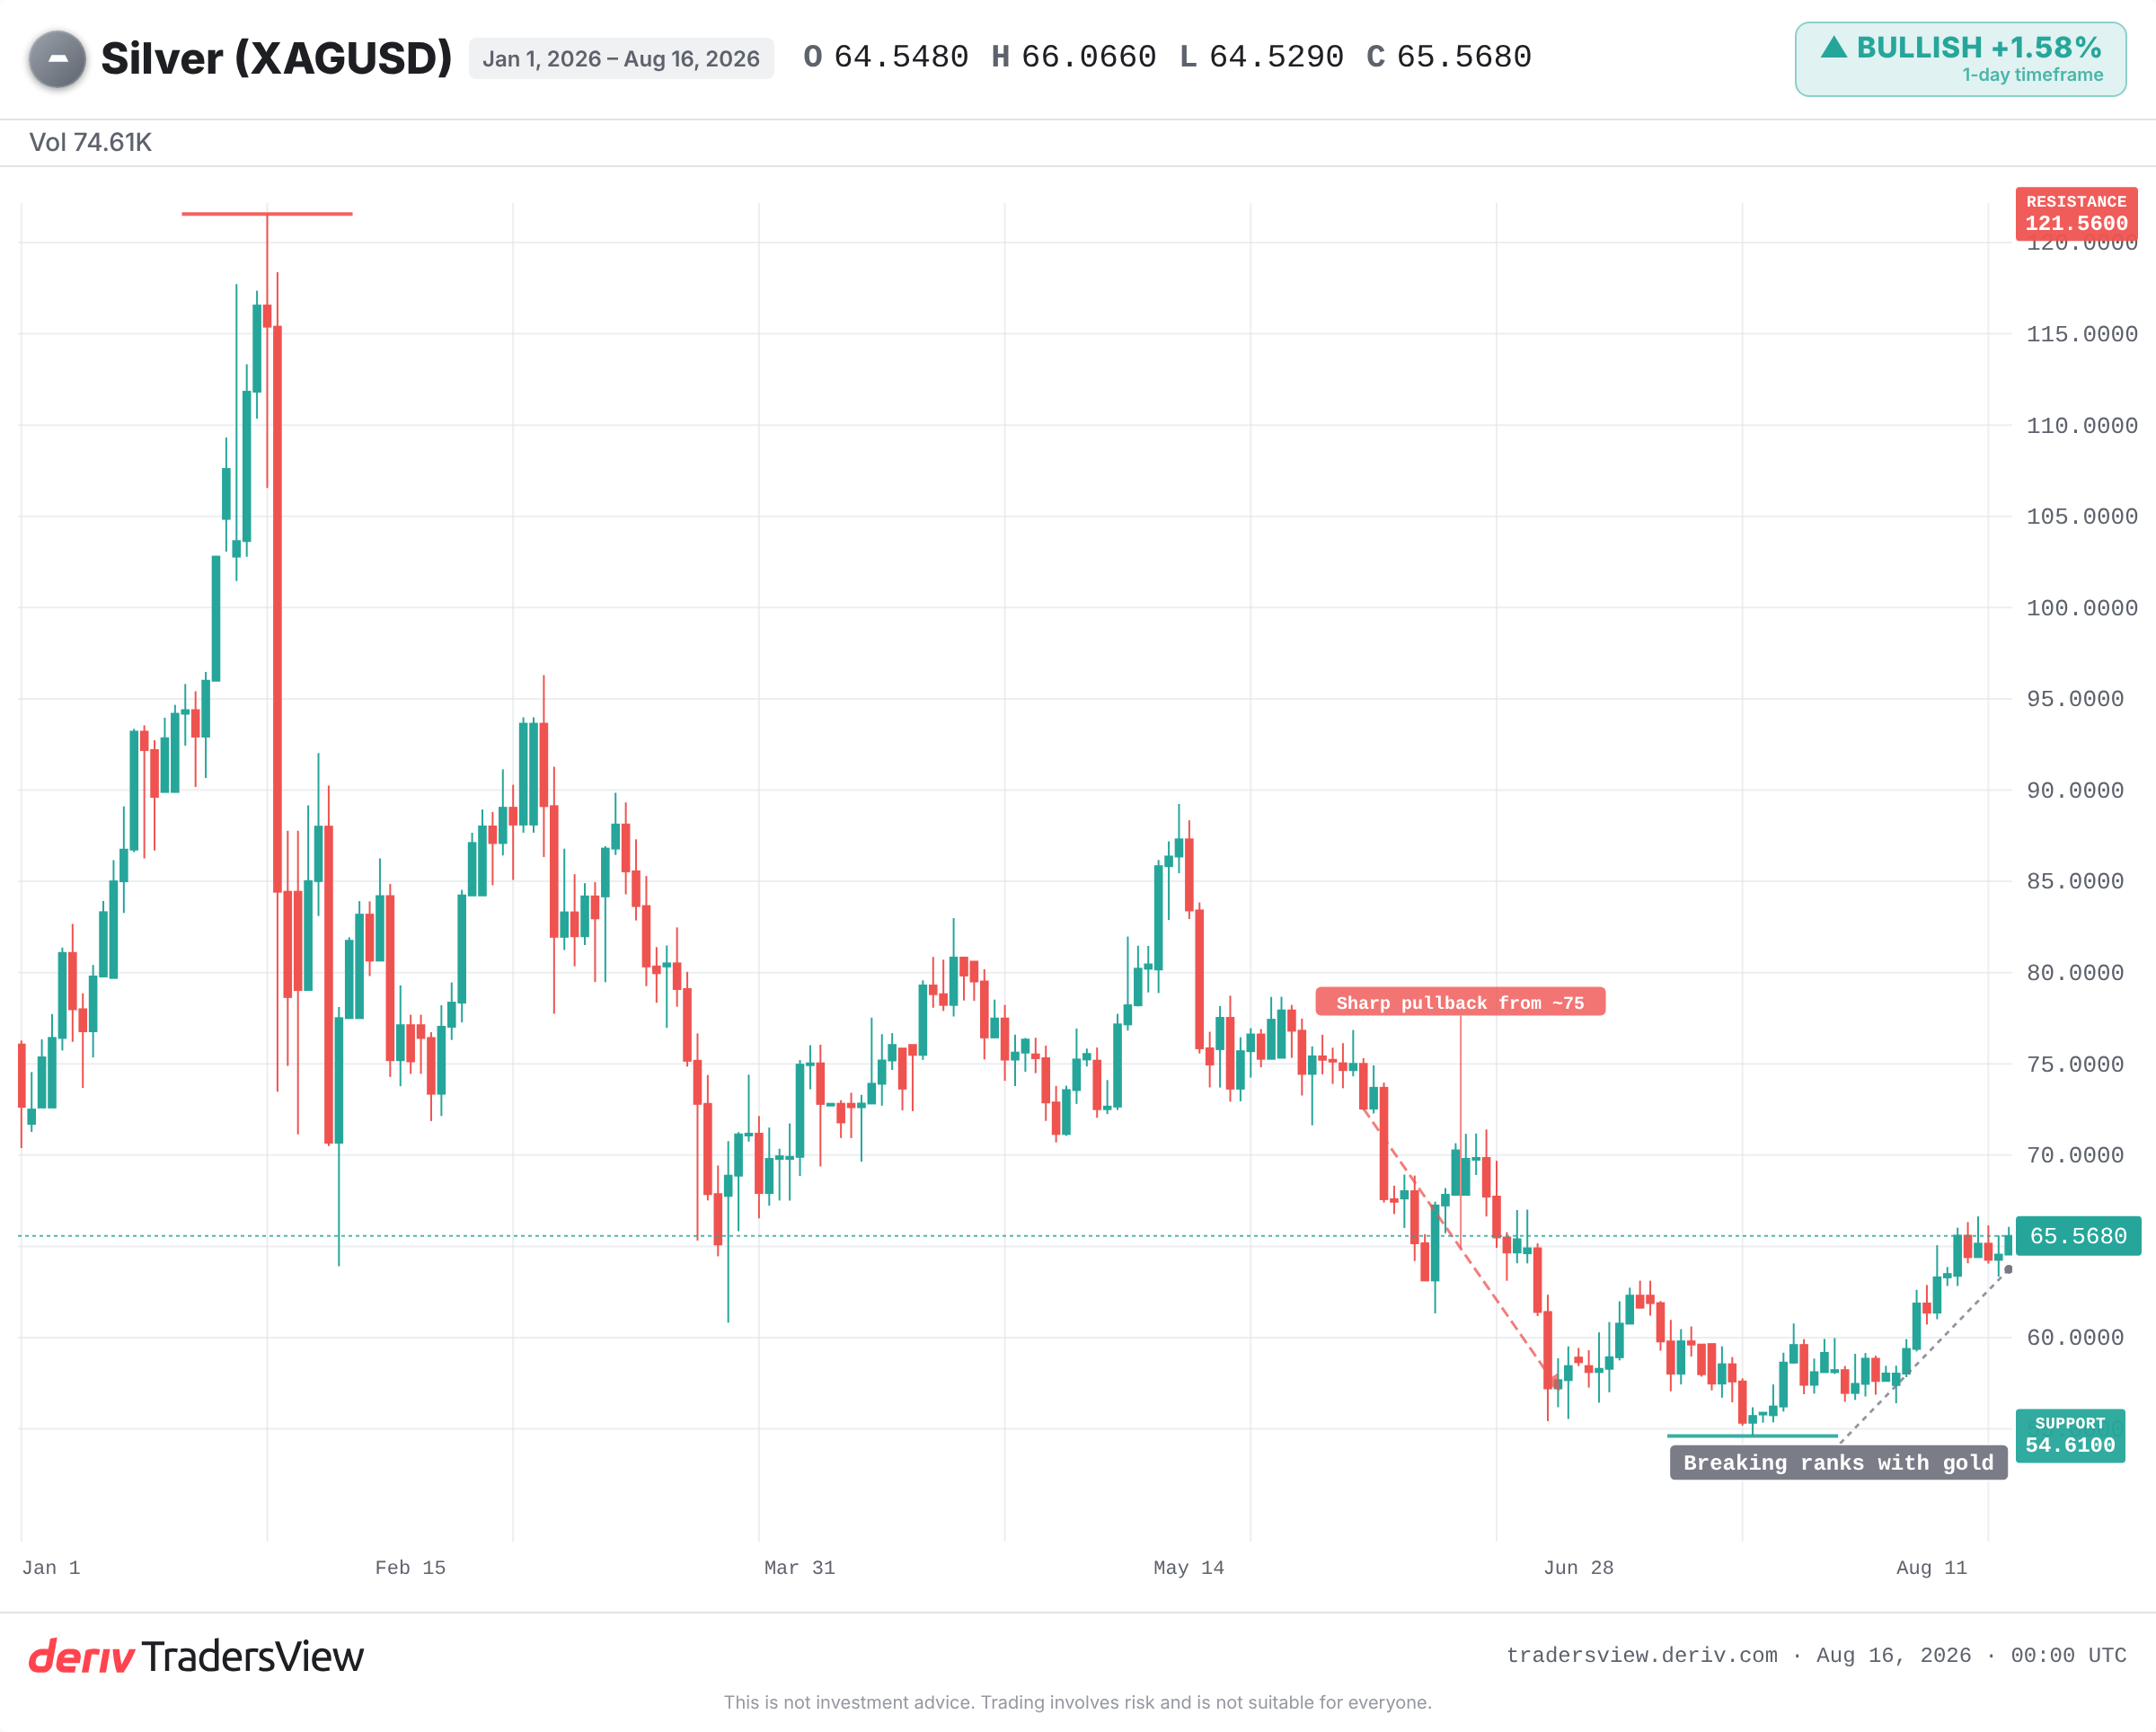
當白銀的工業需求敘事夠強勁時,它便開始依循自己的驅動因素交易。它不再緊隨黃金,而是轉向跟隨製造業與科技需求。這正是近期脫鉤現象背後的解讀:黃金依循避險與降息資金流,而白銀則依循自身的供需格局。
判斷方法很簡單。觀察每種金屬是否對不同的消息做出反應。如果黃金因就業數據而波動,白銀卻因工廠需求而波動,那麼這種分裂便是真實的。
這是真正的格局轉變,還是只是噪音?
這裡誠實很重要。30天的相關性讀數只是一個短期窗口,輕微的負值可能只是噪音,而非結構性斷裂。兩種金屬都仍接近歷史高點。單一美元走勢或避險情緒衝擊,都可能在數天內讓兩者重新同步。
脫鉤論點只有在負相關性能在更長的60至90天窗口內持續存在,且白銀持續追蹤工業訊號,而黃金則依循宏觀資金流交易時,才真正站得住腳。在此之前,應將這種分裂視為暫時現象。
為何背離現象很少持續
歷史傾向於回歸均值。2011年,白銀因投機與工業需求飆升至接近50美元,而黃金則因避險資金流上揚。隨後兩者劇烈背離:白銀在數天內暴跌約30%,而黃金則維持高位的時間長得多。
在2020年3月的市場崩跌中,兩種金屬同步下跌。黃金作為避險資產率先復甦;白銀則落後,隨後才在復甦交易中追趕上來。黃金/白銀比率曾一度衝破120的極端水準,隨後才大幅收斂。
極端的比率讀數屢次預示著回歸均值。脫鉤往往只是一個階段,而非永久狀態。
這對將該配對視為分散配置意味著什麼
陷阱在於假設兩種相關資產總能互相緩衝。當兩者共用同一個驅動因素時,同時持有兩者更接近於把同一筆押注加倍,而不是分散成兩筆押注。當兩者分裂時,分散配置的效果會恢復,但白銀遠高於黃金的波動性也會隨之而來。
相對於其價格,白銀典型的單日波動幅度遠大於黃金。您原本持有以降低波動的金屬,反而可能放大波動。
需要留意的要點:負相關性是否能在更長的時間窗口中持續存在;將兩種金屬推向同一方向的美元走勢與降息預期;白銀的工業需求訊號;以及黃金/白銀比率是否接近歷史極端值。相關性是一種租約,而非產權證明。請務必了解是哪個驅動因素在支付這份租金。
常見問題
這是指購買一盎司黃金所需的白銀盎司數。當交易者偏好避險資產時,此比率會擴大;而在工業景氣繁榮期間則會縮小。極端數值往往預示著比率將回歸長期平均水準。
是的。相對於其價格而言,白銀的典型日波動幅度遠大於黃金,部分原因在於其市場規模較小,且工業需求的影響會放大波動。原本用於降低風險的金屬,反而可能增加風險。
30 天的數據可能只是雜訊。若要判斷是否出現真正的轉變,應觀察此關係是否在較長的 60 至 90 天窗口內持續存在,以及每項資產是否受到不同驅動因素的影響。
並非如此。當黃金與白銀同時受到相同的宏觀因素影響時,白銀會跟隨黃金走勢;但當其工業需求成為主導因素時,白銀可能會脫離這種關聯。這種關聯是有條件的,並非永久不變。