
兩大石油咽喉點同時遇襲,激漲為何可能消退
石油市場反映的並非已經流失的桶數,而是對可能流失桶數的恐懼進行定價。隨著 Houthi 對 Saudi Aramco 設施的攻擊,以及一項
Deriv 編輯團隊 · 2026年7月29日 · 4 分鐘閱讀

石油市場反映的並非已經流失的桶數,而是對可能流失桶數的恐懼進行定價。隨著 Houthi 對 Saudi Aramco 設施的攻擊,加上宣布的 Bab al-Mandab 封鎖疊加在 Strait of Hormuz 低運輸量之上,原油承載的是風險溢價,而非供應缺口。這個差異正是整個故事的關鍵。
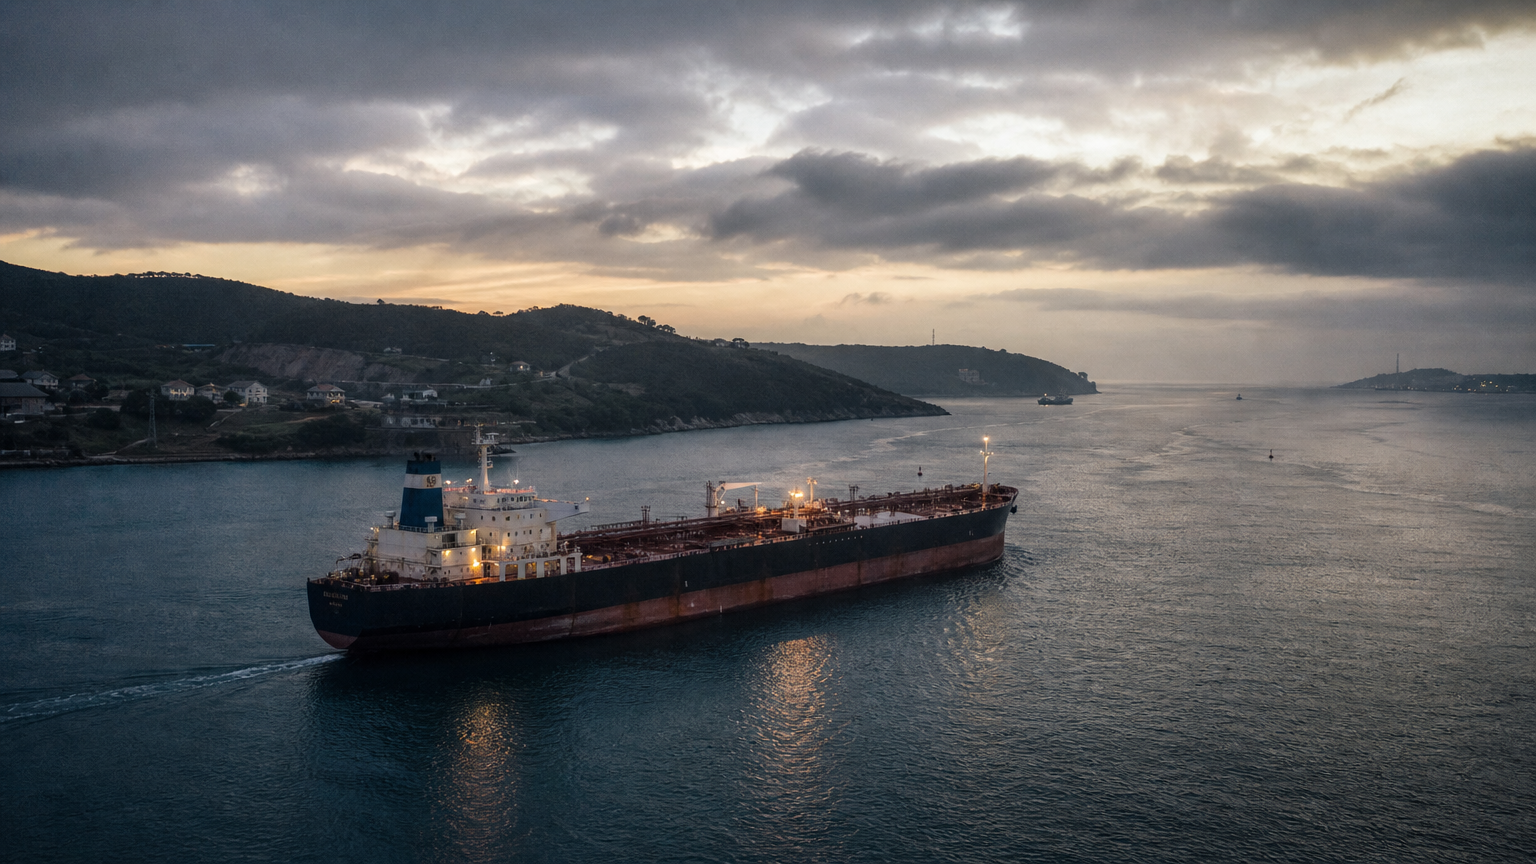
石油為何因恐懼而上漲,而非因桶數流失
咽喉點恐慌首先在想像中發揮作用。交易者看到航線受到威脅,便在任何一桶油真正流失之前就為最壞情況定價。這就是風險溢價:為尚未發生的中斷事件所支付的代價。
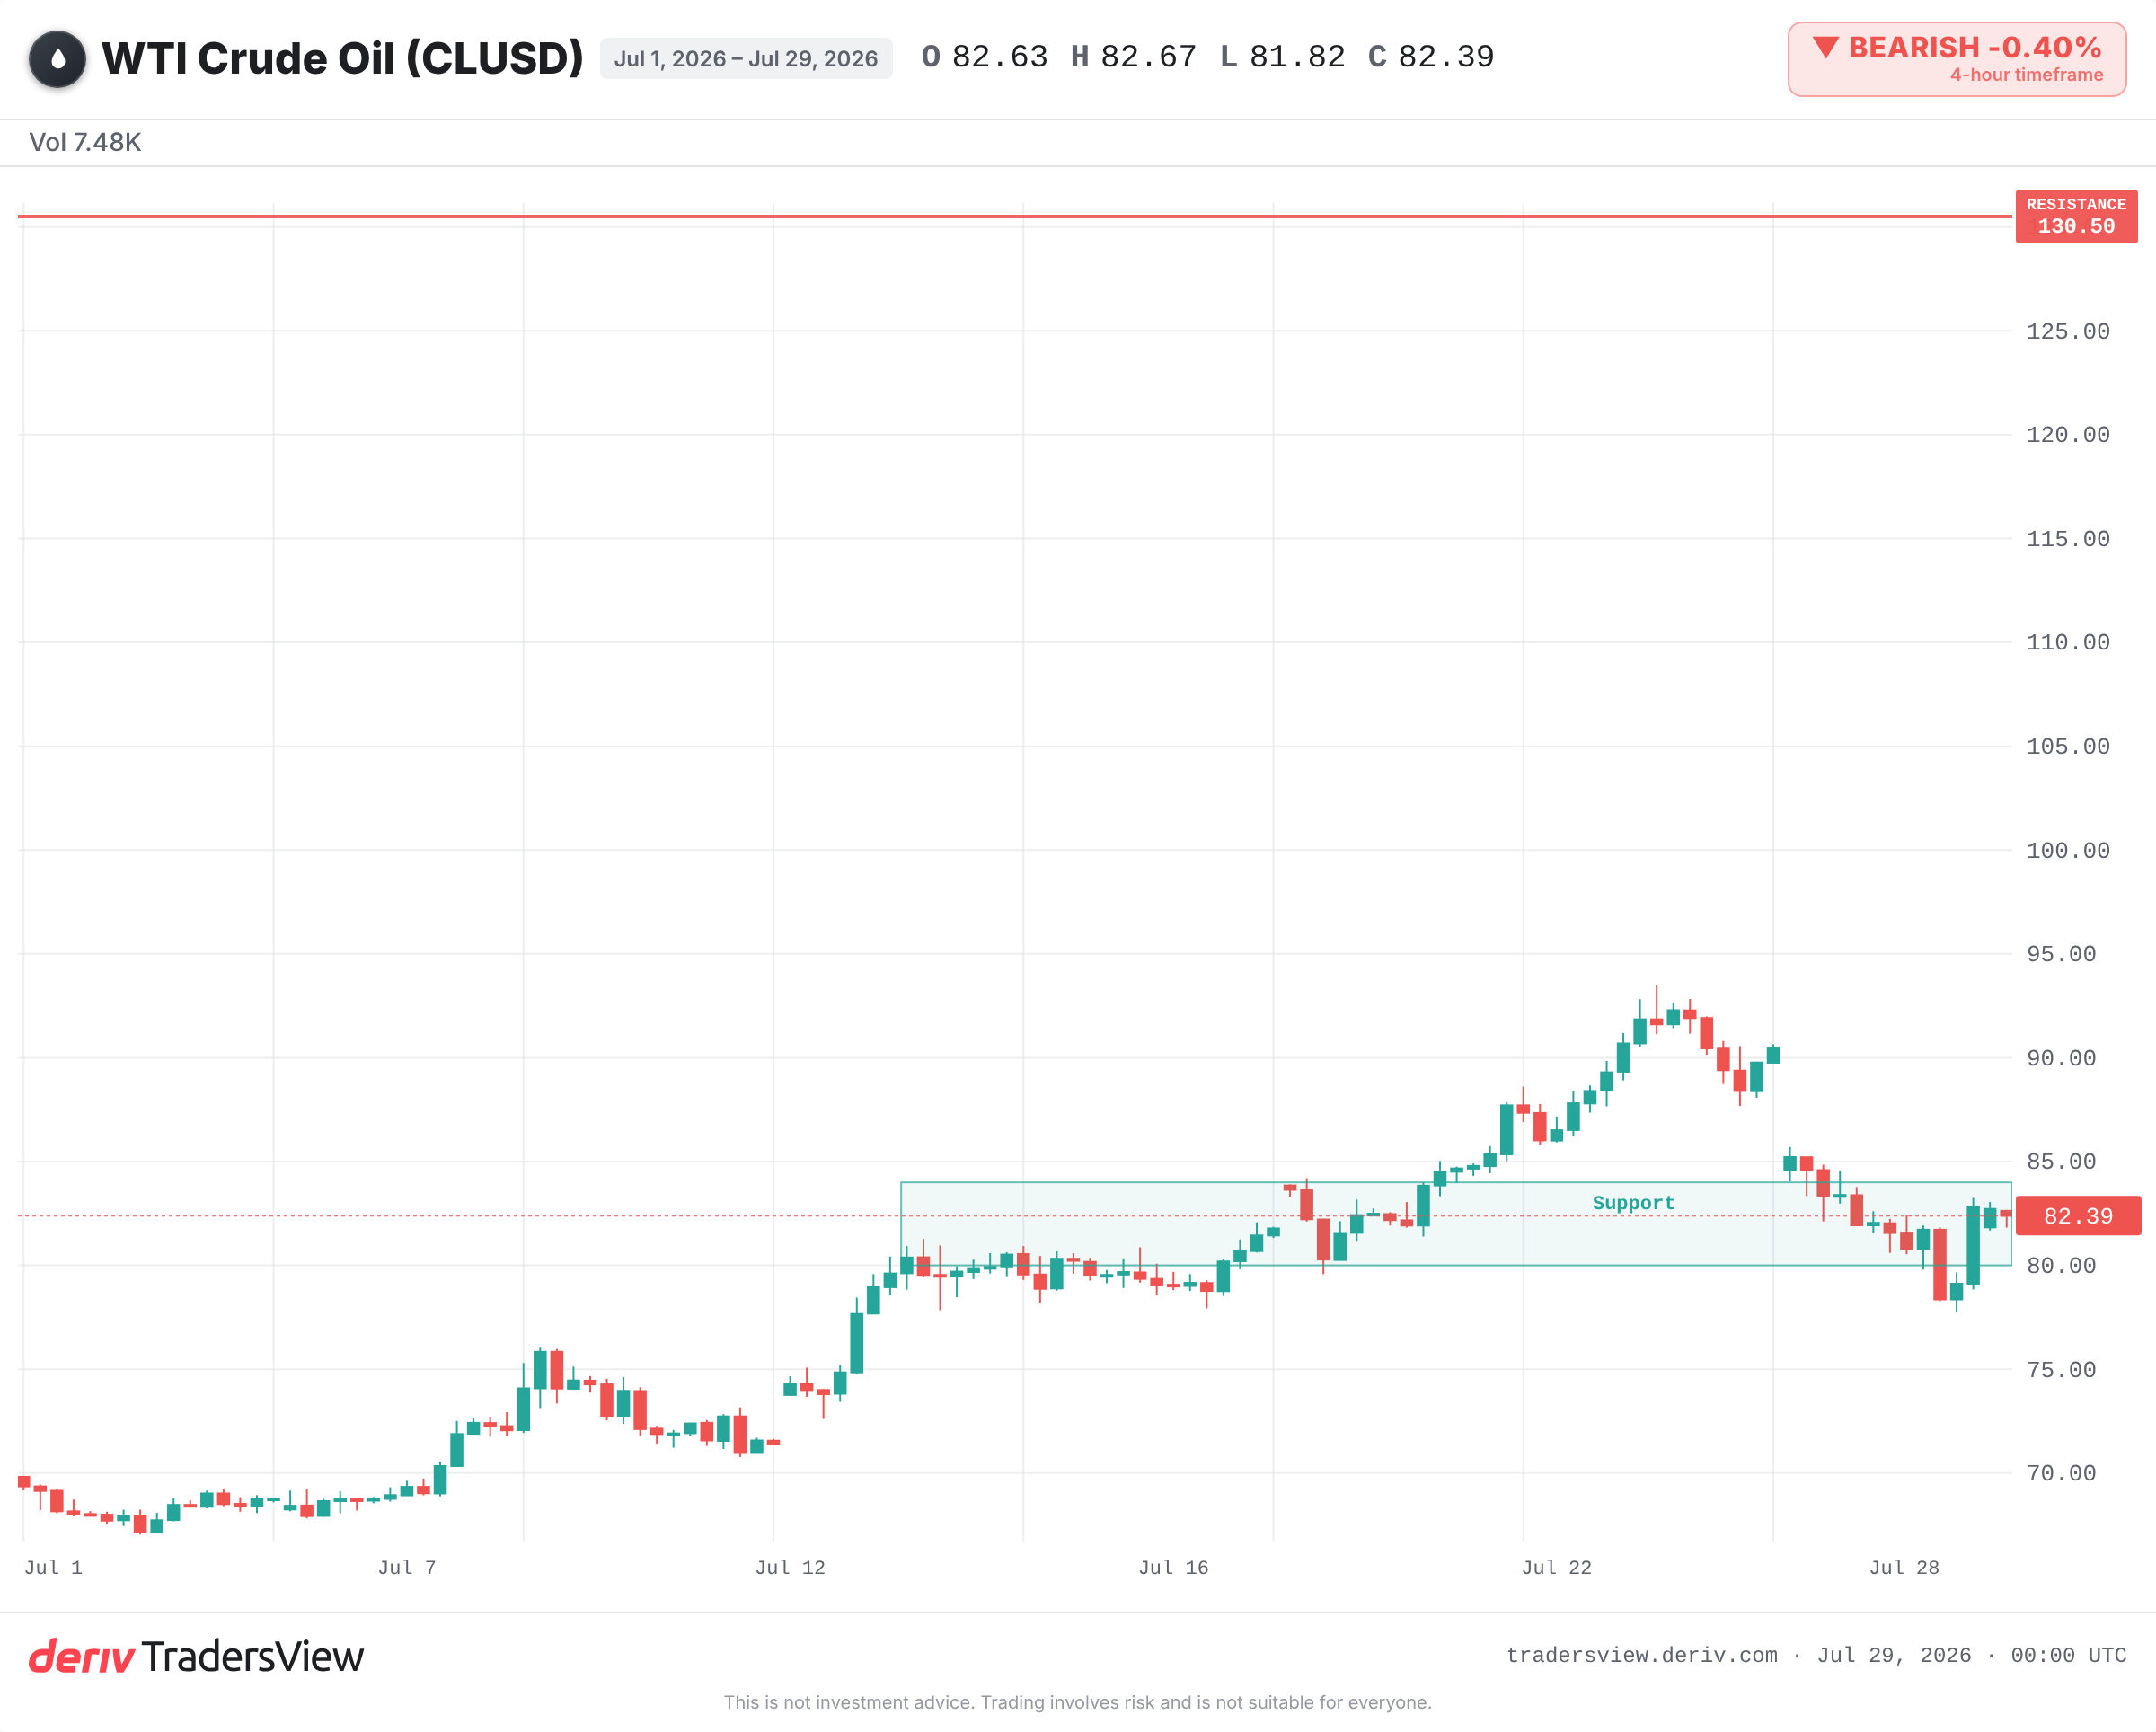
此次波動的規模與持續性取決於兩個因素:還剩下多少替代航線,以及威脅的可信度有多高。根據即時數據,WLDOIL 的交易價格處於 80 美元出頭,遠低於其 2022 年危機時的高點。市場處於緊張狀態,而非恐慌狀態。市場正在為可能性定價,而非為實際損失定價。
並非所有咽喉點都相同
新聞標題往往模糊了這一點。Bab al-Mandab 與 Strait of Hormuz 都是咽喉點,但其作用大不相同。
船舶可以繞開 Bab al-Mandab。繞行 Cape of Good Hope 的路線會使航程時間增加一倍以上,並提高運費與保險成本。這令人痛苦,但石油仍能運抵目的地。南紅海航程的戰爭風險溢價已大幅上升,這是壓力的真實訊號。然而,提高航線成本並不等同於供應減少。
Hormuz 是唯一沒有完全替代方案的航線。全球約五分之一的石油經由此地運輸,沒有任何繞行方案能取代這一運量。真正的 Hormuz 關閉將是供應衝擊。而 Bab al-Mandab 的封鎖,就目前而言,只是成本衝擊。
歷史對石油激漲消退有何啟示
這種模式一再重演。2019 年,無人機與導彈對 Saudi Arabia 的 Abqaiq 設施發動攻擊,一夜之間使 Saudi 產量減少約一半,接近全球供應量的 5%。石油當日創下數十年來最大單日漲幅。數週內,由於 Saudi Arabia 恢復產量的速度快於市場預期,大部分漲幅已被回吐。
2023 年底的紅海攻擊事件從另一個角度訴說著同樣的故事。承運商改道,運費與保險成本數月維持高位,但原油價格幾乎未受影響。即使航線延長,桶數仍持續運抵市場。
而在 2022 年,對俄羅斯石油流失的恐懼曾推動 Brent 原油逼近週期高點,隨後價格在接下來的一年中持續走低,因為俄羅斯原油找到了新買家。當供應被證明具有韌性時,供應恐慌引發的激漲便會消退。
何時應認真對待此次激漲
消退論並非毫無風險的保證。它僅在威脅仍停留於威脅階段時才成立。證據傾向於認為這是一次終將解除的風險溢價,但尾部風險確實存在。
若以下任一情況由傳聞轉為事實,則此次波動值得認真對待,而非視為即將消退:
- Saudi Aramco 生產能力遭到確認的實際打擊,而非僅是對非關鍵設施的攻擊。
- Bab al-Mandab 封鎖真正阻斷了運輸,而非僅是提高了保險成本。
- Strait of Hormuz 運輸出現任何可信的威脅,這是唯一沒有替代方案的航線。
同時請留意油輪戰爭風險溢價以及 OPEC+ 的備用產能。溢價上升代表壓力存在,即便船舶仍持續航行。若 OPEC+ 發出釋放產量的訊號,則表示風險溢價正在被化解。
解讀
新聞中出現兩個咽喉點,看起來危險加倍。但從證據來看,這是兩個不同的問題:一條成本上升的航線,以及一條受到威脅但仍開放的航線。請正確地為風險溢價定價,並了解哪一個咽喉點真正會把恐慌轉變為衝擊。石油市場波動劇烈,單一經確認的中斷事件便可能迅速改寫整個局勢。
常見問題
全球約有五分之一的石油經由荷姆茲海峽運輸,而且目前沒有任何航線能夠完全取代這一運輸量。這就是為什麼真正封鎖荷姆茲海峽,會比封鎖曼德海峽帶來更大的衝擊。
這是指交易者為應對未來可能發生供應中斷的風險,而在實際石油供應減少之前所支付的額外價格。當石油流通維持順暢時,這項溢價通常會逐漸消退,價格也會隨之回落。
這會提高運費與保險成本,並使航程時間增加一倍以上,但原油最終仍能送達市場。從歷史數據來看,這種情況對運輸成本的影響,往往大於對石油價格本身的影響。
當生產能力確實遭受損失、某條航線在沒有替代方案的情況下遭到實際封鎖,或荷姆茲海峽面臨可信的威脅時,才會真正減少石油供應量,而不僅僅是提高運輸成本。