
同樣的戰爭頭條,白銀跌幅卻比黃金更重
中東衝擊事件後,白銀跌幅超過黃金。原因在於美元,而金銀比率顯示出真正主導市場的力量。
Deriv 編輯團隊 · 2026年7月8日 · 3 分鐘閱讀
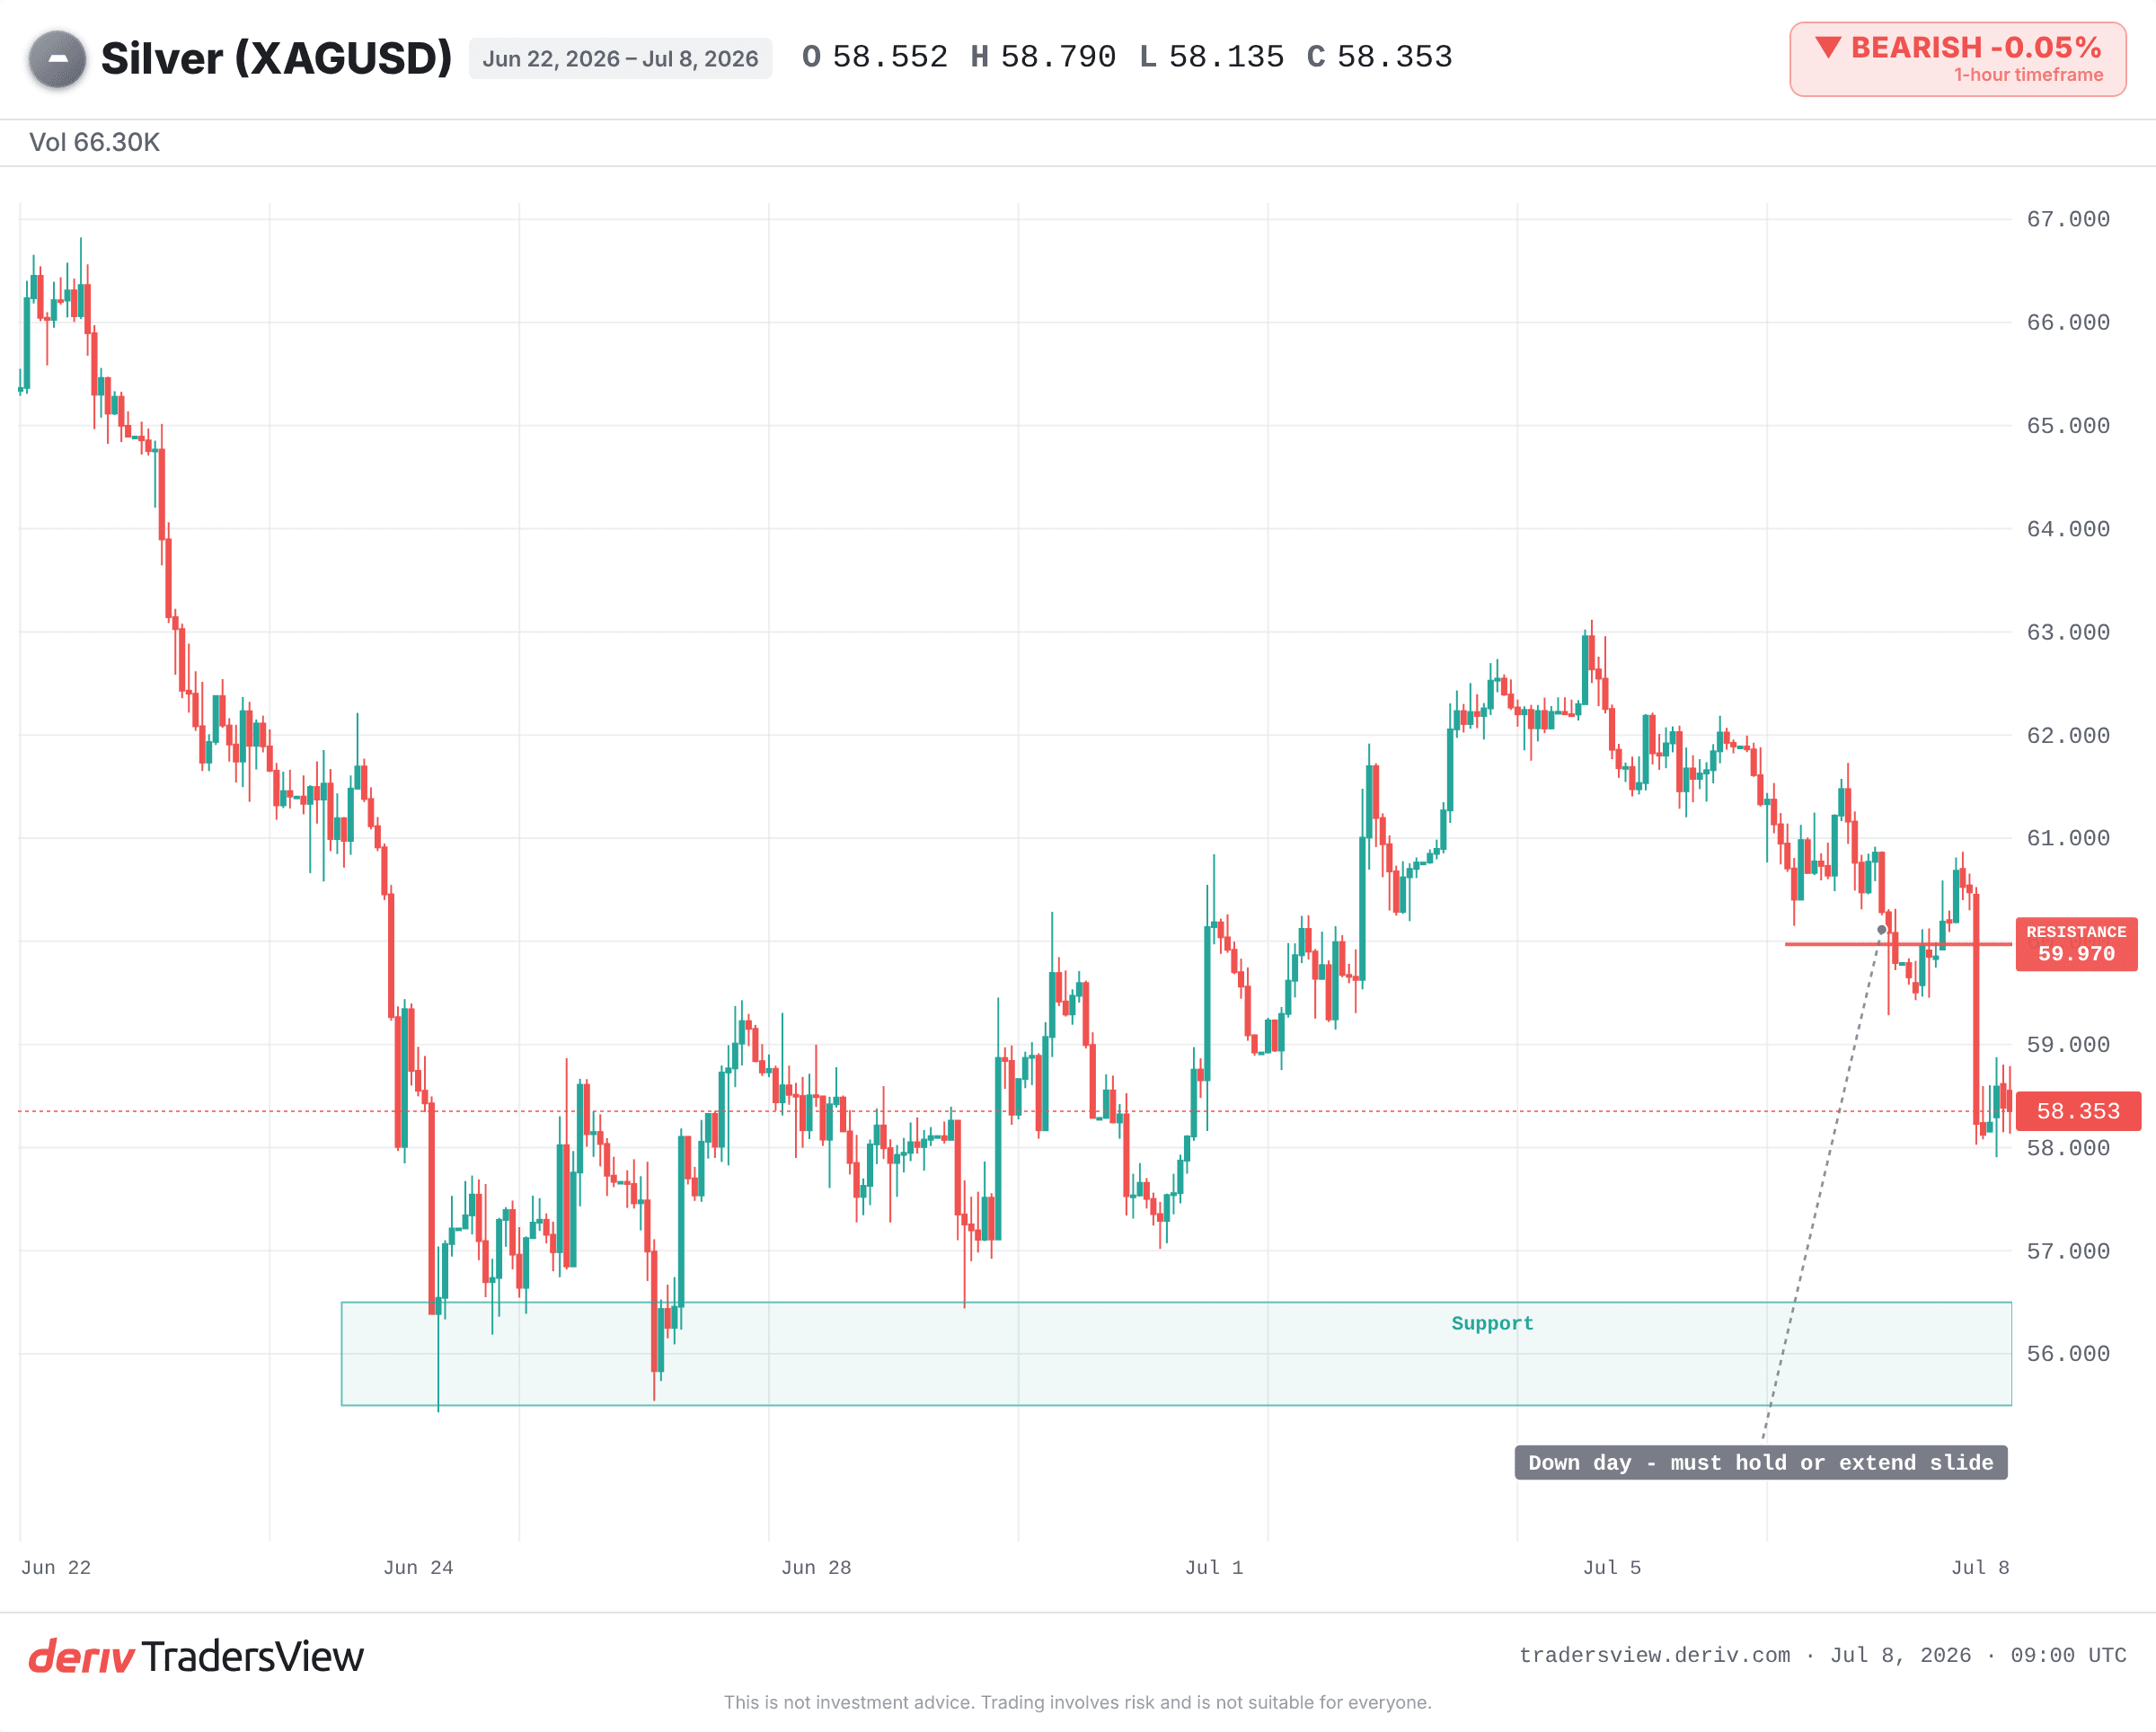
當同一股力量同時衝擊所有金屬時,受創較重的資產會告訴您真正主導市場的力量是什麼。2026年7月8日,美國在荷姆茲海峽附近發動打擊後,白銀大幅下跌。黃金的表現則相對穩健。同樣的衝擊,造成的損害卻不同,這之間的差距正是關鍵所在。
直覺的解讀是,戰爭意味著應買入金屬作為避險。然而白銀卻下跌了。原因並非出在金屬本身,而是夾在頭條新聞與價格之間的美元。
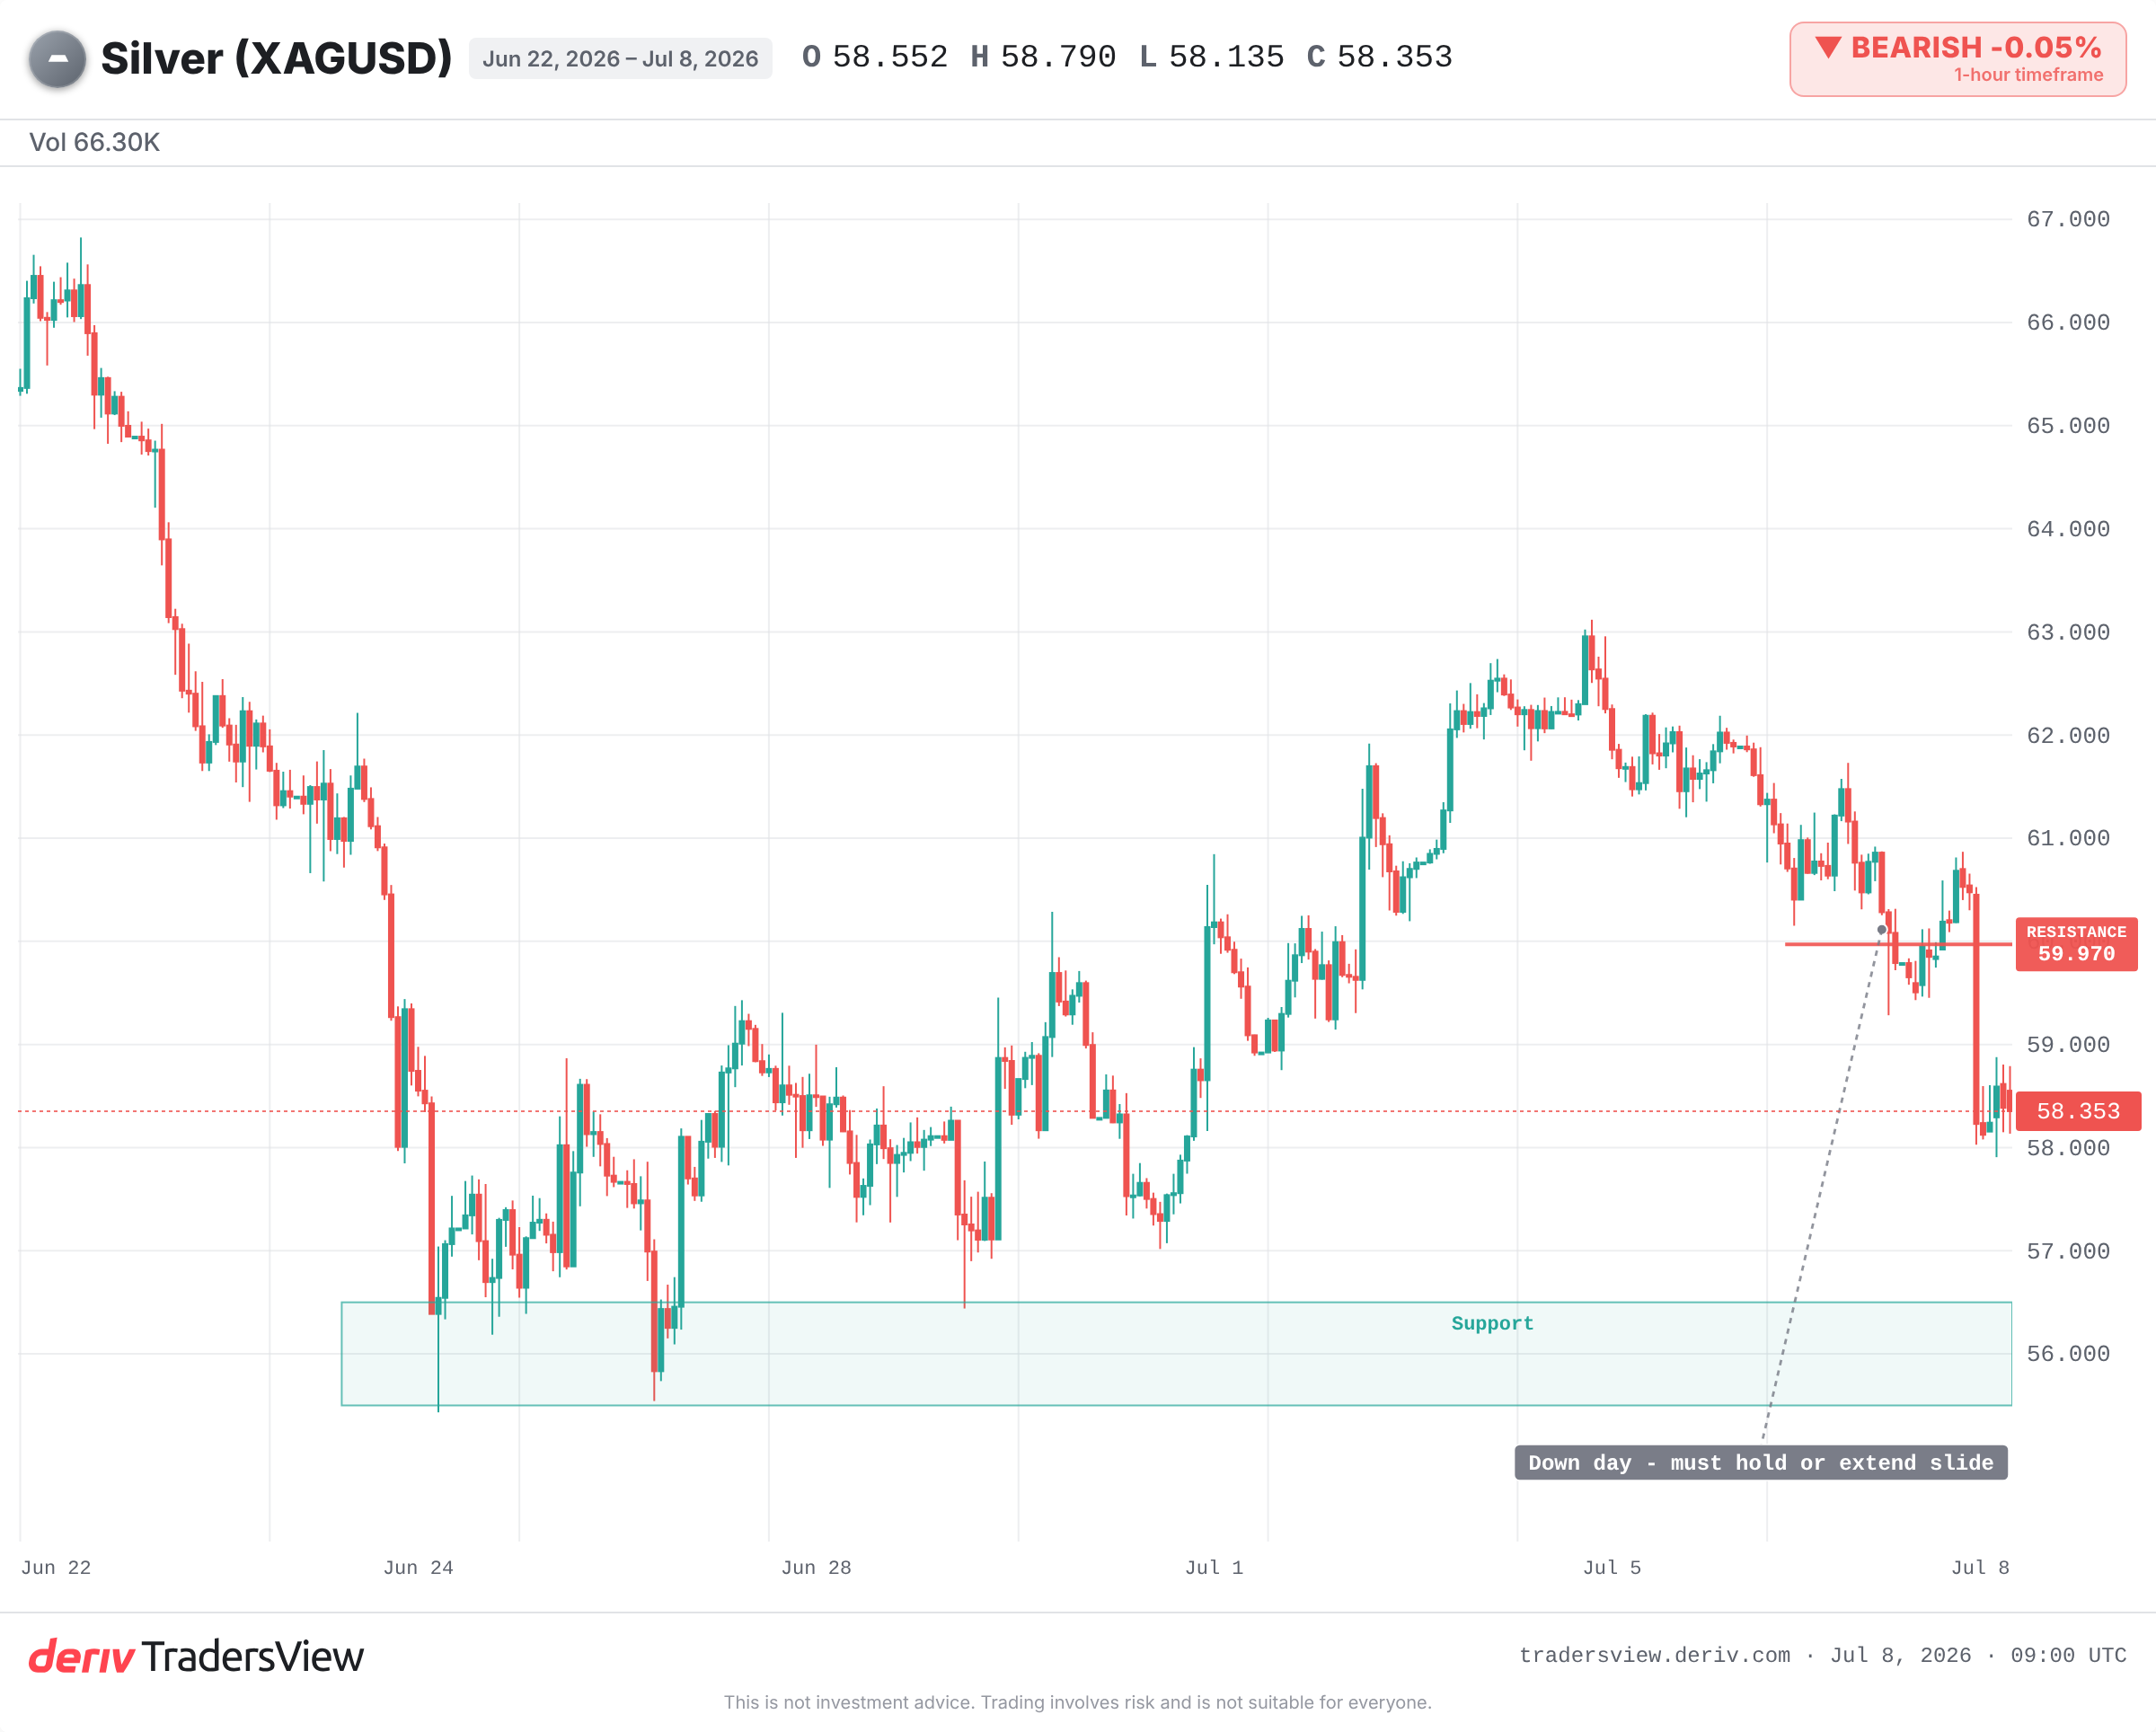
中東頭條新聞如何演變成白銀價格下跌
並沒有任何一盎司白銀因這次打擊而易手。這波走勢是透過美元傳導的。地緣政治衝擊會使驚慌的資金湧入美國資產,美元因此走強。而白銀是以美元計價的。
美元走強會提高持有不產生收益的金屬的機會成本。當美元資產的收益提高、且美元本身受到追捧時,不產生收益的白銀就顯得較不具吸引力。交易者會先賣出,之後才去追問原因。
因此整個傳導鏈十分清晰:衝擊事件→避險美元受追捧→機會成本提高→金屬價格下跌。美元扮演的是中介角色。
為何同樣的消息,白銀跌幅卻比黃金更重
黃金與白銀都具有避險屬性,但白銀還肩負第二個角色。其需求約有一半來自工業用途,這使其部分表現得像風險資產,而非純粹的價值儲存工具。
當恐慌情緒來襲時,白銀會受到雙重打擊:美元受追捧拖累所有金屬下跌,而對經濟成長的擔憂也會拖累其工業用途的那一面。黃金只承受第一重打擊,白銀卻兩者皆要承受。
這就是為何白銀是波動性更高、Beta 值更大的「兄弟」。景氣好時它漲得更猛,衝擊來臨時它也跌得更重。
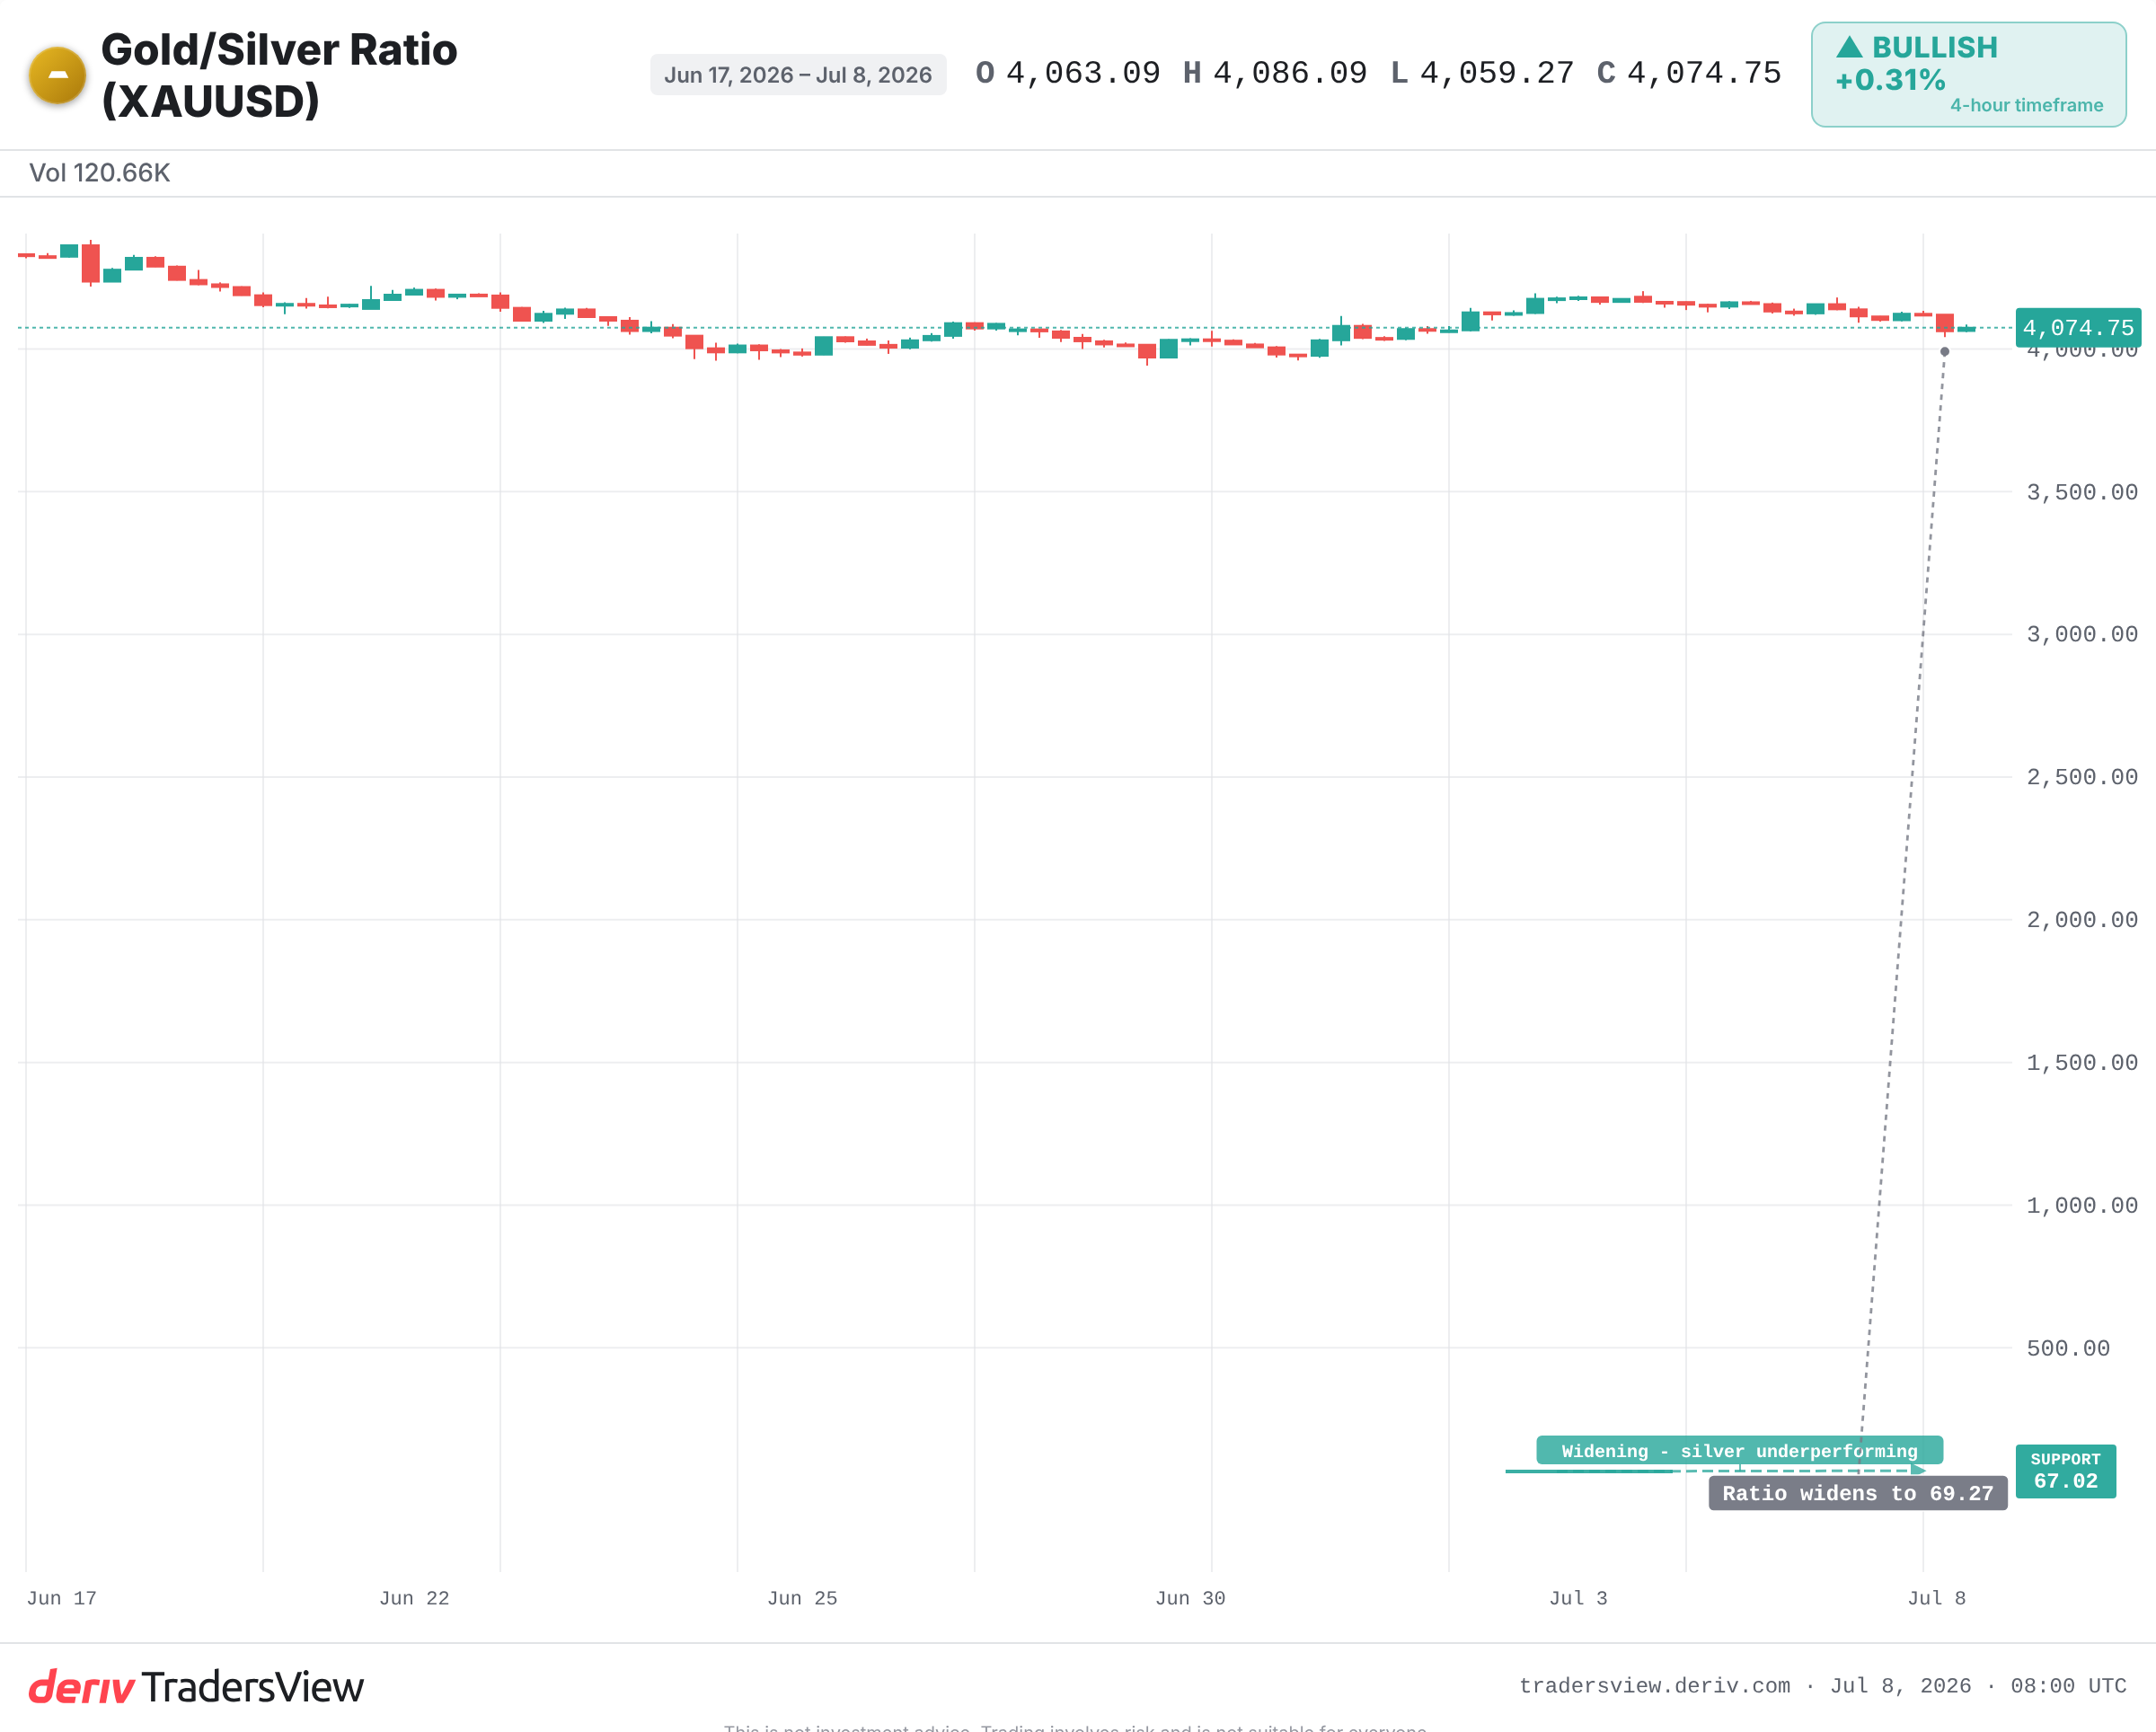
解讀金銀比率,看誰才是贏家
金銀比率衡量的是需要多少盎司的白銀才能買到一盎司的黃金。7月8日該比率擴大,代表當天黃金的表現優於白銀。
在拋售潮中比率擴大,正是顯示此次走勢是由美元與對經濟成長的擔憂所驅動,而非白銀本身出了問題。若比率再度收窄,則表示白銀正重獲買盤青睞,恐慌溢價正在消退。
請留意比率的變化,而不僅僅是白銀的價格。它能幫助您區分這是美元的故事,還是白銀的故事。
這究竟是白銀的問題,還是美元的問題?
證據傾向於是美元的問題。這次事件屬於情緒面因素,並非真正的供應中斷。過去荷姆茲海峽的緊張情勢也呈現相同模式:金屬在美元最初飆升時遭到拋售,而一旦石油實際上並未中斷供應,這波走勢往往會逐漸消退。
有兩點支持這個解讀。儘管出現下跌,白銀按年計算仍大幅上漲。而且升息預期當時正在降溫,而非收緊,因此若美元買盤退潮,機會成本的壓力可能不會持續太久。
然而風險也可能朝反方向發展。若局勢進一步升級,或荷姆茲海峽的航運真正受到干擾,將會延長美元買盤的熱度,使白銀持續承壓。只要恐慌情緒不消退,避險性拋售就可能持續下去。
需要關注的重點包括:美元的走向、金銀比率,以及白銀能否守住近期的支撐區,或是跌破週二的收盤價。這項金屬正對外部力量做出反應。只要追蹤這股力量,價格走勢就有跡可循。
常見問題
並不一定。在衝擊事件發生的當下,資金往往會湧入美元,這可能拖累不產生收益的金屬下跌。但若恐慌溢價持續存在,或供應確實受到干擾,白銀也可能上漲。美元的走向通常決定了第一波走勢。
這是指買一盎司黃金需要多少盎司白銀。比率上升代表黃金表現優於白銀,這通常顯示此走勢是由美元或對經濟成長的擔憂所驅動,而非白銀本身的問題。
白銀的需求約有一半來自工業用途,因此其部分表現就像對經濟成長敏感的資產。這項額外的風險敞口使其在上漲與下跌時,波動幅度都比黃金更劇烈。
荷姆茲海峽承載全球石油流通的相當大一部分,因此該地區的威脅會同時牽動大宗商品情緒與美元走勢。金屬往往在美元最初飆升時遭到拋售,若後續並未發生實際的供應中斷,這波走勢便可能逐漸消退。