
Microsoft 在同一季度裡,於同一項AI賭注上有贏有輸
Microsoft 在同一季度中認列了32億美元的AI收益,同時也認列了一筆AI減損。為什麼「這是不是一檔AI股票?」問錯了問題,又該問什麼才對。
Deriv 編輯團隊 · 2026年7月30日 · 4 分鐘閱讀

Microsoft 在同一個三個月期間,於一項AI投資上認列了32億美元的收益,卻在另一項投資上認列了減損。這種分歧正是全部的教訓所在:問一家公司是否具有AI曝險,幾乎說明不了什麼。
在其財政年度第四季中,Microsoft 將其持有的 Anthropic 股權上調了32億美元,同時將其持有的 OpenAI 股權減損了約6億美元。同一主題、同一家公司、同一季度,結果卻截然相反。真正有用的問題從來都不是「這是不是一檔AI股票?」而是「其中哪些AI賭注正在奏效,哪些正在失血?」
為什麼一項AI賭注能贏,而另一項卻輸了
一個主題並非單一交易。「AI」在一家公司內部,可以分散成數個獨立的部位,而這些部位並不會同步變動。
Microsoft 同時持有 Anthropic 與 OpenAI 的股權,這兩家都是領先的模型開發商。本季度的會計認列,一家被上調,另一家被下調。Anthropic 的收益幾乎與 OpenAI 全年收益相當。透過 Microsoft 持有「AI」部位,意味著同時持有一個贏家與一個輸家,而整體曝險的標題數字將兩者都掩蓋了。
創紀錄的營收與創紀錄的支出,股價卻低於高點
報告中其餘的內容表現強勁。Microsoft 完成了創紀錄的財政年度,雲端營收首次年度突破1,000億美元,其雲端業務也快速成長。
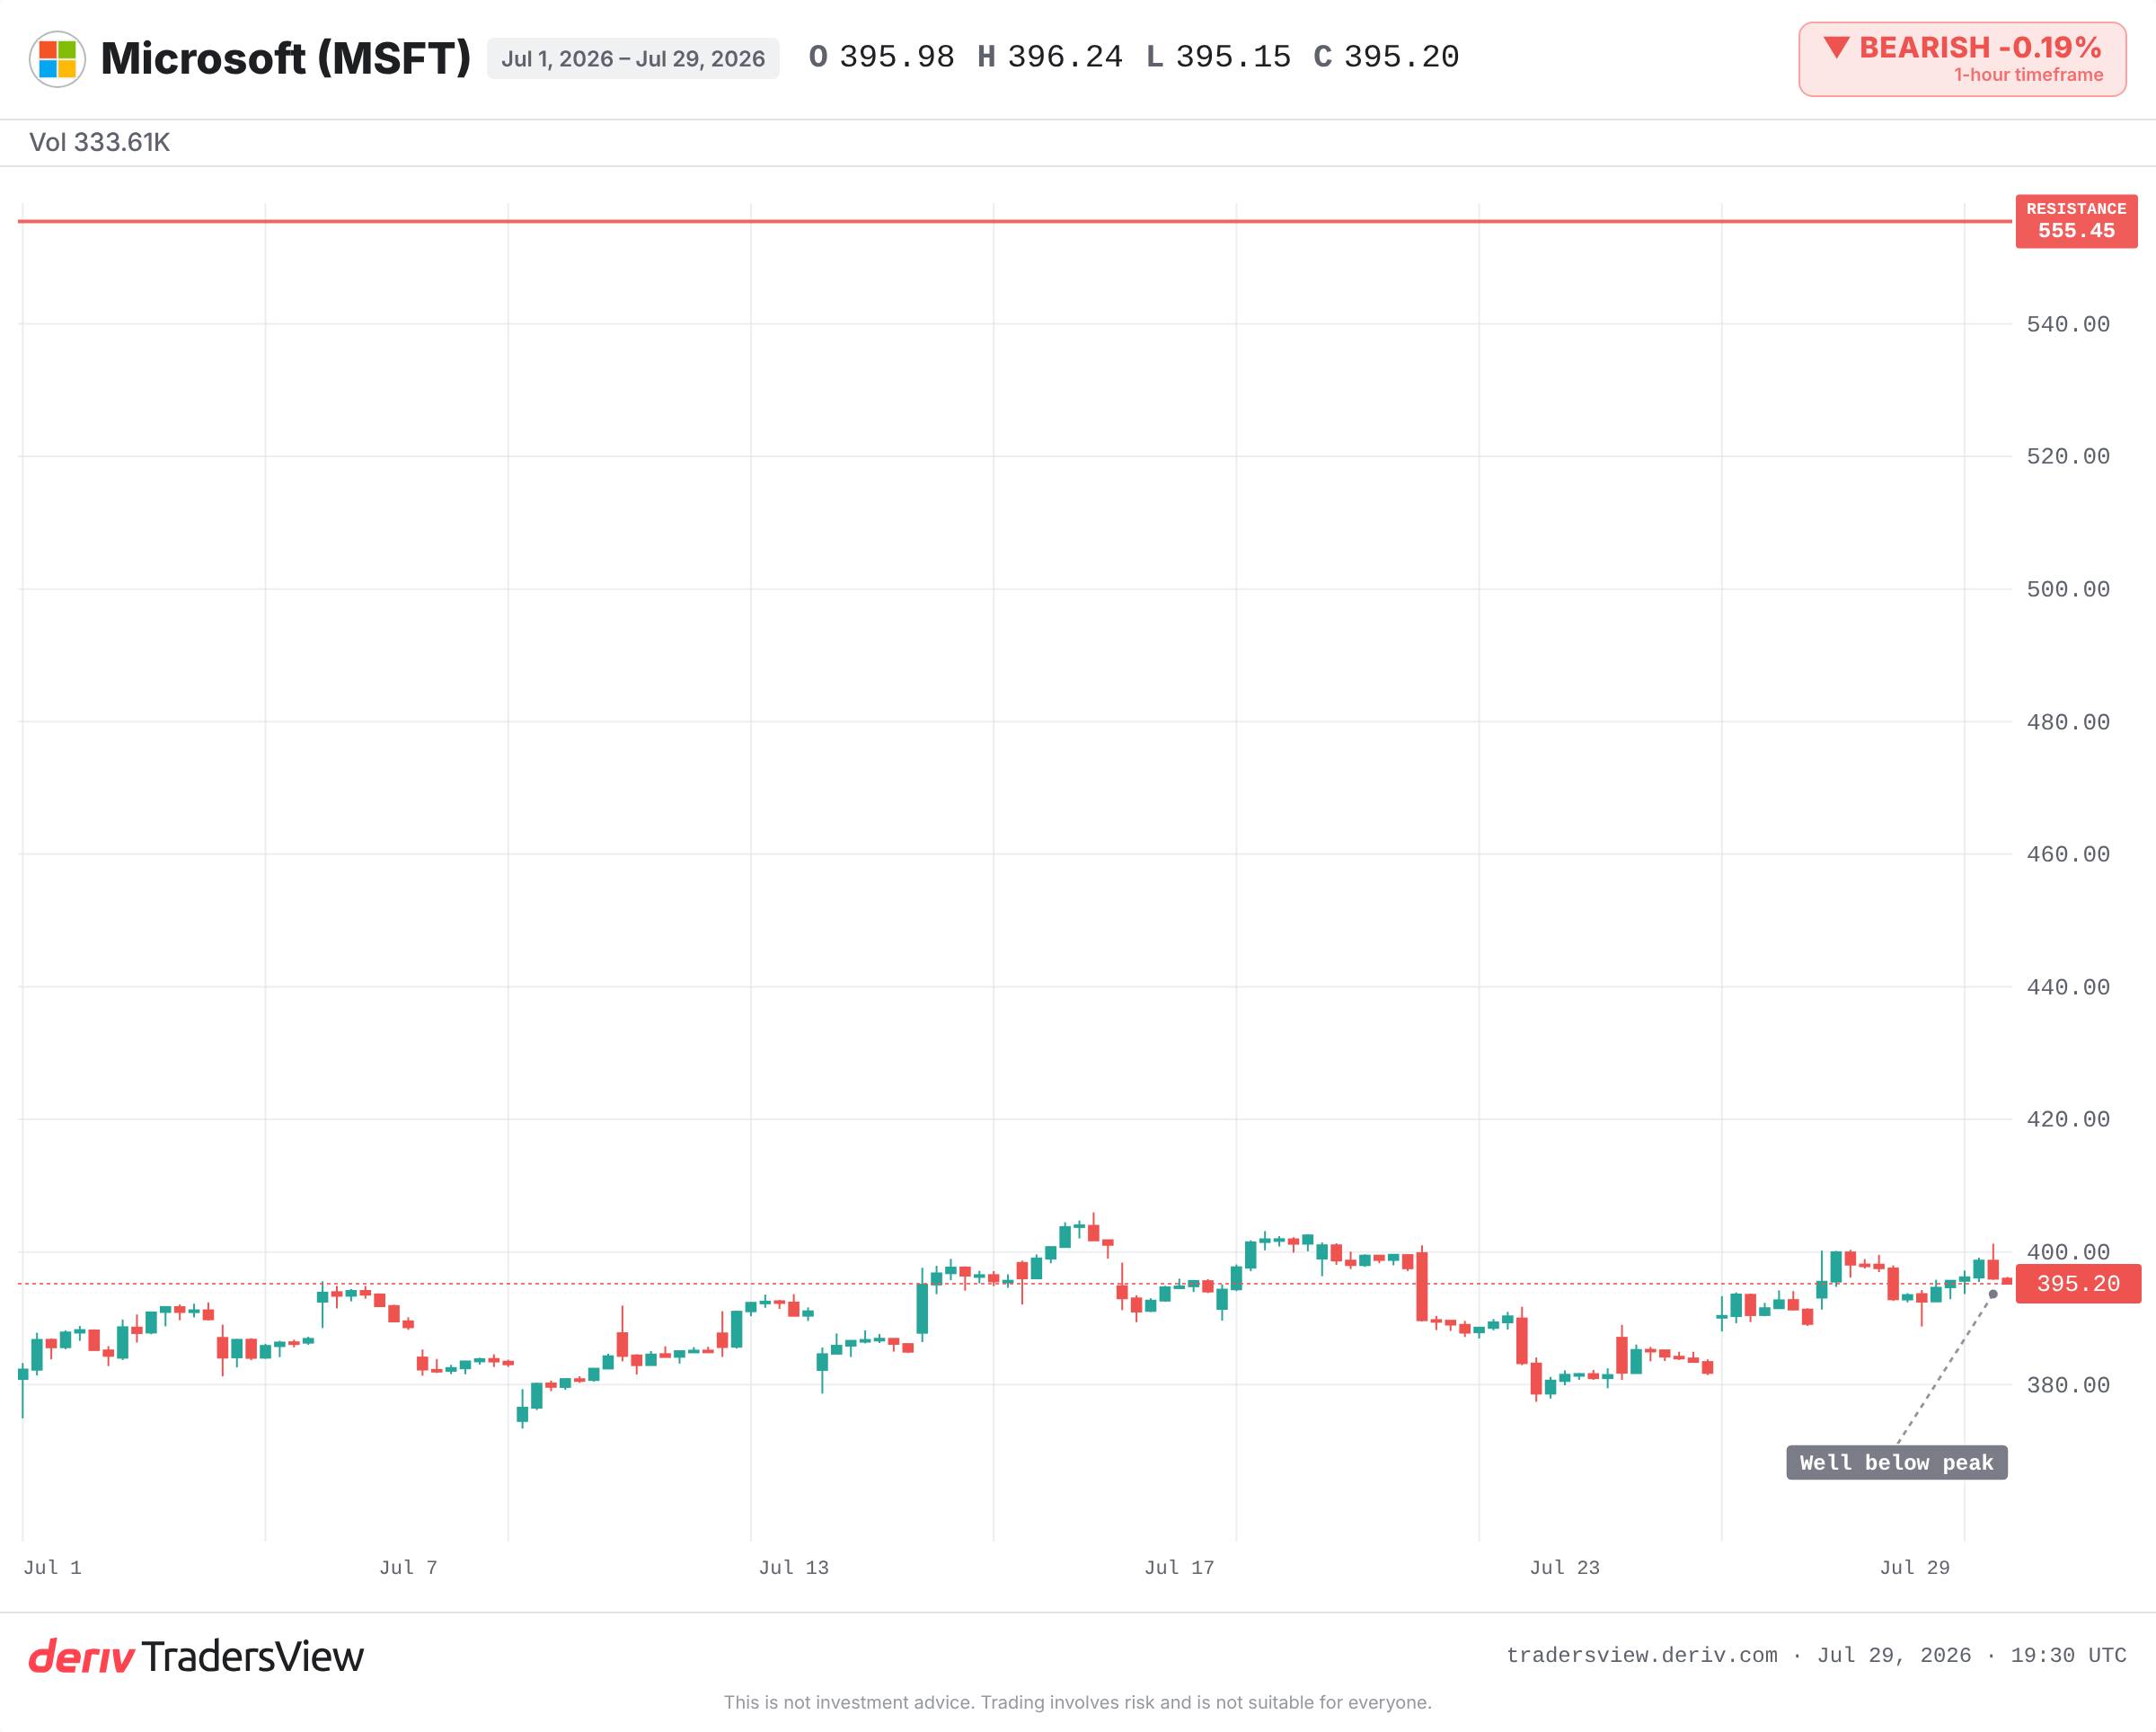
然而股價仍遠低於先前的歷史高點。原因就在好消息旁邊:資本支出年增約70%,而來年的預估支出更多。市場正在權衡,這些支出究竟會轉化為持久的營收,還是會演變成一場昂貴的軍備競賽。強勁的整體成長數字,並不能解答這個問題。
這種模式並不新鮮,新鮮的只是主題
一家公司內部的分歧賭注並非新鮮事。
- 在2000年代,Google 與 Yahoo 都屬於「搜尋」領域。一條執行路徑持續複利成長,另一條則逐漸式微。即使廣泛持有這個主題,若押錯了對象,仍會虧損。
- 在2010年代,Amazon 同時經營低利潤的零售業務與高利潤的雲端業務。市場一直對錯誤的那一半進行定價。那個較小、較不起眼的業務板塊,才是推動股價的關鍵。
- 在2022年與2023年,Meta 的核心廣告業務與其虧損中的元宇宙部門,在同一份報告中將股價拉往相反方向。
每一次,獎賞都歸於那些深入內部觀察、而非只看標籤的人。
這種分歧究竟是缺陷還是優勢?
確實存在看多的理由。分散佈局於各家AI領導者,正是一個平台業者想要的避險方式。在某一項股權上押錯,而在另一項上押對,這是分散投資發揮作用,而非失敗。這次的上調與減損也屬於非現金的會計變動,因此單一季度的認列,說明不了多少關於基本業務的情況。
如果雲端業務持續複利成長,且大量支出最終轉化為持久營收,這種解讀便能成立。但如果支出的增速超過AI產品所帶來的收益,且本季的認列最終證實是真正惡化的訊號而非雜訊,這種解讀便會失效。只觀察一個季度的方向,什麼也證明不了。觀察多個季度,才能說明問題。
接下來該關注什麼
種種跡象都傾向於將 Microsoft 視為一籃子AI賭注,而非單一賭注。因此,請追蹤各個組成部分,而非只看標籤:
- 雲端成長與AI營收能否跟上支出激增的步伐,或者利潤率是否會因支出領先而遭到壓縮。
- 下一季 Anthropic 與 OpenAI 的認列會朝哪個方向變動。若出現反轉,將顯示這些波動只是雜訊。
- 股價與先前高點之間的差距,可做為衡量AI樂觀情緒已消退多少的指標。
以上都不構成交易建議,而是一種解讀這家公司的方式。一個主題可能是對的,但其中某個具體的賭注卻可能是錯的,而門面上的標籤並不會告訴您哪個是哪個。
常見問題
這些是非現金會計調整,反映該季度對每項股權估值變化的評估。其中一項被重新估值上調,另一項則被下調。單一季度的調整本身並不能說明相關業務的實際表現。
僅憑接觸某一主題本身並不能說明太多問題。一家公司可能同時持有多項與同一趨勢相關的押注,而這些押注的走勢可能截然相反。真正重要的是,哪些具體押注正在獲利,哪些正在虧損。
Capex即資本支出,是公司用於長期資產(例如資料中心和晶片)的支出。其大幅上升之所以值得關注,是因為交易者希望看到這些支出轉化為持續的收入,而非僅僅是一場壓縮利潤率的一次性支出競賽。
請閱讀財報中的分部細項,而非僅看headline數字。觀察哪些部門正在成長、哪些正在虧損,以及市場的關注焦點在數個季度間如何在各部門之間轉移。