
五家銀行、一種黃金價格、五個不同的目標價
JPMorgan調降其黃金目標價,而其他銀行仍維持5,000美元以上的看漲立場。與其執著於單一數字,不如解讀整體預測差距。
Deriv 編輯團隊 · 2026年7月7日 · 4 分鐘閱讀

當分析師對同一資產在同一價格上公開產生分歧時,其目標價之間的落差本身就是一種訊息,它告訴您未來的不確定性有多高。
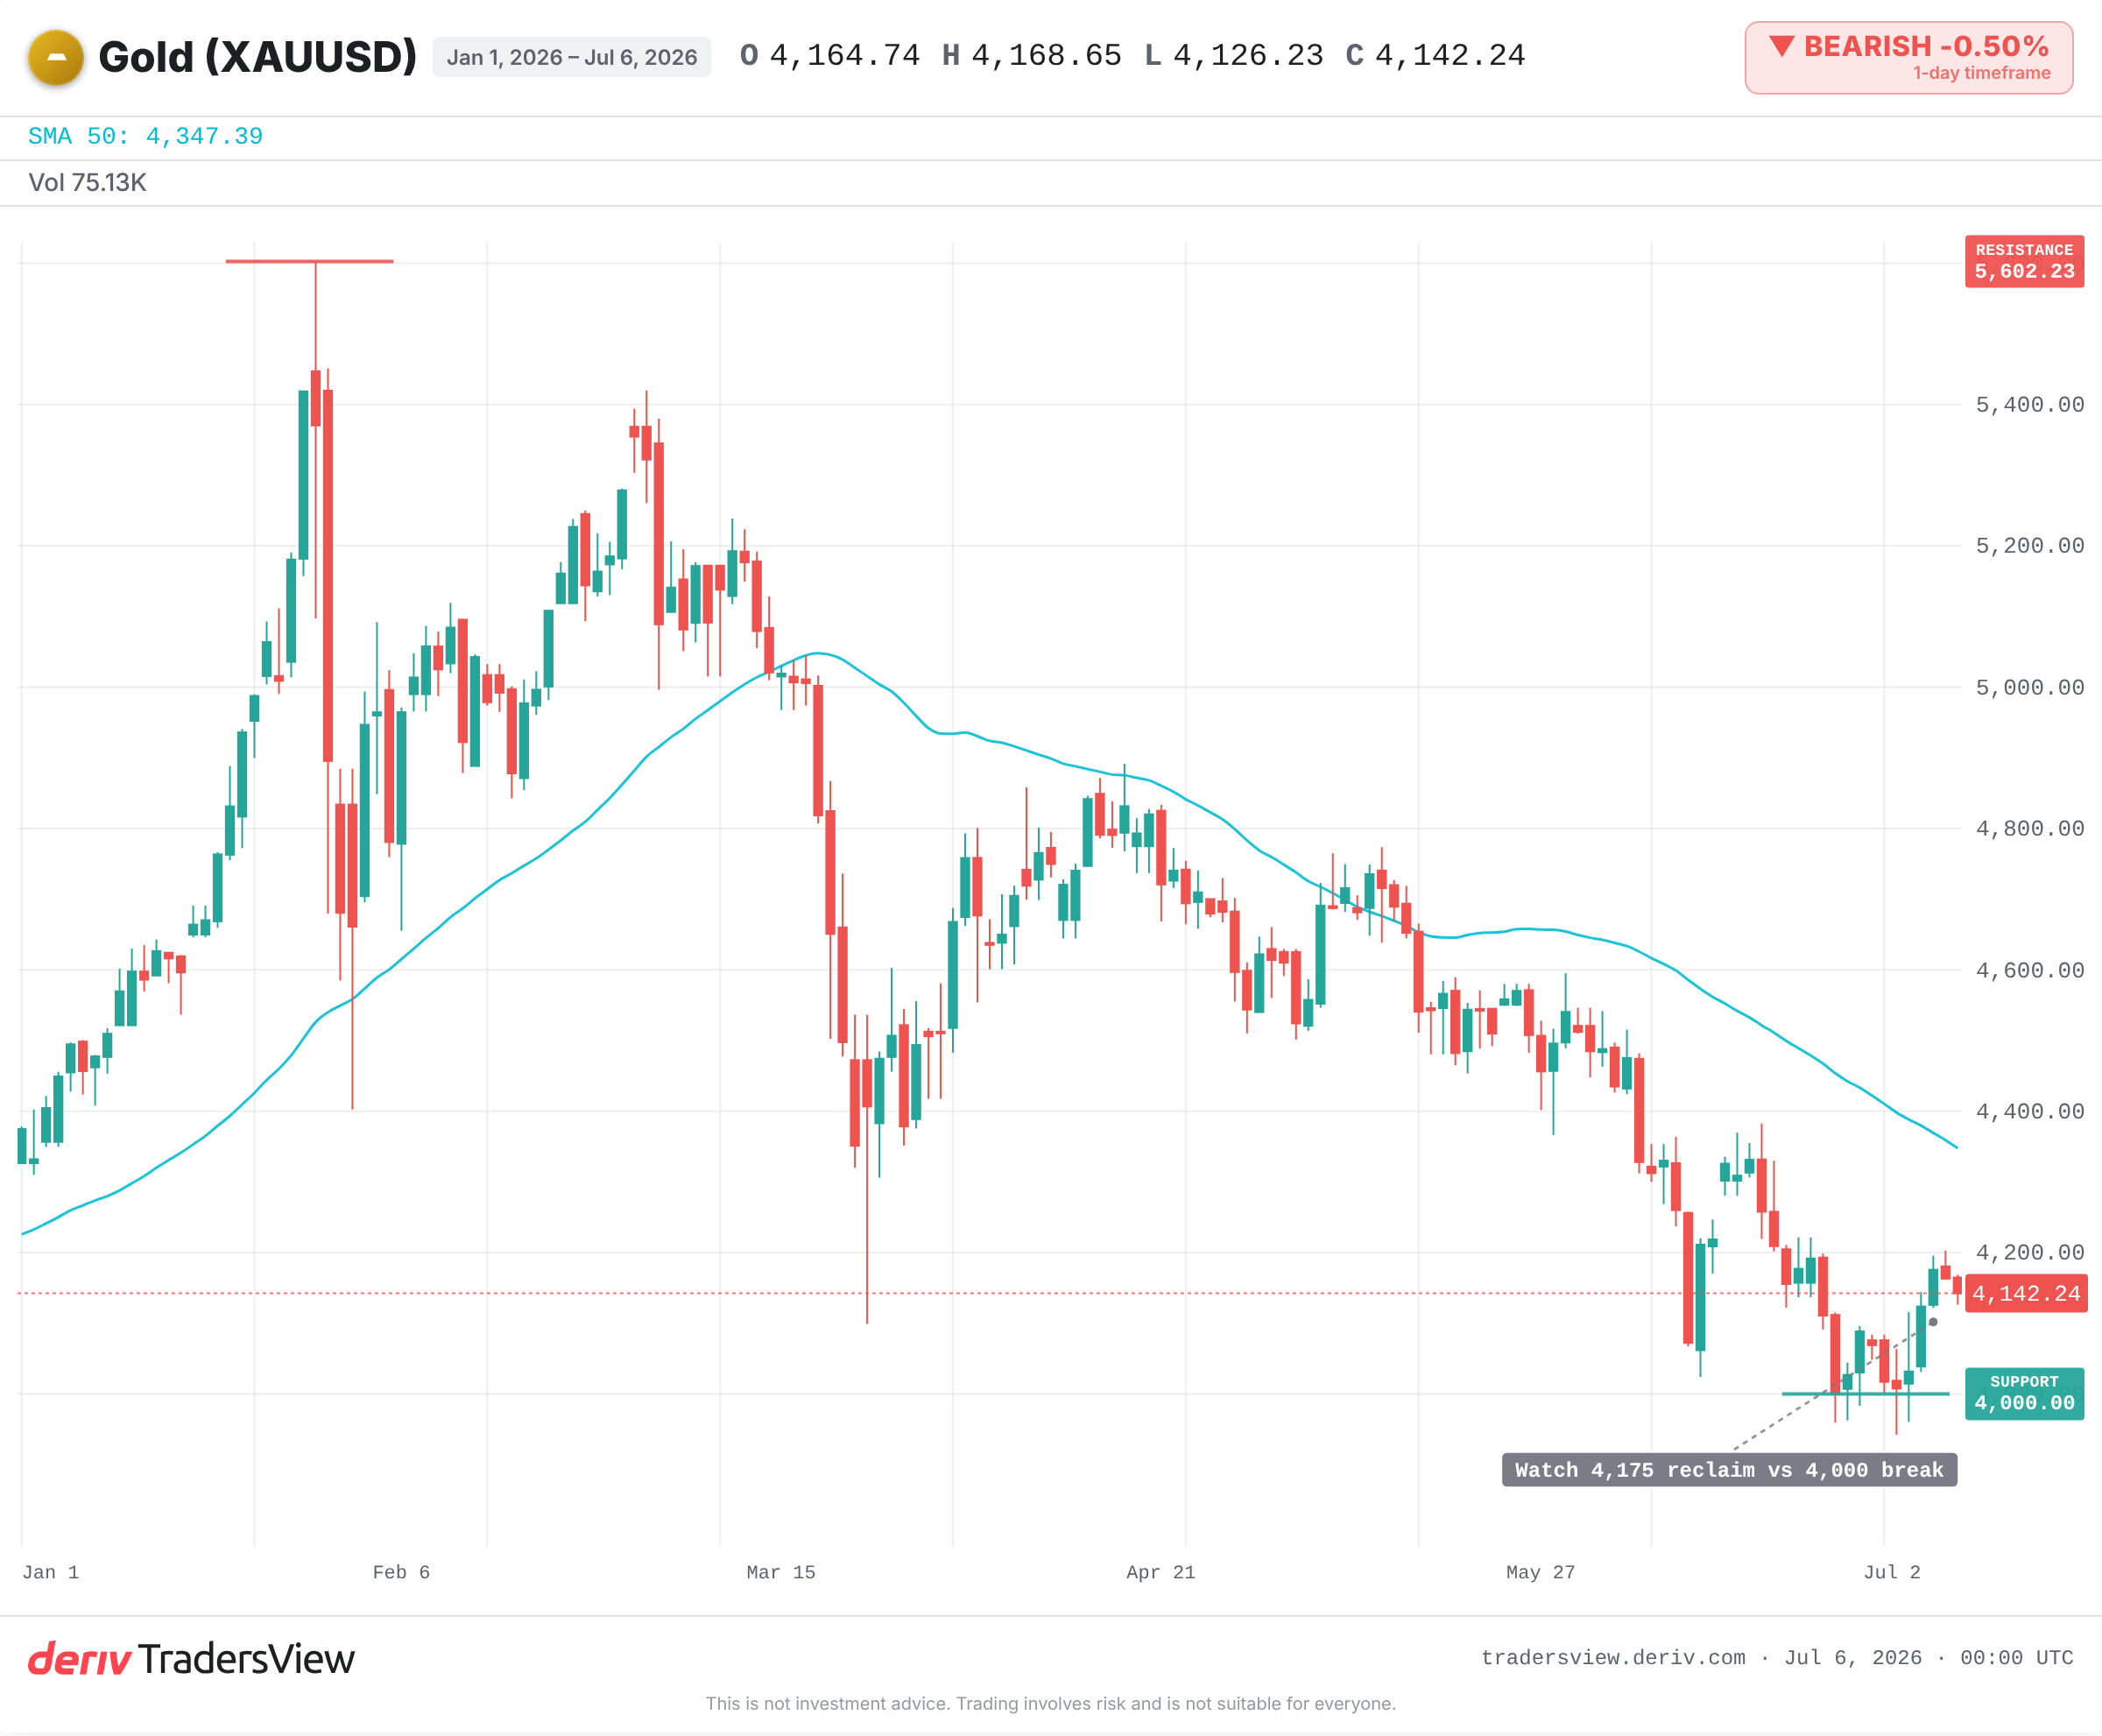
黃金正是目前的現成案例。現貨價格在2026年1月攀升至近5,500美元的高點後,目前徘徊在4,140美元左右。JPMorgan剛將其第四季目標價調降四分之一,而其他主要銀行則維持其看漲觀點不變。同樣的金屬、同一天,數字卻天差地遠。
為何一家銀行調降黃金目標價不代表崩盤訊號
表面上看來,JPMorgan轉為看跌,因此黃金正在見頂。但這樣的解讀在數學上是錯誤的。
JPMorgan修訂後的第四季目標價仍高於今日的現貨價格。從較高的數字調降至較低的數字,並非看跌的訊號,而是代表漲幅較先前預期小。將調降後的預測與賣出訊號混為一談,是初次接觸研究報告的人最常陷入的陷阱之一。
目標價是基於假設的推測,而非承諾
每個目標價都是根據多項輸入變數所建構:實質殖利率、實體需求以及央行購買量。只要改變其中一項輸入變數,數字就會隨之變動。JPMorgan在其調降報告中提及需求疲軟及實質殖利率上升。這只是機制在發揮作用,而非對黃金本身的最終定論。
因此,真正有用的問題從來不是「目標價是多少?」而是「是什麼假設改變了,才導致目標價變動?」回溯其背後原因,預測便從單純的指令變成了有價值的資訊。
預測值之間的差距究竟透露了什麼
看看今日表格上的範圍。JPMorgan是較為謹慎的一方。Goldman Sachs對2026年底的預測遠高於現貨價格。Standard Chartered、TD Securities和State Street則預測2027年會更高。OMFIF的一項調查發現,大多數央行預期到2027年中,金價將介於5,000美元至6,000美元之間,並有每月近60噸的穩定官方部門購買量作為支撐。
這是一個相當大的差距。這種差距並非需要解決的混亂現象,而是反映出未來有多大程度取決於無人能確切掌握的輸入變數。分歧的幅度正是不確定性的衡量指標,與其執著於單一數字,不如解讀整體範圍。
歷史告訴我們看漲黃金目標價一致湧現時代表什麼
分歧往往出現在重大走勢之前。黃金在2011年9月攀升至近1,900美元的高點,當時各銀行的目標價互相矛盾。隨後黃金在2015年前下跌約40%,而這波跌勢是大多數看漲者未曾預料到的。
在2020年8月創下突破2,000美元的紀錄後,預測者之間出現嚴重分歧。隨著實質殖利率上升,主張均值回歸的謹慎陣營在長達一年多的時間內都是正確的,儘管長期看漲論點後來依然成立。在2013年,實質殖利率預期上升迫使各銀行紛紛調降預測。JPMorgan現今所援引的,正是同一個實質殖利率機制在推動這波走勢。
謹慎立場的真正依據
謹慎的看法可能會進一步加深。若央行購買速度從目前的步調放緩,且實質殖利率持續攀升,那些預測5,000美元以上的看漲者,可能只是在延續一個早已見頂的趨勢。
能證明謹慎觀點正確的因素包括:ETF持續流出、美元走強、實質殖利率上升,以及官方部門購買量明顯下滑。黃金目前也在50日移動平均線以下交易,這是值得留意的近期看跌傾向。
除了單一數字外應關注的指標
- 實質殖利率,這是JPMorgan為其調降報告所引用的輸入變數。
- 美元,其走勢會對以美元計價的黃金造成壓力。
- 央行購買量,無論是維持在每月近60噸的水準,或是出現放緩。
- 現貨價格是否重新站回4,175美元附近的支撐位,或是跌破4,000美元關卡。
這個教訓的意義將持續超越本週。當具公信力的人士對同一價格意見分歧時,不要選邊押寶某位預測者,而應探究其分歧背後的原因,並將這種差距視為反映目前無人真正知曉答案的誠實寫照。
常見問題
這些預測是基於對實質殖利率、需求及央行購買量等假設所做的估算,而非對事實的預測。歷史顯示,預測經常未能預料到重大走勢,因此應將其視為情境假設,而非保證。
就近期而言,實質殖利率與美元往往佔主導地位。當實質殖利率上升或美元走強時,無論長期需求故事如何,以美元計價的黃金通常都會承受壓力。
央行購買黃金是為了分散儲備,避免過度集中於單一貨幣,同時持有一項不存在交易對手風險的資產。穩定的官方部門購買量,一直是支撐許多看漲預測的關鍵因素。
不一定。價格低於50日移動平均線僅代表近期出現看跌傾向,並非確定會下跌。這只是眾多輸入因素之一,若價格重新站回該水準,這項訊號便會隨之減弱。