
黃金不產生任何收益,那麼究竟是什麼決定其價格?
黃金不支付利息,因此其價格追蹤美元與實質殖利率的走勢。這就是為何即使通膨疑慮再起,避險資產仍可能下跌。
Deriv 編輯團隊 · 2026年7月8日 · 3 分鐘閱讀

黃金本身沒有殖利率,因此其價格是兩股對立力量的計分板:美元與實質利率。當兩者同時走強時,黃金往往下跌,無論長期看漲論述聽起來多麼具說服力。
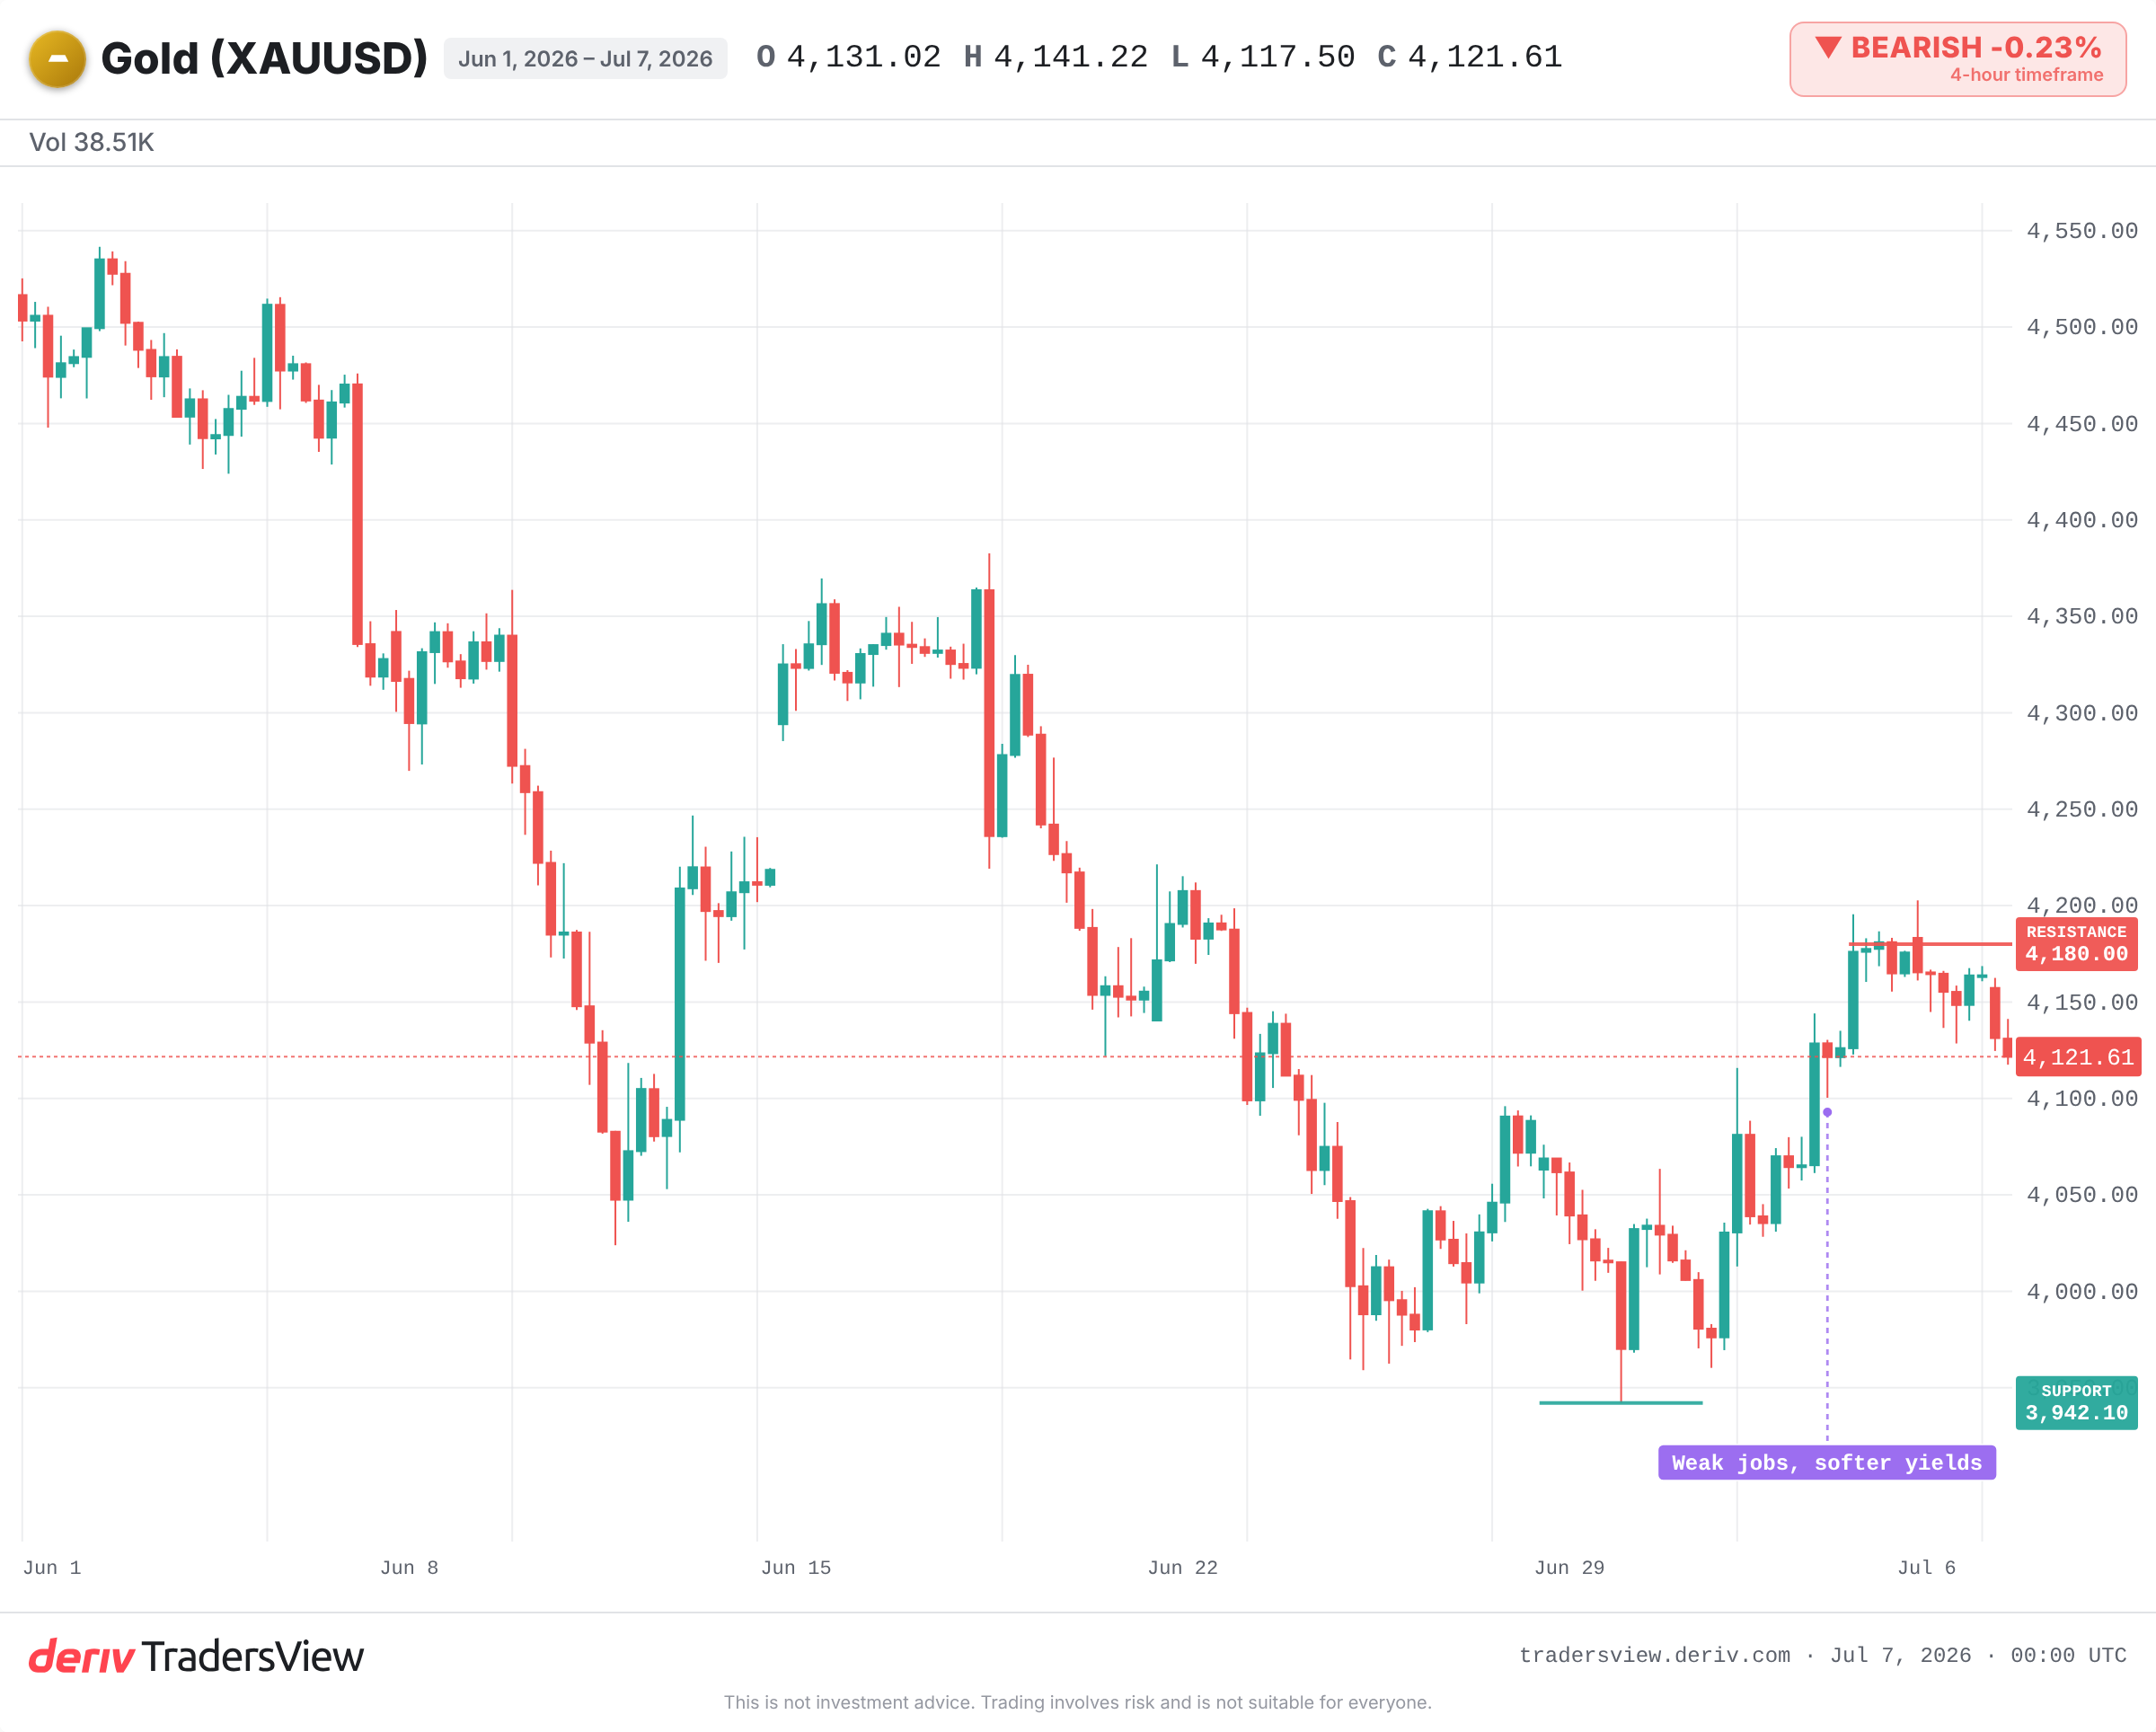
您現在就能親眼見證這一現象。黃金連續第二個交易時段回落,在 4,120 美元低位附近交易,因 Treasury yields 走強且美元維持強勢。金屬並非因為多頭論述破滅而走弱,而是因為持有它的成本變得更高了。
為何美元走強與殖利率上升會拖累黃金下跌
黃金不支付利息。美國 Treasury 債券則會。因此兩者爭奪同一批謹慎資金。
當實質殖利率(扣除通膨後的報酬)上升時,相較於只是靜置不動的金屬,債券開始顯得更具吸引力。持有黃金的成本隨之上升,資金便轉移出場。更強勢的美元則帶來第二股推力,因為黃金以美元計價,美元走強會讓其他人覺得黃金變得更昂貴。
這就是整個運作機制:黃金與殖利率競爭,當殖利率勝出時,黃金便落敗。這也是為何即使通膨疑慮再起,「避險資產」仍可能下跌。單靠通膨疑慮並不足夠,真正重要的是通膨減去您原本可以賺取的利率。
從 3,941 美元的來回走勢
看看近期的走勢路徑。隨著美元走強,黃金在 6 月底跌至七個月低點,接近 3,941 美元。隨後美國 6 月就業數據疲弱公布,近期升息機率降低,金屬隨即反彈突破 4,100 美元。
黃金在 50% 回檔位置(約 4,180 美元)遇阻並停滯。殖利率與美元再度企穩後,黃金回落至 4,120 美元附近。
同樣的資產、同樣的一週,卻出現兩個方向。驅動因素從來不是黃金自身的故事,而是殖利率與美元是上升還是下降。
歷史是否支持殖利率連動的說法?
確實如此,而且反覆驗證。在 2013 年的縮減恐慌(taper tantrum)期間,市場預期 Federal Reserve 將放緩購債,實質殖利率飆升。儘管通膨疑慮依然存在,黃金當年仍大幅下跌。
2022 年的升息週期則印證了雙向走勢。美元升至二十年高點,實質殖利率明顯轉正。即使通膨來到 40 年高點,黃金仍從 2,000 美元上方滑落至 1,620 美元附近。隨後,一旦美元與殖利率見頂,黃金隨即反彈。這套機制反向運作時同樣清晰可見。
支撐下跌的底部
也有合理的另一面。結構性需求有時能暫時凌駕於殖利率的影響之上。
持續的央行購金與避險資金流動,即使在宏觀環境看似不利的情況下,仍為黃金築起了底部。這也是為何此次回檔仍穩穩守在 6 月低點之上,而非跌破其下。
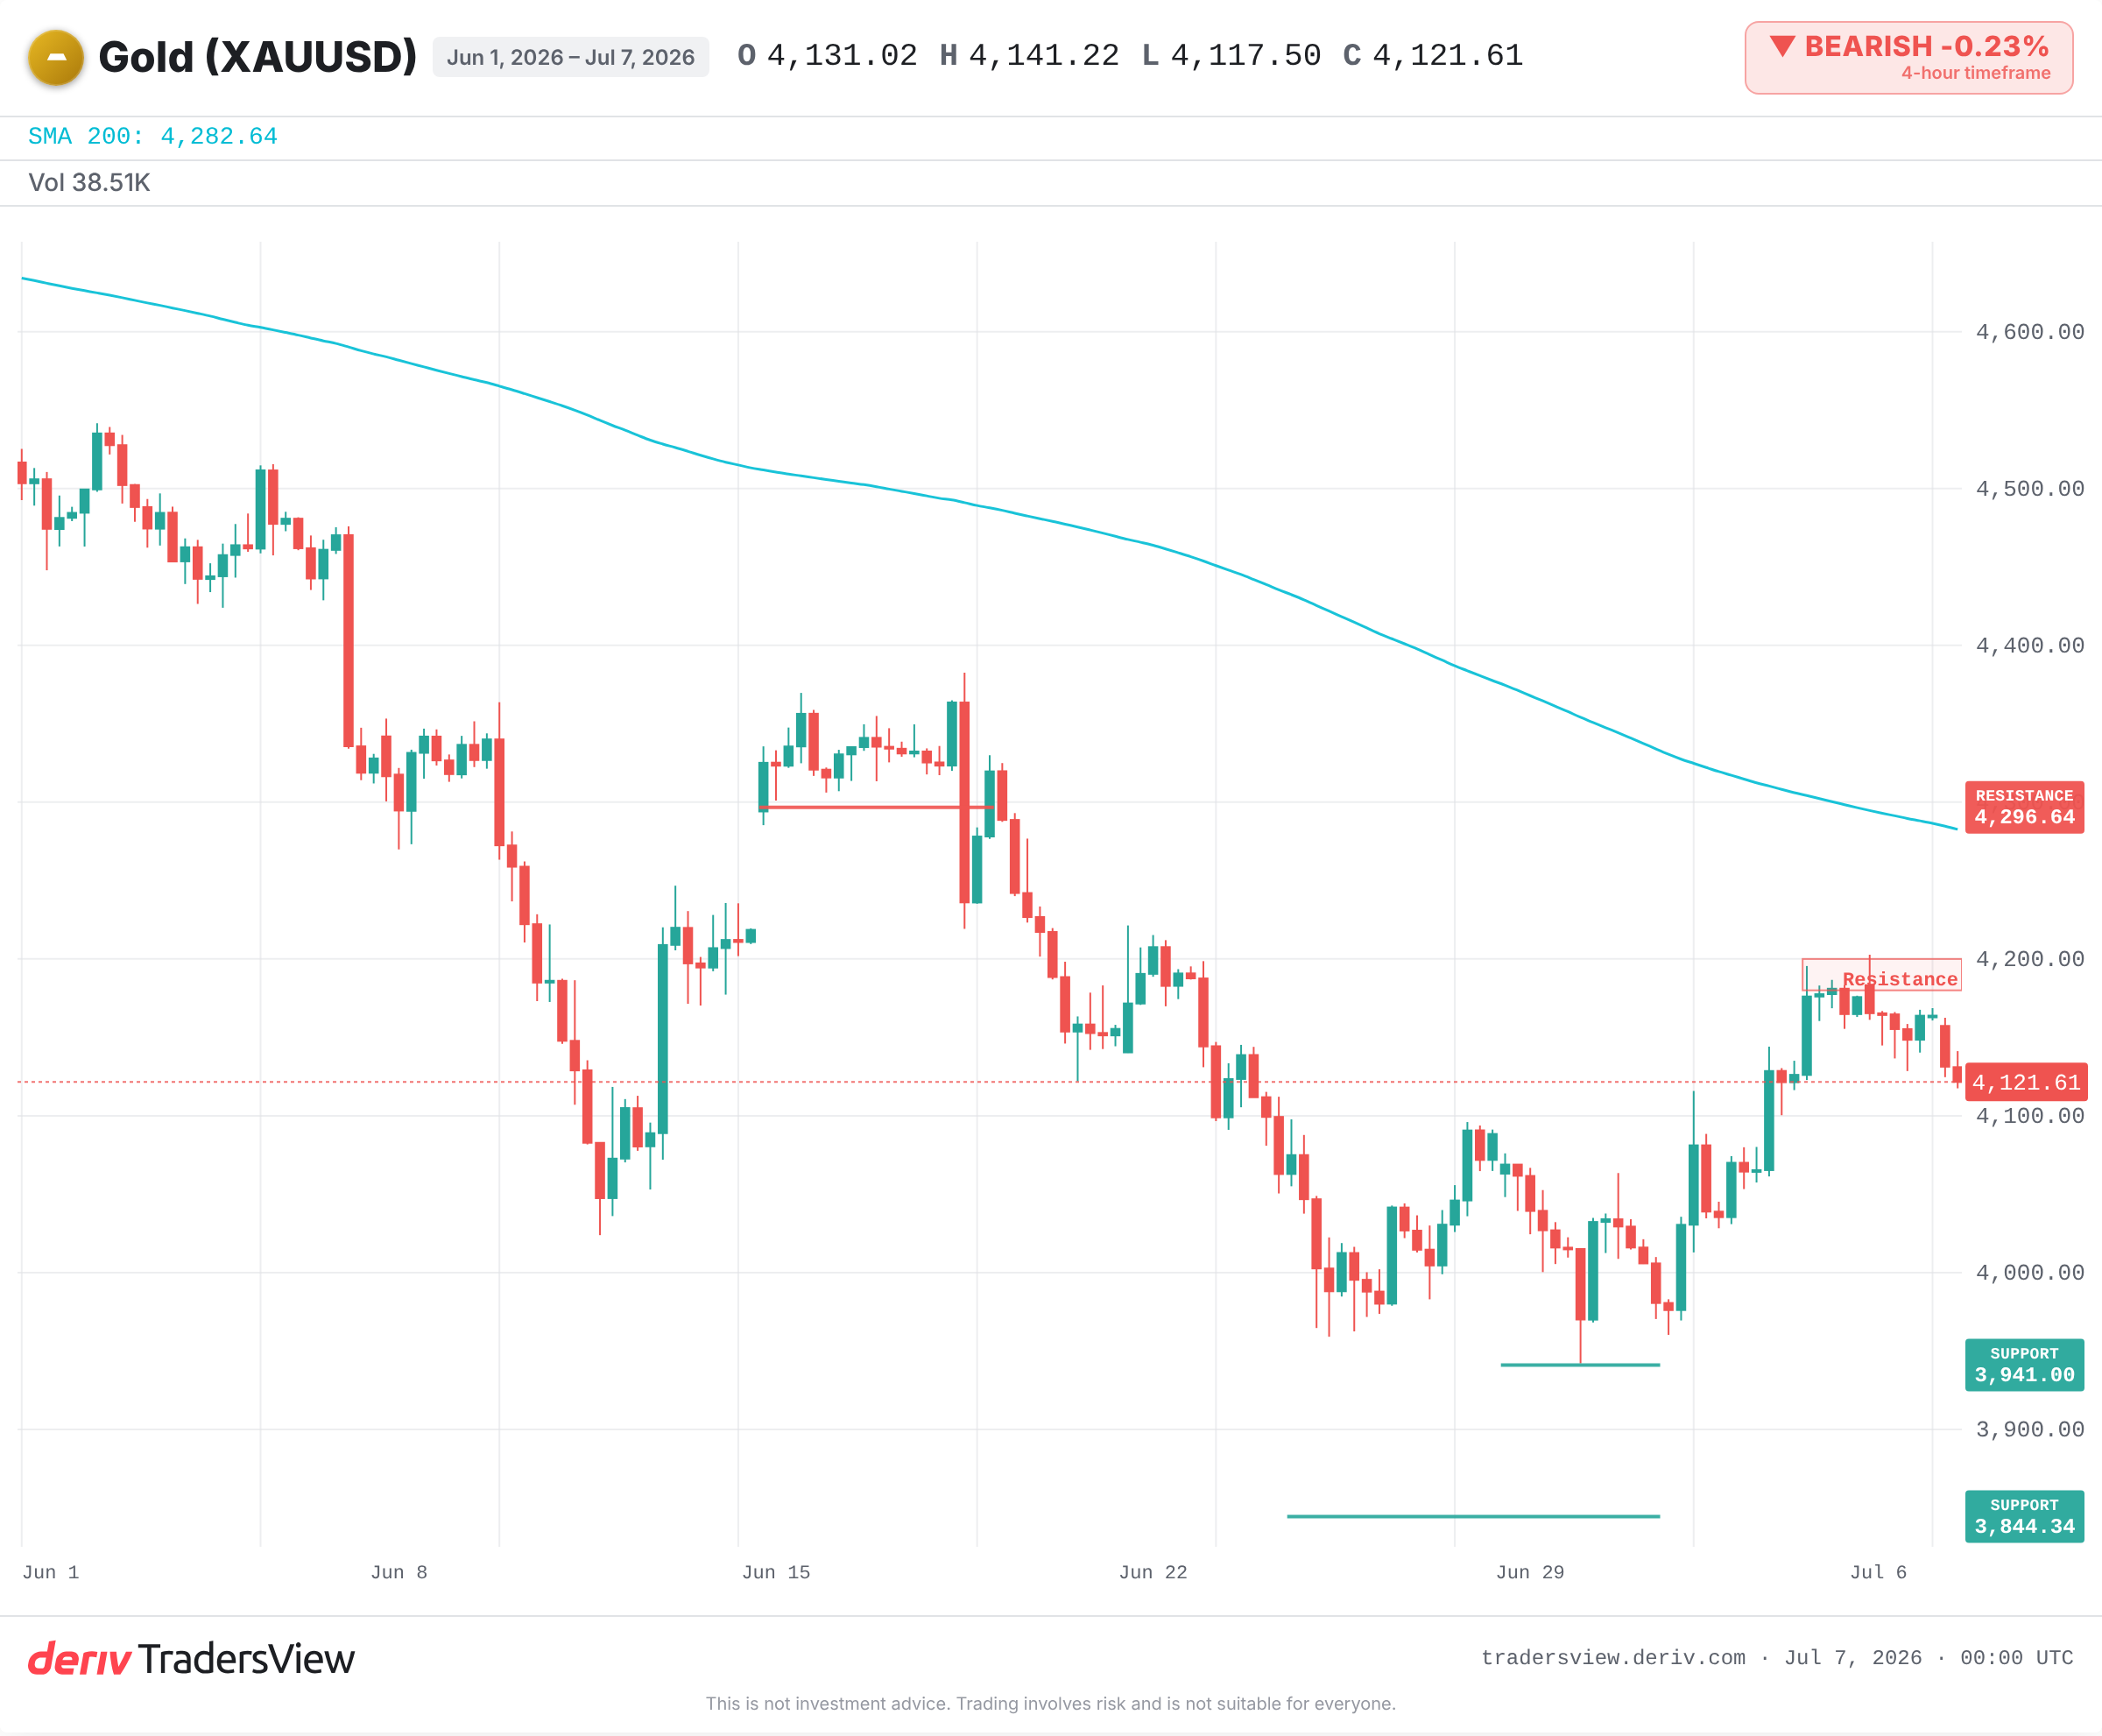
看跌的判斷只有在美元與實質殖利率持續走強時才成立。倘若本週 FOMC 會議紀錄傳達出鴿派訊號,或是成長動能走弱、殖利率回落,同樣的機制便會反轉。黃金有望重新推升至 4,180 至 4,296 美元的壓力區間。
接下來需留意什麼
- FOMC 會議紀錄中有關降息時機的訊號,這將牽動實質殖利率。
- 實質(經通膨調整後)Treasury 殖利率與美元的走向。
- 價格是否守在 4,180 至 4,200 美元壓力位下方,或是突破 50 日均線。
- 先前 3,941 美元低點與 3,844 美元附近的支撐;一旦明確跌破,將預示更深的下行空間。
交易存在風險,本文僅為分析,並非建議。但這個框架具有持久性:當黃金出現波動時,請先檢視美元與實質殖利率。多數時候,故事的劇本早已由它們寫下,黃金只是後來者。
常見問題
實質利率是扣除通膨後的收益率,因此能反映持有債券的真實回報。當實質利率上升時,支付利息的資產表現會優於不產生任何收益的金屬,因此黃金往往會走弱。
單純的通膨並不能推升黃金價格。真正重要的是通膨率減去您原本可賺取的利率。若央行升息速度快於通膨,實質收益率便會上升,黃金即使在通膨高企時也可能下跌,正如 2022 年所發生的情況。
是的。央行持續購金會帶來穩定的需求,即使在美元與收益率走強時,仍能為黃金價格提供支撐。這種購買行為鮮少能單獨逆轉趨勢,但能緩和價格下跌的幅度。
黃金以美元計價,因此美元走強會使使用其他貨幣的買家購買成本上升,進而抑制需求並對價格造成壓力。美元走弱則會產生相反的效果。