
黃金跌破USD 4,000:反彈失敗,接下來會如何?
黃金下跌至約USD 3,880,金屬與股票同步遭拋售,儘管收益率已走軟。以下是將強化或削弱此次下行走勢的關鍵價位。
作者 Prakash Bhudia · 全球交易策略師與技術市場專家
2026年11月2日 · 5 分鐘閱讀
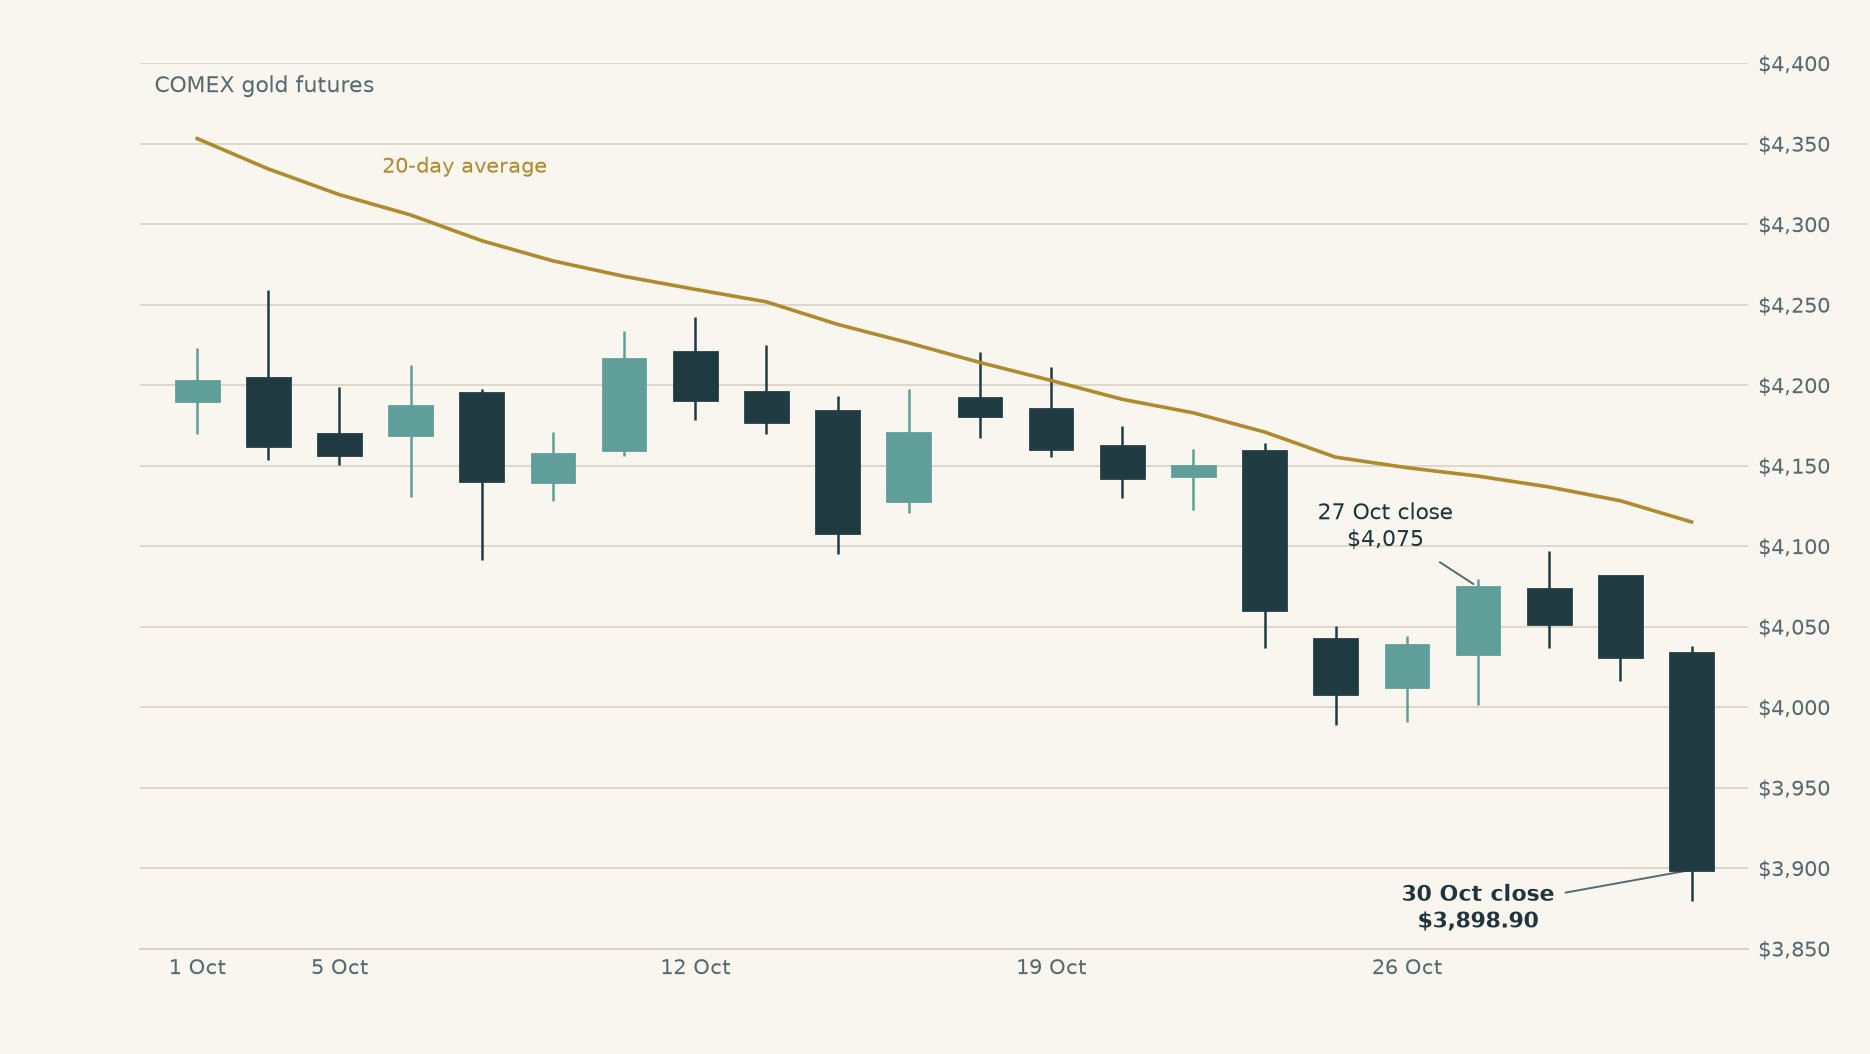
反彈並未維持。在 先前的分析中,3,976美元至4,000美元是需要關注的底部。黃金曾回升至此水準以上,但在週五大幅下跌, 現貨報價約為3,880美元 ,時間為美國交易時段尾盤。下行情境已經成形。下一個問題是,舊有的底部是否會變成壓力。
此次下跌的範圍比黃金更廣:儘管美元和Treasury yields有所回落,金屬和股票仍遭到拋售。 持續的通膨有助於解釋黃金所面臨的艱難背景,但這並不能單獨解釋週五的拋售。
通膨使黃金陷入脆弱境地,而拋售壓力則蔓延得更廣。
Fed 週三將政策利率維持在3.75%至4.00%之間,但有兩名委員希望升息25個基點。週四公布的 通膨數據 顯示,依Fed偏好採用的PCE指標計算,消費者物價年增率為3.6%;若排除食品與能源,則為3.1%。
對於不支付利息的資產而言,這是一個令人不安的背景。油價上漲可能使通膨維持高位,並使Fed更難降息。週五,油價再度上漲2.1%。但 Fed並未升息,而當天市場收益率卻下跌: 十年期Treasury yield從4.98%降至4.94%,而其經通膨調整後的對應數值則從2.63%降至2.60%。
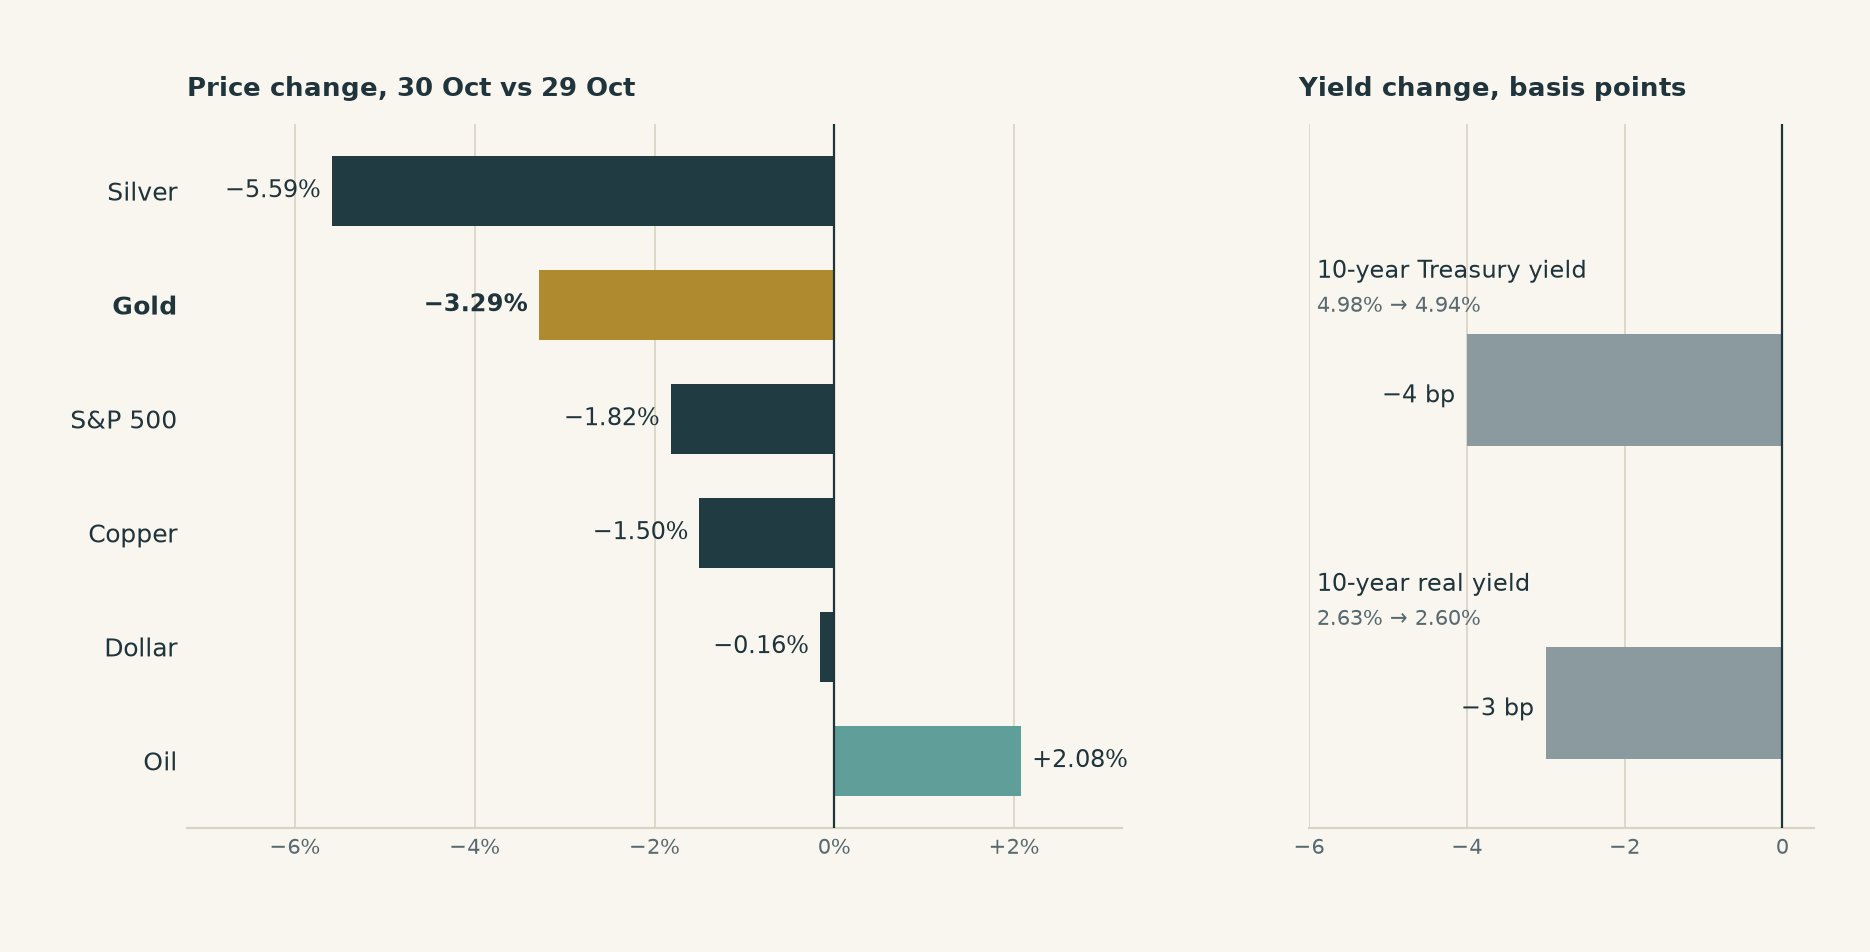
依本系列文章先前所採用的美元與實質收益率框架來看,兩者的變動方向通常都被視為有利於黃金,但黃金仍然下跌。白銀下跌5.6%,銅下跌1.5%,S&P 500則下跌1.8%。 廣泛的風險降低比全新的美元與利率衝擊更能準確描述週五的市況。 這並非強制平倉或特定賣方所致的證據。
最新的基金數據並未解答這個問題。GLD的持倉量從10月23日至29日幾乎沒有變化,僅減少0.57公噸。截至10月27日(週二)當週,期貨基金經理人增加了1,356份淨多頭合約。這兩項觀察結果均未反映週五的拋售狀況。證據支持此次為廣泛性拋售,但並未指出拋售的始作俑者。
舊有的底部現已成為回升測試的關鍵
黃金已跌破4,000美元與先前分析中所提及的3,939美元參考水準。這改變了這兩個水準的角色:現在它們已成為回升過程中必須重新突破的水準。 重新測試 指的是價格重新回到已突破的水準,以檢驗買方能否重新奪回該水準,或賣方能否令反彈回落。
| 現貨黃金區間 | 什麼情況會改變局勢 |
|---|---|
| $3,850– $3,860 | 此區間大約位於先前3,856美元歷史參考水準附近。若能在此守穩,將可減緩下跌速度。若持續在此水準以下交易,下一個值得關注的水準將是3,800美元這個整數參考位,但這並非已確立的底部。 |
| $3,939 | 第一個回升參考水準。若能重新站上此水準,將可收復部分失地,但黃金價格仍會低於舊有底部。 |
| $3,976– $4,000 | 此為核心測試區間。若回升至此區間以上且能挺過回檔,將削弱此次破位下跌的格局;若反彈在此遭拒,則會強化此格局。 |
| $4,055– $4,060 | 這是先前的回升參考水準,也接近10月27日的現貨觀察水準。若能突破此水準,將可逆轉更多最近的下跌走勢。 |
破位下跌仍需後續走勢確認
先前針對黃金突破的研究發現,在20日向下突破後的第十個交易日,價格走低的比例為 44%,而一般交易日後的比例則為47%。 此項測試針對的是收盤價跌破先前20日低點的情況,並非特定於這個4,000美元的水準。其中的啟示在於,應持續觀察是否出現賣壓延續,而非假設每次突破都會自行持續走低。
下一項重要的美國排定公布數據為 11月6日(週五)公布的就業報告。請留意黃金對此的反應,並同步觀察美元與實質收益率的變化。若收益率再度回落,而黃金仍無法回升,則僅靠降息並不足以讓買方重新進場。相較於大跌後的短暫反彈,持續重新站回4,000美元將是更具說服力的回升證據。
此疲弱趨勢現已跌破舊有的底部。 若反彈在4,000美元下方失敗,賣方將持續主導局勢;若能重新站回並維持此水準,則將對此判斷提出挑戰。若跌破3,850美元至3,860美元,下一個問題便是買方是否會在3,800美元附近出現。
資料來源、日期與計算說明
價格截止時間:2026年10月30日(週五)。約3,880美元的現貨報價來自 Kitco美國交易時段尾盤報告,並非官方現貨收盤價。主圖使用 Yahoo的COMEX黃金期貨系列數據;現貨與期貨觀察數據並未拼接混用。每日百分比變動均以收盤價對收盤價計算。跨市場同步變動描述了此次拋售的現象,但並未確立其成因。
收益率:US Treasury 名義 與 實質 十年期平價收益率。週五變動分別為−4個與−3個基點。實質收益率指的是抗通膨Treasuries的收益率。
持倉與倉位: SPDR Gold Shares 歷史數據:10月23日為1,041.65公噸,10月29日為1,041.08公噸,為取得資料時最新可得的觀察數值。 CFTC拆分後期貨專項報告:10月20日至27日期間,基金經理人淨多頭合約數由104,206份增加至105,562份。淨多頭指的是多頭合約數減去空頭合約數。週二的倉位數據無法確立週五的交易活動狀況。
水準說明:3,939美元與3,856美元沿用先前分析中的歷史現貨參考水準,屬於觀察數值,並非保證支援位。4,055美元為先前的回升參考水準,而Deriv XAUUSD在10月27日的本地觀察數值為4,060.95美元。3,800美元為整數水準,並非經回測驗證的目標位。歷史現貨參考水準與期貨圖表價格分別標示。
歷史比較:現有的 2011 年至 2026 年 10 月 15 日研究使用了 198 個下行突破訊號,以及 4,083 個符合條件的一般日期,並有十個未來交易日可供分析。這些是價格結果,而非交易獲利率;觀察期間可能重疊。本後續報告並未新增交易回測。
公開來源快照與計算結果已於 2026 年 11 月 1 日儲存。先前的市場報告維持不變。
本內容並非針對歐盟居民。所引用的表現數據僅反映過去表現,過去表現並不保證未來表現,也不能作為未來表現的可靠指標。