
当 Google 向供应商做出承诺时,股票就会重新估值
Google 的芯片交易让 Marvell 股价飙升。以下是为何一个大买家能让整个供应商重新估值,以及这份认股权证的细则究竟意味着什么。
Deriv 编辑团队 · 2026年8月20日 · 3 分钟阅读

当一个大买家向供应商做出承诺时,市场重新定价的是供应商的整个未来,而不仅仅是这笔新订单。这正是 Google 就深化定制芯片合作关系而向 Marvell Technology 发放数十亿美元认股权证时所发生的情况。Marvell 的股价应声大涨。这一涨幅的背后,与当前的销售额关系不大,而与该交易所暗示的多年订单息息相关。
为何一次设计中标能让整个业务重新估值
零部件供应商的生存依赖于其客户名单。一旦锁定一个锚定买家,前景就会从充满希望转变为清晰可见。投资者不再只为本季度的营收定价,而是开始为未来数年的既定订单流定价。
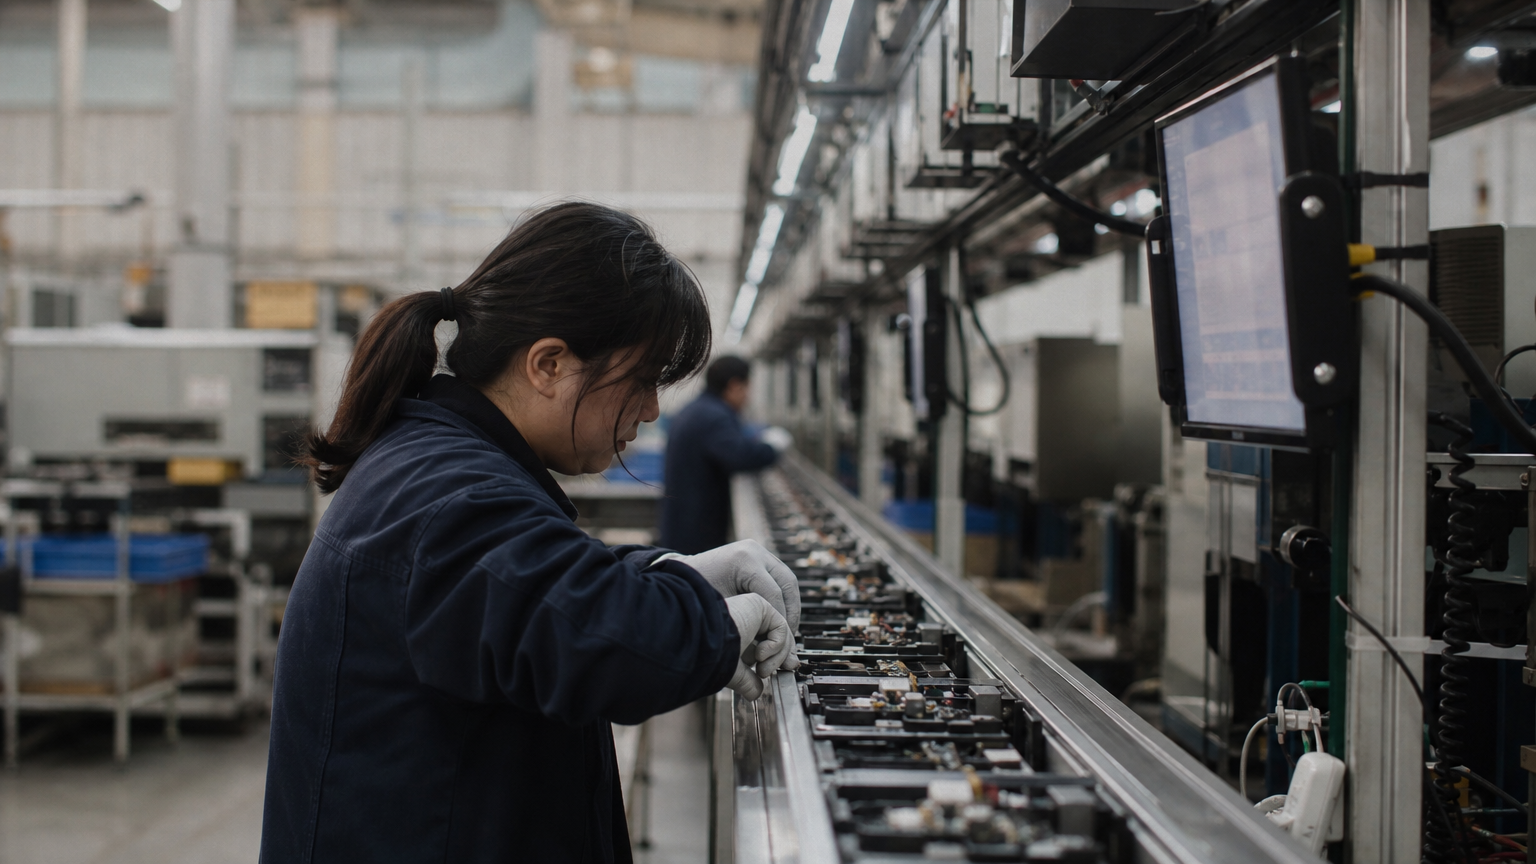
市场买入的是订单流,而非单笔订单。一笔承诺在 2033 年前持续复购的交易,会改变供应商预测的整体格局。这正是为何股价涨幅远超任何单一合同本身所能证明的合理幅度。
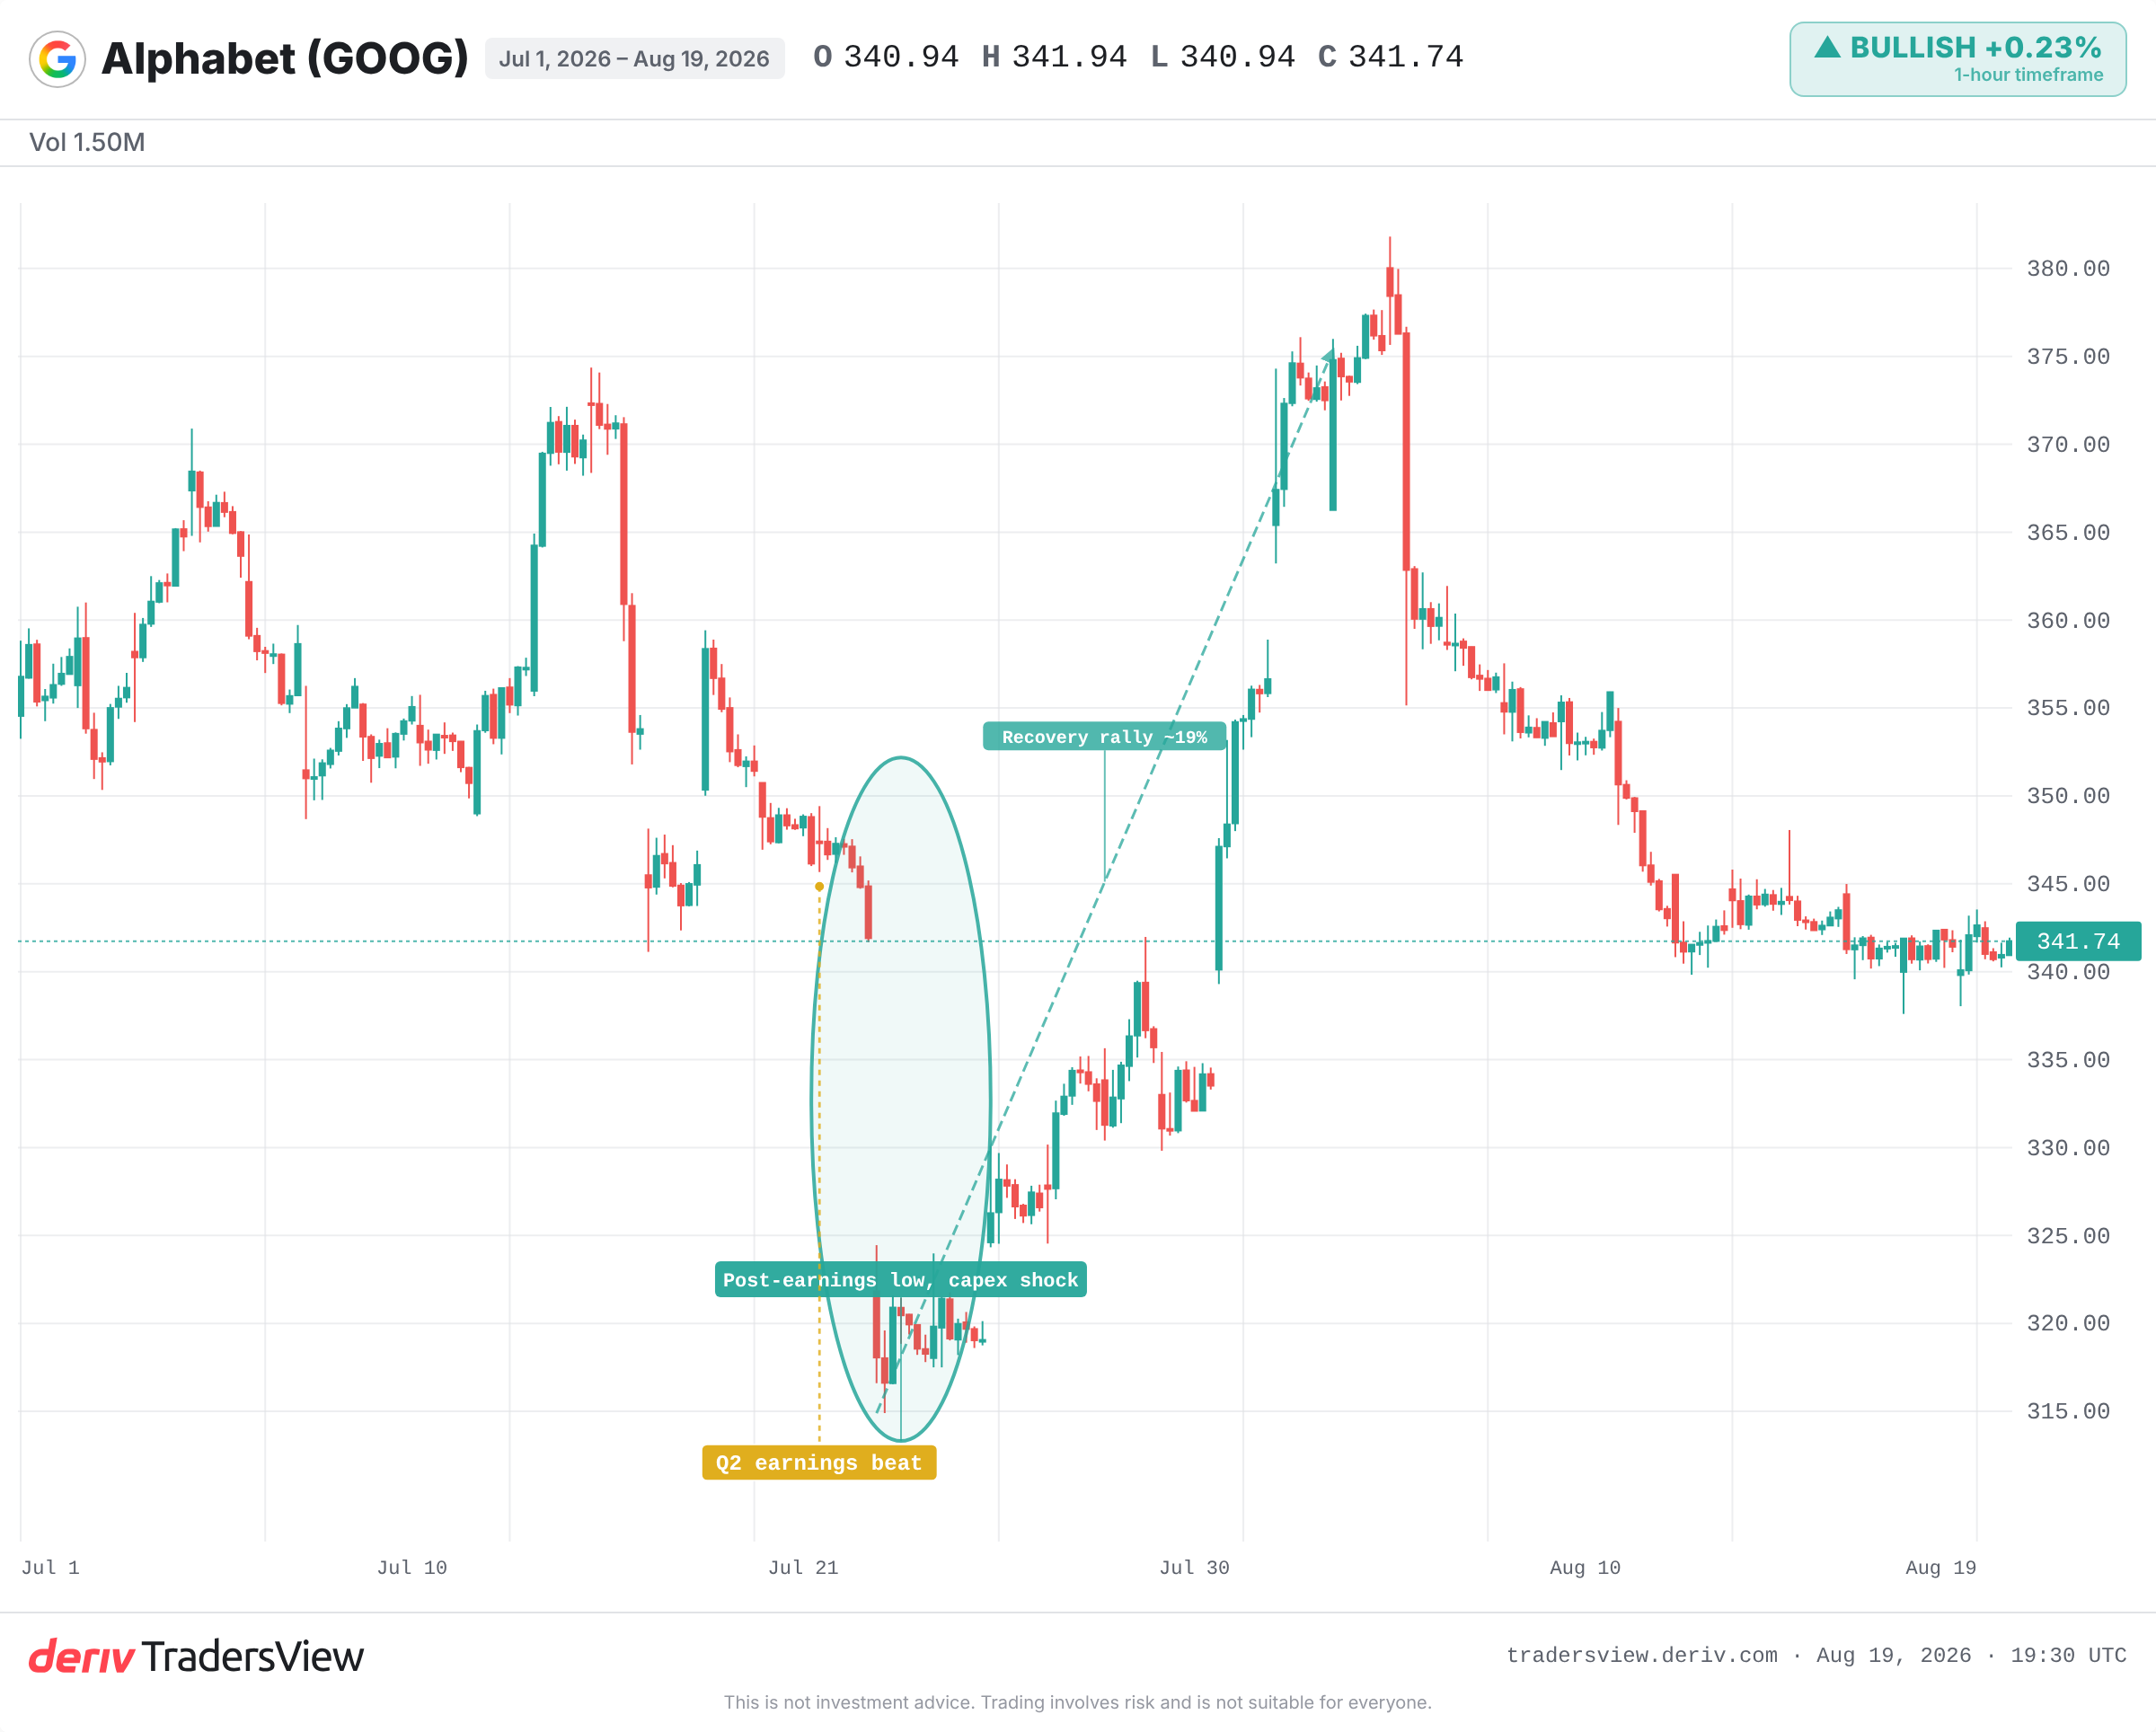
Nvidia 与 Broadcom 的范本
这种模式在 AI 硬件领域并不陌生。自 2023 年起,随着 Microsoft、Meta 和 Google 将 GPU 订单集中投向 Nvidia 的芯片,Nvidia 的估值大幅重估。市场当时定价的是未来数年超大规模云服务商的资本支出,而非一次交付。
Broadcom 也与 Google 在定制芯片上建立了同样的支柱关系。这种双向性很快显现:Broadcom 在 Marvell 消息公布后股价下跌,因为竞争对手从同一买家手中抢占份额,会威胁到自身的订单流。
双刃剑效应
对锚定客户的依赖,既是优势也是风险,二者并存。苹果的供应商在拿到设计中标后股价会大幅上涨。而当苹果削减订单或引入第二供货源时,这些同样的公司股价也会大跌。
集中度在上行时能推高股价,在下行时也会拖累股价。Marvell 如今更依赖单一买家。如果该买家放缓支出、启用多供货源,或将相关工作转为自行承担,上行空间就会迅速收窄。
要关注归属条款,而非标题数字
乐观的解读会将该认股权证视为一笔有保证的意外之财。但事实并非如此。其中大部分只有在 Google 在 2033 财年前实现大额定制芯片营收增量目标时才会归属。
因此,标题中的数字只是一个上限,取决于未来数年的采购情况。它是一个目标,而非到手的现金。此外,若该认股权证被行权,还会稀释现有股东的权益,这是对所承诺收益的一项实际成本。
接下来需要关注什么
就短期信号而言,证据偏向看涨:一个大买家做出承诺,确实是一种真实的信心投票。但能否持续,取决于执行情况。
- Google 是否真正达成触发归属条件的营收里程碑。
- Broadcom 的应对,以及 Google 在供应商之间转移芯片份额的任何迹象。
- 来自 Alphabet、Microsoft、Meta 和 Amazon 的 AI 资本支出指引,这是整个订单流的根基所在。
- Google 是否有将更多芯片设计转为自行承担的举动。
供应商的未来,由其客户书写。当一个大买家做出承诺时,请关注条款与集中度,而不只是标题数字。
常见问题
认股权证赋予持有人在特定期限内以固定价格购买股票的权利。在客户交易中,买方通常只有在达到采购或营收目标时才能获得认股权证,这使赔付与未来订单挂钩,而非前期付款。
Broadcom向同一买方供应定制芯片。竞争对手赢得或扩大与该客户的合作份额,会威胁到Broadcom自身未来的订单流,因此市场在提振份额增长供应商的同时,下调了Broadcom的估值。
两者皆有可能。一个坚定的核心客户能带来可见的、重复性的营收,从而推动股票估值上调。但同样的依赖性也意味着,一旦该买方削减订单、引入第二家供应商或将工作转为内部处理,股票可能会大幅下跌。
如果认股权证被行使,将发行新股,使所有权和收益分摊到更多股份上。这种稀释对当前股东而言是实实在在的成本,应与该交易预期带来的营收进行权衡。