
日本央行加息真的会压低USD/JPY吗?
USD/JPY跟随Fed与日本央行之间的利差变动。为何9月的BoJ加息可能提振日元,或已被市场消化。
Deriv 编辑团队 · 2026年8月14日 · 4 分钟阅读

USD/JPY押注的是一件事:Fed支付的利率与日本央行支付的利率之间的差距。当这一差距收窄时,日元往往走强,USD/JPY随之下跌。这正是为何整个美元兑日元交易现在都取决于一个日期,即BoJ在9月17-18日召开的会议。
为何是利差而非单一央行决定美元兑日元走势
货币对反映的是相对价格。其走势取决于两国利率路径之间的差异,而非孤立地看某一家央行的动向。
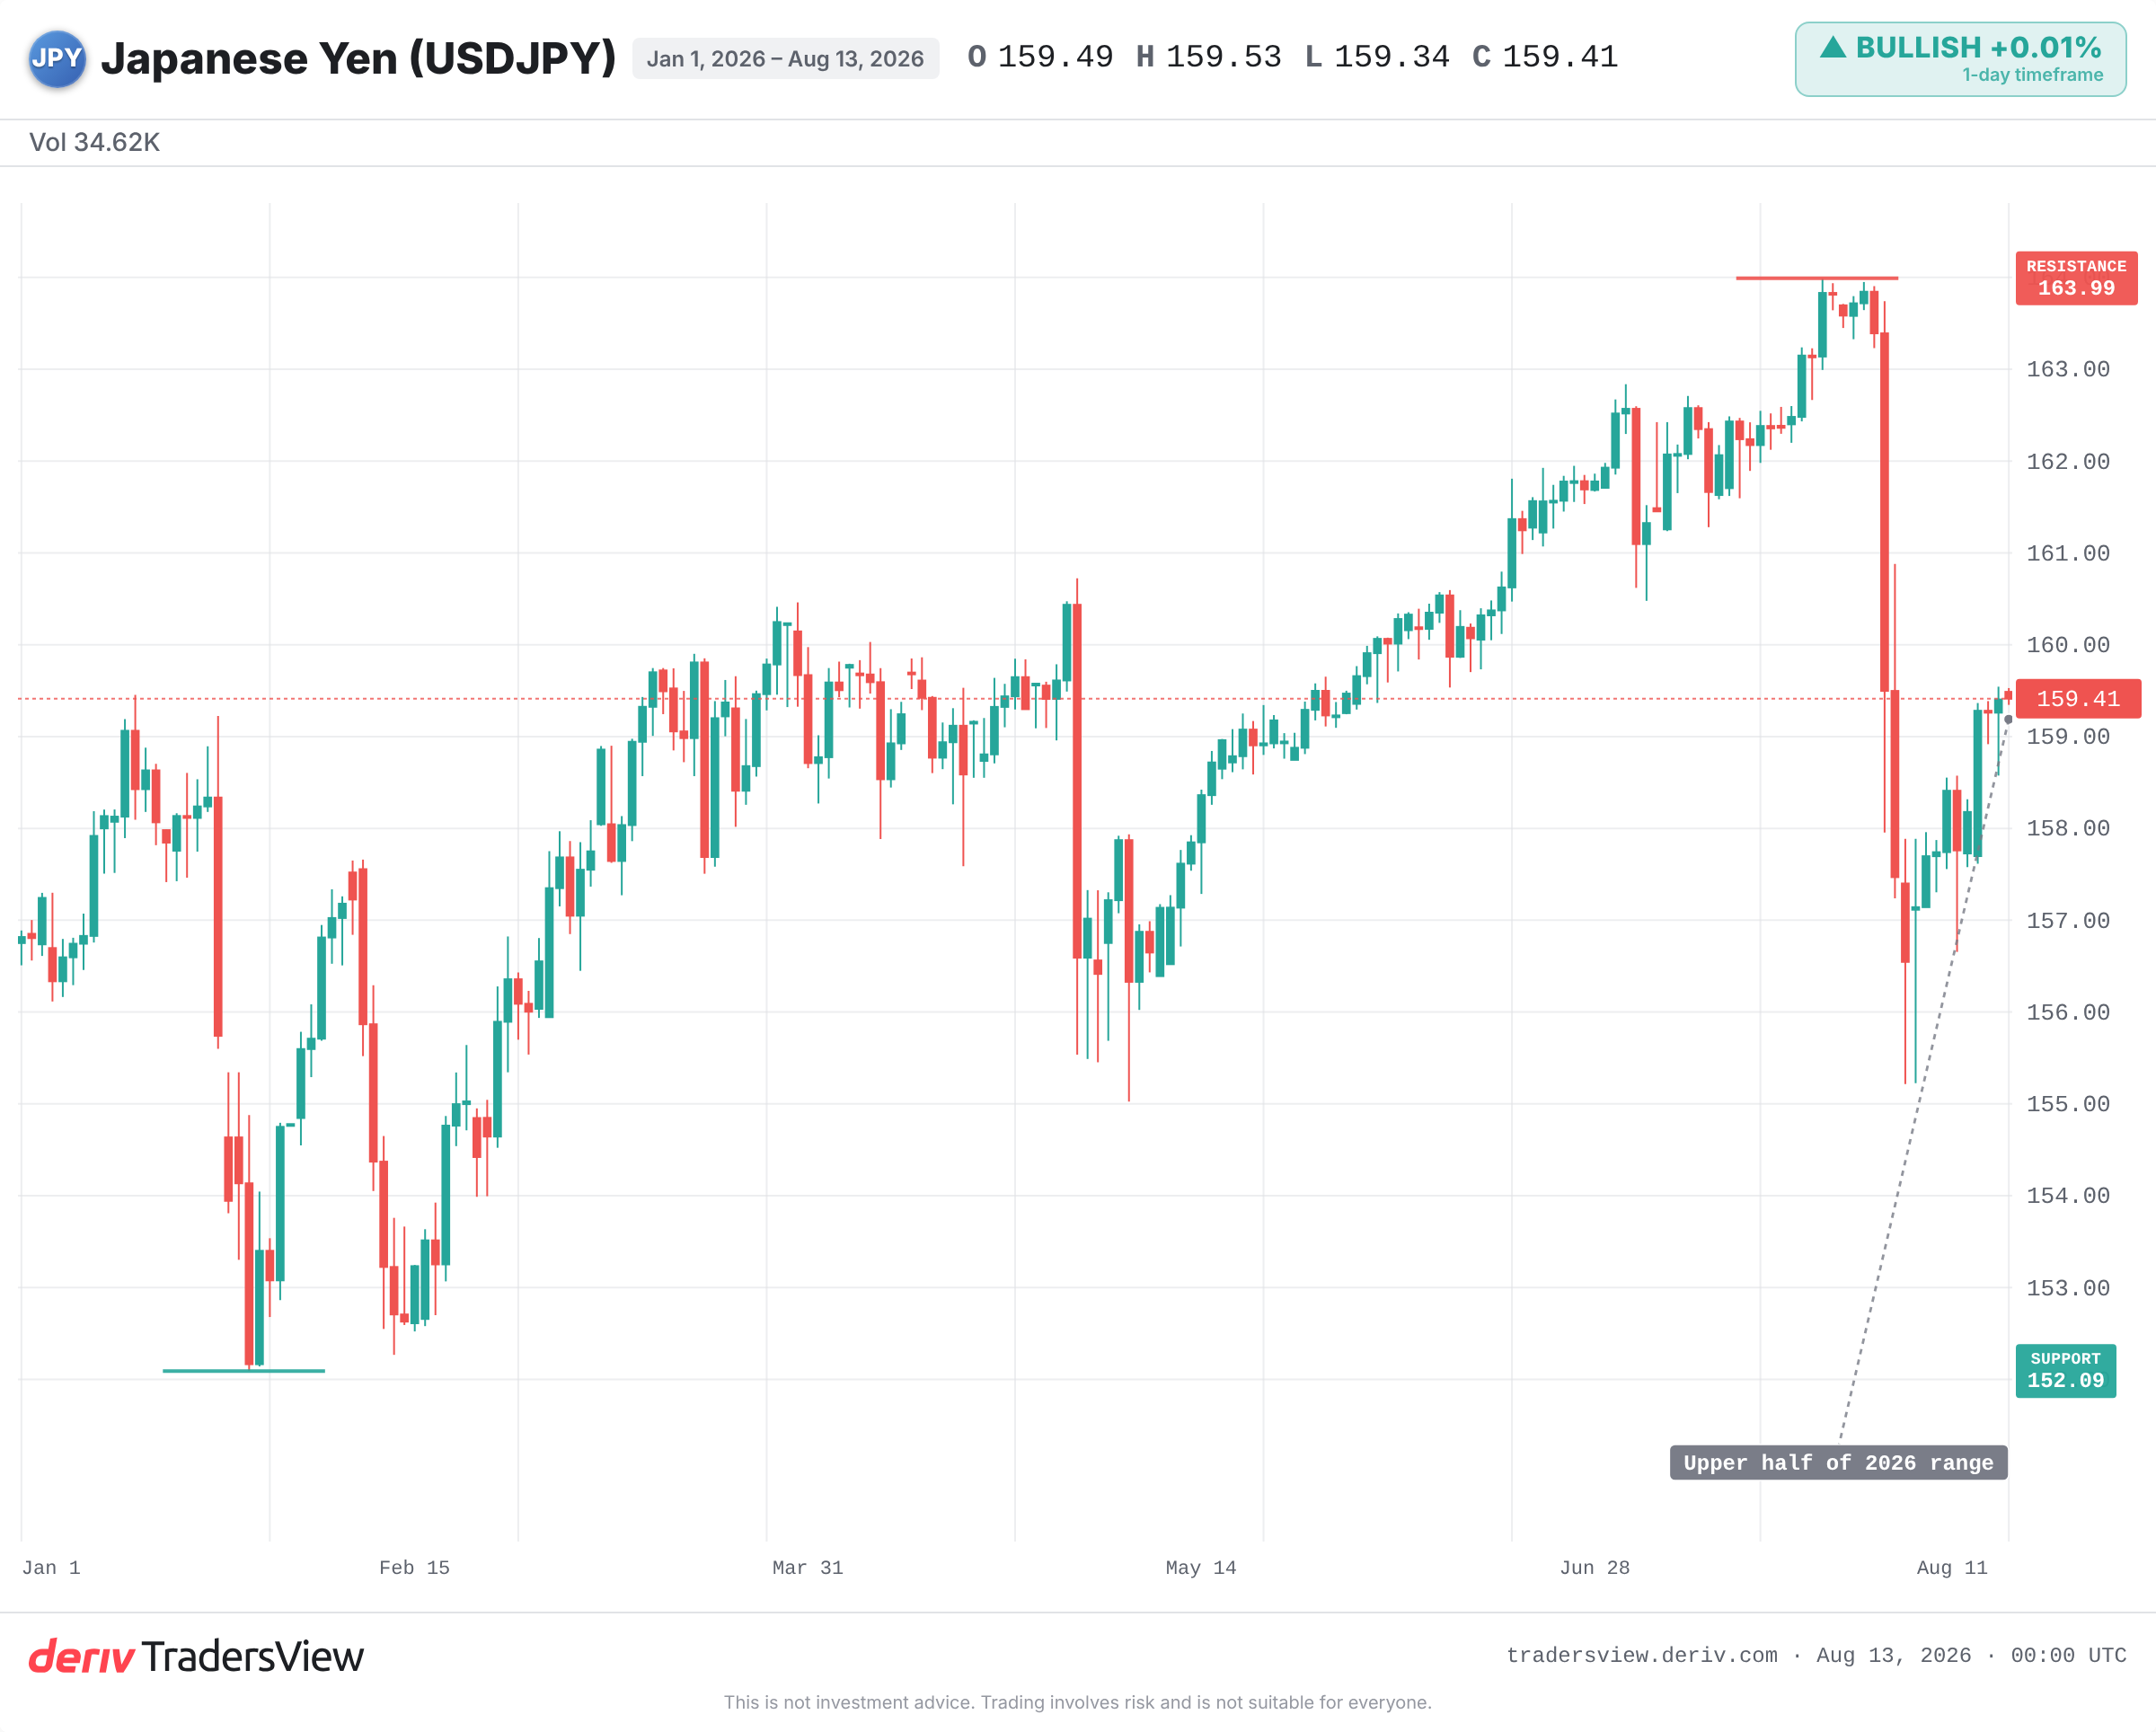
目前,Fed支付的利率远高于BoJ。资金因此流向收益更高的美元资产。正是这一巨大的利差,支撑着USD/JPY维持在2026年区间的上半部分,更接近年内高点而非低点。
一旦利差收窄,激励机制便会逆转。BoJ加息会缩小利差,使持有日元资产相对更具吸引力,从而拉低该货币对。所以,9月的加息举动本身重要性有限,关键在于其对利差的影响。
为何市场预期中的加息可能令日元走势出乎意料
市场交易的是预期,而非已成事实。如果加息已被充分预期,货币早在决议公布前便已完成调整。
据Tokyo Tanshi数据显示,市场隐含的9月加息概率在两周内大幅上升,从约四分之一跃升至约四分之三。Polymarket给出的概率甚至更高。当概率如此之高时,日元走强的部分可能已经体现在价格中。
一次市场预期中的加息甚至可能触发USD/JPY的反弹,这是典型的“买预期、卖事实”行情。真正决定市场反应的是意外程度,而非加息本身。
2024年3月与2024年7月的案例揭示了什么
已被市场消化的加息对日元影响甚微;而改变整个预期利率路径的加息,则会引发剧烈波动。近期两个案例清晰地印证了这一点。
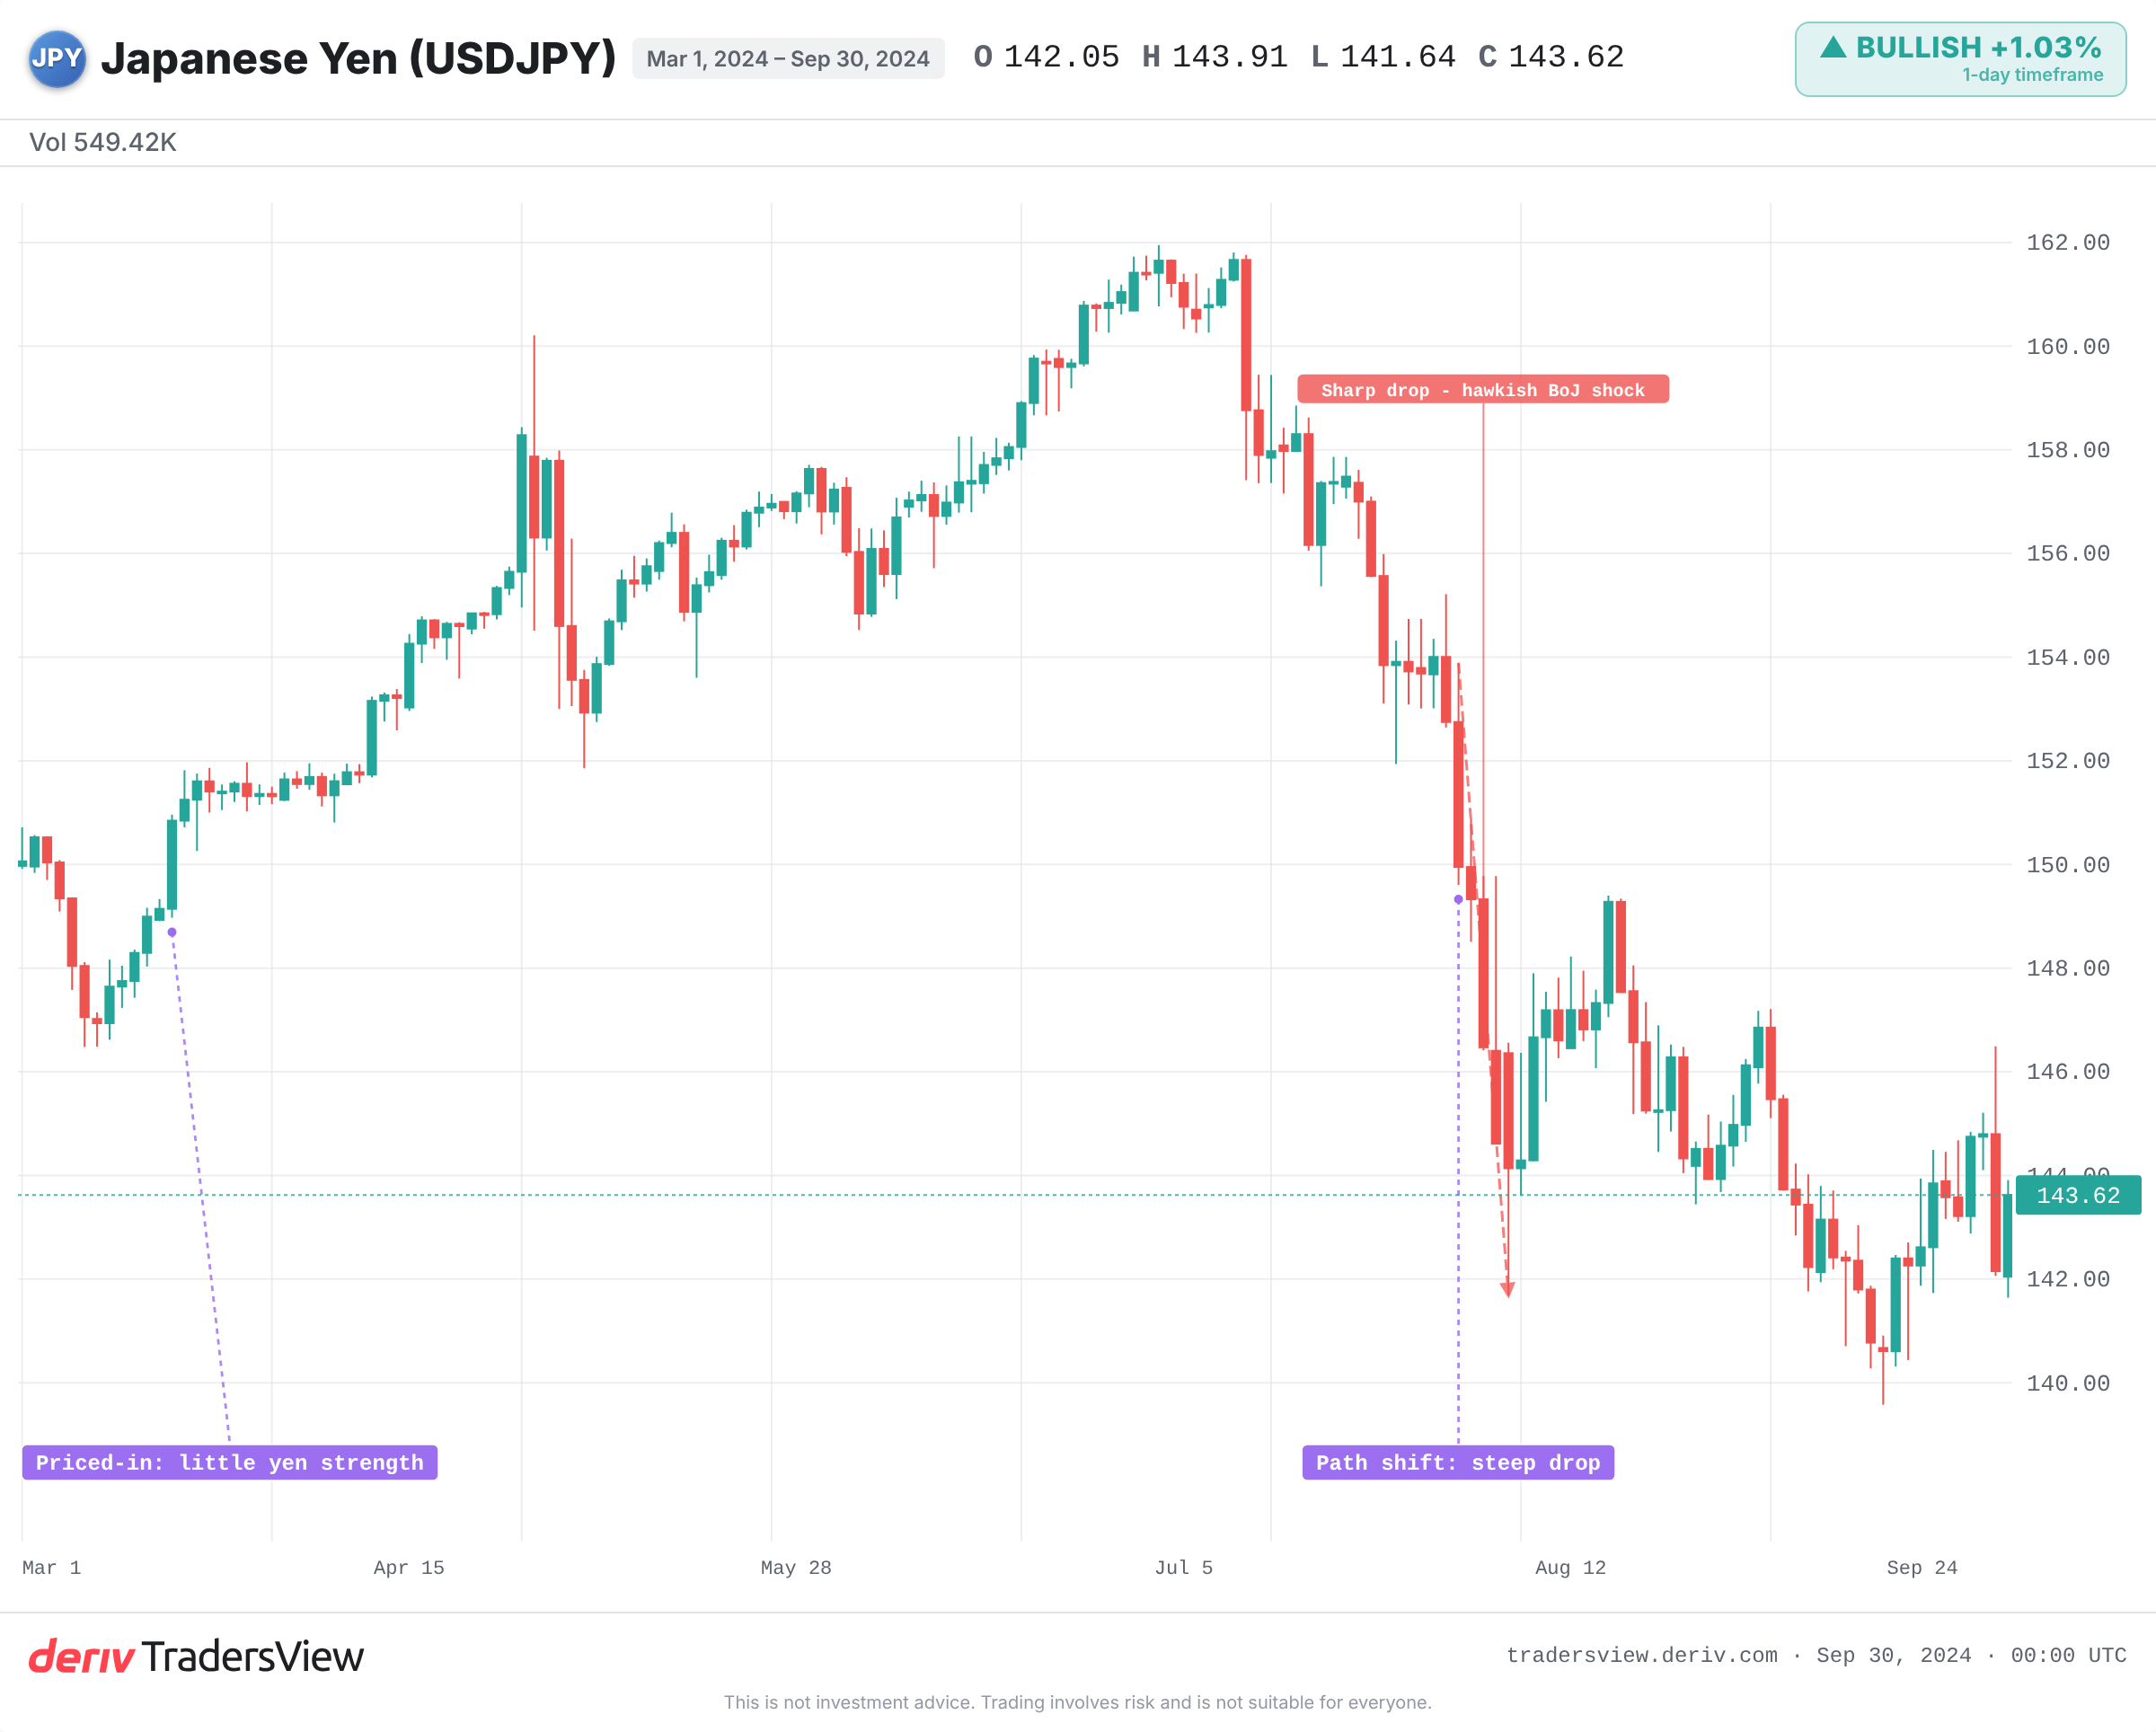
2024年3月,BoJ结束负利率政策,这是其17年来的首次加息。日元却反而走弱。原因是该举动已被市场完全消化,而Fed的利差依然维持在高位,利差路径本身并未发生实质变化。
到了2024年7月,情况截然相反。BoJ加息并暗示将进一步收紧政策,而Fed则倾向于降息。这改变了整个利差路径的走向。日元套息交易随即剧烈平仓,USD/JPY在随后数周内大幅下跌。
这次平仓过程值得深入理解,因为正是它将一次温和的加息转化为急剧下跌。在套息交易中,投资者以低成本借入日元,买入收益更高的美元资产,从中赚取利差。当BoJ暗示利差将缩小时,这一交易便不再有利可图。交易者纷纷回购日元以偿还贷款,这种急于平仓的行为迅速压低了USD/JPY。
其中的教训是:单次加息并不能逆转趋势,真正起作用的是利差预期路径的改变。2026年6月的加息恰好是反向的提醒:BoJ采取了行动,但由于整体利差保持不变,USD/JPY依然维持在高位。
关注9月决议前后的要点
种种证据表明,前瞻指引比决议本身更为重要。若加息伴随鸽派、一次性加息的措辞,其提振日元的效果可能远不及维持利率不变但释放鹰派紧缩信号的情形。
- 前瞻指引,而非仅仅是加息或维持不变本身,即是否暗示后续将继续收紧政策。
- 9月加息概率是上升还是回落,这反映了市场已消化多少预期。
- Fed的政策路径:若Fed转向鸽派,利差将收窄,放大日元走强效应;若Fed转向鹰派,则会抵消这一效应。
- 来自Takaichi政府的政治压力,Bloomberg的一项调查显示,这可能促使加息延后至12月,经济学家对此意见分歧。
- 干预迹象,尤其是当价格接近区间上沿、逼近2026年高点时。日本财务省并未公布具体的干预触发点位,因此需关注口头警示及日元的突发性急涨,而非某个固定点位。
美元兑日元在此阶段确实存在真实的双向风险,单次会议本身很少能独立决定趋势走向。请密切关注两国央行之间的利差,并留意市场价格中已消化了多少预期。
常见问题
这是指两家央行政策利率及预期路径之间的差距。Fed 目前支付的利率远高于 BoJ,这使得持有美元资产比持有日元更具吸引力,并支撑了 USD/JPY 汇率。
交易者以较低成本借入收益率较低的日元,并将其投资于其他收益率较高的资产。只要利率差距保持较大,这种交易就能获利,但当 BoJ 加息、利差收窄时,该交易可能迅速逆转,正如 2024 年 7 月所发生的情况。
可以。日本当局可在市场上买入日元,以减缓剧烈波动,通常在日元汇率接近弱势区间末端时采取此类行动。这种干预往往会放大符合利率差异逻辑的走势,而非单独与之对抗。
Bloomberg 的一项调查显示,经济学家意见分歧,约有一半人预测将在 12 月采取行动。来自 Takaichi 政府的政治压力被认为是 9 月的行动可能推迟至今年晚些时候的关键原因。