
中国刚刚给自己创造了一个撤销AI交易的杠杆
中国以AI安全为由撤销了Meta价值20亿美元的Manus交易。失去的这笔交易微不足道,但新的监管先例才是交易者需要关注的持久风险。
Deriv 编辑团队 · 2026年8月12日 · 3 分钟阅读

中国迫使Meta撤销其20亿美元的Manus收购案,但失去的这笔交易并非重点,新的监管杠杆才是。
对Meta而言,这笔减记微不足道。真正重要的是先例:北京首次动用其外商投资安全审查,逆转了一笔跨境AI交易。这是一条新规则,而规则对行业重新定价的影响,往往会在单一交易被遗忘后依然持续。
为何市场对20亿美元的撤销交易反应平淡
对Meta来说,20亿美元只是个舍入误差。作为对比,Reality Labs今年单季度亏损就超过46亿美元。该股股价仍远高于2026年低点,并且已接近此前的高点。
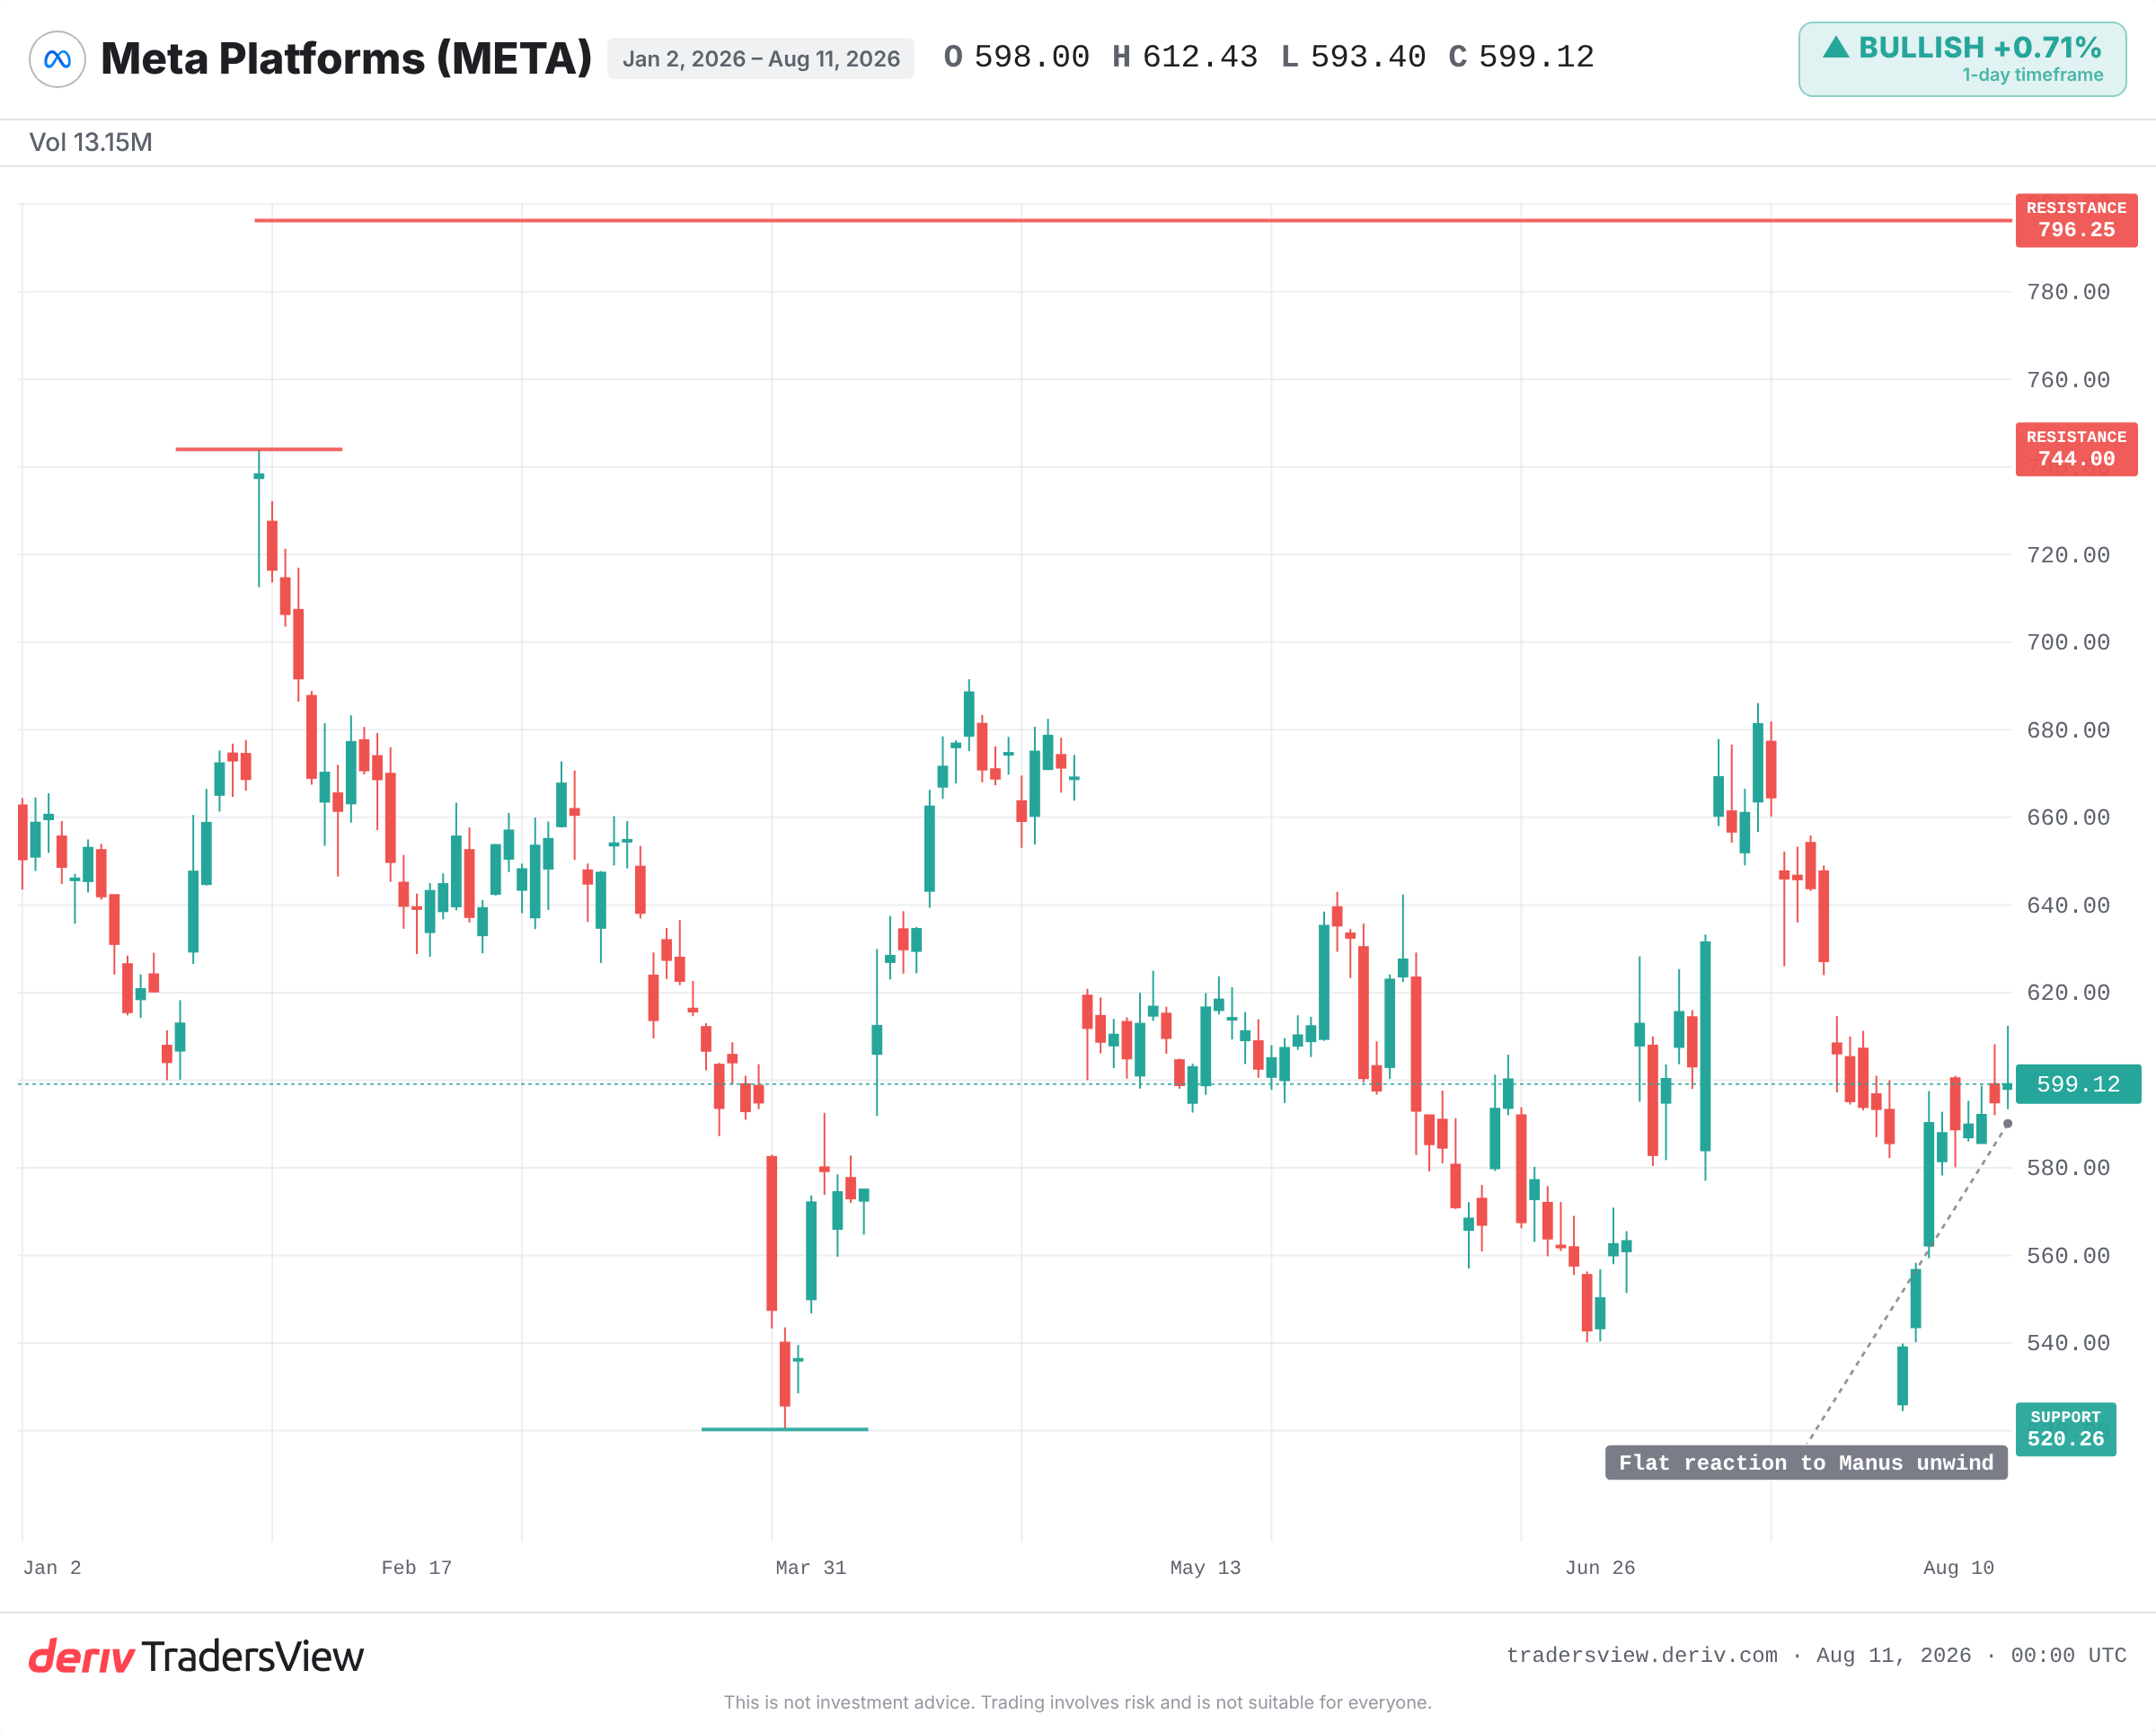
走势平稳正是市场认为此事对盈利无实质影响的线索。单从数字来看,这一判断是合理的。Manus交易对一个季度的影响微乎其微,更遑论对估值的影响。
当监管机构首次采取某项行动时的先例交易
单笔交易是按照其自身经济效益定价的。而新的监管权力,则会在其可能触及的每一家公司中被重新定价。
中国国家发展和改革委员会(NDRC)做了一件此前从未做过的事:援引AI安全理由撤销一笔美国科技收购。一旦政府主张了这项权力,往往会再次动用它。第一个案例最容易对抗,也最难被逆转。
先例,而非交易本身,才是持久的风险所在。
为何“新加坡洗白”不再能使交易置身事外
Manus曾进行离岸重组,批评者称之为“新加坡洗白”:在中国境外注册,寄望借此逃避中国的审查。但这并未奏效。
监管机构仍然触及了这笔交易。对于任何正在构建跨境AI并购模型的人来说,这堵住了一条常见的逃生通道。离岸架构不再是护身符,这将改变未来交易的达成方式及定价方式。
历史对首例审查有何启示
这种模式早有先例。2018年,美国外国投资委员会(CFIUS)以国家安全为由阻止了博通(Broadcom)对高通(Qualcomm)的收购要约,这是此类交易中首例在宣布前即遭阻止的案例。此后,安全审查便成为科技并购的常规关卡。
2020年,中国在蚂蚁集团(Ant Group)巨型IPO上市前数日将其叫停,并迫使其进行重组。另外,美国也曾推动字节跳动(ByteDance)剥离TikTok的美国业务。
在每一个案例中,受影响的公司都背负了持久的政策风险折价,无论其原始交易的经济效益如何。这其中的教训并非Meta会因此下跌,而是一旦新的关卡打开,便会一直保持开启状态。
看跌观点何时才真正成立
市场的平淡反应或许是正确的。只有当这一先例被扩大适用时,看跌观点才会成立。
需要关注的是,包括美国CFIUS在内的其他国家政府是否会援引此案例来审查AI交易;中国是否有迹象将审查扩展至其他美国公司在华关联的AI资产;8月数据删除截止日期是否会引发用户或法律层面的抵制;以及Meta的股价表现——若因相关消息股价出现远超其日常波动区间的变动,则表明市场开始为其目前尚未计入的政策风险定价。
现有证据倾向于表明,此事目前影响不大,但作为一种模板,未来可能产生重大影响。一次性事件只是舍入误差,而一种模式则意味着重新定价。两者之间的差距正是风险所在,而目前这一风险尚未体现在股价走势中。
常见问题
国家发展和改革委员会(NDRC)是中国的一个经济规划机构,负责开展外商投资安全审查。该机构可以批准、附加条件,或者像Meta的Manus交易案那样,以安全为由责令撤销一笔已完成的收购。
并非直接如此。如果交易规模相对于公司体量较小,即时的财务冲击可能微不足道。更大的风险在于,如果审查成为一种常态模式,政策风险折价会随时间逐渐累积。
这是指将一家源自中国的公司通过离岸基地(如新加坡)进行重组,试图将其置于中国监管触及范围之外。Manus一案表明,这种重组并未能阻止北京方面的审查。
CFIUS是美国的一个委员会,负责审查外国投资是否存在国家安全风险,曾阻止过博通—高通(Broadcom-Qualcomm)等交易。两国的审查机制都允许政府对跨境科技交易进行限制或撤销,无论该交易本身的经济效益如何。