
为何一款被取消的iPhone重新定义了苹果的整个未来
苹果取消了一款iPhone并因此遭到卖出评级下调。市场重新定价的是多年来被假定的定价能力,而不仅仅是一款产品。成长股究竟是如何交易的。
Deriv 编辑团队 · 2026年8月11日 · 4 分钟阅读

成长股的价格,本质上是在押注一个故事会持续下去。当某个事件使这个故事出现裂痕时,重新定价的幅度会远超该事件本身。
苹果因生产良率不佳而取消了一款原计划推出的全玻璃机身iPhone。单独来看,这只是一次小众的工程挫折。但Jefferies将其解读为更深层问题的证据:苹果已难以再通过增加高端外观设计来轻松提价。该机构下调了对苹果未来五年iPhone价格增长的预测,并将该股评级下调为卖出。
市场抛售的并非某一款手机,而是在为苹果未来定价能力的可信度打折扣。这正是高估值真正的支撑所在,也是为何一款被取消的原型机能在故事中抹去数年价值的原因。
为何一款被取消的原型机比单次业绩不及预期打击更大
一款被取消的原型机之所以打击更大,是因为它是关于未来的证据,而单次业绩不及预期只是过去某一个季度的表现。一个表现不佳的季度可能只是一次波动。而一款被取消的高端产品,则可能是增长引擎正在失速的信号。
股价并非对当下盈利的裁决,而是公司未来多年预期所能赚取的每一美元的现值。对于成长型公司而言,大部分价值都体现在未来。
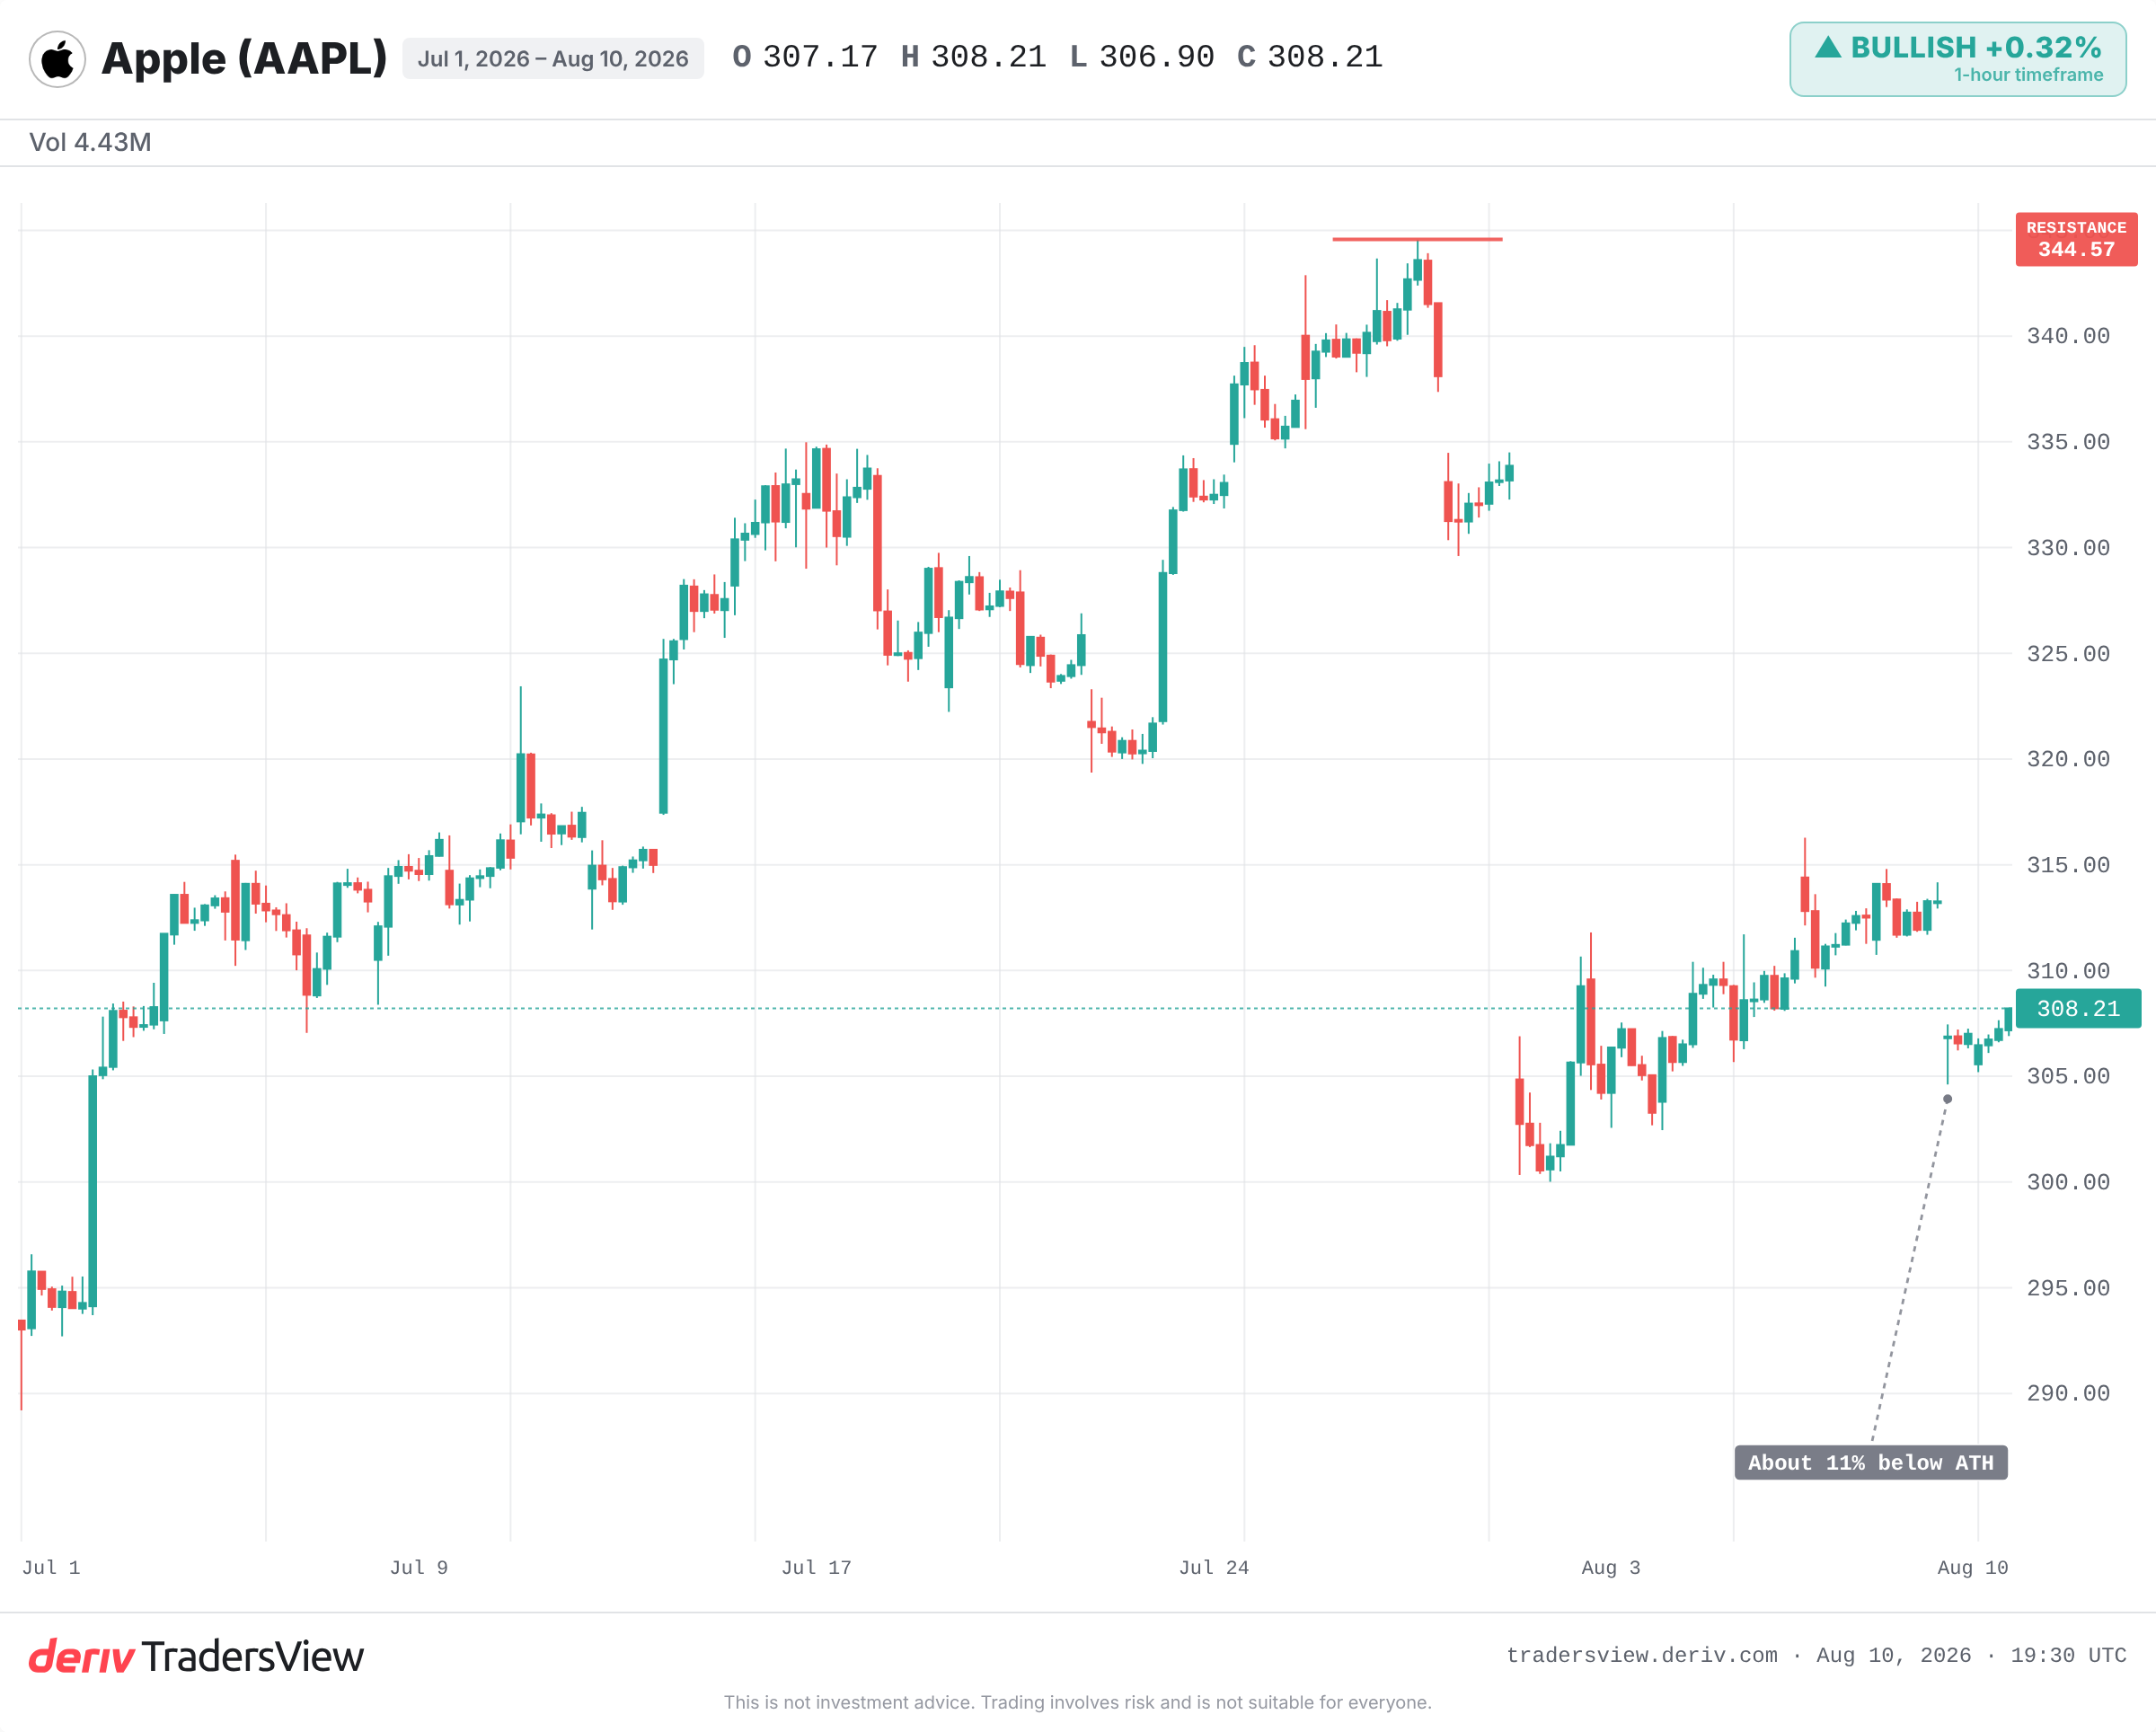
因此,真正推动股价变动的问题并非“这个季度表现如何?”,而是“这个故事是否仍在正轨上?”
苹果的高端故事依赖于定价能力:即相信其能持续小幅上调iPhone价格,而买家仍愿意买单。Jefferies下调了其对2026年至2031年价格增长率的假设。对复合增长率的微小调整,经过多年累积,会使假定利润发生巨大变化。这款被取消的手机之所以重要,是作为一种证据,而非销量损失。
苹果曾失去过故事,也曾重新书写过故事
这种模式并不新鲜,苹果自身就是最清晰的案例。
在2012年9月达到峰值后,市场开始担忧iPhone的利润率和增长已经见顶。该股在2013年之前下跌了约40%。实际上并未发生任何实质性损坏。市场只是重新定价了一个更差的未来,随后随着新产品重新激活了叙事而出现反弹。
2019年1月,苹果因中国市场iPhone需求疲软而下调营收指引。该股在一个交易日内下跌约10%。随后,服务业务的增长为市场提供了新的定价故事,股价在当年持续上涨。
Netflix展示了更严酷的一面。当其2022年第一季度财报显示用户流失时,该股在单日内暴跌超过35%,远超单一季度业绩所能解释的幅度。多年来被假定的持续增长,在瞬间被从估值中剔除。
一次预测下调是否就证明定价能力已经崩溃?
并非如此,这正是看空观点的薄弱之处。这种解读假设硬件价格增长是苹果的增长引擎,但事实上,这早已不是其唯一的增长引擎。
即便iPhone涨价放缓,服务业务收入、存量用户变现以及未来的AI功能,仍可支撑其高端定位。一款因良率问题被取消的原型机,是工程层面的问题,而非论点的崩溃。Jefferies只是卖方分析师中的一种声音,而该股目前交易价格接近历史高位。
只有当iPhone的实际售价和换机率在连续多个季度中确实停滞不前时,看空观点才能得到证实。预测修正只是一种主张,并非证据。
接下来需要关注什么
- 苹果即将公布的财报中,iPhone的实际平均售价和销量趋势。
- 其他分析师是否会跟进下调评级,还是坚持定价能力论点。
- 服务业务的增长情况,这是抵消硬件定价放缓的另一种故事。
- 在经济走弱的背景下,消费者对1,000美元以上及2,000美元以上价位产品的抵触情绪。
解读成长股的要点
苹果的案例清晰地展示了这一机制。高端估值依赖于一个关于未来的故事——在此即定价能力——而单一事件便可能在任何数据证实之前就使这个故事出现裂痕。这正是为何该股会因并未改变任何当前销售的消息而出现剧烈波动的原因。
因此,当一只成长股因小道消息而大涨或大跌时,首先要做的是:判断究竟是哪个故事出现了裂痕,而不是哪项数据不及预期。然后,用接下来几个季度的证据去验证它,而不是依据首日的市场反应。交易存在风险,单一分析师的观点只是一种看法,并非定论。
常见问题
ASP即平均售价,指客户为每单位产品支付的典型价格。对Apple而言,iPhone ASP的上升表明其具备定价能力。分析师会对这一增长率进行多年建模,因此,哪怕对该增长率略作下调,也会大幅降低假设的未来利润。
仅凭评级本身,下调很少会直接影响股价。真正推动股价变化的,是其改变了估值中所依据的假设,例如未来增长或利润率。市场重新定价的是这些修正后的预期,而非分析师的观点本身。
成长股的价值大部分来自预期的未来盈利,而非当前盈利。当某项消息对这一未来前景产生质疑时,相当大一部分估值便面临风险,因此其反应幅度会超出单一季度数据所能解释的程度。
并不一定可靠。历史表明,成长股常常会因某一事件引发的担忧而出现大幅重新定价,随后在新叙事出现时又会反弹。只有当多个季度的财报结果持续证实这一担忧时,持续性的损害才会真正显现。