
同一则战争头条,白银跌幅却比黄金更深
中东局势震荡后,白银跌幅超过黄金。原因在于美元,而金银比则揭示了真正主导市场的力量。
Deriv 编辑团队 · 2026年7月8日 · 3 分钟阅读
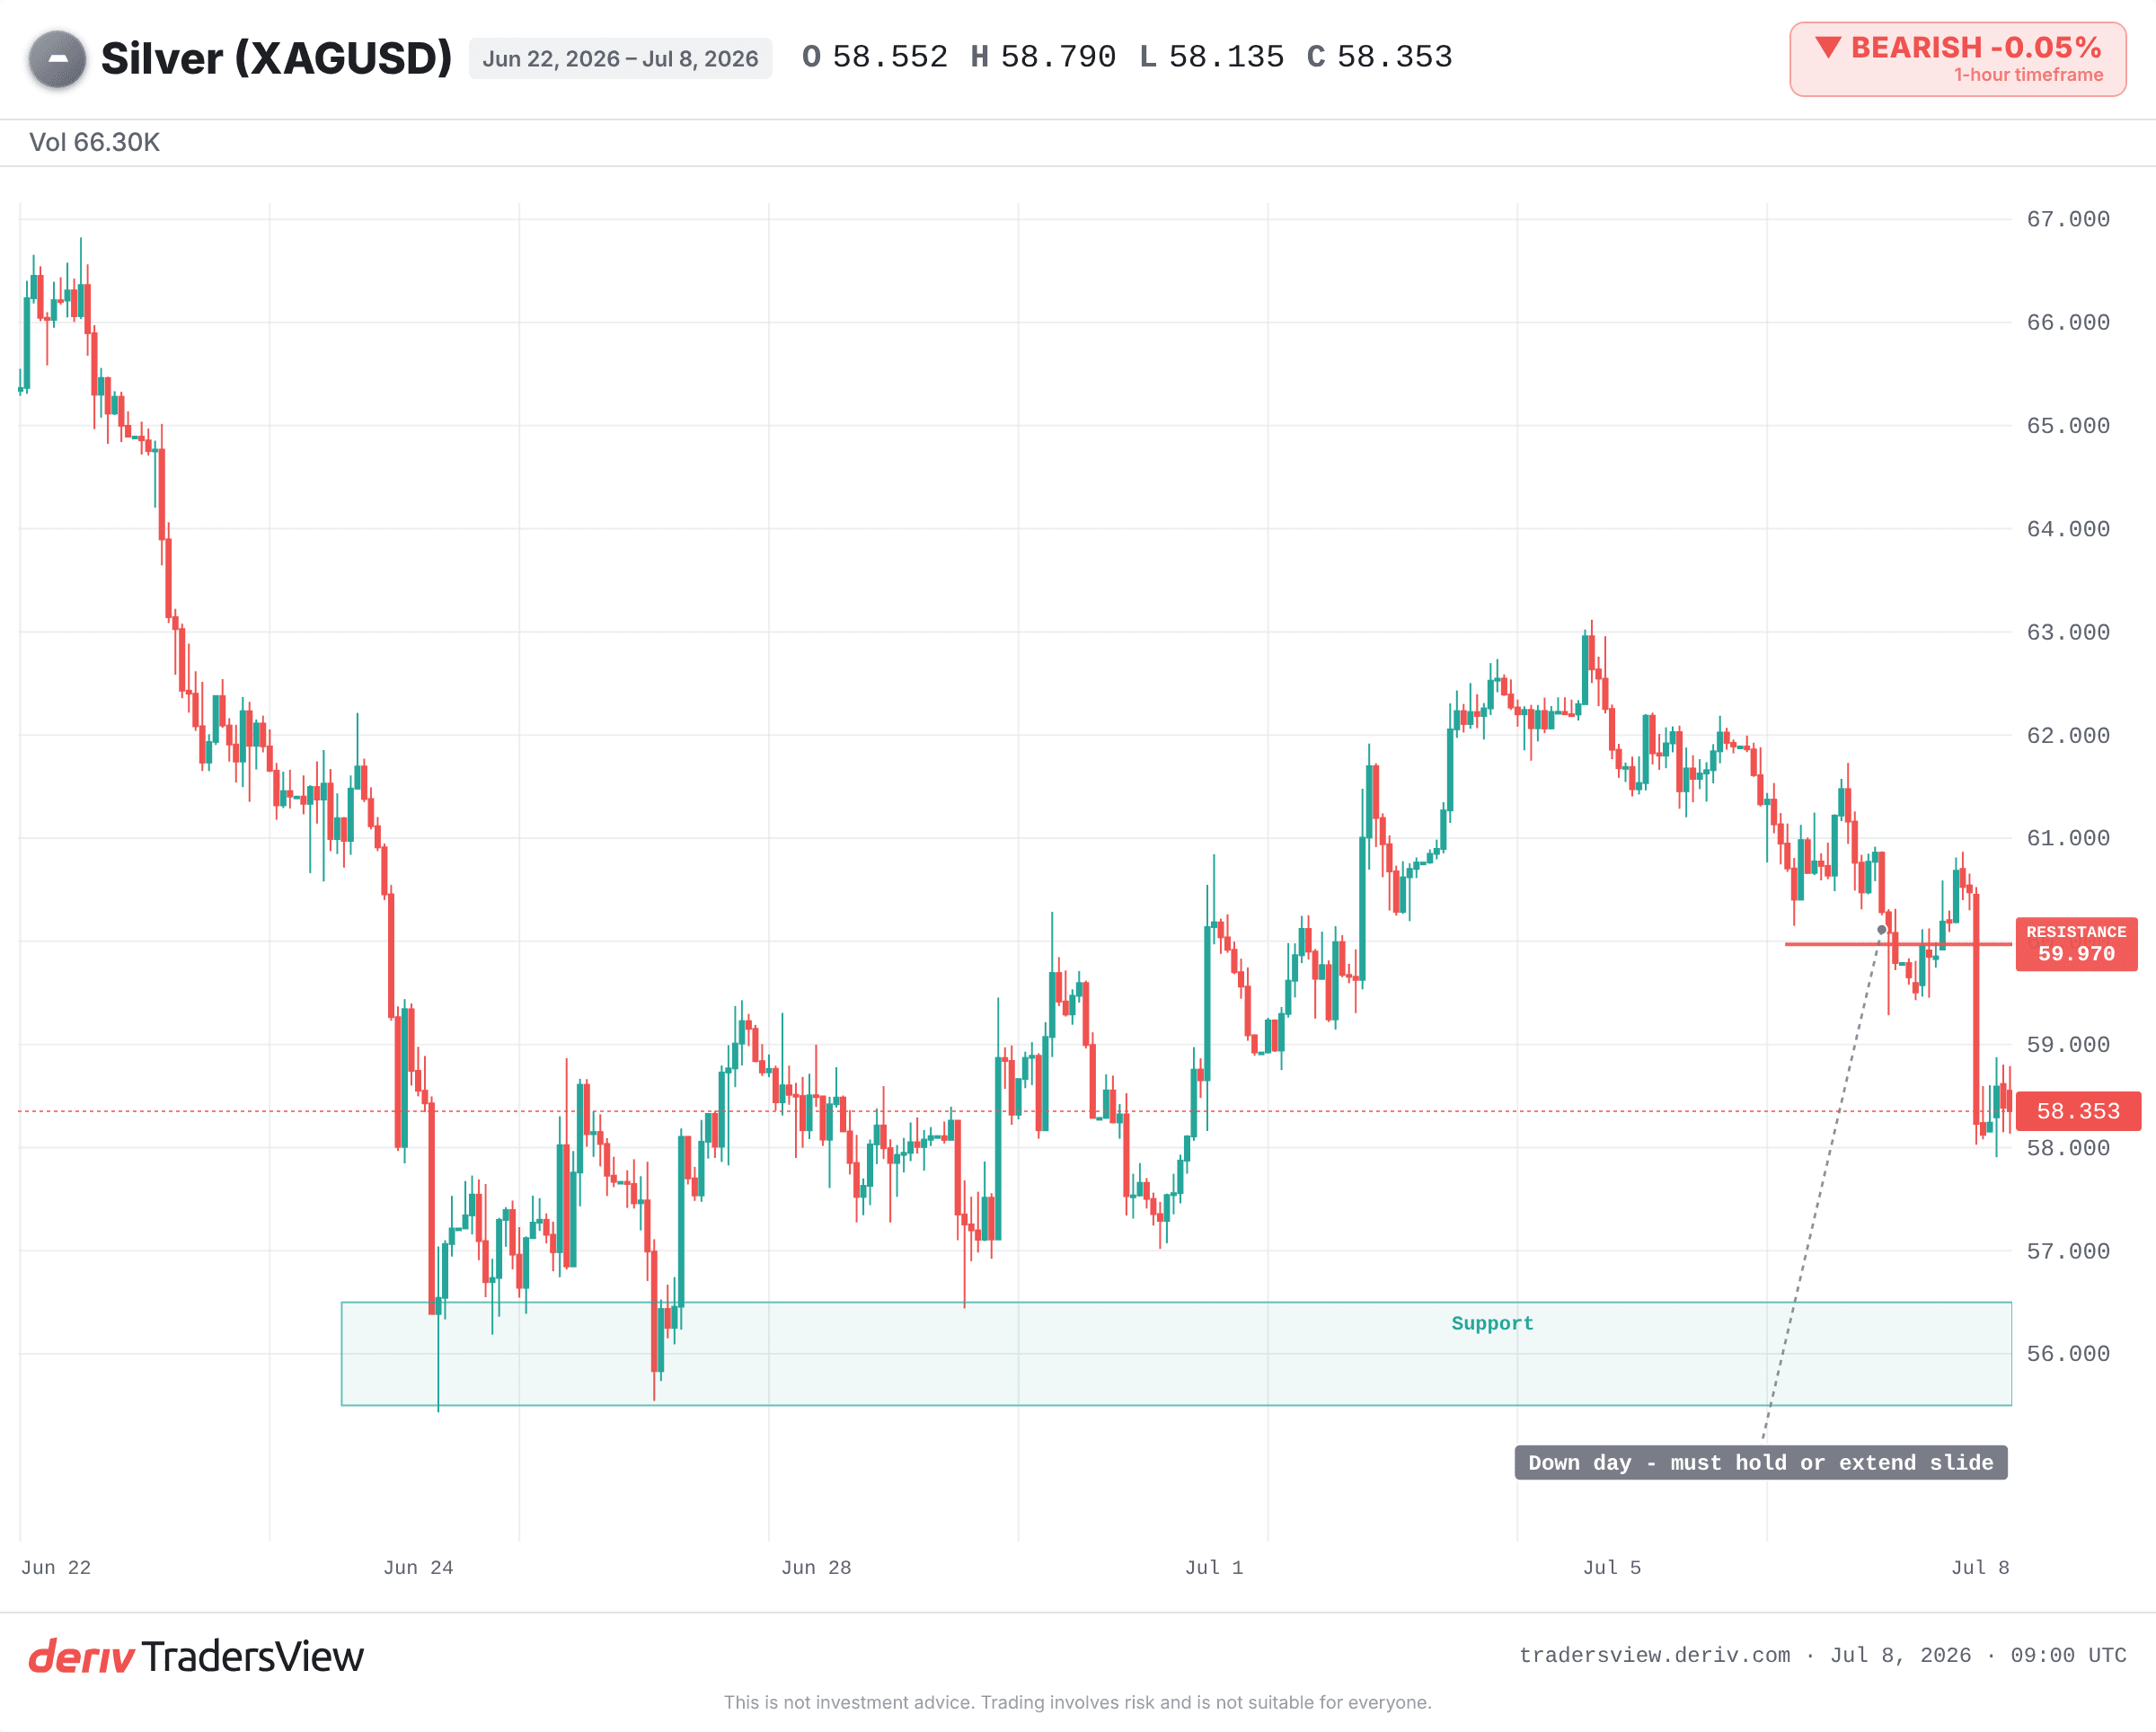
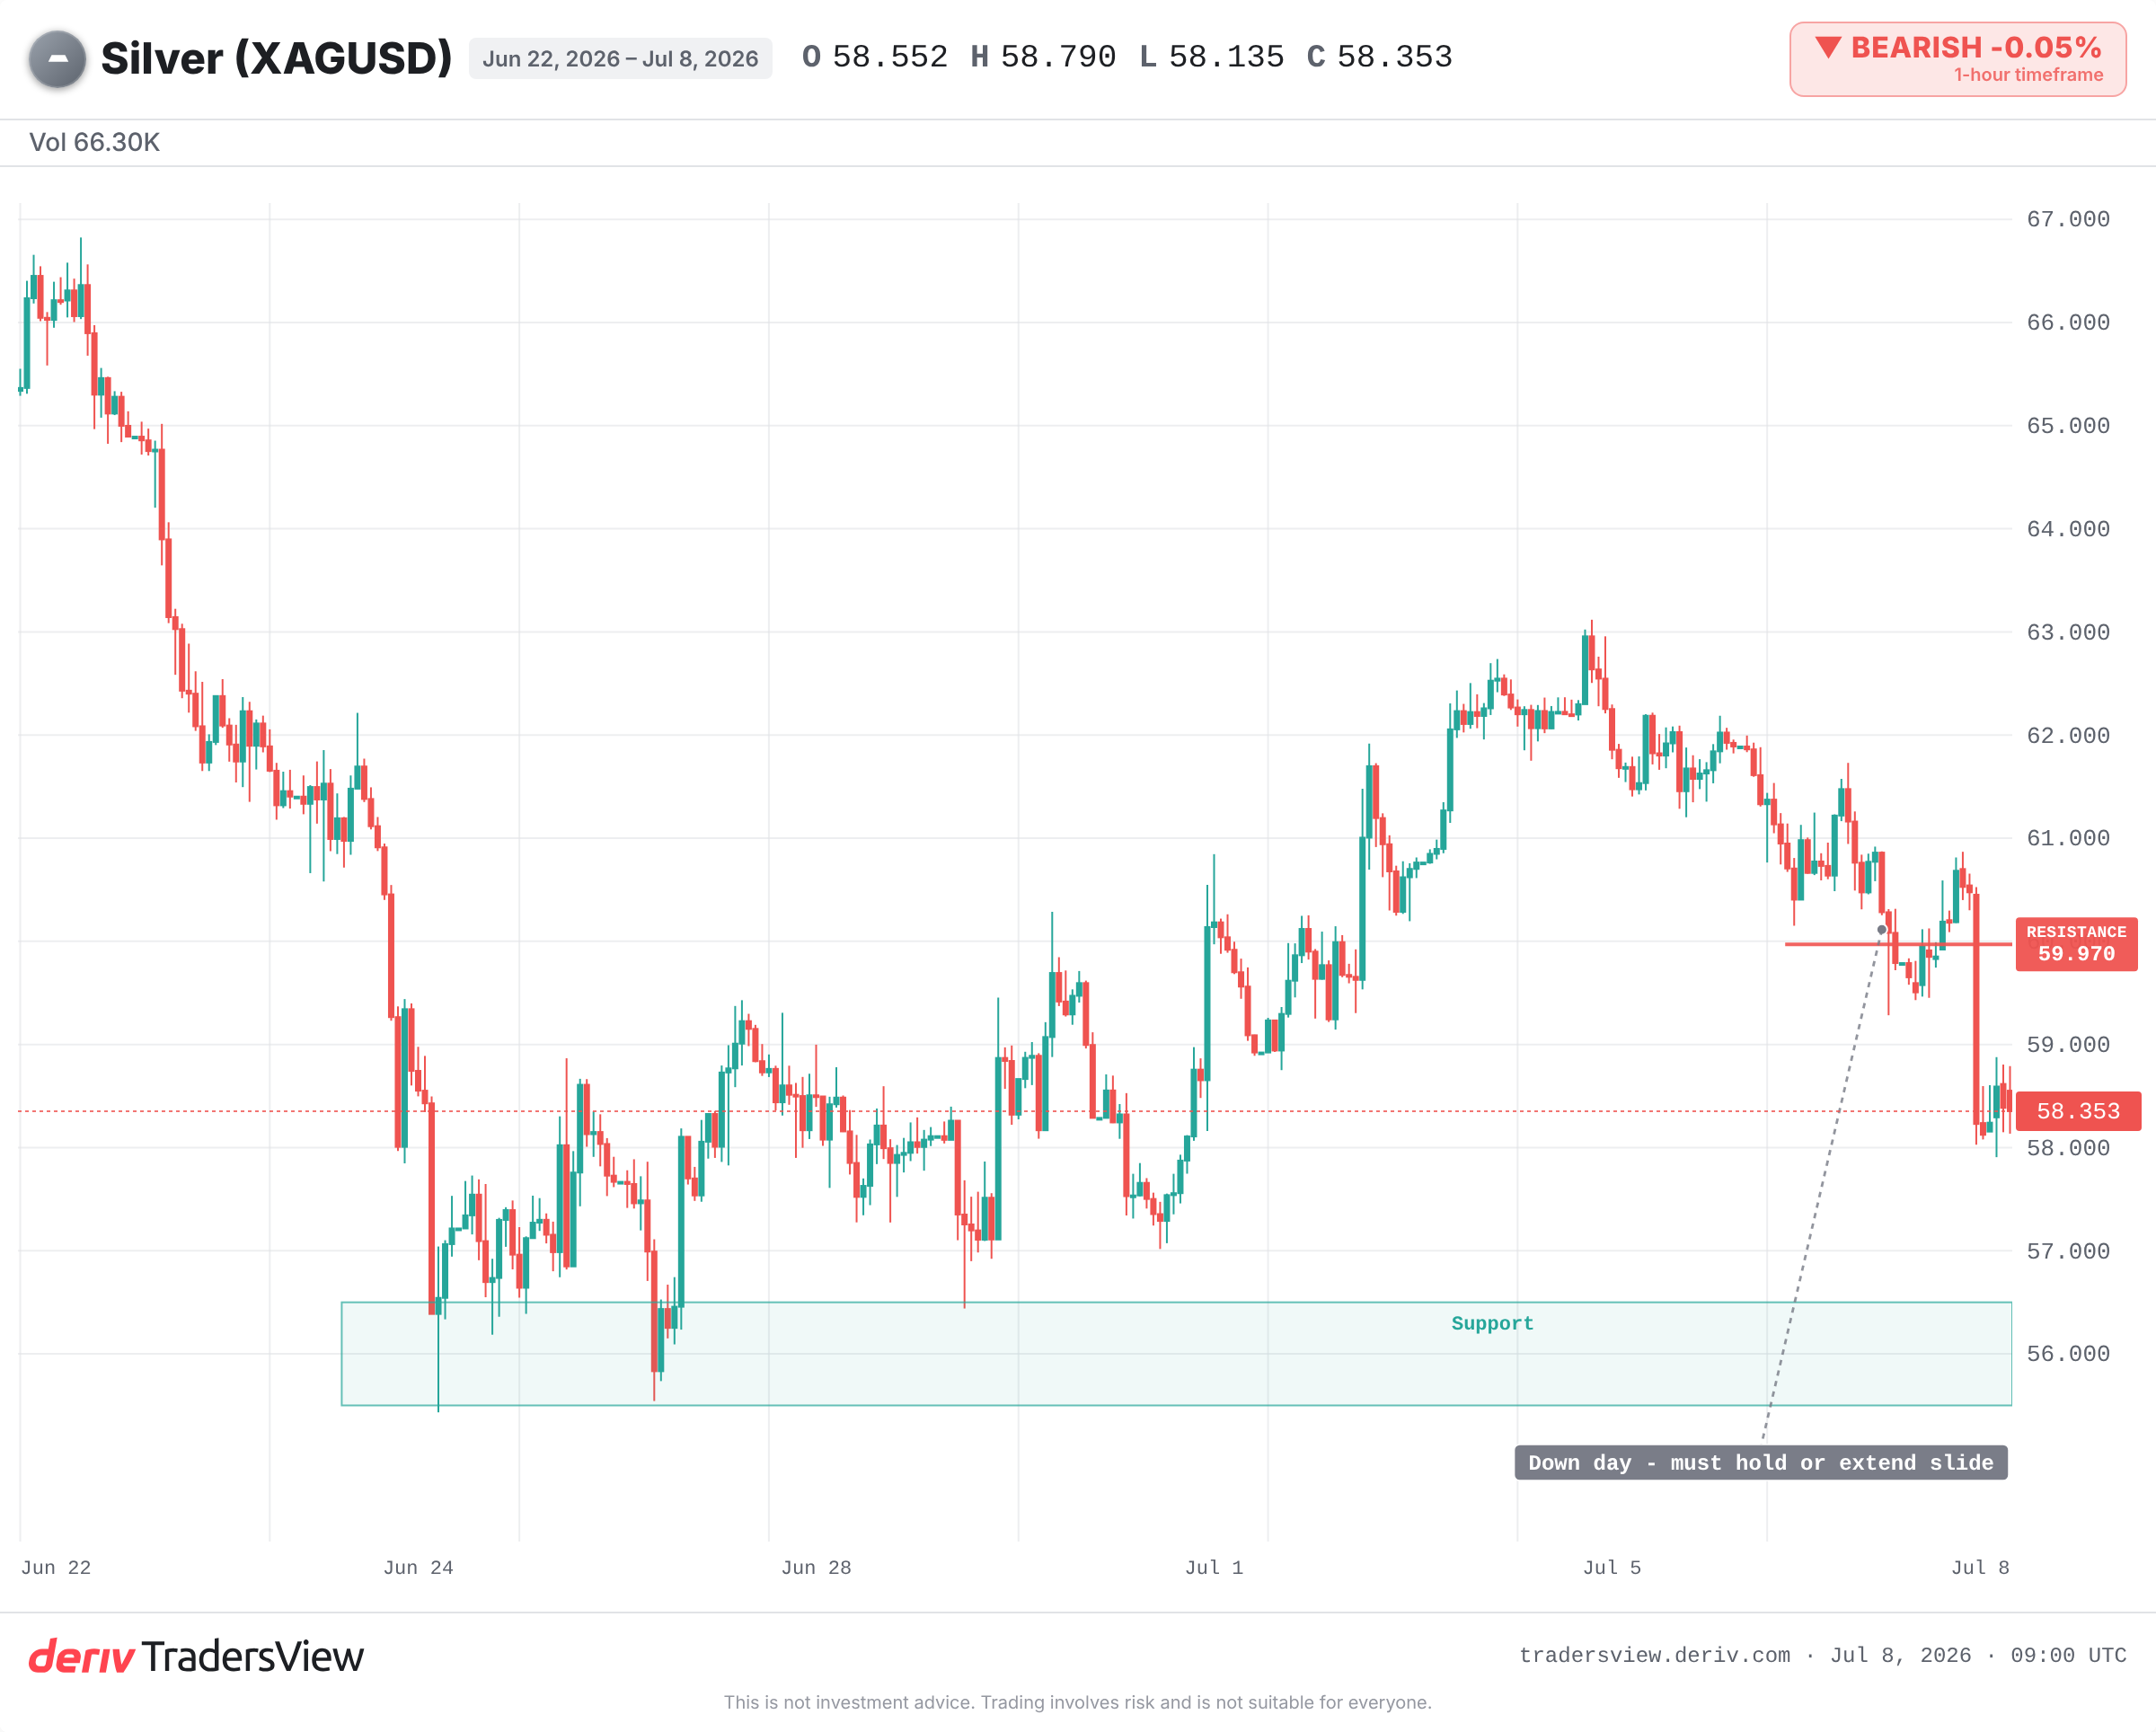
当同一股力量同时冲击所有金属时,受创更重的资产便揭示了真正主导市场的力量。2026 年 7 月 8 日,美国在霍尔木兹海峡附近发起打击后,白银价格大幅下跌,黄金则表现相对坚挺。同一冲击,不同损伤,而这种差距正是我们需要关注的重点。
直觉上会认为,战争意味着应买入金属以避险。然而白银却下跌了。原因并不在于金属本身,而在于夹在消息和价格之间的美元。
中东头条新闻如何压低白银价格
没有一盎司白银是因这次打击而实际易手的。此次波动是通过美元传导的。地缘政治冲击使恐慌资金涌入美国资产,美元因而走强。而白银正是以美元计价的。
美元走强会提高持有不产生收益的金属的机会成本。当美元资产回报更高、货币本身受到追捧时,不产生收益的白银便显得吸引力不足。交易者往往先抛售,再问原因。
因此,这条传导链很直接:冲击发生,避险资金追捧美元,机会成本上升,金属价格下跌。美元是其中的中间环节。
为什么同样的消息,白银跌幅却比黄金更深
黄金和白银同样具有避险属性,但白银还承担着另一重身份。其需求大约有一半来自工业用途,这使其部分表现得像风险资产,而非纯粹的价值储藏手段。
恐慌来袭时,白银会受到双重打击:美元走强拖累所有金属下跌,而经济增长担忧又进一步拖累其工业需求面。黄金只承受第一重打击,而白银要承受两重打击。
这就是为什么白银是波动性更高、Beta 系数更大的"兄弟":行情好时涨得更猛,冲击来临时跌得也更深。
解读金银比,看清谁占上风
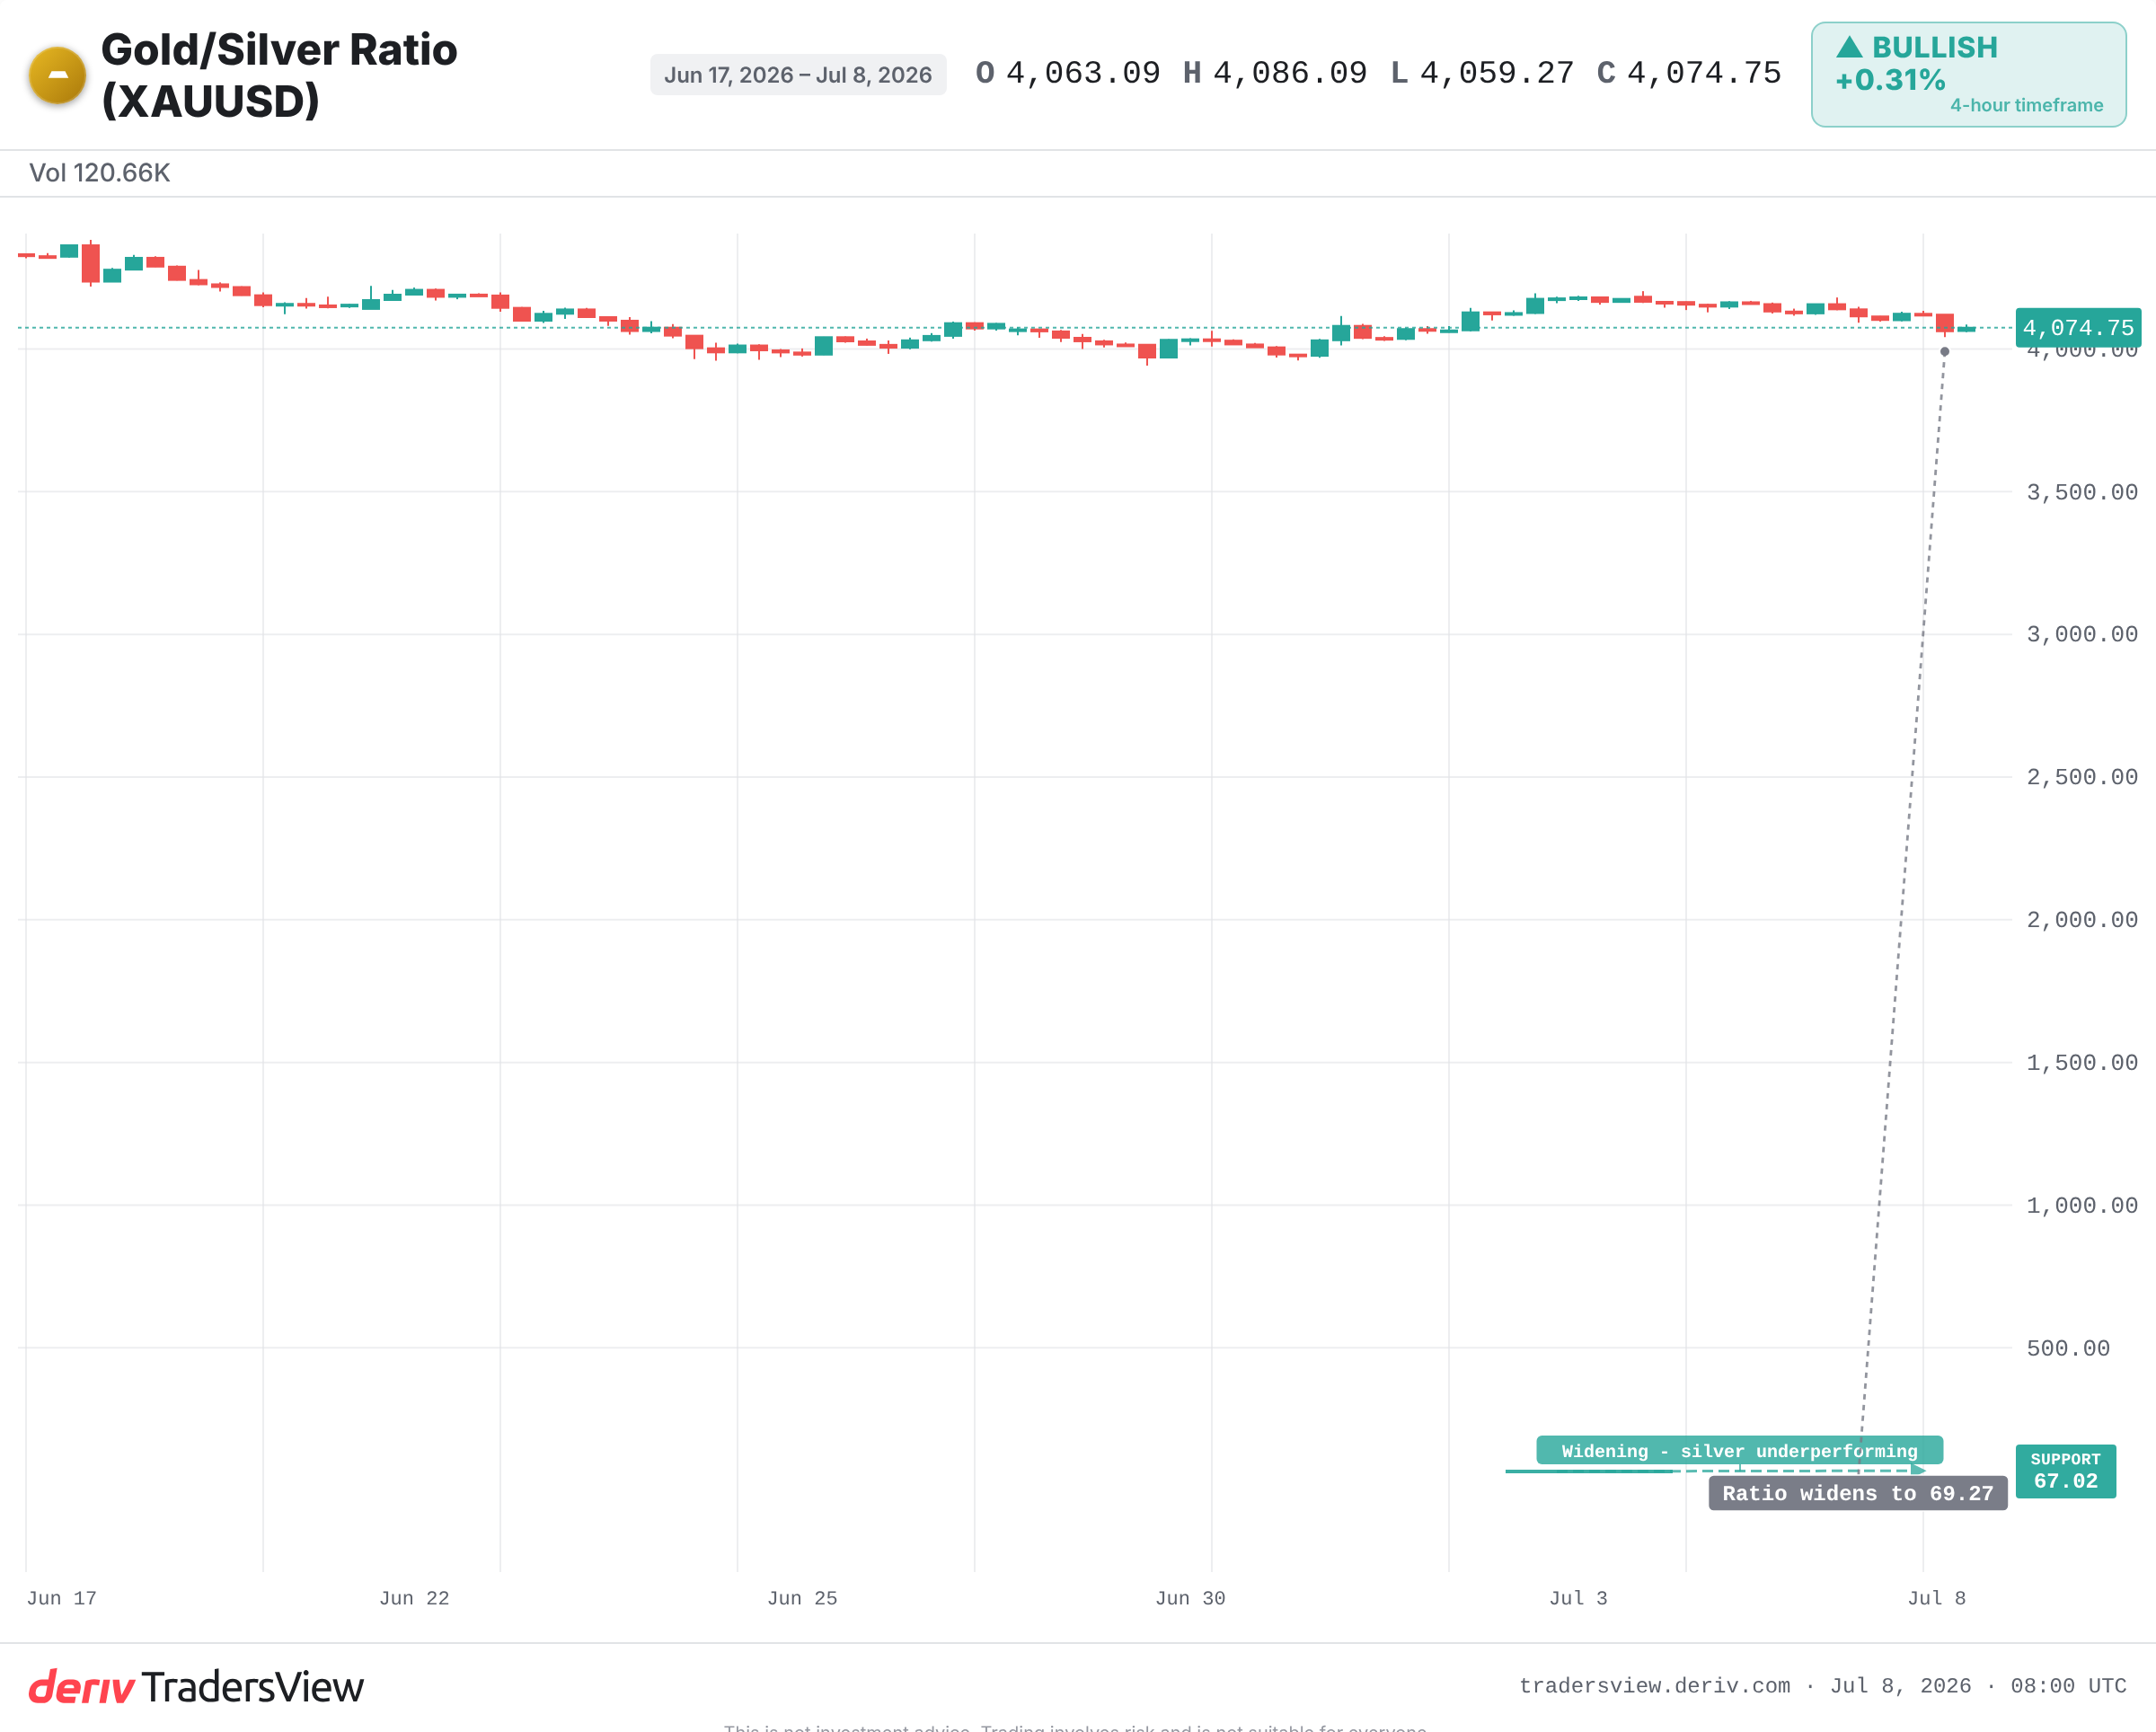
金银比衡量的是购买一盎司黄金需要多少盎司白银。7 月 8 日该比值扩大,意味着当天黄金表现优于白银。
在抛售行情中,金银比扩大表明,推动此次波动的是美元走势和增长担忧,而非白银本身的问题。如果比值再次收窄,则说明白银正受到买盘追捧,恐慌溢价正在消退。
请留意金银比,而不仅仅是白银价格本身。它能帮您区分这究竟是美元驱动的行情,还是白银自身的行情。
这究竟是白银的问题,还是美元的问题?
证据更倾向于指向美元问题。此次事件属于市场情绪反应,而非真正的供应中断。过往霍尔木兹海峡局势紧张时也呈现出相同的模式:金属在美元初期飙升时遭到抛售,随后一旦没有实际石油供应中断发生,这波行情往往会逐渐消退。
有两点支持这一判断。尽管出现下跌,但白银同比仍大幅上涨。而且加息预期当时正在缓和而非收紧,因此,若美元买盘消退,机会成本挤压效应可能不会持续太久。
但风险也可能朝相反方向发展。局势进一步升级,或霍尔木兹海峡出现任何真正的供应中断,都将延长美元买盘,使白银持续承压。只要恐慌情绪持续,避险性抛售就可能延续下去。
需要关注的要点:美元走势、金银比,以及白银能否守住近期支撑区域,还是会跌破周二收盘价。该金属正在对一股外部力量作出反应。追踪这股力量,价格走势便能一目了然。
常见问题
并非一定如此。在冲击发生的初期,资金往往会迅速涌入美元,这可能拖累不产生收益的金属下跌。但如果恐慌溢价持续存在,或供应确实受到中断,白银也可能上涨。美元的走势通常决定了初期的行情方向。
金银比是指购买一盎司黄金所需的白银盎司数。该比值上升意味着黄金表现优于白银,这通常预示着此次行情是由美元走势或增长担忧所驱动,而非白银自身的问题。
白银需求中约有一半来自工业用途,因此其交易表现在一定程度上类似于对经济增长敏感的资产。这种额外的敞口使其在上涨和下跌行情中的波动幅度都比黄金更大。
霍尔木兹海峡承载着全球石油流通的重要份额,因此该地区的任何威胁都会同时影响大宗商品情绪和美元走势。金属往往会在美元初期飙升时遭到抛售,随后,若没有实际的供应中断发生,这波行情便可能逐渐消退。