
130年来第二高价市场及其意味着什么
标普500指数接近历史高点,但其 Shiller CAPE 比率是130年来第二高。以这些估值水平买入过去意味着什么。
Deriv 编辑团队 · 2026年7月15日 · 4 分钟阅读

高价告诉您支付了多少。估值告诉您得到了什么。标普500指数接近历史高点,但按 Shiller CAPE 比率衡量,这是其130多年来第二昂贵的时候,仅次于1999年12月的互联网泡沫高峰。
这一事实指向两个方向。指数表现强劲。而未来回报的起点却很差。两者同时成立,而它们之间的差距正是全部故事所在。
价格接近历史高点,价值接近极值
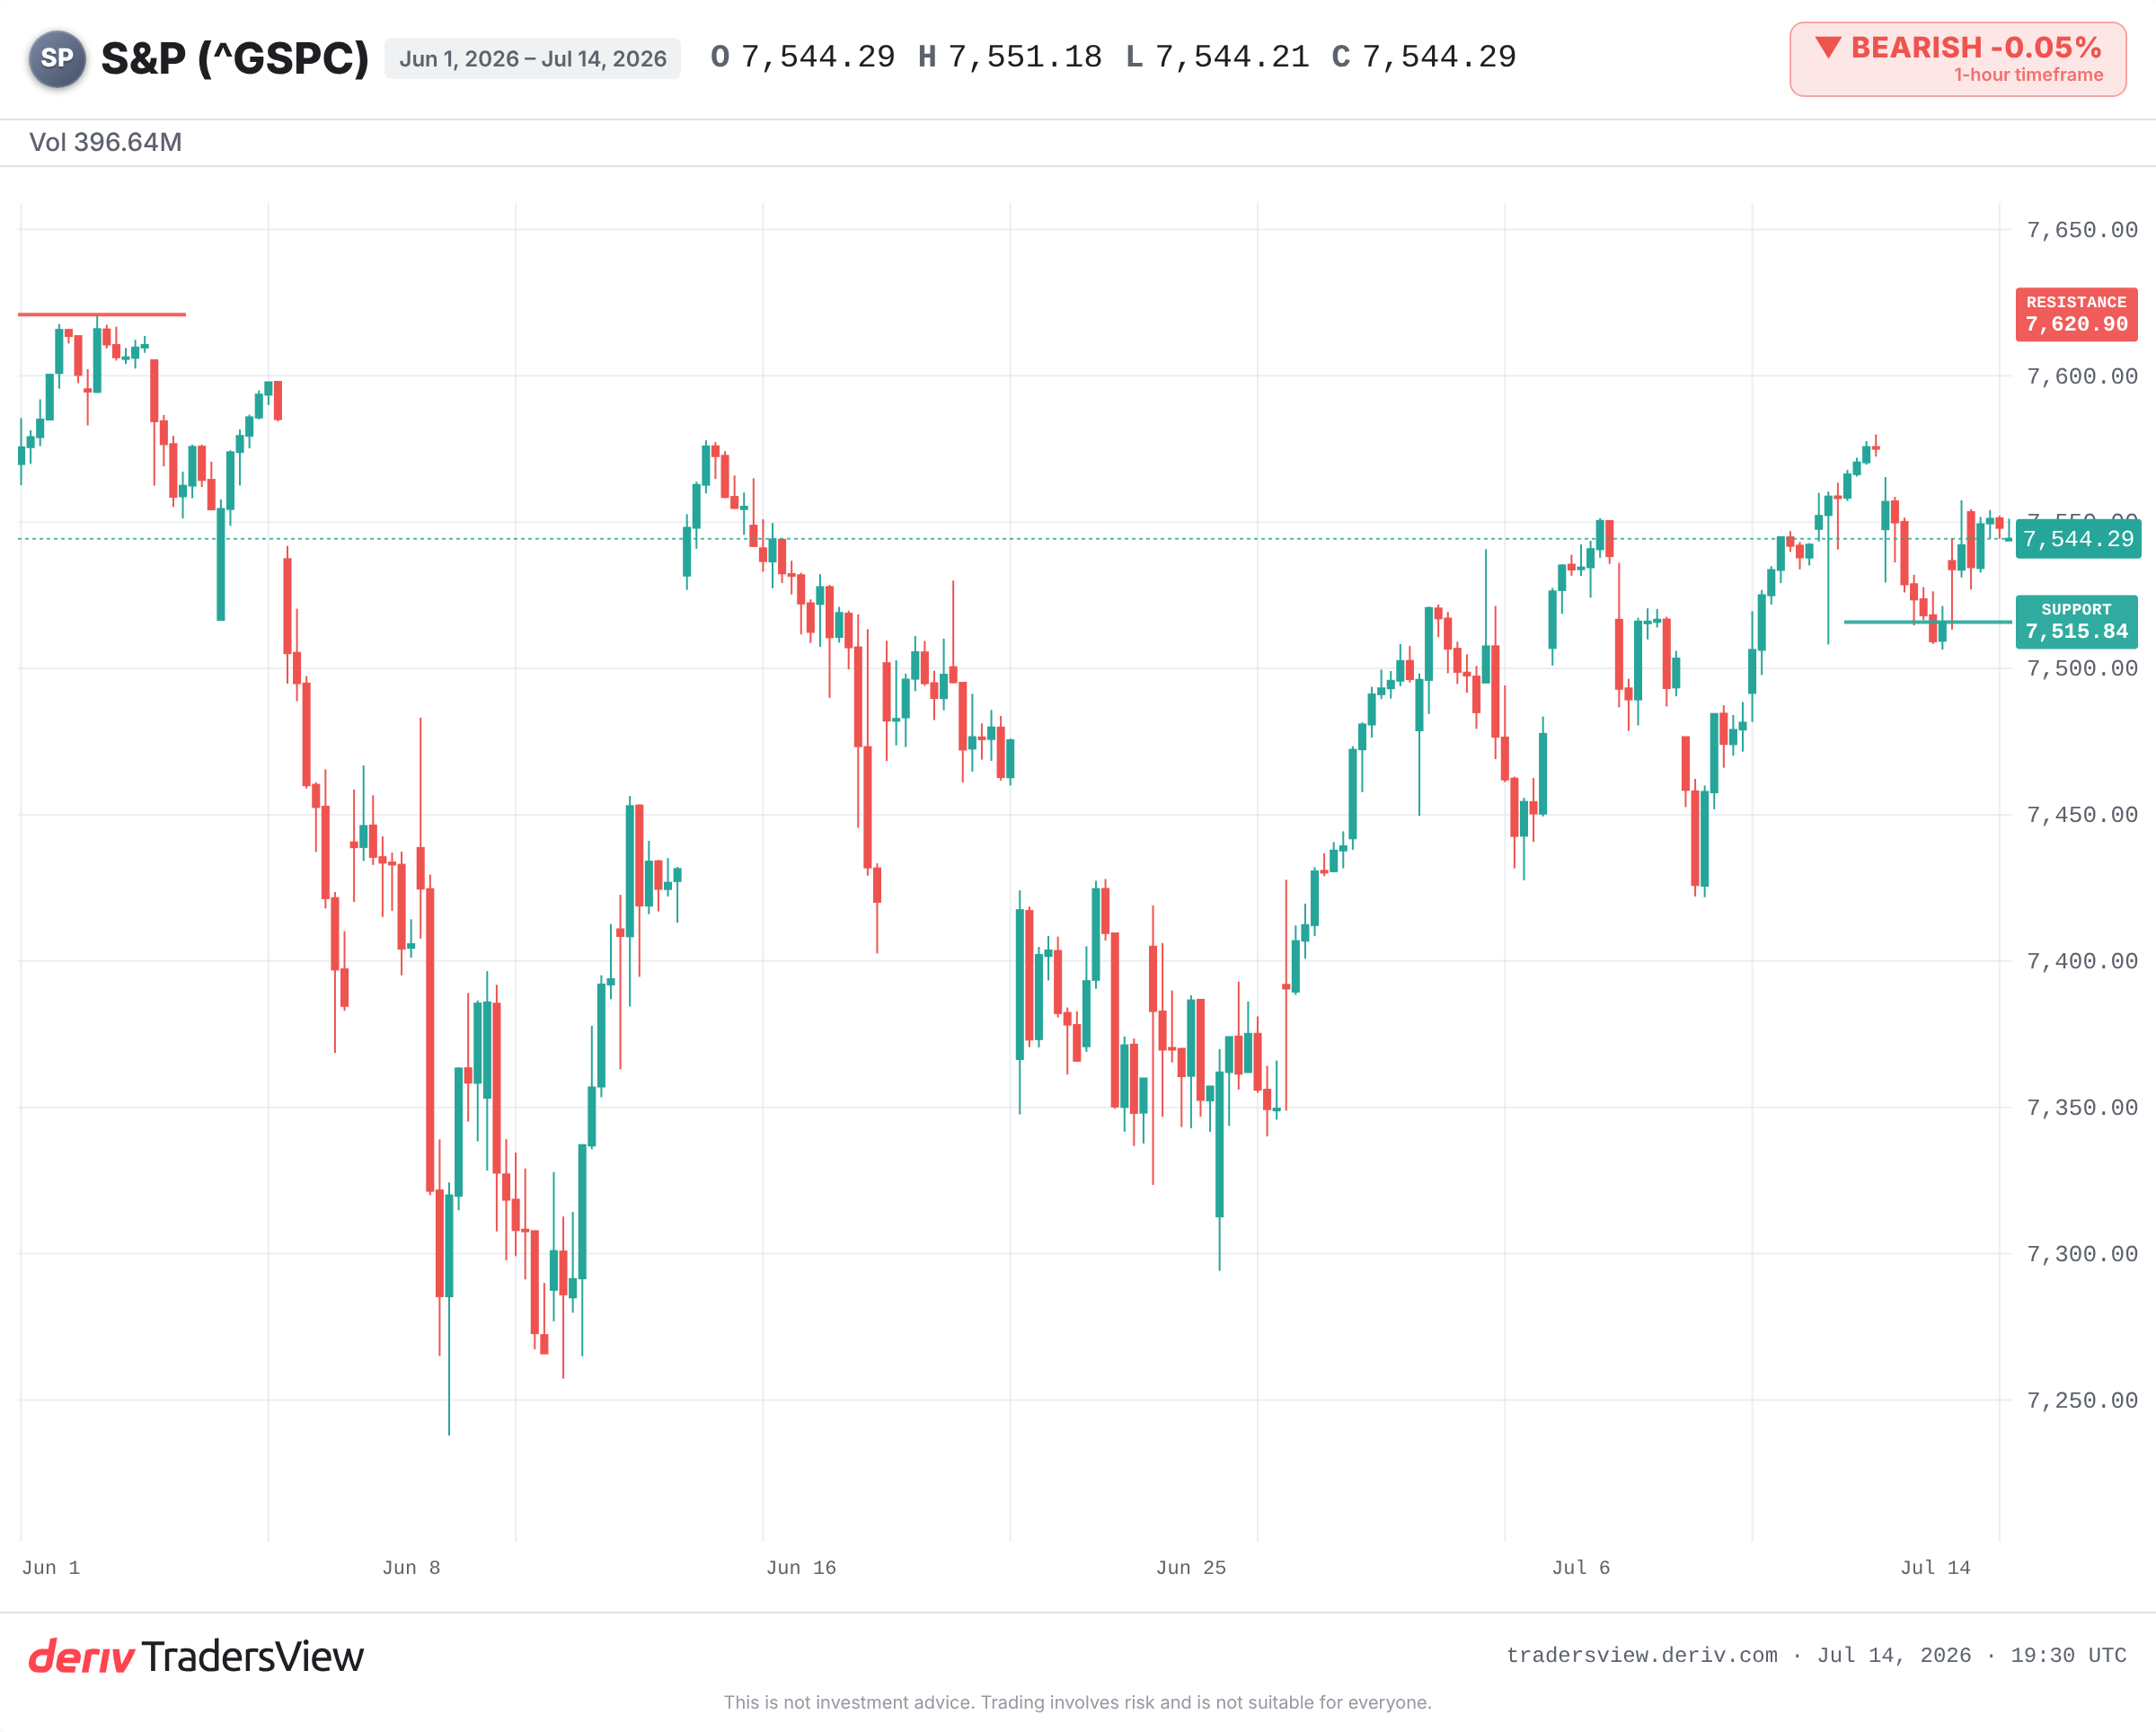
截至2026年7月14日,标普500指数在7,500点中段交易,略低于其2026年高点。动能似乎依然完好。
Shiller CAPE 比率则讲述了不同的故事。根据本月的报道,该比率已达到约41.4。在130多年的数据中,仅有一次读数超过它:1999年12月的44.19。这正是值得关注的罕见情况。不仅仅是“昂贵”,而是一个世纪内只出现过一次的昂贵程度。
历史高价与历史估值极值并非同一个概念,二者很少同时出现。而现在,它们恰恰同时出现了。
CAPE 究竟衡量什么
CAPE 将当前价格与过去十年经通胀调整后的收益进行比较。它平滑了好年份与差年份的波动,以显示您为稳定的利润流所支付的代价。
可以将其视为对整个市场的“租金收入比”检验。高数值并不意味着价格明天就会下跌。它意味着您为每一美元的收益支付了更多,因此更多的利好消息已经反映在价格之中。
上一次以此水平买入意味着什么
与1999年的对比最为鲜明。CAPE 见顶后,标普500指数在2000年触顶,随后跌至2002年10月的低点,跌幅约为49%。科技股集中的纳斯达克指数跌幅约为78%。标普500指数花了数年时间才重新收复此前高点。
其他极值情况也有相似之处。1929年9月CAPE接近32,随后便是大萧条式的崩盘。2018年初读数超过33、2021年末接近38,之后分别出现了波动率飙升和2022年跌幅约25%的熊市。
这种规律并非指高 CAPE 能够精确预判顶部。而是指从高 CAPE 出发,往往意味着长期回报更为微薄,一旦市场情绪最终转向,跌势也会更深。
为何昂贵不等于卖出
公允地说,另一面是这样的:在过去十年的大部分时间里,CAPE 一直在发出“昂贵”的信号,而市场却持续攀升。作为择时工具,它几乎毫无用处。
看涨人士认为,如今的指数本质上有所不同。它依赖轻资产、高利润的科技与 AI 领军企业,而非 CAPE 最初用于衡量的工业企业。股票回购以及无形资产的会计处理方式,也相较于历史时期推高了该比率。按此解读,快速的盈利增长可能使市场在不发生价格修正的情况下,逐步消化其估值。
这种观点确有其合理性。但这也是一种赌注,赌的是盈利能够从极高的起始倍数出发持续足够快速地复合增长,容错空间却很小。
接下来需要关注什么
短期走势取决于几个明确的信号。
- 指数能否干净地突破至新高,还是遭遇回落,停滞在7,500点中段。
- 7月13日回调低点约7,515.84点能否作为支撑;若决定性跌破此位,则暗示市场情绪正在转变。
- 超大型科技及芯片领军企业能否继续超预期盈利,还是开始出现不及预期的情况。
- 10年期国债收益率,其上升会直接给高倍数股票带来压力。
证据倾向于一个方向。处于这一水平的估值并非卖出信号,但它意味着缓冲空间更小。当起始价格偏高时,市场需要所有因素都朝有利方向发展,而一旦出现差错,容错的空间也会更少。
常见问题
经济学家 Robert Shiller 使其广为人知,因此该比率常被称为 Shiller CAPE。它通过对经通胀调整后的十年收益取平均值,来平滑短期利润波动,从而更稳定地反映估值水平。
仅凭这一点并不足够。CAPE 比率曾在市场上涨的多年间持续处于高位,因此它并不是一个理想的择时工具。它反映的是长期预期回报和下行风险,而非下周或下月可能发生的情况。
其计算方式相同,但批评者认为,对于轻资产、高利润率的科技公司而言,该比率可能高估其估值水平。此外,股票回购和无形资产等会计处理方式的变化,也可能使其读数高于传统工业时代市场的水平。
常见的指标包括远期市盈率、市销率,以及将盈利收益率与 10 年期 Treasury yield 进行比较。没有任何单一指标具有决定性,交易者通常会综合参考多个指标。