
特斯拉的现金消耗是通向盈利的桥梁,还是一个陷阱?
一家公司花费的现金超过其赚取的现金,并不一定意味着陷入困境。有时它只是在为未来大力投资。市场的任务就是区分这两种情况,而特斯拉正是这个活生生的测试案例
Deriv 编辑团队 · 2026年7月23日 · 4 分钟阅读

一家公司花费的现金超过其赚取的现金,并不一定意味着陷入困境。有时它只是在为未来大力投资。市场的任务就是区分这两种情况,而特斯拉正是这个活生生的测试案例。
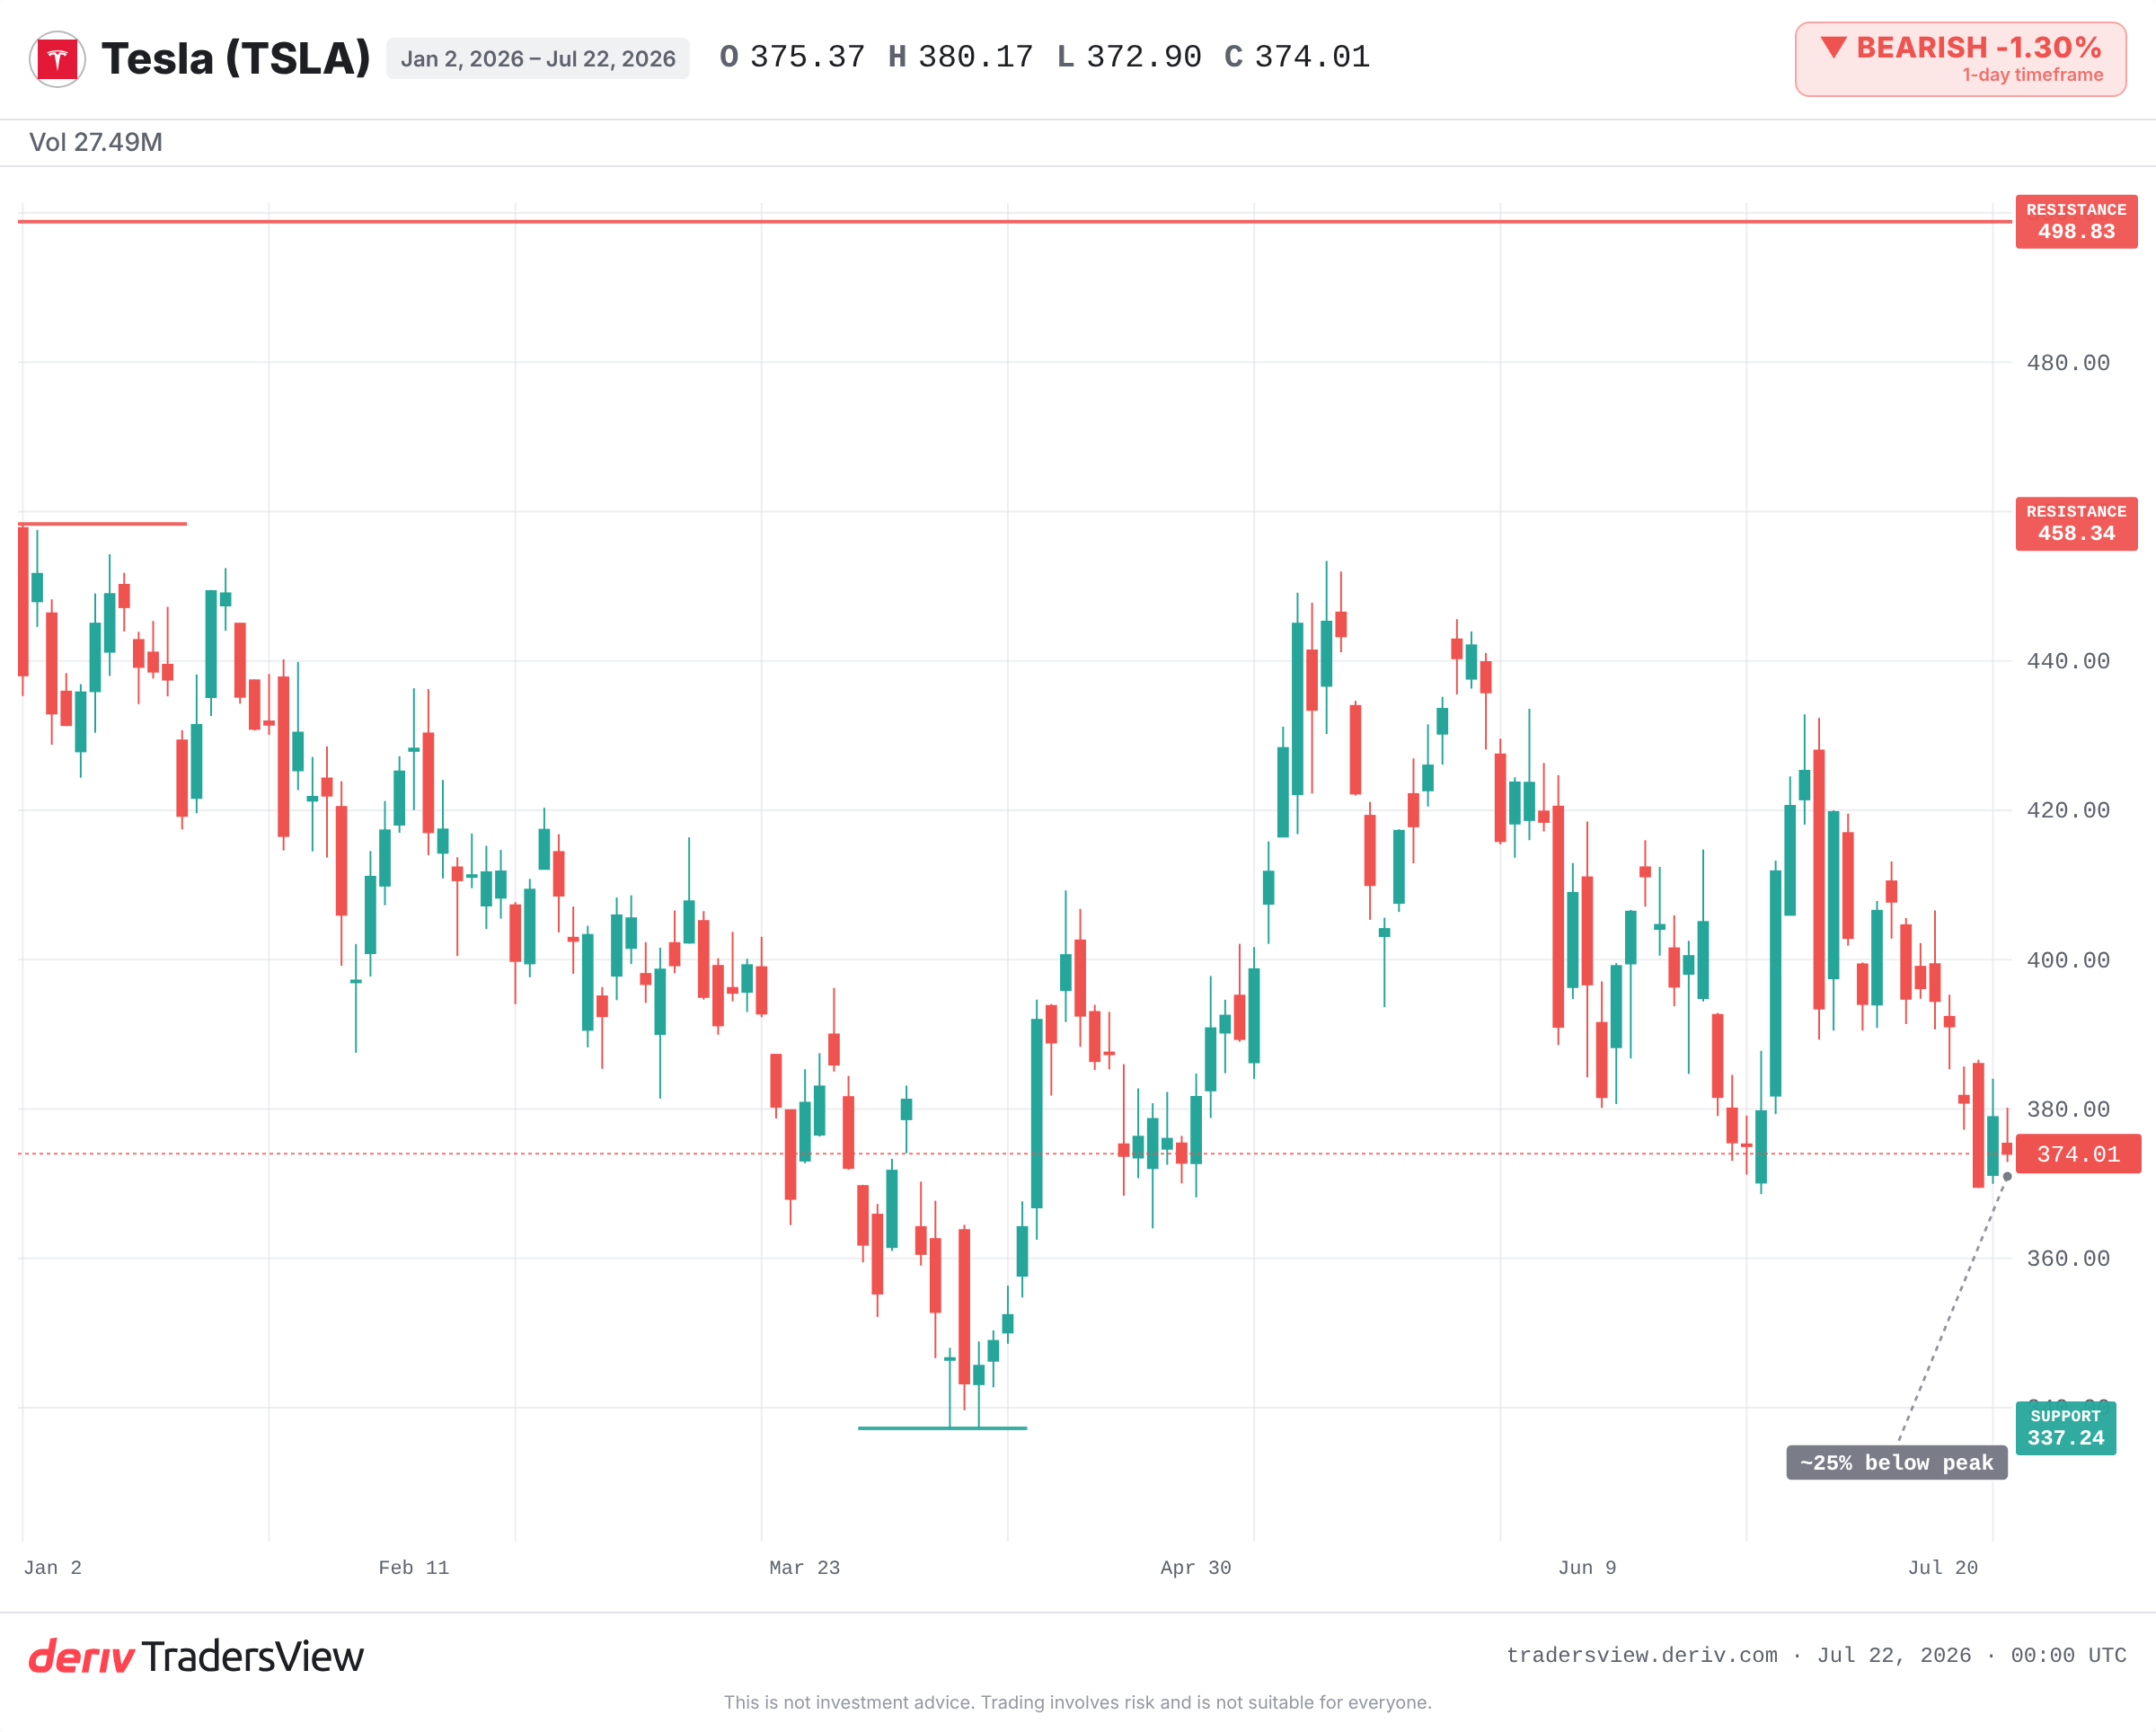
特斯拉刚刚公布了两年多来首次出现的负自由现金流。在 AI、robotaxi 和 Optimus 机器人上的资本支出已超过企业的收入。该股股价较 2025 年高点低了约四分之一。标题之下隐藏的问题很简单:这种现金消耗是通向未来盈利的桥梁,还是一个预警信号?
自由现金流究竟能告诉您什么
自由现金流是公司支付运营和扩张费用后剩余的现金。利润可能看起来很健康,而现金却正在流失。正因为存在这种差距,自由现金流往往比盈利数字本身更为重要。
当自由现金流转为负值时,意味着公司支出的速度超过了其收入增速。这可能意味着财务困境,也可能意味着一次深思熟虑、前期大量投入的押注。单看这个数字本身,无法判断究竟是哪一种情况。
为何大笔支出可能是投资,而非预警信号
特斯拉以前也经历过这种情况。在 2017 年和 2018 年,公司在 Model 3 产能提升过程中消耗了大量现金。当时空头仓位沉重,破产言论四起。随后自由现金流转为正值,股价此后多年持续上涨。
如今的乐观解读也呼应了那段历史。管理层已将当前的支出定性为对自动驾驶和机器人技术的投资,并指引资本支出将在 2027 年再度放缓。公司现金余额依然庞大,仅略有下降。如果 robotaxi 和全自动驾驶 (FSD) 路线图能够实现,那么如今的现金消耗,事后看来可能就像 2018 年的情况。
大笔支出何时反而会摧毁价值
另一面也有历史可循。在 1990 年代末的电信和互联网泡沫时期,各家公司在需求尚未到来之前,就向基础设施投入了创纪录的资本。当时他们都确信自己正在构建未来。然而,结果却是产能过剩、回报微薄,并遭受了严重的回撤。
这正是任何资本支出激增所面临的风险:提前投入,但需求却始终未能到来。同样的现金消耗,既可能是跃升的跳板,也可能是陷阱。两者的区别只会在后来显现,关键在于随着支出放缓,收入和利润率是否会随之回升。
如何从现在开始分辨真伪
单凭一个季度的数据无法下结论。您需要在接下来的几份财报中持续关注一系列证据:
- 资本支出走向。支出是否会在 2026 年下半年持续攀升,还是会开始朝着 2027 年的预测目标放缓?
- 现金余额。温和下降是可以接受的,但快速消耗则不然。
- 押注见效的证据。新的 robotaxi 城市布局和明确的 FSD 进展,能够证明这些支出是值得的。而沉默则无法证明这一点。
- 核心业务。汽车业务的毛利率和交付量,必须持续为这一宏大目标提供资金支持。
从图表来看,年初至今接近 337 的低点,是交易者关注的底线,而今年接近 458 的高点则是上限。该股票的典型日内波动幅度较大,因此单日的走势,对于回答这个更长期的问题意义不大。
证据倾向于哪一方
最直观的解读——一台曾经的现金制造机突然开始消耗现金——听起来令人担忧。而更有力的解读是,这是一次经过规划、前期大量投入的投资,公司仍保有充裕的现金缓冲,且资本支出即将放缓。这种解读更倾向于“投资”而非“困境”。但这仅仅是一种倾向,并非最终结论。
真正的证据在于后续的发展。如果随着支出放缓,利润率和交付量趋于稳固,自由现金流重新转正,那么与 2018 年的类比就能成立。如果资本支出持续攀升,而自动驾驶的里程碑却一再延迟,那么与互联网泡沫时代的类比就开始变得贴切。请关注现金状况,而不是市场的喧嚣。
常见问题
并非如此。它可能预示着困境,但也可能反映出一种为未来增长而提前进行的、有计划的投资。具体情况,尤其是现金支出的原因以及剩余现金的多少,才是决定因素。
利润是一种会计指标,即使现金正在流出企业,它也可能看起来表现良好。自由现金流则是企业在运营和扩张之后实际剩余的现金,因此即使报告利润为正,自由现金流也可能转为负值。
资本支出(capex)是指用于工厂、设备和技术等长期资产的支出。资本支出激增会直接减少自由现金流,因为这些现金在产生回报之前就已经流出。
在本季度之前,Tesla 上一次持续出现自由现金流为负的时期大约是在 2017 年至 2018 年,当时正值 Model 3 产能爬坡阶段。随着产量的扩大,其现金流后来转为正值。