
五家银行,一个黄金价格,五个不同的目标
JPMorgan 下调了其黄金目标,而其他银行仍维持在 $5,000 以上的看涨观点。应解读预测区间,而非锚定于单一数字。
Deriv 编辑团队 · 2026年7月7日 · 4 分钟阅读

当分析师在同一天就同一资产的价格公开表达不同观点时,他们目标之间的差距本身就是信息。它反映了未来的不确定程度。
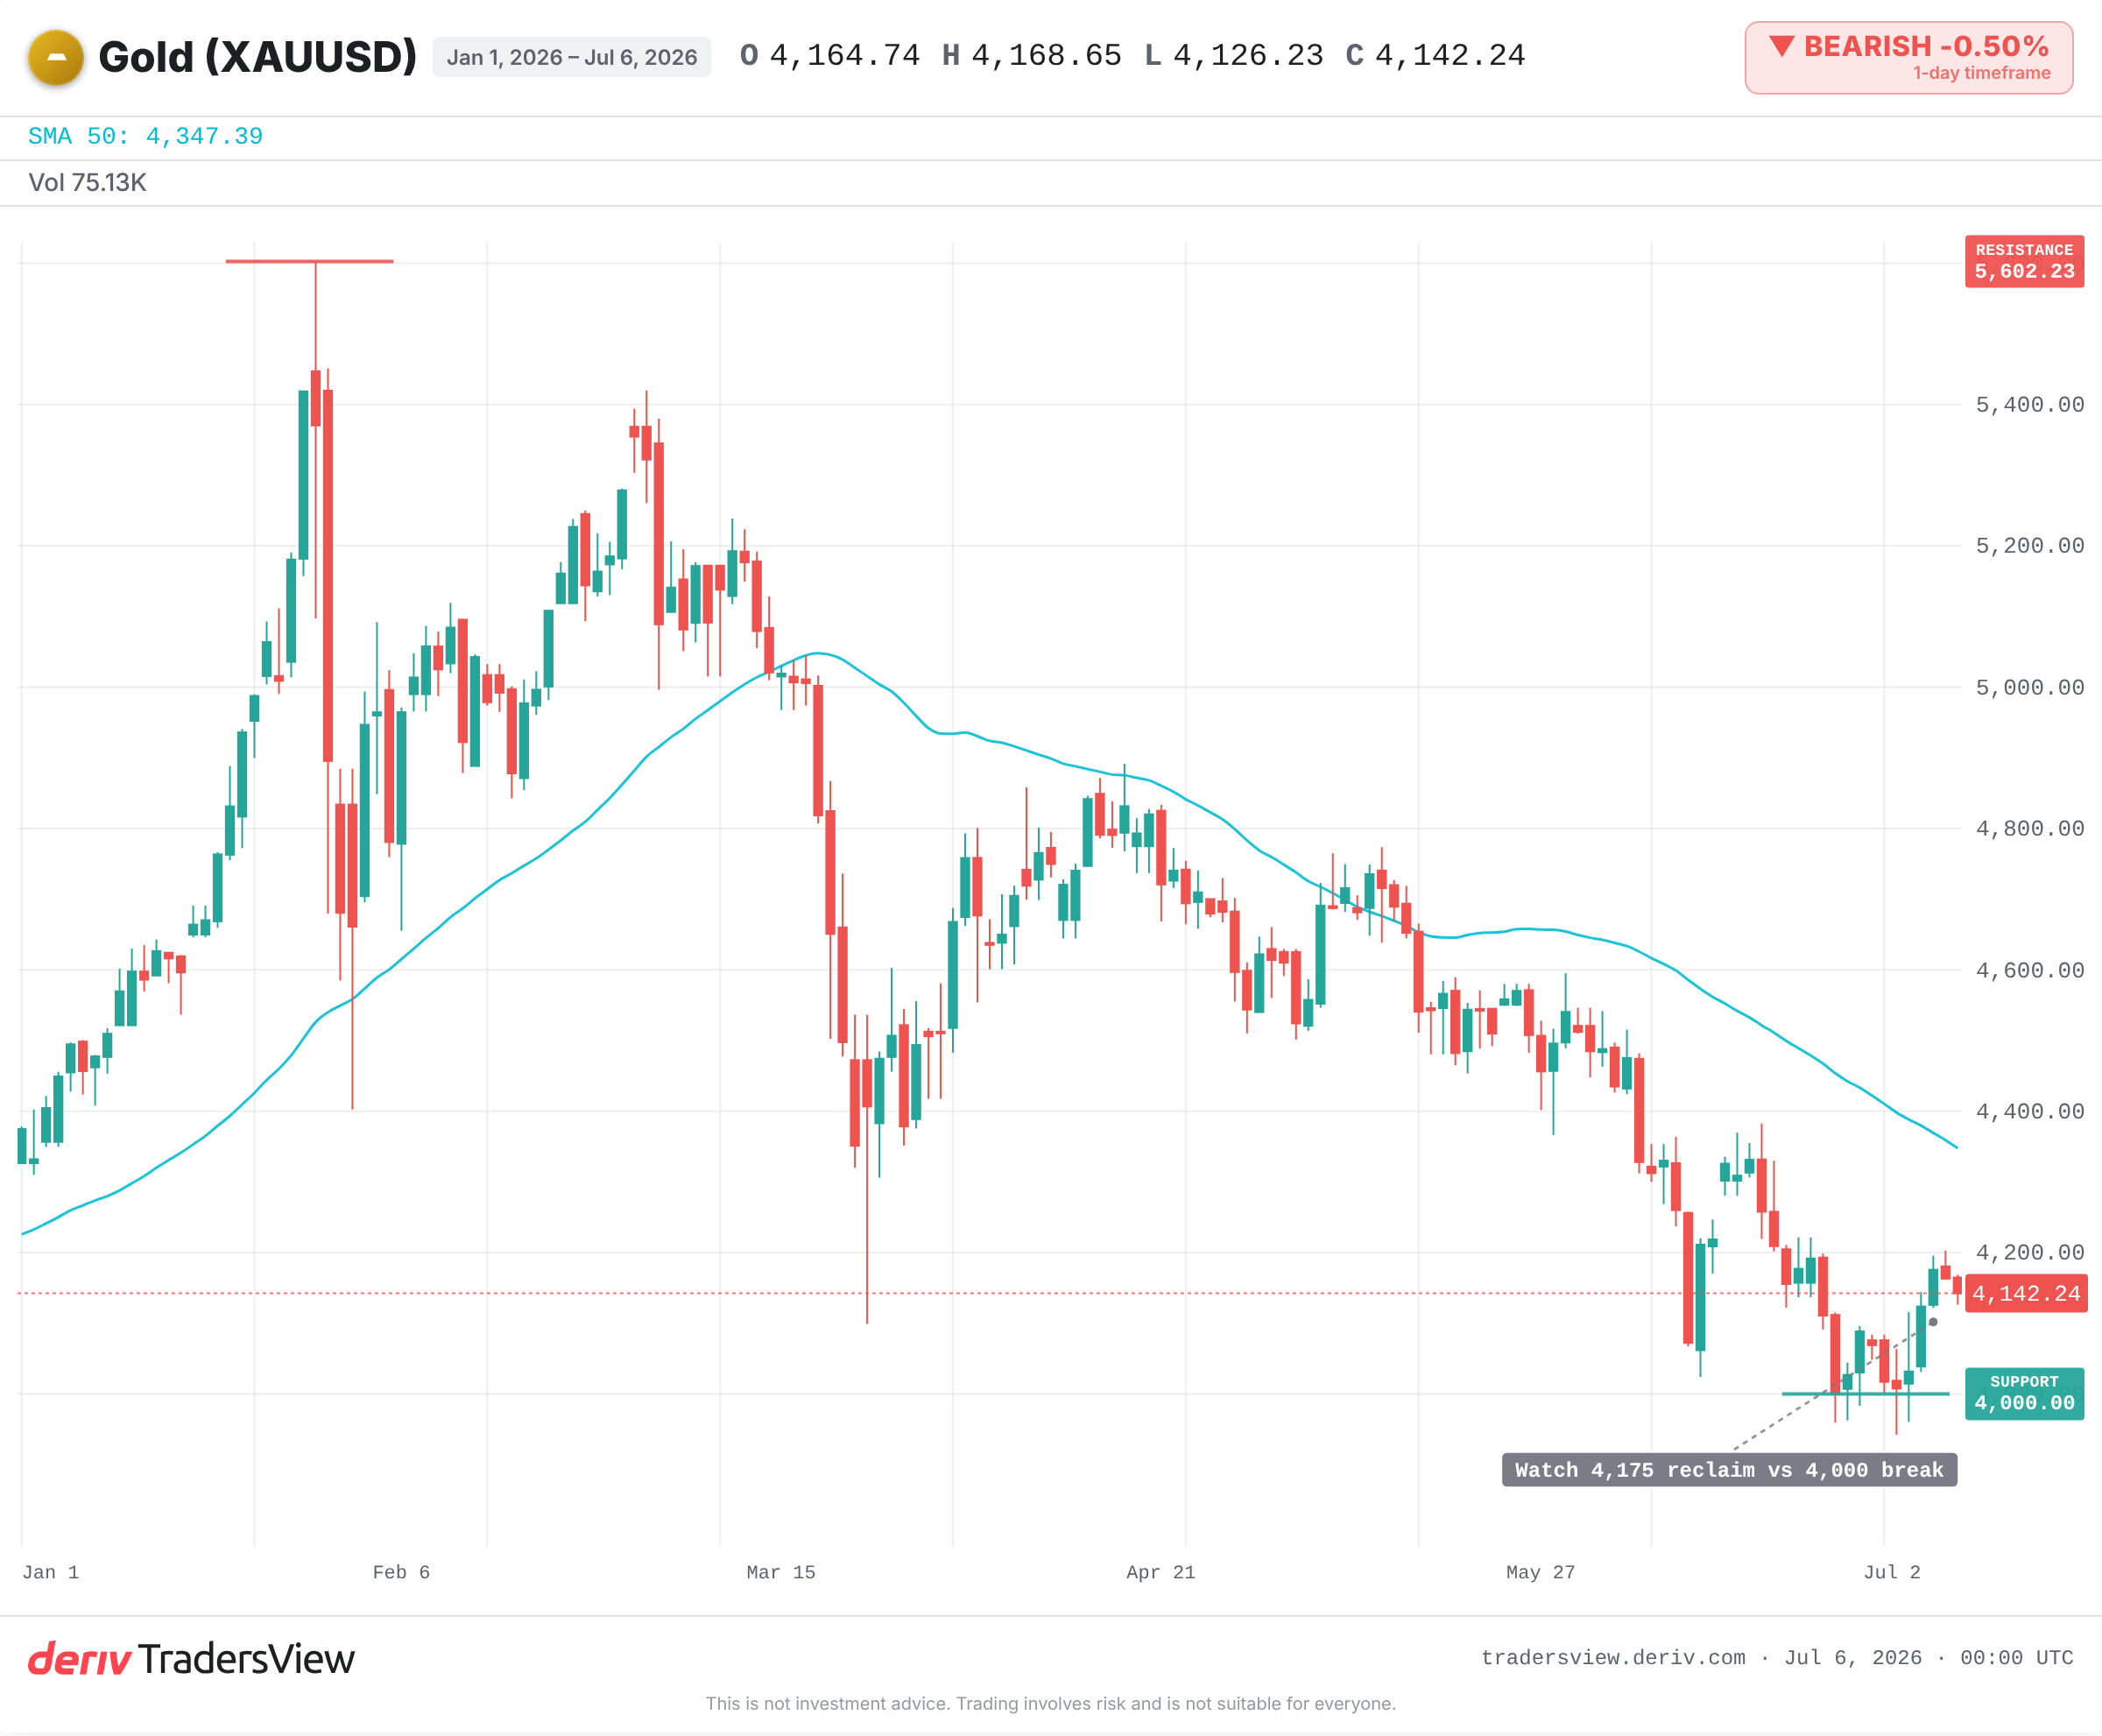
黄金目前就是一个鲜活的例子。现货价格在 2026 年 1 月触及约 $5,500 的峰值后,目前在 $4,140 附近交易。JPMorgan 刚刚将其第四季度目标下调了四分之一。而其他主要银行则维持其看涨观点不变。同一种金属,同一天,数字却截然不同。
为什么一家银行下调黄金目标并不是崩盘信号
最直观的解读是:JPMorgan 转为看跌,因此黄金正在见顶。但从数学角度看,这种解读是错误的。
JPMorgan 修订后的第四季度目标仍然高于目前的现货价格。从较高数字下调至较低数字,并不代表看跌,而是意味着涨幅较之前有所收窄。对于刚接触研究报告解读的人来说,将下调预测误解为卖出信号是最常见的陷阱之一。
价格目标是基于假设的推测,而非承诺
每一个目标都是基于若干输入变量构建的:实际收益率、实物需求以及央行购金量。只要改变其中一个输入变量,数字就会变化。JPMorgan 将其下调归因于需求疲软及实际收益率上升。这是机制在起作用,而不是对黄金本身的判断。
因此,真正有用的问题从来不是“目标是多少?”,而是“是什么假设发生了变化,促使目标调整?”追溯到背后的原因,预测才会成为信息,而不是指令。
各预测之间的差距实际上告诉了您什么
看看今天的区间表。JPMorgan 是较为谨慎的声音。Goldman Sachs 对 2026 年末的目标远高于现货价。Standard Chartered、TD Securities 和 State Street 则预测到 2027 年价格会更高。OMFIF 的一项调查发现,大多数央行预计到 2027 年年中,价格将在 $5,000 至 $6,000 之间,其依据是官方部门稳定的购金量,每月约 60 吨。
这是一个很大的区间。而这个区间并非需要解决的混乱局面,而是反映了未来在多大程度上依赖于那些无人能够确定的输入变量。分歧的宽度正是不确定性的度量,解读这一区间比锚定于任何单一数字更有意义。
历史对一众看涨黄金目标有何启示
分歧往往出现在重大行情之前。黄金在 2011 年 9 月触及约 $1,900 的峰值时,各银行之间的目标就存在冲突。随后,黄金在 2015 年之前下跌了约 40%,这一跌幅是大多数看涨者未曾预料到的。
2020 年 8 月黄金价格创下 $2,000 以上的历史新高后,预测者的观点出现严重分歧。谨慎阵营预计,随着实际收益率上升,价格会出现均值回归,这一观点在一年多的时间里被证明是正确的,尽管长期看涨的论点后来仍然成立。2013 年,实际收益率预期上升迫使多家银行下调目标。而 JPMorgan 目前所提及的,正是同样的实际收益率机制。
谨慎观点的真正依据
谨慎的判断可能会进一步加深。如果央行购金速度从目前的水平放缓,而实际收益率持续攀升,那么那些看涨 $5,000 以上的观点,可能只是在延续一个已经见顶的趋势。
能够证明谨慎观点正确的信号包括:持续的 ETF 资金流出、美元走强、实际收益率上升,以及官方部门购金量出现明显下降。此外,黄金目前的交易价格低于其 50 日移动均线,这是值得关注的近期看跌倾向。
相比盯着单一数字,更应关注什么
- 实际收益率,这是 JPMorgan 下调目标时所提及的输入变量。
- 美元,其走势会对以 USD 计价的黄金价格构成压力。
- 央行购金量,是维持在每月约 60 吨的水平,还是出现放缓。
- 现货价格是重新站上 $4,175 附近的支撑位,还是跌破 $4,000。
这一教训的意义不止于本周。当可信的人士对同一价格存在分歧时,不要盲目追随某一位“英雄预测者”。应理解他们分歧背后的原因,并将这一区间视为对尚无人知晓答案的真实写照。
常见问题
这些预测是基于对实际收益率、需求和央行购金行为的假设而得出的估计值,并非对未来事实的确切判断。历史表明,预测往往会错过大幅波动,因此应将其视为情景设想,而非保证。
实际收益率和美元走势往往在短期内占据主导地位。当实际收益率上升或美元走强时,以美元计价的黄金通常会承压,无论长期需求前景如何。
央行购买黄金是为了使储备资产多元化,不再过度依赖单一货币,同时持有一种不存在交易对手风险的资产。官方部门持续稳定的购金行为,一直是支撑许多看涨预测的重要因素。
不一定。价格低于 50 日移动平均线表明短期内存在看跌倾向,但并不代表价格一定会下跌。这只是众多参考因素之一,若价格重新回升至该水平之上,这一看跌信号也会随之减弱。