
黄金不产生任何收益,那么究竟是什么决定了它的价格?
黄金不支付利息,因此其价格走势跟随美元和实际收益率变化。这正是为何即便通胀担忧重燃,避险资产也可能下跌的原因。
Deriv 编辑团队 · 2026年7月8日 · 3 分钟阅读

黄金本身没有收益,因此其价格成为两大对立力量的记分牌:美元和实际利率。当两者同时走强时,无论长期看涨逻辑听起来多么有说服力,黄金往往会下跌。
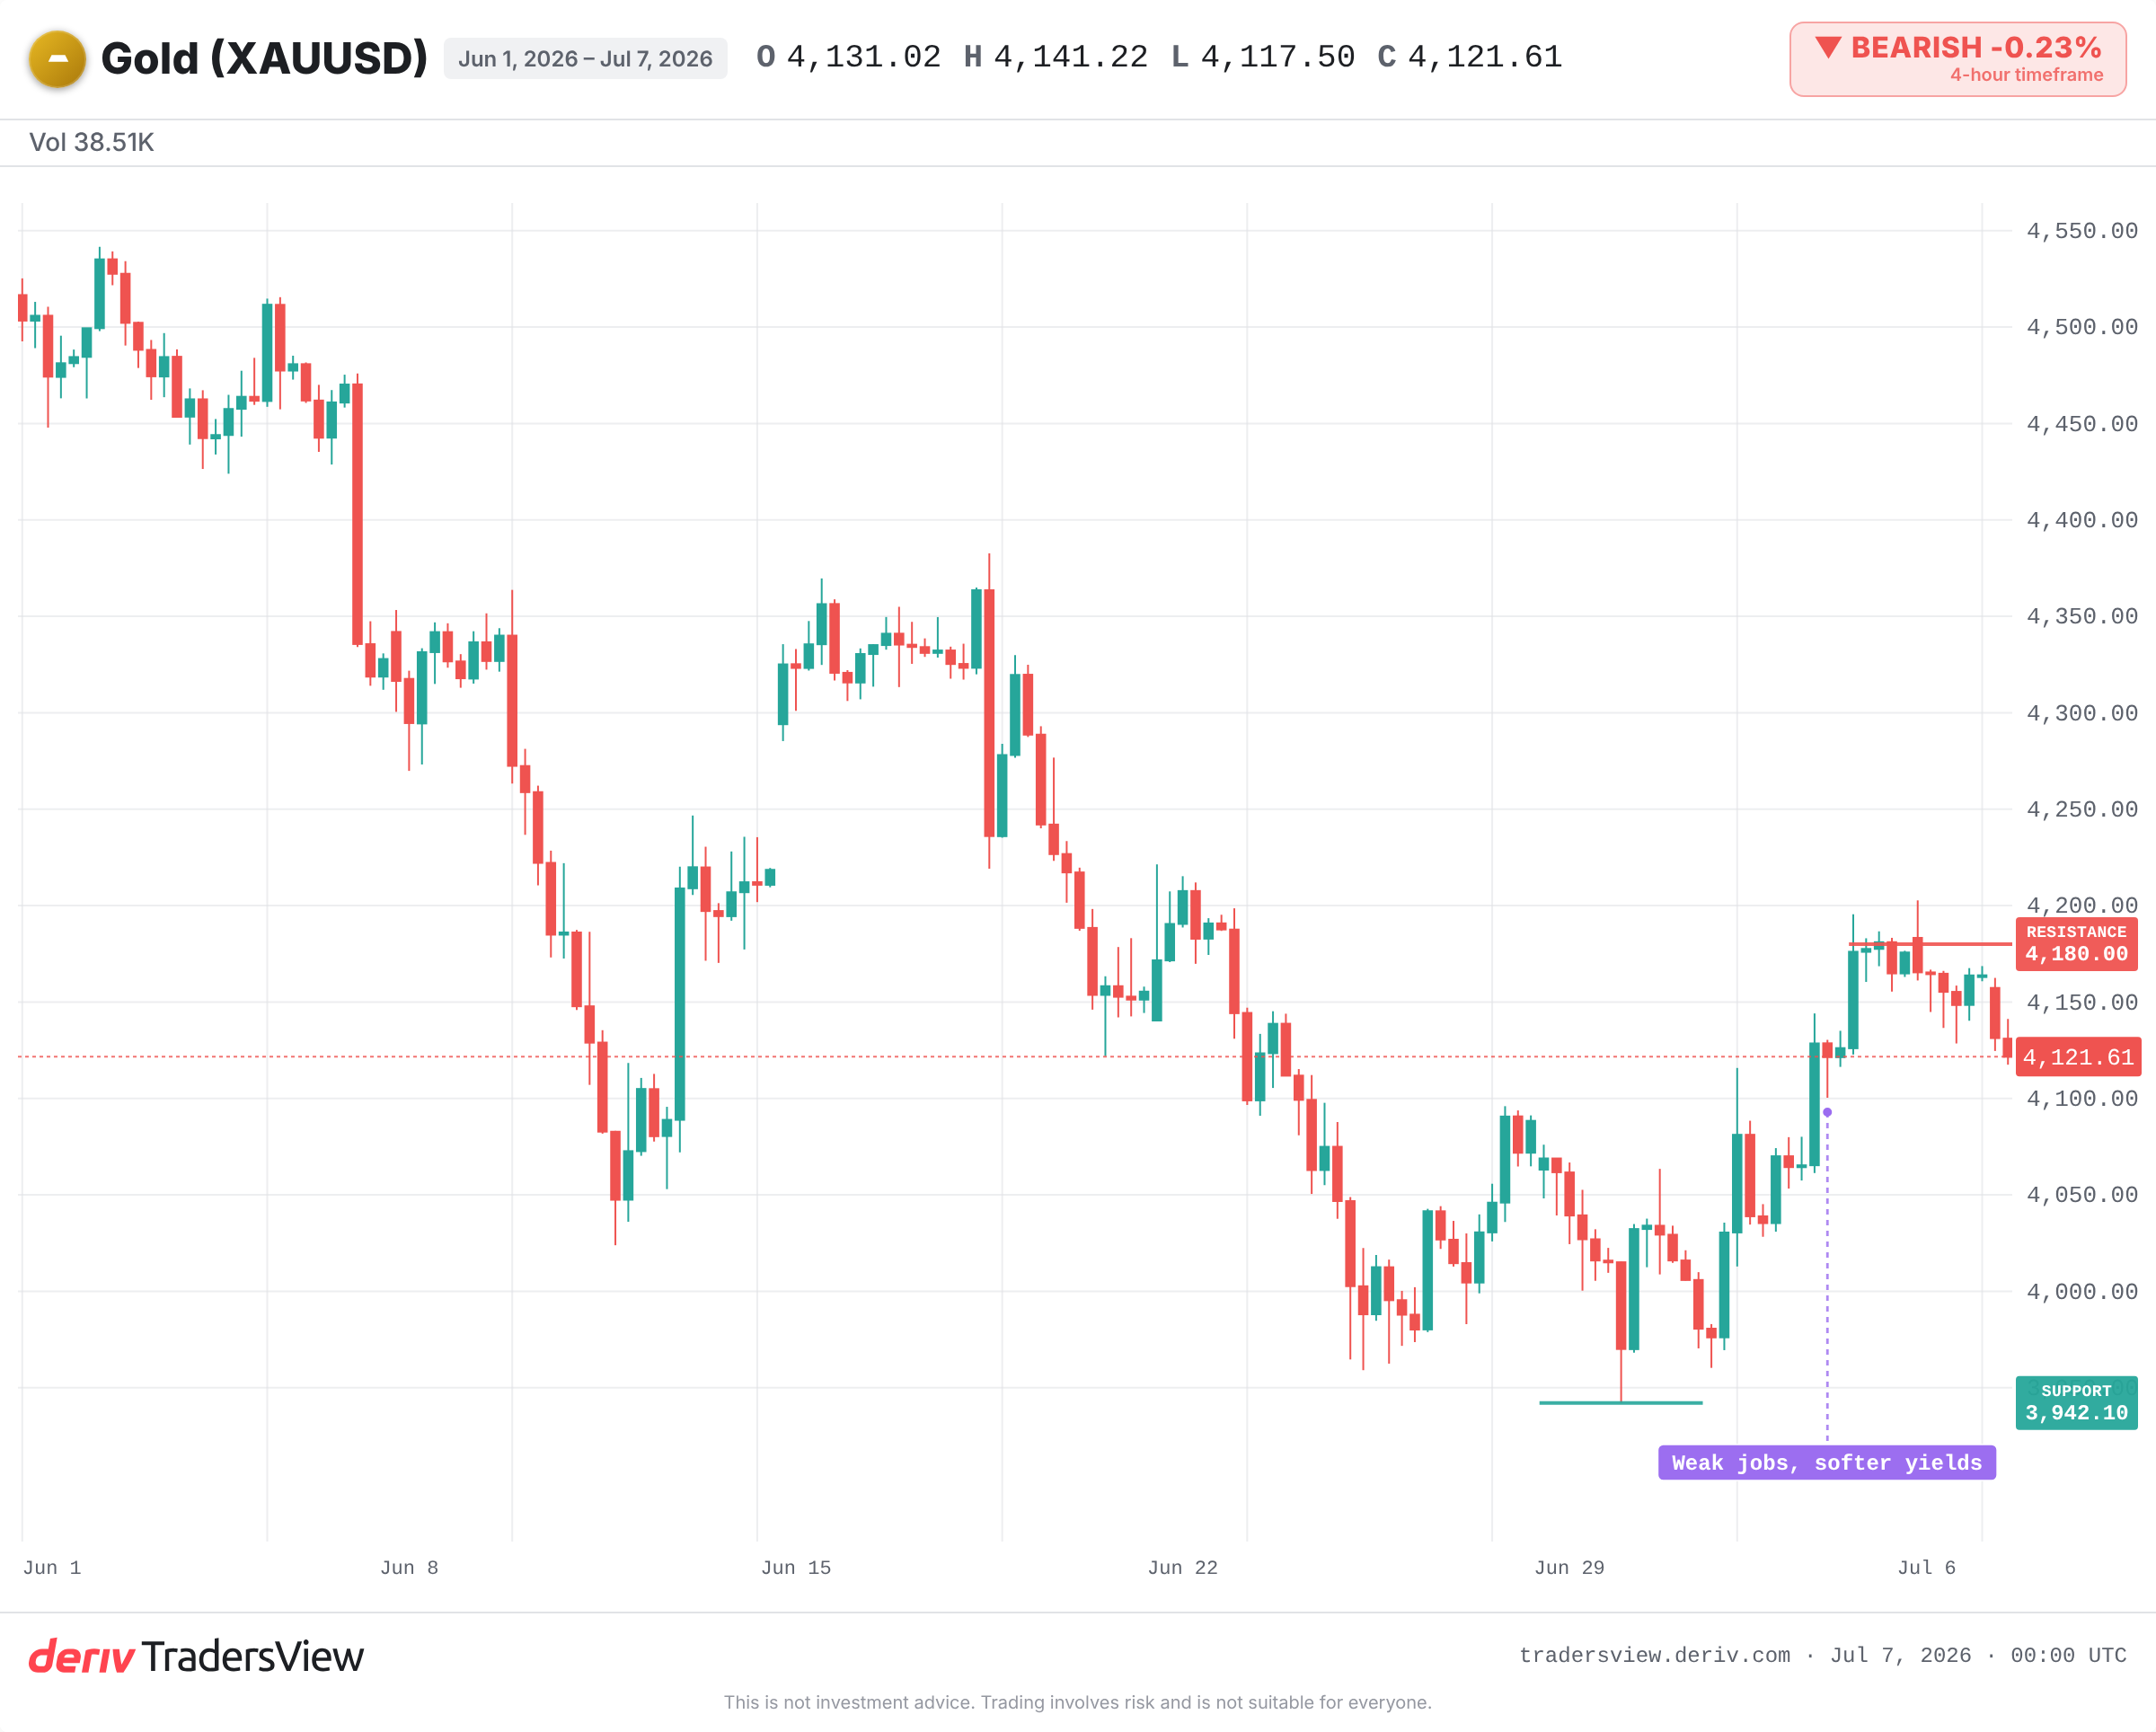
您现在就可以实时观察到这一现象。黄金连续第二个交易日回落,在 4,120 美元低位附近交易,原因是 Treasury yields 走强,美元保持坚挺。该贵金属走弱并非因为看涨逻辑被打破,而是因为持有它的成本正在上升。
为何美元走强和收益率上升会拖累黄金下跌
黄金不支付利息,而 US Treasury bond 却支付利息。因此,两者在争夺同一批谨慎资金。
当实际收益率(扣除通胀后的回报)上升时,债券相较于那只是静置不动的金属,开始显得更具吸引力。持有黄金的成本上升,资金随之撤离。美元走强则带来第二重打击,因为黄金以美元计价,美元走强意味着对其他国家的买家而言,黄金变得更贵。
这就是整个运作机制:黄金与收益率竞争,当收益率占上风时,黄金就会失利。这正是为何即便通胀担忧重燃,一种“避险资产”仍可能下跌的原因。单纯的通胀担忧并不足够。真正起作用的是通胀率减去您本可以赚取的利率之差。
从 3,941 美元到反弹再回落的往返之旅
来看看近期的走势。6 月底,随着美元走强,黄金跌至七个月低点,接近 3,941 美元。随后,美国 6 月疲弱的就业数据公布,短期加息概率下降,金价强势反弹至 4,100 美元上方。
金价在 4,180 美元附近的 50% 回撤位遇阻,涨势受阻。此后收益率和美元再度企稳,黄金则回落至 4,120 美元区间。
同一资产,同一周内,走势却截然相反。驱动因素从来都不是黄金自身的叙事,而是收益率和美元究竟是在上升还是在下降。
历史数据是否支持这种收益率关联?
确实如此,而且反复得到验证。在 2013 年的 taper tantrum 期间,由于市场预期 Federal Reserve 将放缓购债步伐,实际收益率飙升。尽管当时通胀担忧依然存在,黄金价格全年大幅下跌。
2022 年的加息周期则呈现出双向验证。美元升至二十年高点,实际收益率转为明显正值。即便通胀达到 40 年高位,黄金仍从 2,000 美元上方跌至 1,620 美元区间。随后,一旦美元和收益率见顶,黄金便开始反弹。这一机制同样以同样清晰的方式反向运作。
支撑住下跌的底部
还存在另一个合理的解释。结构性需求有时能在一段时间内压过收益率因素。
持续的央行购金行为和避险资金流入,即便在宏观环境看似不利的情况下,也为黄金提供了底部支撑。这正是本轮回调能够稳稳守在 6 月低点之上、而非跌破该水平的原因。
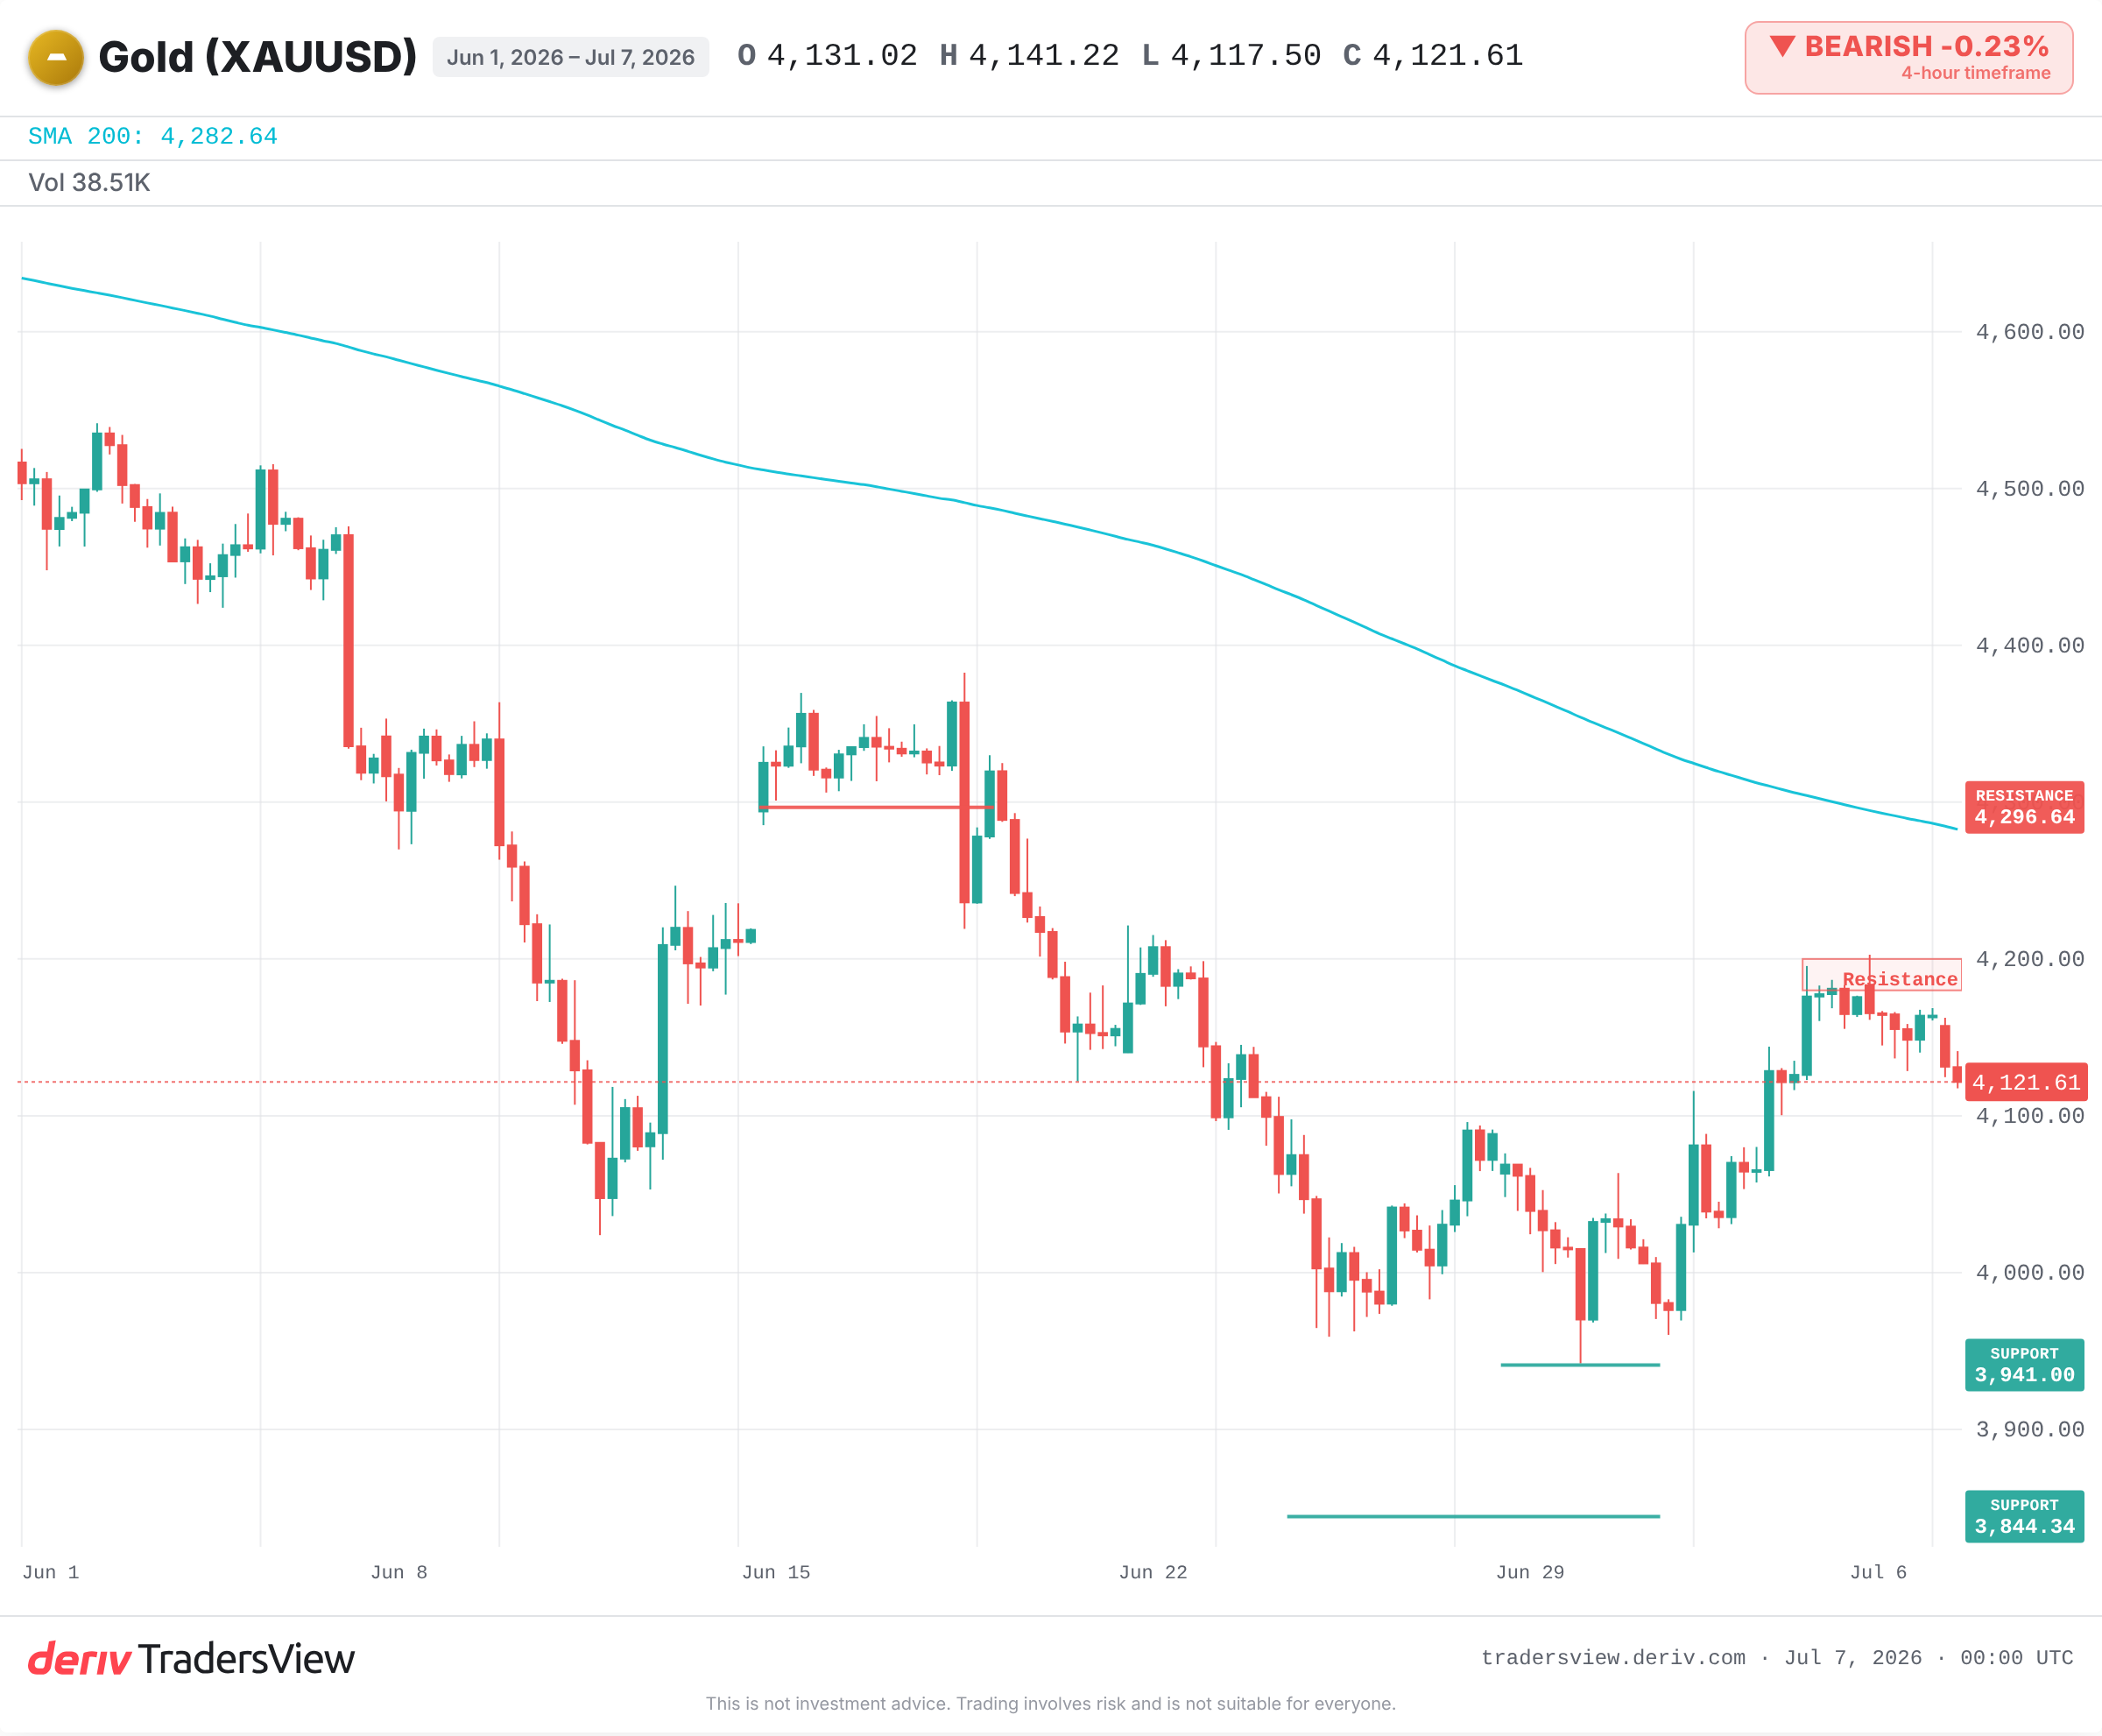
只有在美元和实际收益率持续走强的前提下,看跌判断才成立。如果本周的 FOMC 会议纪要显示鸽派立场,或经济增长放缓导致收益率回落,同样的机制将会反转。黄金有望重新上探 4,180 美元至 4,296 美元的阻力区间。
接下来需要关注什么
- FOMC 会议纪要中有关降息时点的信号,这将影响实际收益率走向。
- 实际(经通胀调整后)Treasury yields 和美元的走势方向。
- 价格是否维持在 4,180 美元至 4,200 美元阻力位下方,或是否突破 50 日均线。
- 此前 3,941 美元低点及 3,844 美元附近的支撑位;若出现有效跌破,将预示更深的下行空间。
交易存在风险,本文仅为分析,不构成建议。但这一分析框架具有持久适用性:当黄金价格波动时,请首先关注美元和实际收益率的变化。多数情况下,它们早已为黄金的走势写下了剧本。
常见问题
实际利率是扣除通胀后的收益率,因此它反映了持有债券的真实回报。当实际利率上升时,付息资产的表现会优于不产生任何收益的金属,因此黄金往往会走弱。
单凭通胀本身并不会推高黄金价格。真正重要的是通胀率减去您本可获得的利率。如果央行加息速度快于通胀上升速度,实际收益率就会上升,黄金可能因此下跌,尽管通胀处于高位,正如 2022 年的情况。
会。央行持续的购金行为会带来稳定的需求,即使在美元和收益率走强时,也能为黄金价格提供支撑。这种因素很少能单独扭转趋势,但可以缓冲跌势。
黄金以美元计价,因此美元走强会使使用其他货币的买家购买成本上升,从而抑制需求,并对价格造成压力。美元走弱则会产生相反的效果。