
黄金 4,500 美元对 5,500 美元之争:哪种力量将获胜?
各大银行对黄金走势看法不一,预测范围从 4,500 美元到 5,500 美元。这种分歧揭示了两种相互角力的力量,并展示了如何解读一个双向市场。
Deriv 编辑团队 · 2026年7月9日 · 3 分钟阅读

当最大的几家银行对黄金走势产生如此强烈的分歧时,这种分歧本身就是信号。它表明价格正被两种相反的力量拉扯,而不是某位分析师已经找到了答案。您的任务不是去挑选某位大师的观点,而是去观察哪种力量正在占据上风。
为何各大银行目前对黄金走势无法达成一致
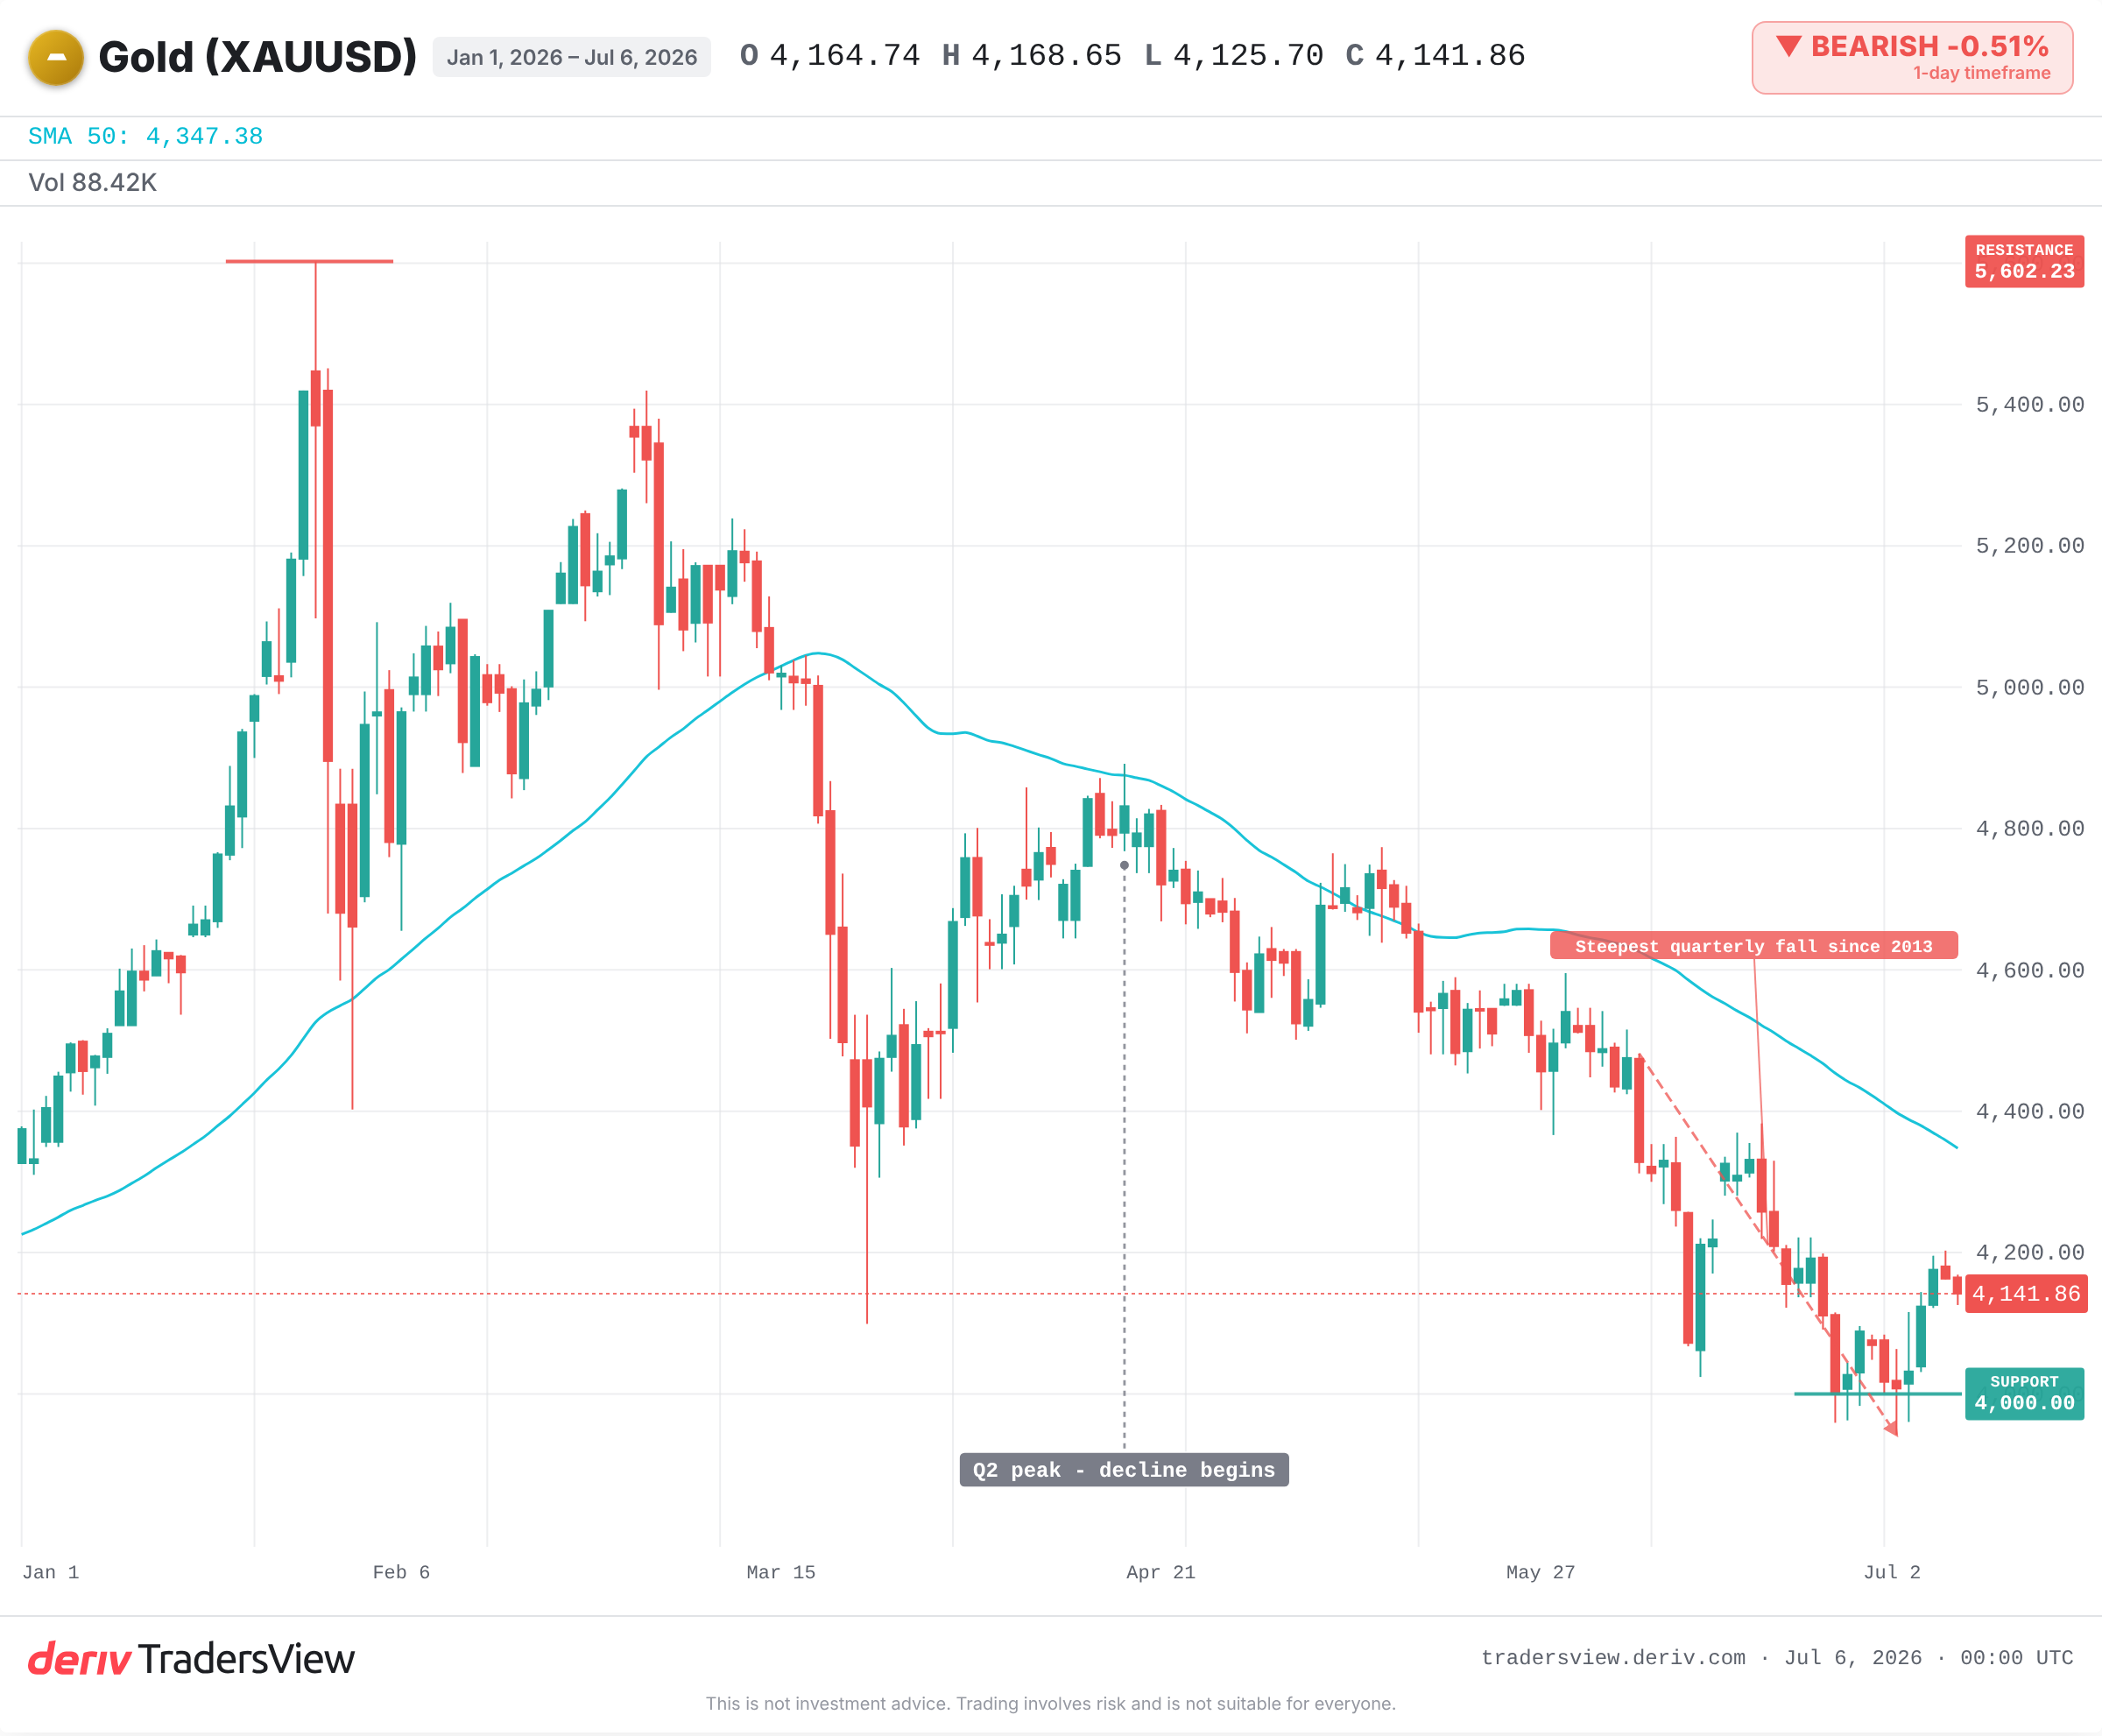
黄金目前的交易价格接近数月低点,此前经历了自 2013 年以来最急剧的季度跌幅。JPMorgan 刚刚将其第四季度目标下调约四分之一。Goldman Sachs 持有的 2026 年底预测要高得多。State Street 的预测则更高。
这些差距并不小。这是三家重量级交易团队在看同一张图表后,却得出了截然不同的结论。出现这种情况只有一个原因:两种力量正在将黄金拉向相反的方向,而目前尚无人知道哪一方会率先突破。
拉低黄金价格的短期力量
一方阵营关注的是短期驱动因素。实际收益率的上升,使得不支付利息的黄金持有吸引力下降。Fed 加息概率的上升进一步加大了压力。此外,投资者一直在抛售黄金支持型基金,6 月份出现了大规模赎回。
在 6 月非农就业数据疲软之后,期货市场倾向于将 9 月加息视为一种实际可能性。粘性通胀与疲软增长并存,进一步模糊了 Federal Reserve 的政策路径。这正是导致价格下跌的力量,也是 JPMorgan 下调目标的原因。
支撑黄金价格的结构性力量
另一方阵营则着眼于未来几个月之外的情况。自 2022 年以来,各国央行以创纪录的速度购入黄金,年均约 1,000 吨。这种官方部门的需求为价格构筑了一个稳固的底部支撑。
一项近期的央行调查发现,大多数受访者预计黄金价格将在两年内大幅上涨。这种结构性购买需求是所有看涨目标的核心支撑。它缓慢而耐心,不在乎某一次非农就业数据的发布。
即便是看空者,也在看涨
大多数头条新闻忽略的一个细节是,JPMorgan 下调后的目标价仍高于当前价格。本周的头号空头,实际上预测的是从当前水平上行。
所以,真正的分歧并非看涨与看跌之间的对立,而是快与慢之间的差异。短期力量主导着日常的价格走势,而结构性力量则着眼于更长远的时间维度。以这种方式解读预测,远胜于对一个吓人的百分比数字做出反应。
如何判断哪种力量正在占据上风
历史表明,这种拉锯战可能朝任一方向解决。2013 年,实际收益率力量获胜,尽管实物需求强劲,黄金仍在两年多的时间里持续走低。2019 年,Fed 转向降息,结构性看涨者则因此迎来了价格突破。
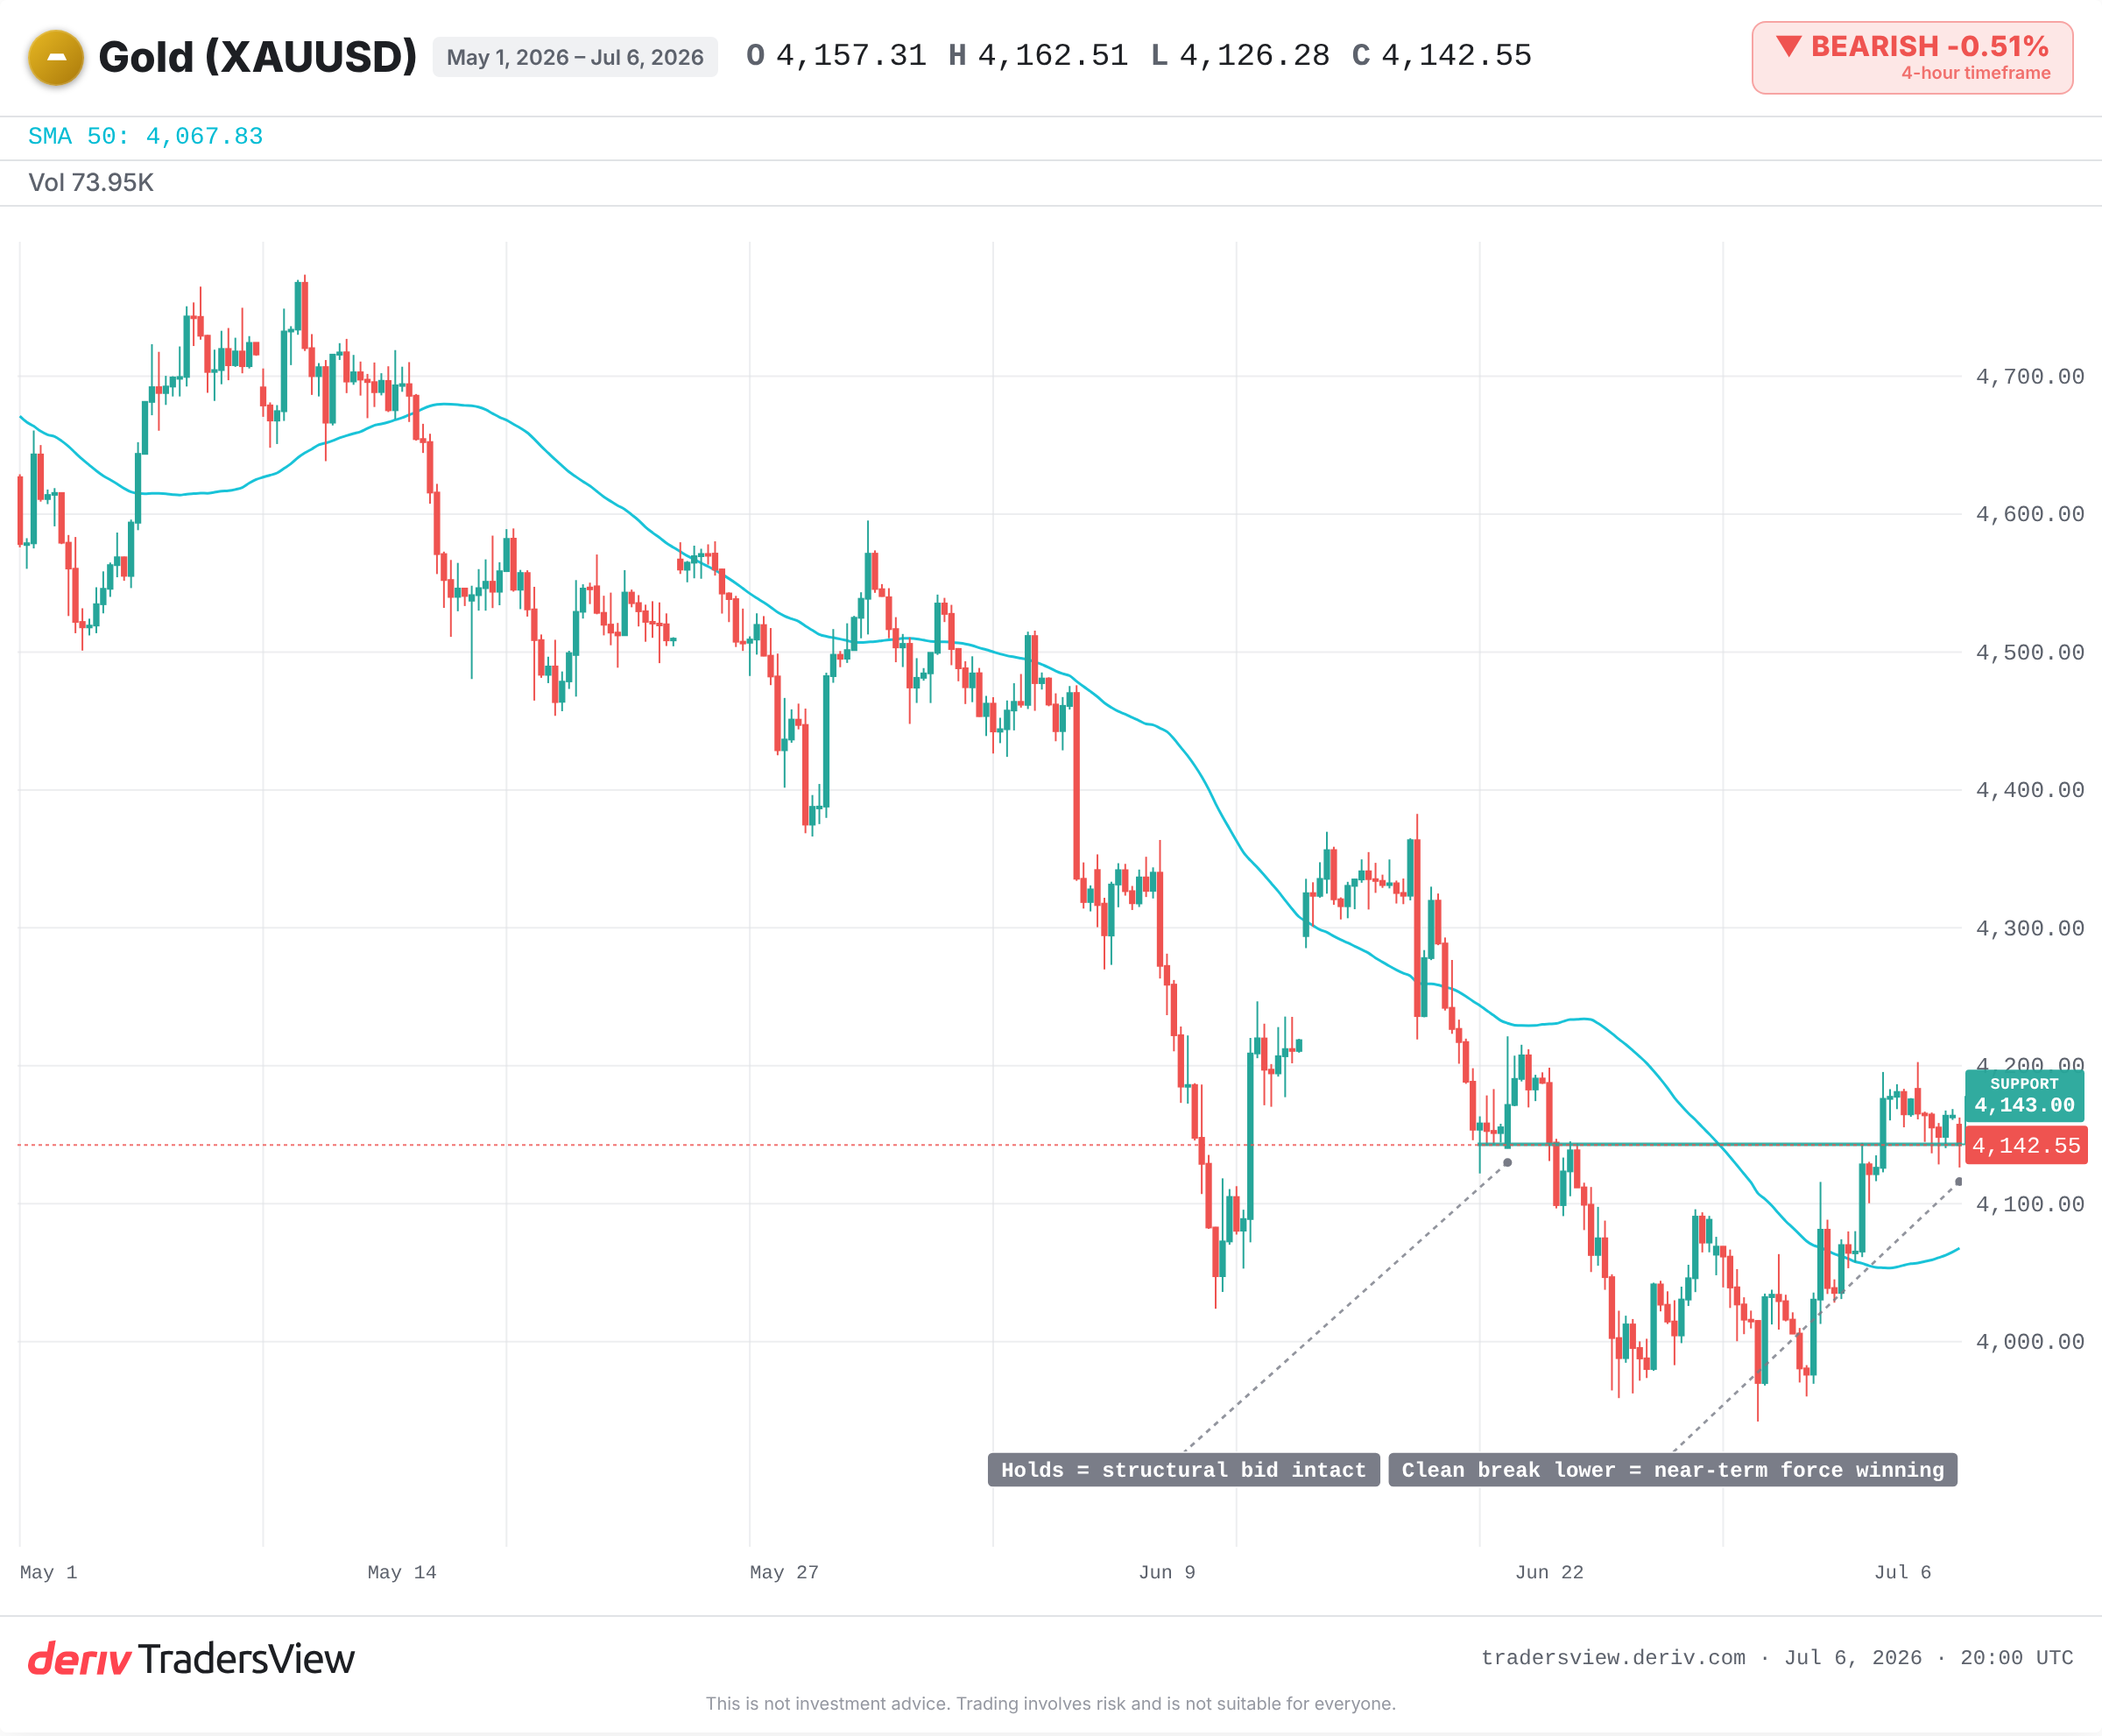
目前的证据倾向于短期力量仍占主导地位。与关注某个具体目标相比,不如多留意以下几点:
- 9 月份 Fed 的决议。一次确认的加息将支持看跌论点。
- 实际收益率。这是黄金下一步走势最直接的驱动因素。
- 基金资金流向。更多的资金流出,将证实抛售行情;而一旦出现转向,则预示着市场风向正在转变。
- 央行购金速度。如果官方需求停滞,底部支撑将会减弱。
- 关键图表支撑位。若出现明确的向下突破,则表明短期力量正占据上风。
只要 Fed 保持鹰派立场,黄金价格仍可能进一步下跌。但如果加息未能如期而至,价格也可能迅速反弹。两种观点都没有错,它们只是在以不同的时间尺度衡量市场。
常见问题
不一定。下调目标价只是相对于此前观点降低了预测。JPMorgan 下调后的目标价仍高于当前黄金价格,这意味着即便是最看跌的大型银行,也预计金价会从目前水平上涨。
黄金不产生利息。当美国国债等资产的实际收益率上升时,持有这些资产相对而言更具吸引力,因此需求可能从黄金转移,从而对金价构成压力。
自 2022 年以来,各国央行每年购金量约为 1,000 吨,月均约 60 吨。这种稳定的官方部门需求被视为支撑金价的结构性底部。
黄金在 2015 年末之前持续走低,较 2011 年峰值几乎腰斩,随后才企稳回升。在这场较量中,实际收益率的力量在两年多的时间里占据上风,尽管实物需求依然强劲。
单一目标价只代表一家机构的观点,并不代表整个市场。当各方预测出现较大分歧时,说明市场存在两股相反的力量在博弈。相比盲从某一个数字,关注实际收益率、Fed 政策和资金流向等驱动因素会更有助益。