
各国央行连续20个月购金,为何黄金价格却下跌?
中国央行连续第20个月购入黄金,然而黄金价格当日却下跌。结构性需求构筑价格底部,而每日资金流动则决定实际价格。
Deriv 编辑团队 · 2026年7月7日 · 4 分钟阅读

结构性需求与每日价格波动遵循两种不同的节奏。耐心的买家可以在资产下方构筑底部支撑,即使当日价格仍在下跌。
中国央行在2026年6月增持了黄金储备,这已是连续第20个月增持。然而,消息公布当天,黄金价格却走低。这两个事实都成立,理解其中的原因正是本文的核心所在。
为何央行持续购金却未能推动当日价格上涨
中国人民银行缓慢而审慎地积累黄金储备,目的是实现储备多元化,而非押注下周的行情走势。这是一种对价格不敏感的需求:无论黄金涨跌,央行都会购入。
这类买家堪称终极的耐心持有者。但每日的市场走势由快钱主导。投机者和交易所买卖基金在单个交易时段内的交易量,远超央行一个月的增持量。
因此,结构性买盘历经数年构筑起价格底部,而战术性资金流动则决定了当日价格。在6月报告公布当天,卖方的声音更为响亮。但这丝毫不影响长期逻辑的成立。
究竟是什么在为黄金价格构筑底部
可以将其想象成一个由缓慢而稳定的水流持续注入的水库。日复一日,水位会因降雨和蒸发而波动。但水流从未停止,随着时间推移,基础水位逐渐抬升。
央行购金正是这股水流。它的速度不足以在任何一个交易时段内阻止价格下跌,但其持续性却足以在数年间改变价格可能企稳的区间。
2022年至2023年期间的情况清楚地说明了这一点。Federal Reserve大幅加息,这通常会对黄金构成压力。但黄金价格却保持坚挺,并一路攀升至历史高位。据World Gold Council报告,各国央行在2022年购入超过1,000吨黄金,这一结构性买盘被广泛认为是支撑价格的底部。
缓慢的官方购金是否意味着黄金价格会上涨?
单凭这一点并不足以推动价格上涨,而且也无法预测您所关注时间段内的走势。这正是两种节奏最为关键的差异所在。
当中国在2018年末恢复公开购金时,黄金在2019年至2020年间突破了持续多年的区间震荡格局。但购金行为只是大背景,并非触发因素。真正起决定性作用的是实际收益率的下降。
缓慢的结构性需求是一种长期逻辑,而非择时工具。将“央行正在购金”解读为今日买入的信号,是混淆了水库的基础水位与明天的天气状况。
反对将其解读为看涨信号的理由
诚实的反面论点很简单:与黄金的日交易量相比,央行购金的规模较小,而且事实证明,它并未能阻止黄金在报告公布当天下跌。
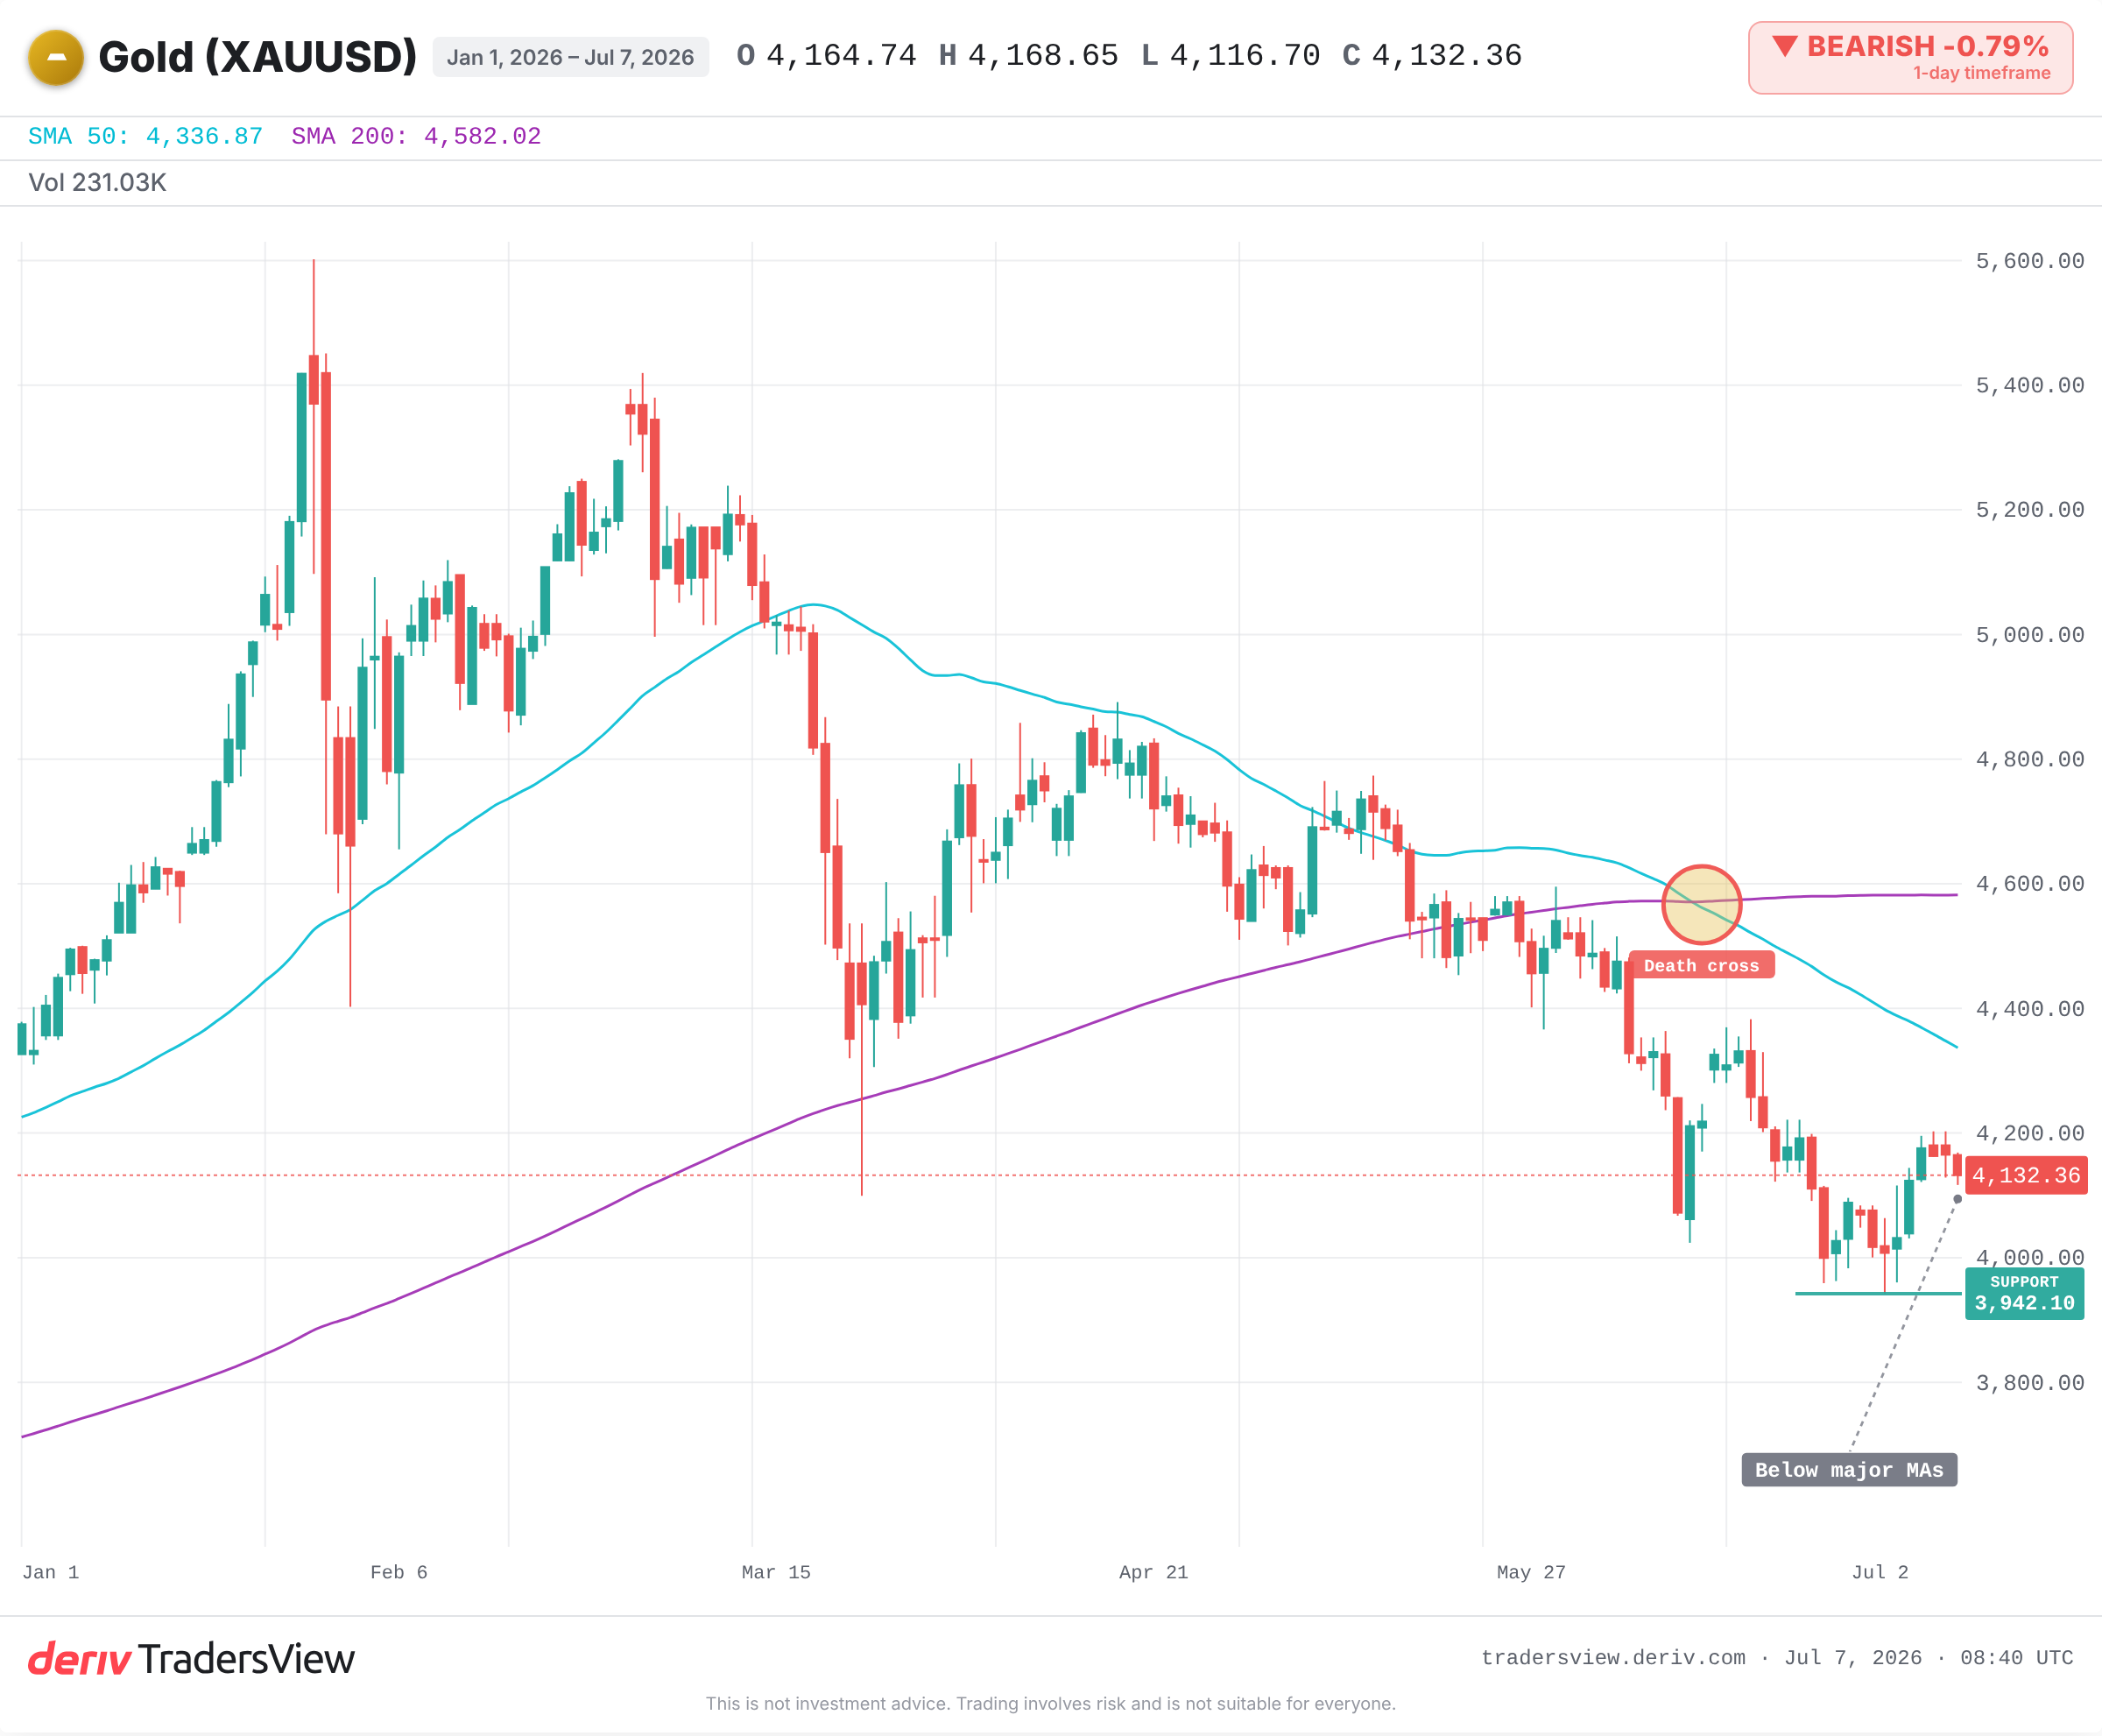
如果ETF和投机性资金的撤离速度快于中国人民银行的增持速度,价格底部可能会远低于当前水平。目前黄金价格正低于其主要移动平均线交易。美元走强或实际收益率上升都会对黄金构成压力,无论官方需求如何。
如果中国暂停增持,结构性逻辑便会被削弱。2024年5月确实出现过暂停,黄金短期内出现波动,随后上涨趋势才得以恢复。暂停并非逆转,但市场往往会先抛售,之后才进行核实。
接下来需要关注什么
- 中国人民银行在下一次月度储备数据更新中是延续还是暂停增持趋势。
- 美元及美国实际收益率:无论央行采取何种行动,二者中任何一项的上升都会对黄金构成压力。
- ETF及投机性持仓状况,其变化速度远快于官方的增持步伐。
- 黄金能否守住近期支撑位,还是会跌破该支撑位。
本文的结论并非黄金必然上涨,而是耐心的买家与快速的市场走势可能同时朝相反方向发展,二者并不会相互抵消。交易存在风险;结构性买盘是尊重价格底部的理由,但绝不能成为忽视趋势的借口。
常见问题
中国人民银行报告称,截至2026年6月底,其持有黄金7,544万金衡盎司,高于5月份的7,496万盎司。由于金价走低,报告价值降至约3,037.2亿美元。
主要是为了实现储备多元化,减少对单一货币(尤其是美元)的依赖。这是一项缓慢的战略性储备管理决策,而非针对短期价格走势的交易行为。
这可能引发短期抛售,正如2024年5月中国暂停购金时的情况。但暂停并不等于逆转,此后长期上涨趋势得以恢复。市场往往会先对消息本身做出抛售反应。
快速资金流动主导着每日的市场走势:投机性持仓、ETF买卖行为、美元及实际收益率。这些因素在单个交易时段内造成的交易量,远超央行一个月的增持量。