
一条航运航线能否引发全球油价飙升?
对霍尔木兹海峡的威胁可能推高全球油价。以下是过去的油价飙升为何最终回落,除非石油真正停止流动。
Deriv 编辑团队 · 2026年7月27日 · 3 分钟阅读

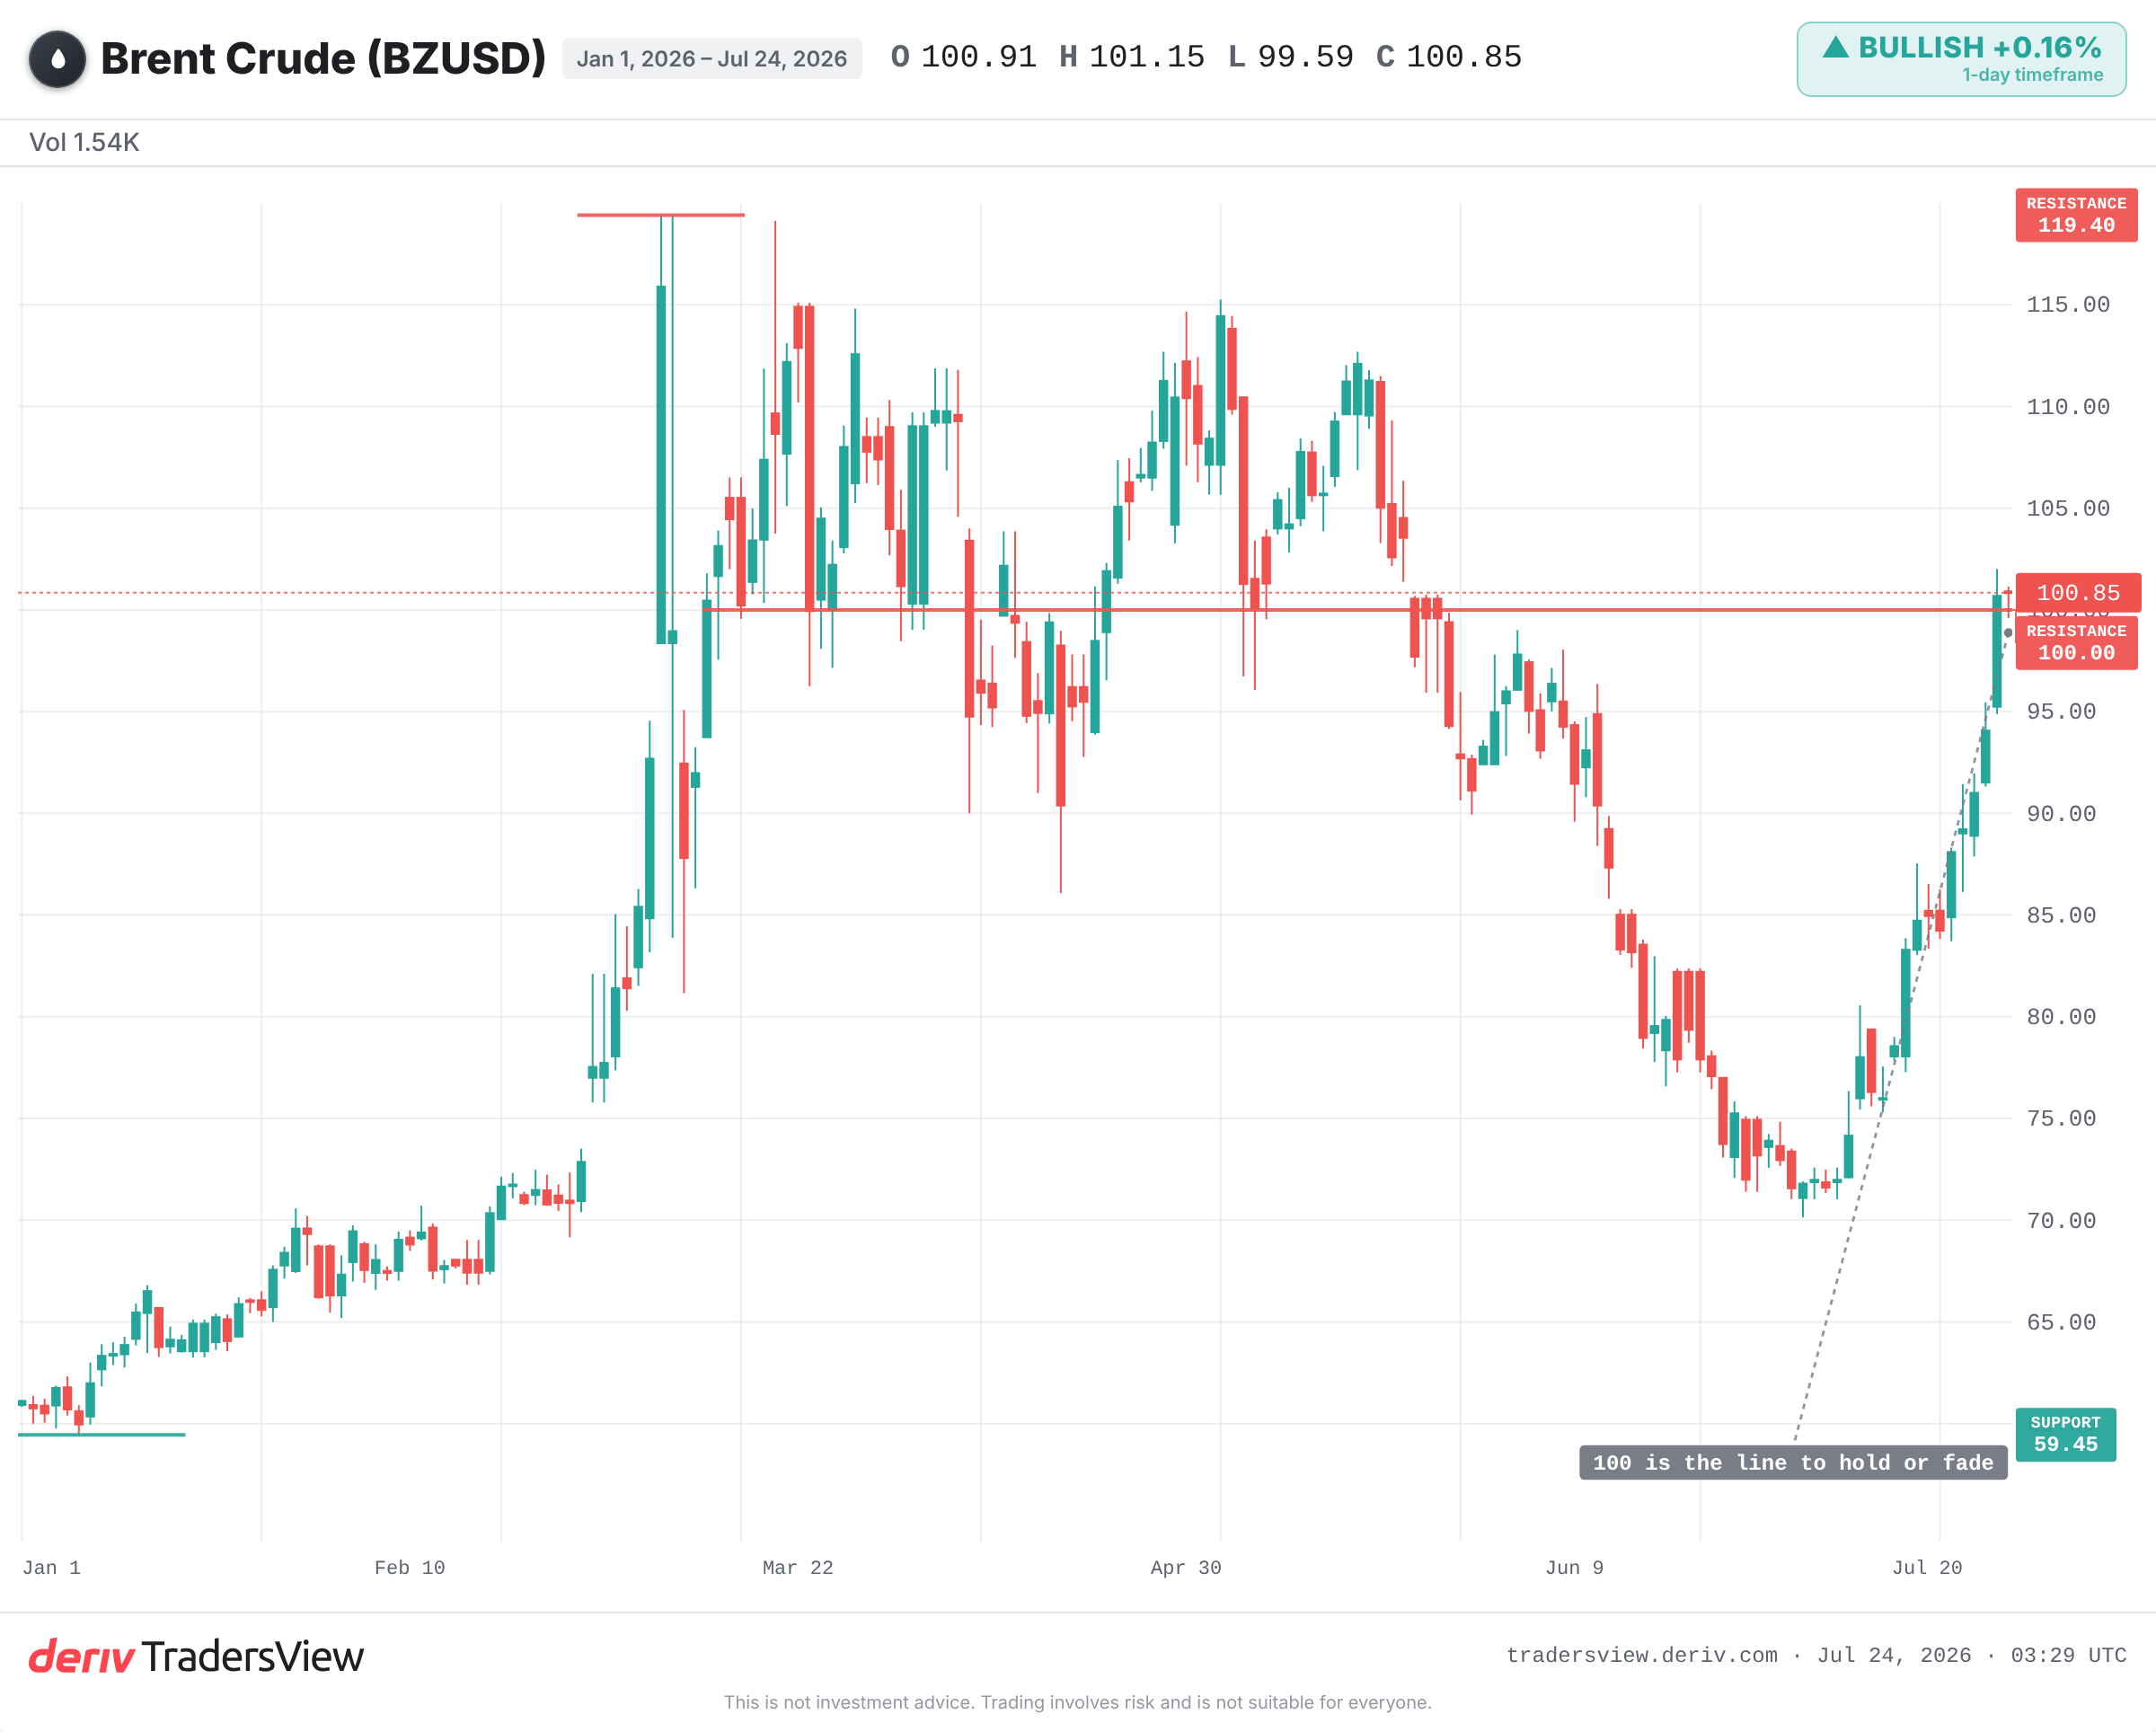
对霍尔木兹海峡的威胁可能推高全球各地的油价,因为全球约五分之一的海运石油要经过这一条航线。 本周,美国对伊朗采取的新举措再次引发了这些担忧。Brent 原油价格回升至每桶接近 100 美元。
为什么一条狭窄的航线能够牵动整个市场
石油只有一个全球价格。无论石油是从 Texas 还是从 Gulf 运出,每桶价格都大致相同,因为买家可以从任何地方购买。因此,对最大供应航线的威胁会同时让每一位买家感到担忧。
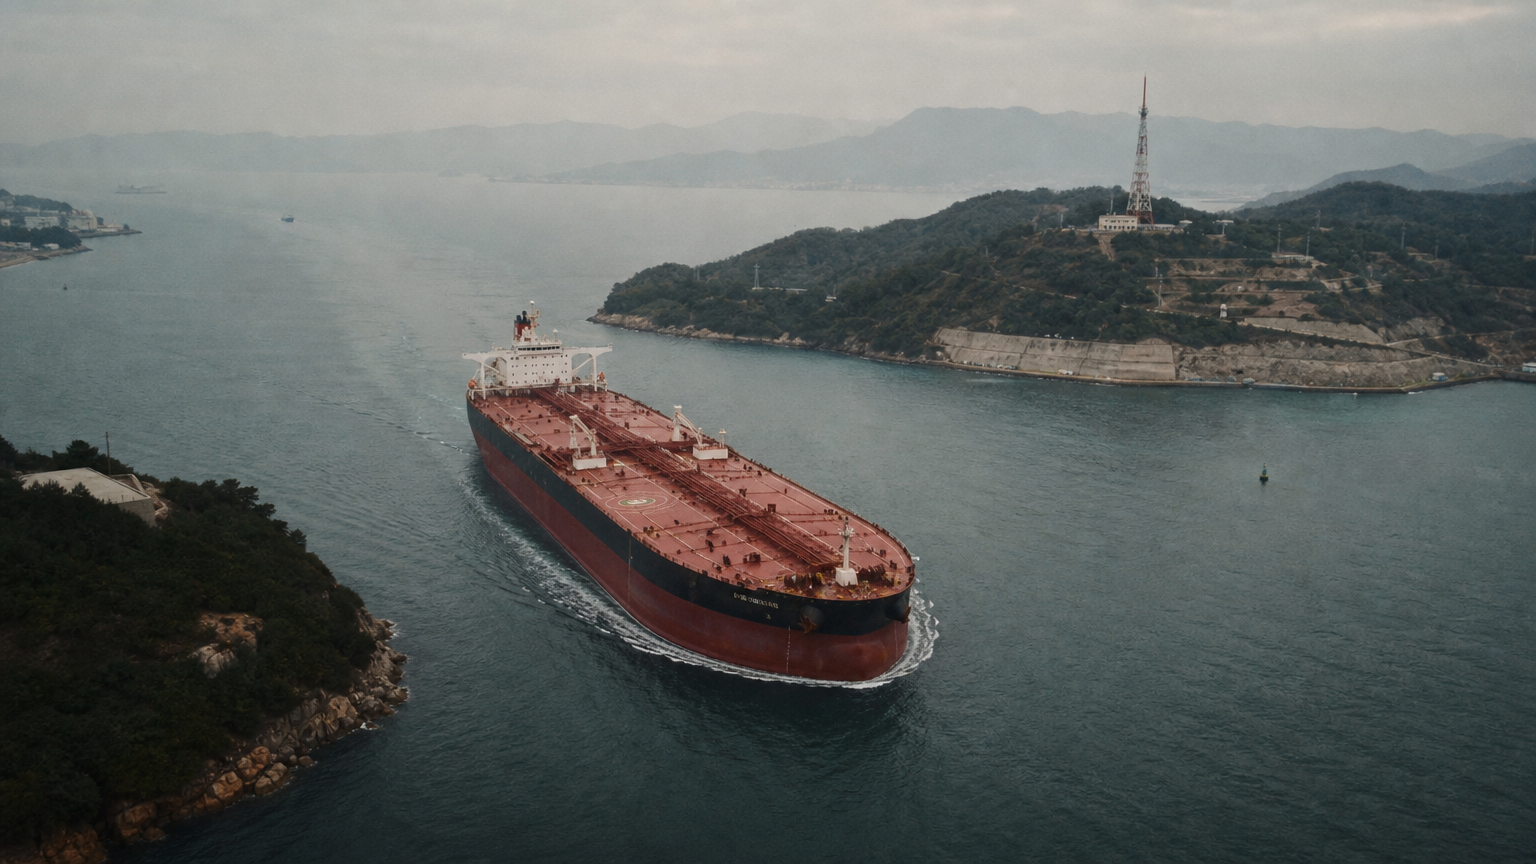
霍尔木兹海峡正是这样一条航线。它是一条狭窄的通道,承载着全球很大一部分油轮运量。威胁这条航线,就是在威胁每一个加油站的油价,而不仅仅是附近地区的油价。
这就是局部事件演变为全球价格飙升的原因。美国对伊朗采取的举措被解读为对经由霍尔木兹海峡的石油流动的风险。市场在任何石油真正停止流动之前,就已经将这种担忧计入了价格。
恐慌与真正的短缺并不相同
这正是决定价格飙升能否持续的关键。因突发消息而出现的上涨源于恐慌:买家只是出于以防万一而支付更高的价格。而持续的上涨则需要真正出现石油供应的缺失。
历史印证了这一点。2019 年 9 月,无人机和导弹袭击使 Saudi 石油产量损失约一半,这是有记录以来最大的单次损失。Brent 原油在一天内上涨约 15%。但在几周内,随着 Saudi Arabia 以超出预期的速度恢复产量,大部分涨幅又被回吐。
2022 年 Russia 入侵 Ukraine 曾将 Brent 原油推高至接近 130 美元。随着储备石油的释放以及石油找到了新的运输路线,油价在随后几个月回落。由恐慌驱动的价格飙升往往会消退,除非短缺是真实且持续的。
屡遭威胁却从未真正关闭的海峡
Iran 此前曾多次威胁要关闭霍尔木兹海峡,最引人注目的是在 2011 年和 2012 年。石油价格因此在一段时间内居高不下,但海峡始终保持开放。额外的价格涨跌,只是随着言论起落,而非任何真实的封锁。
原因很简单。每一个经由这条航线运输石油的国家,包括 Iran 自身,都希望这条航线保持开放。一旦关闭,这些国家自身的收入也会受到影响。
关注大买家的动向
有报道显示,一些大买家,尤其是 China,其行为表明他们认为这次油价上涨不会持续。他们似乎押注于供应充足、OPEC+ 的闲置产能,以及其他地区产量的上升。
与那些令人担忧的新闻标题相比,大型进口国的实际行动往往更能说明问题。如果 China 继续稳定采购并增加库存,这就意味着市场对这次恐慌并不买账。
接下来需要关注什么
若要油价持续上涨,油轮运输必须真正中断,而不仅仅是受到威胁。若要油价回落,石油只需继续流动,直到恐慌情绪消退,正如 2019 年和 2022 年之后的情形一样。
- 霍尔木兹海峡运输是否出现真正的中断,而非仅仅是威胁。
- OPEC+ 关于释放闲置产能的决定。
- China 是否继续采购并增加库存,这是判断大买家预期的一个线索。
- Brent 原油价格能否维持在 100 美元上方,还是会回落至今年低点附近。
现有证据倾向于不应指望这次价格飙升会持续下去。过去每一次霍尔木兹海峡的恐慌,最终都在未发生真正封锁的情况下消退。但风险是双向的:如果这条航线真的关闭,油价上涨的速度和幅度将会非常迅猛。价格可能朝任何方向波动,而威胁本身并不等同于预测。
常见问题
全球约五分之一的海运石油经由该海峡运输,因此,任何针对该海峡的威胁都会影响全球油价,而不仅仅是该地区。
没有。伊朗曾多次威胁要关闭该海峡,尤其是在 2011 年和 2012 年,但海峡始终保持开放。包括伊朗在内,经由该海峡运输石油的生产国都有强烈的动机维持其畅通。
2019 年 9 月的袭击事件致使沙特约一半的石油产量中断,Brent 原油价格当天飙升约 15%。由于沙特阿拉伯恢复产能的速度超出预期,石油供应并未永久性减少,因此,价格在数周内基本回落至原有水平。
闲置产能是指生产国能够迅速投放市场的石油。若 OPEC+ 在供应担忧期间释放闲置产能,便可抵消市场对供应短缺的担忧,从而拉低价格。这也是部分买家押注价格飙升将趋于平复的原因之一。