
Amazon 裁员30,000人,支出2,200亿美元
Amazon 正在裁减30,000个职位,同时2026年AI支出预计高达近2,200亿美元。为何二者并存反映的是资本转移,而非困境,以及需要关注的要点。
Deriv 编辑团队 · 2026年8月4日 · 3 分钟阅读

当一家公司在同一年里裁掉数千人,又投入数十亿美元时,裁员往往不是重点。资金流向另一个方向,才是关键所在。
Amazon 目前正在裁减约16,000个职位,自2025年10月以来累计裁员约30,000人。与此同时,该公司预计2026年资本支出将接近2,200亿美元,其中大部分用于AI和数据中心。市场将此解读为进取之举,而非防御之策。股价已突破此前的历史最高点。
为何裁员与增加支出可以并存
人们的直觉很简单:裁员意味着麻烦。有时确实如此。但在这里,它传递的是另一种信号。
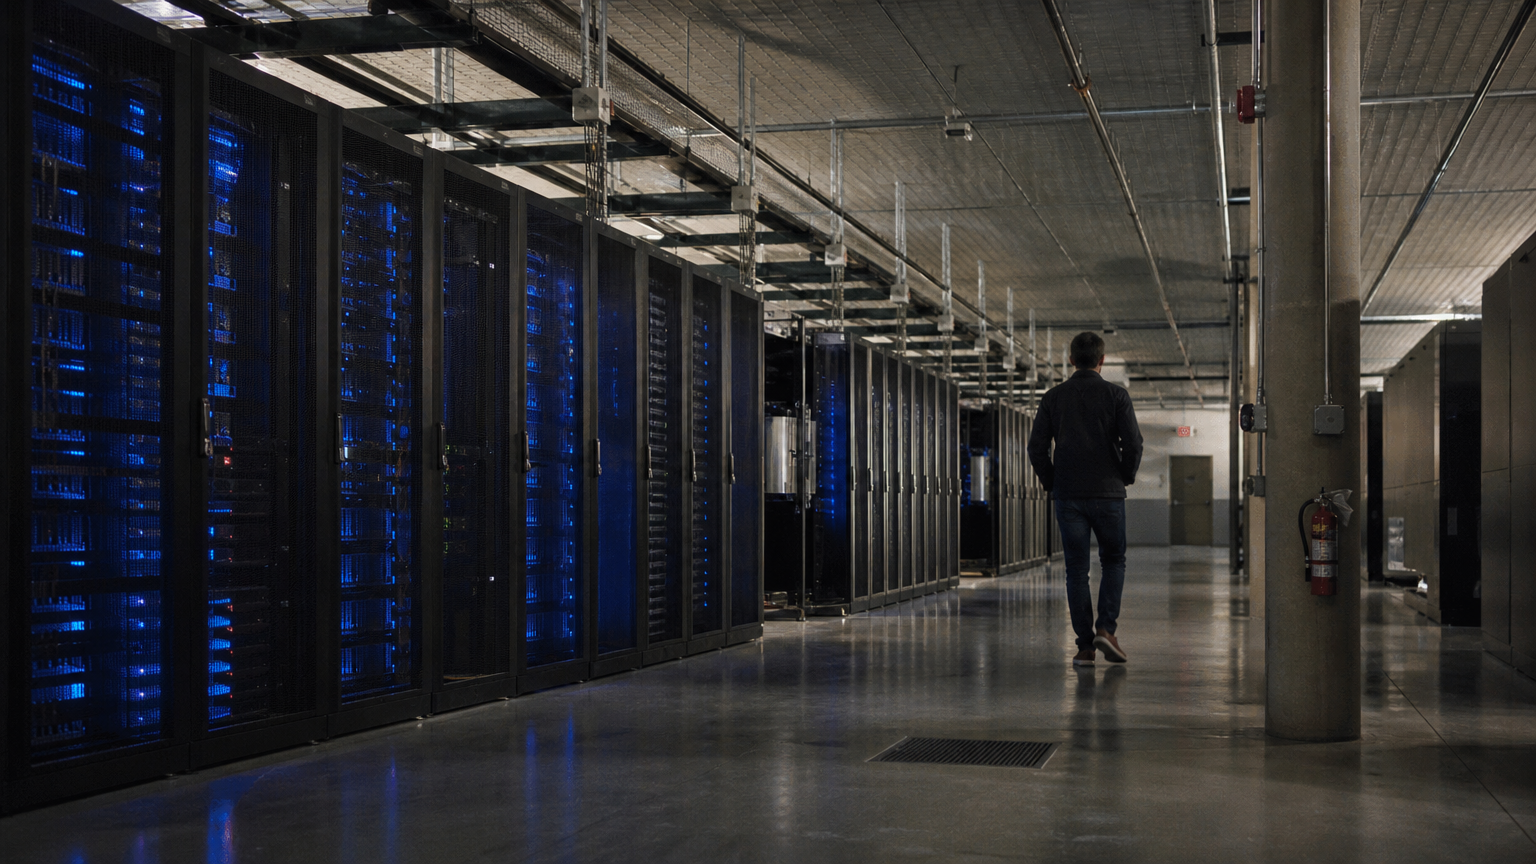
首席执行官 Andy Jassy 表示,此次裁员并非出于财务原因。其表态更多指向企业文化与管理层级,而非生存危机。与此同时,该公司计划继续在AI领域招聘人才。资本正在被转移,而非被削减。劳动力支出从管理开销中退出,资本则流入了算力。
更值得深究的问题,不在于一家公司是否在裁员,而在于被释放出来的资金最终流向了何处。
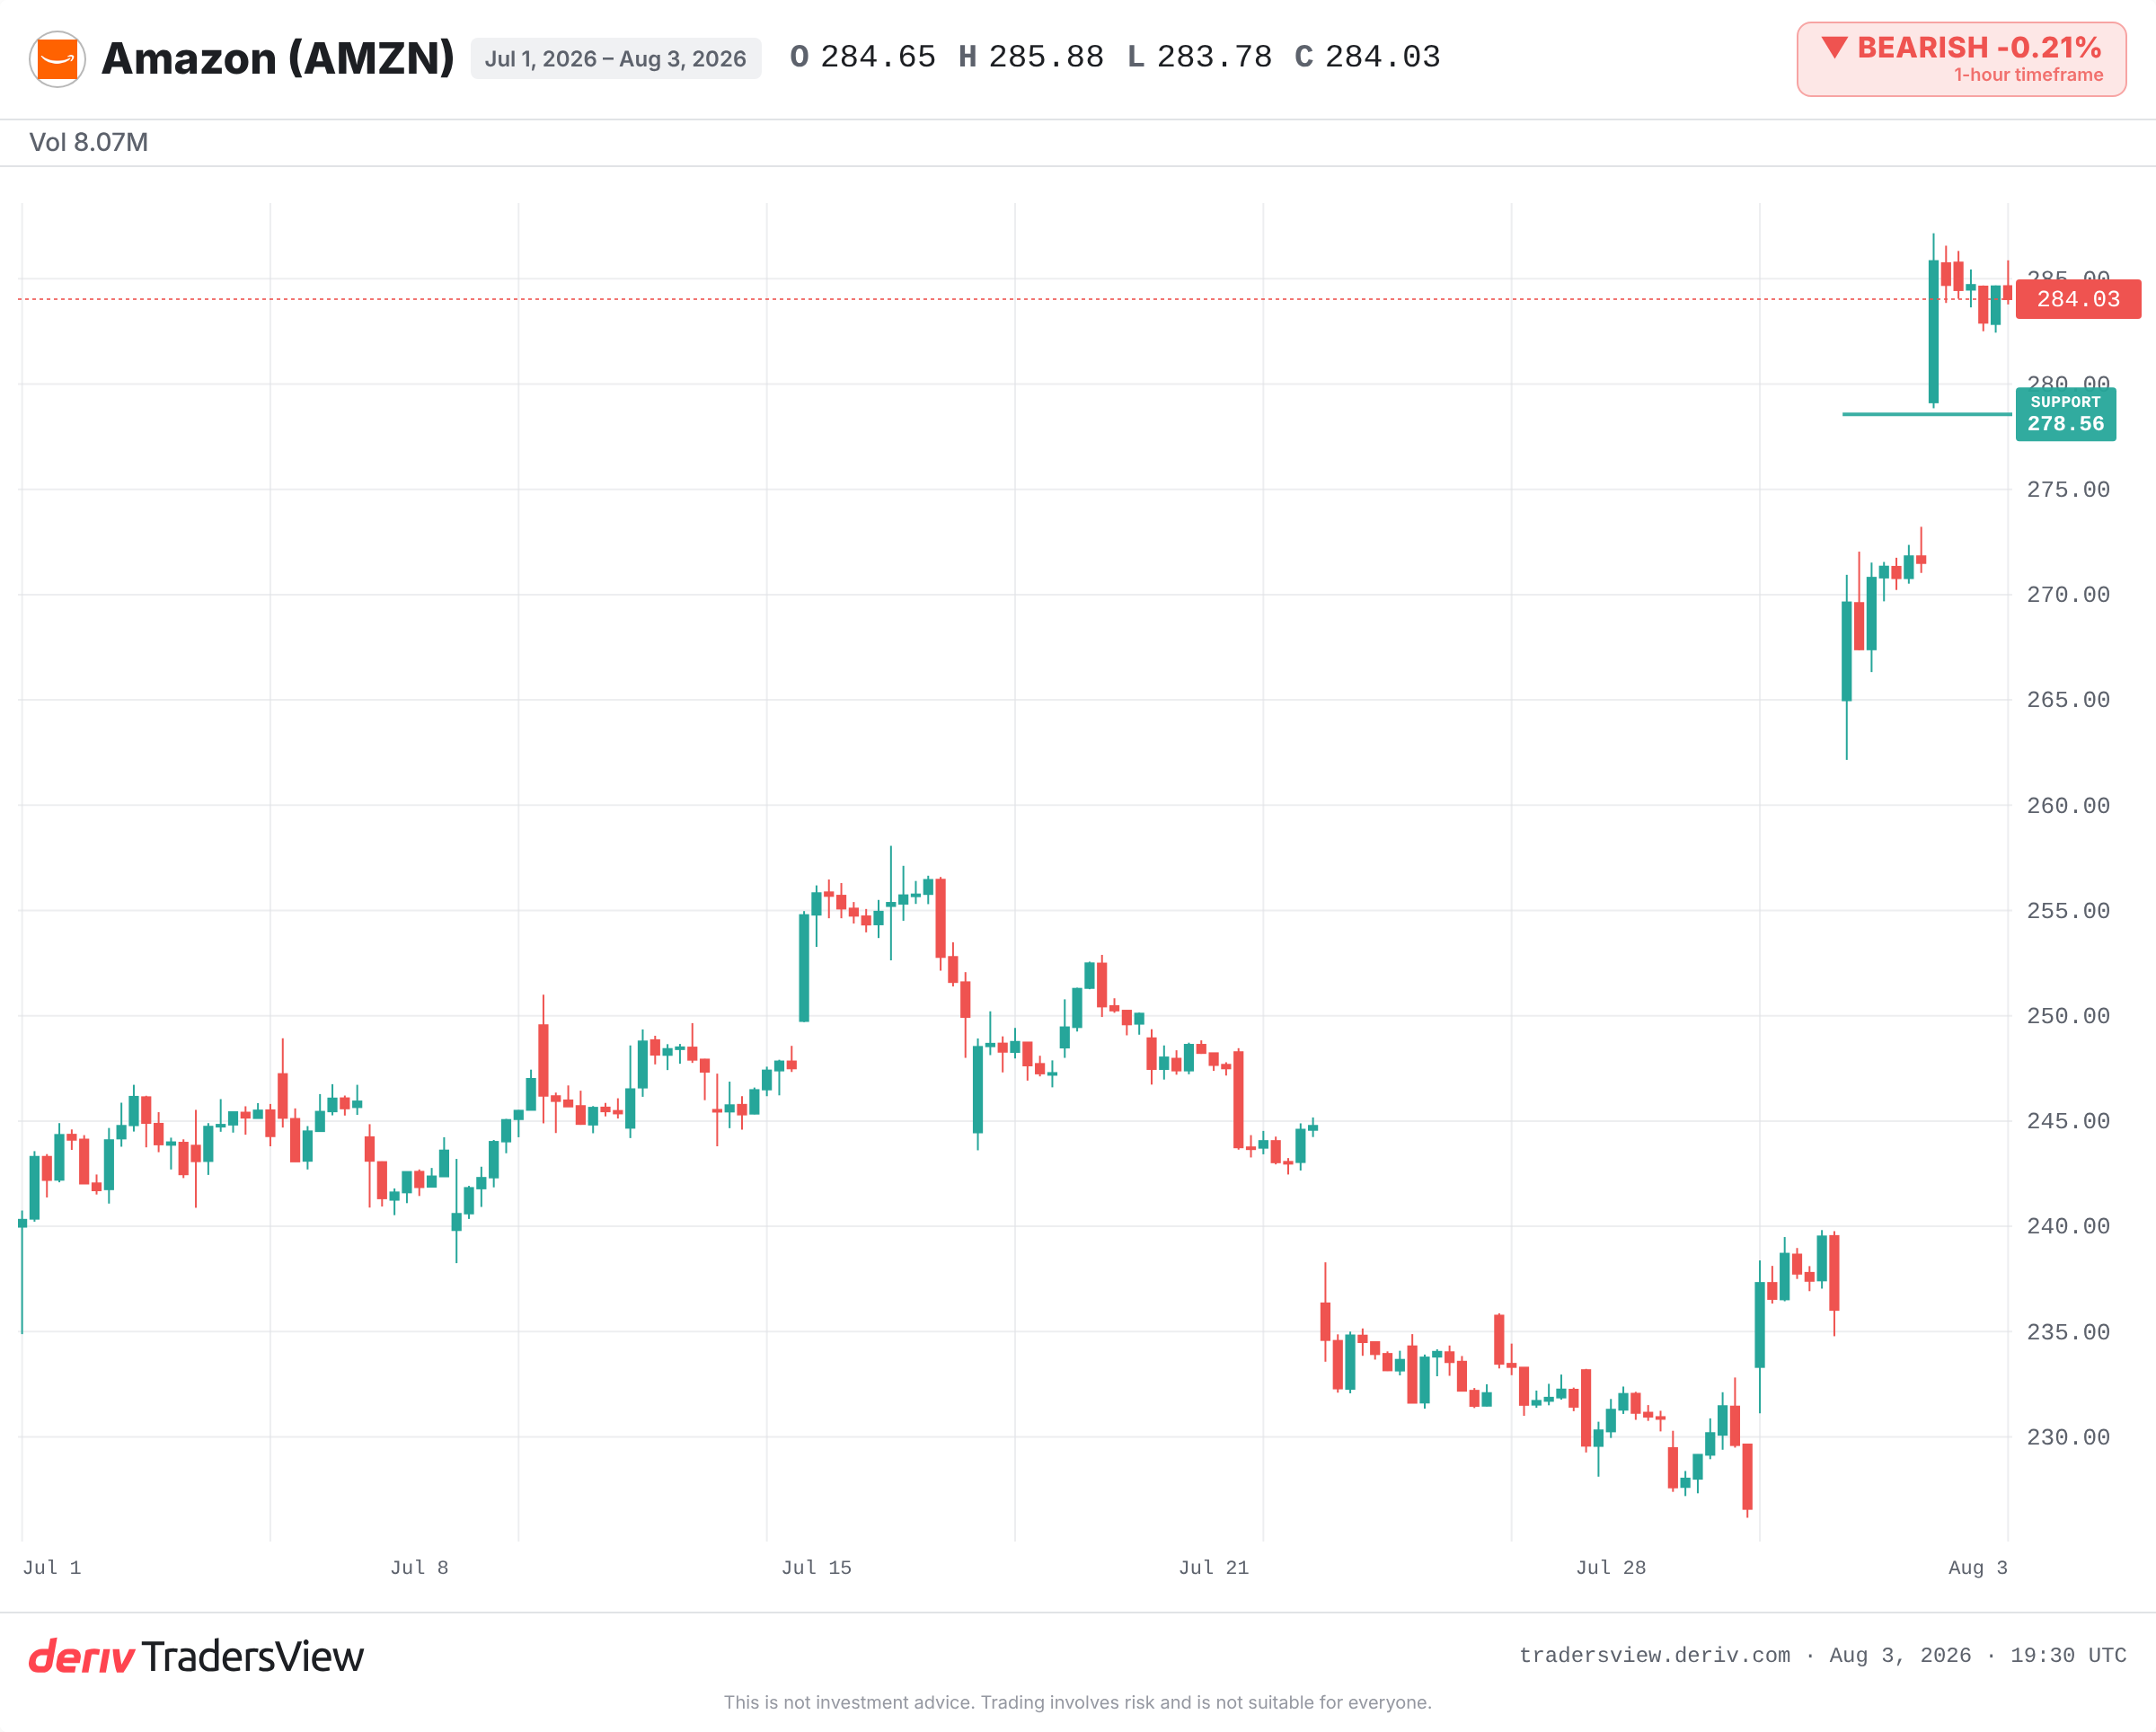
两面并存:一边盈利一边现金承压
Amazon 最近一次财报同时呈现了两种情况。AWS 拥有大量已签约的待交付订单,产能已售罄,排期延伸至2027年。这是这场博弈中的需求端。
另一面则不那么令人安心。自由现金流转为负值。随着扩张提速,债务大幅上升。因此,读者面临着一种真实的矛盾:一方面是创纪录的云计算需求和沉重的预售订单,另一方面是现金生成能力减弱、杠杆率上升。
两种情况都是真实的。问题在于,接下来几个季度会验证哪一种。
这套策略此前是否行之有效?
近期已有先例可循。2022年至2023年间,Meta 在其所谓的“效率之年”中裁减了约21,000个职位,同时提高了AI和数据中心支出。利润率随后扩大,股价在接下来一年中实现复苏。投资者对这种“以人力换算力”的调整给予了正面回应。
同样是在2023年的云计算周期中,Microsoft、Alphabet 和 Amazon 均提高了AI资本支出,同时削减了非AI相关职位。云业务增长在2024年和2025年期间重新加速。随着建设成本上升,自由现金流受到压缩。
还有一个更久远、不那么光彩的案例。20世纪90年代末,电信行业在需求尚未形成之前大举投资光纤网络,并将其称为“面向未来的布局”。其中大部分产能闲置多年。超前于需求的大规模支出,可能会跑在用以支撑其合理性的营收之前。
何种情况会使这场资源重新配置变成一场失败的赌注
Jassy 的论点建立在长期资产的基础之上。他认为,数据中心的变现周期可达30年以上,而大量已签约的待交付订单则降低了这笔支出的风险。只要 AWS 的业务增长能够跟上这些产能,这笔账就算得通。
如果情况并非如此,局面便会反转。已承诺的资本支出将成为固定成本,压在一个杠杆率更高的资产负债表之上。到那时,这场资源重新配置看起来更像是一场必须按时兑现回报的赌注。
目前的证据更倾向于支持“进取”这一判断,因为需求和待交付订单都是真实存在的。但这仍是存在风险的资本投入,而现金流数据正是警示信号。需要关注的要点包括:AWS 的增长情况、负自由现金流能否逆转,以及裁员是否会蔓延至能够创造营收的部门,而不仅限于管理开销部门。最后这一点一旦发生,将改变整个故事的走向。
常见问题
并非总是如此。裁员有时的确预示着困境,但也可能是在为新的优先事项腾出资金。更清晰的判断依据在于节省下来的资金被重新投向了何处。当一家公司在裁员的同时又增加支出时,裁员往往是一种资源重新分配,而非生存自救的举措。
资本支出(capex)是公司用于购置数据中心和设备等长期资产的资金。大量的 AI 资本支出可以支撑未来增长,但也会对自由现金流造成压力,并可能在建设期间推高债务水平。
在扩张建设阶段,高速增长的公司在基础设施上的支出可能超过其产生的现金。折旧和建设成本的上升先于能够最终证明其合理性的营收增长,这会在一段时间内压低自由现金流,甚至使其转为负值。
积压订单是指服务商尚未履行的已签约客户合同的价值。庞大的云计算积压订单表明需求已经得到保障,只要这些需求能按计划转化为营收,这便有助于证明提前大举投入产能支出的合理性。