
Lệnh quyền chọn mua Nvidia của Burry là một cú cược hay một biện pháp phòng ngừa rủi ro?
Michael Burry đang bán khống Nvidia và đồng thời mua quyền chọn mua Nvidia. Các quyền chọn này là bảo hiểm cho một vị thế giảm giá, vì vậy hãy xem xét toàn bộ vị thế, đừng chỉ đọc tiêu đề.
Nhóm biên tập Deriv · 27 tháng 8, 2026 · 4 phút đọc

Michael Burry đang bán khống Nvidia và đồng thời mua quyền chọn mua Nvidia. Đây không phải là sự thay đổi quan điểm. Đây là một vị thế giảm giá có kèm theo bảo hiểm.
Tiêu đề gần như tự viết ra: người đứng sau The Big Short đang mua quyền chọn mua, vậy chắc hẳn ông đang chuyển sang lạc quan. Nhưng khi xem xét toàn bộ vị thế, câu chuyện lại hoàn toàn khác. Các vị thế bán khống cổ phiếu của ông chiếm hơn một phần năm danh mục. Các quyền chọn mua chỉ là một phần nhỏ được mua để giới hạn mức lỗ nếu vị thế bán khống tiếp tục đi ngược lại ông.
Một nhánh của một giao dịch hiếm khi cho bạn biết nhà giao dịch đang nghĩ gì. Cùng một lệnh mua có thể là một cú cược, hoặc là bảo hiểm cho cú cược ngược lại. Bạn phải xem xét toàn bộ vị thế.
Vì sao mua quyền chọn mua có thể đồng nghĩa với việc bạn đang giảm giá
Vì quyền chọn mua ở đây là bảo hiểm cho vị thế bán khống, không phải là cú cược rằng cổ phiếu sẽ tăng. Khi đi kèm với một vị thế bán khống lớn, nó chỉ sinh lời đúng vào thời điểm gây tổn hại nhiều nhất cho vị thế bán khống, vì vậy nó giới hạn mức lỗ chứ không thể hiện niềm tin vào xu hướng tăng.
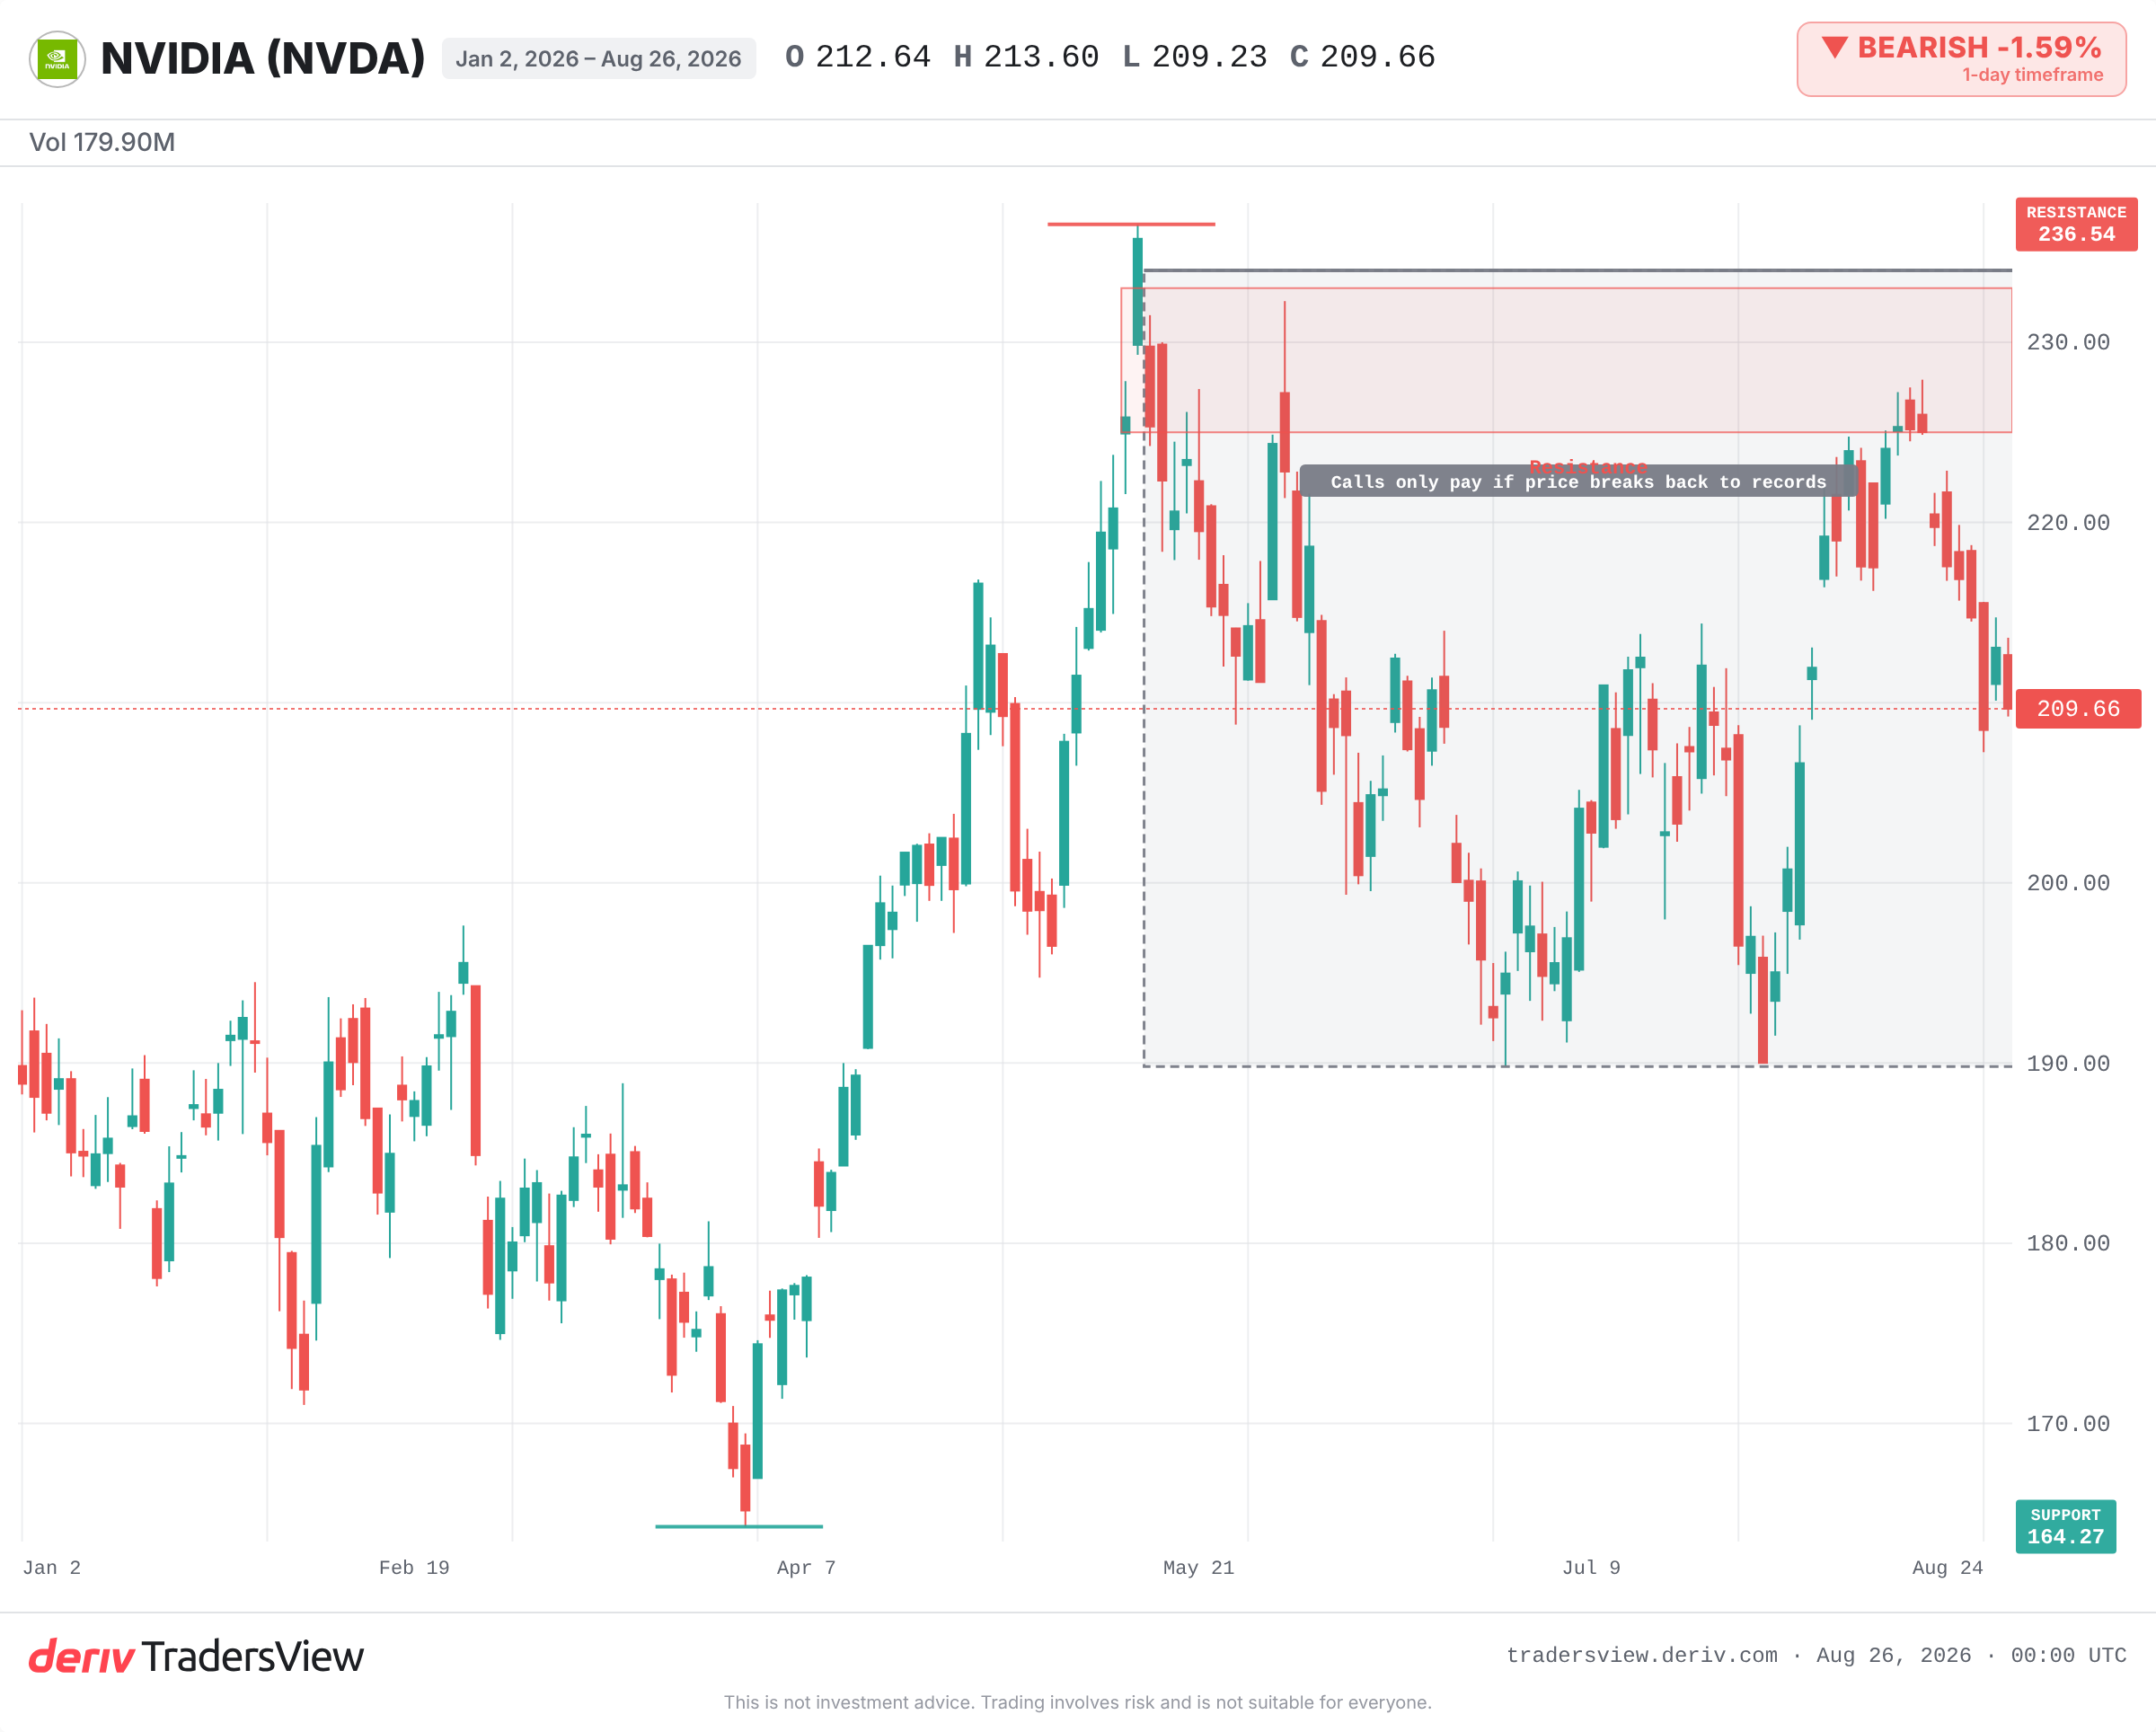
Nếu bạn đang bán khống Nvidia và cổ phiếu tăng lên gần mức cao nhất, bạn sẽ chịu lỗ. Một quyền chọn mua được mua ở mức giá cao hơn giá hiện tại sẽ sinh lời đúng vào thời điểm đó. Nó bù đắp một phần tổn thất của vị thế bán khống. Quyền chọn mua này không thể hiện niềm tin vào xu hướng tăng. Đó là một chiếc phanh.
Và đó chính xác là điều Burry đã làm. Ông đang nắm giữ các quyền chọn mua đáo hạn tháng 12 với giá thực hiện ở mức trung bình đến cao trong khoảng 200 USD, có giá trị chiếm vài phần trăm danh mục của ông. Mức cao nhất mọi thời đại của Nvidia nằm ngay trên vùng giá đó. Các quyền chọn mua này chỉ bắt đầu sinh lời nếu cổ phiếu phá vỡ trở lại các mức kỷ lục, và đây chính xác là kịch bản mà vị thế bán khống của ông không thể trụ vững nếu không có biện pháp phòng ngừa rủi ro.
Cách khoản phí quyền chọn bù đắp hoạt động trên một vị thế bán khống
Chi phí của quyền chọn mua, chính là khoản phí quyền chọn, là giá của bảo hiểm. Nếu Nvidia giảm, vị thế bán khống sinh lời và khoản phí quyền chọn chỉ là một chi phí nhỏ phải trả cho sự bảo vệ mà bạn không cần đến. Nếu Nvidia tăng vượt qua giá thực hiện, mức lợi nhuận của quyền chọn mua sẽ bù đắp một phần khoản lỗ của vị thế bán khống. Khoản phí quyền chọn là một chi phí đã biết trước và có giới hạn, giúp loại bỏ rủi ro tồi tệ nhất của vị thế bán khống.
Manh mối nằm ở quy mô, không phải ở hướng đi
Hãy xem nhánh nào chiếm ưu thế. Vị thế bán khống là cú cược lớn, chủ đạo. Các quyền chọn mua chỉ là lớp đệm nhỏ, thứ yếu. Một nhà giao dịch đã chuyển sang lạc quan sẽ thu nhỏ vị thế bán khống, không phải chồng thêm lớp bảo vệ lên trên nó.
Đây cũng là lúc hồ sơ 13F có thể gây hiểu nhầm. Chúng báo cáo các quyền chọn theo giá trị danh nghĩa, không phải theo chi phí hay mức độ rủi ro thực tế, và dữ liệu có thể đã lỗi thời tới 45 ngày. Các quyền chọn bán Tesla năm 2021 của Burry trông có vẻ rất lớn trên giấy tờ nhưng đã biến mất chỉ trong hai quý. Một bức ảnh chụp nhanh một vị thế, đã có từ nhiều tuần trước, không phải là cách đọc trực tiếp ý định hiện tại.
Góc nhìn trung thực từ phía đối lập
Có một lập luận phản bác thực sự. Chính Burry đã gọi Nvidia là “bị định giá thấp một cách đáng kinh ngạc trên giấy tờ” do tỷ lệ P/E bị thu hẹp, dù ông cũng cảnh báo rằng cổ phiếu này đang “đi ngang”. Nvidia củng cố quan điểm lạc quan bằng các con số: doanh thu quý hai tăng 106% so với cùng kỳ năm trước, với dự báo tiếp tục tăng cao hơn.
Lưu ý rằng Burry chưa công khai gọi các quyền chọn mua này là một biện pháp phòng ngừa rủi ro hay một cú cược. Cách diễn giải ở đây được suy ra từ cấu trúc và quy mô của vị thế, không phải từ một phát ngôn trực tiếp. Vì vậy, các quyền chọn mua này có thể phản ánh sự hoài nghi thực sự theo cả hai chiều, không chỉ đơn thuần là bảo hiểm. Điều có thể làm rõ vấn đề này là hồ sơ công bố tiếp theo. Nếu vị thế quyền chọn mua tăng lên trong khi vị thế bán khống thu nhỏ lại, cách diễn giải phòng ngừa rủi ro sẽ yếu đi và cách diễn giải lạc quan sẽ có cơ sở vững hơn. Cho đến lúc đó, các bằng chứng vẫn nghiêng về hướng bảo hiểm, vì vị thế bán khống vẫn lớn hơn hẳn so với các quyền chọn mua.
Kết luận và những điều cần theo dõi tiếp theo
Dựa trên các bằng chứng hiện có, vị thế của Burry đối với Nvidia được diễn giải là giảm giá có kèm bảo hiểm, không phải là sự chuyển hướng sang lạc quan. Vị thế bán khống lớn hơn hẳn các quyền chọn mua, và ông cũng chưa phát biểu điều gì khác. Vì vậy, bước tiếp theo rất đơn giản: hãy chờ hồ sơ 13F tiếp theo trước khi cho rằng ông đã thay đổi quan điểm, và cân nhắc các tín hiệu này với nhau.
- Liệu Nvidia có phá vỡ trở lại mức cao nhất mọi thời đại hay không, mức giá gây áp lực lên vị thế bán khống và sinh lời cho các quyền chọn mua.
- Hồ sơ 13F tiếp theo: một phần quyền chọn mua lớn hơn hoặc một vị thế bán khống nhỏ hơn sẽ làm thay đổi câu chuyện này.
- Kết quả doanh thu tiếp theo của Nvidia so với dự báo. Nếu vượt dự báo sẽ củng cố quan điểm lạc quan; nếu thấp hơn dự báo sẽ củng cố vị thế bán khống.
- Bất kỳ phát ngôn trực tiếp nào từ Burry về việc ông đã giảm hay tăng vị thế bán khống.
Bài học rộng hơn vẫn còn giá trị sau giao dịch này. Một vị thế được công bố riêng lẻ chỉ là một mảnh ghép. Trước khi bạn sao chép niềm tin của bất kỳ ai, hãy kiểm tra xem giao dịch bạn đang nhìn vào là cú cược hay là biện pháp phòng ngừa rủi ro cho cú cược đó.
Câu hỏi thường gặp
Phòng hộ là một vị thế thứ hai được thiết lập nhằm giảm thiểu khoản lỗ từ vị thế chính. Vị thế này thường tốn chi phí hoặc giới hạn lợi nhuận tiềm năng, đổi lại là sự bảo vệ nếu vị thế chính diễn biến bất lợi.
Theo quy định 13F của Mỹ, các nhà quản lý quỹ phải báo cáo vị thế quyền chọn theo giá trị danh nghĩa của tài sản cơ sở, chứ không phải theo chi phí hay mức rủi ro thực tế. Điều này có thể khiến một vị thế phòng hộ nhỏ trông có vẻ lớn hơn nhiều so với số vốn thực sự đang chịu rủi ro.
Bản khai 13F được nộp trong vòng tối đa 45 ngày sau khi kết thúc quý, vì vậy các vị thế được thể hiện có thể đã lỗi thời vài tuần. Nhà quản lý quỹ có thể đã tăng, giảm hoặc đóng hoàn toàn một vị thế trước khi bạn kịp nhìn thấy thông tin đó.
Có. Các nhà giao dịch thường kết hợp vị thế bán khống cổ phiếu với quyền chọn mua như một biện pháp bảo vệ. Nếu giá cổ phiếu tăng, vị thế bán khống sẽ lỗ nhưng quyền chọn mua sẽ có lãi, giúp giảm bớt thiệt hại.