
vàng dưới mốc 4.000 USD: Nhịp hồi phục đã thất bại. Điều gì sẽ xảy ra tiếp theo?
vàng giảm xuống khoảng 3.880 USD khi Kim loại và Cổ phiếu bị bán tháo, ngay cả khi lợi suất hạ nhiệt. Các mốc có thể củng cố hoặc làm suy yếu đà phá vỡ này.
Bởi Prakash Bhudia · Chiến lược gia giao dịch toàn cầu & Chuyên gia thị trường kỹ thuật
2 tháng 11, 2026 · 5 phút đọc
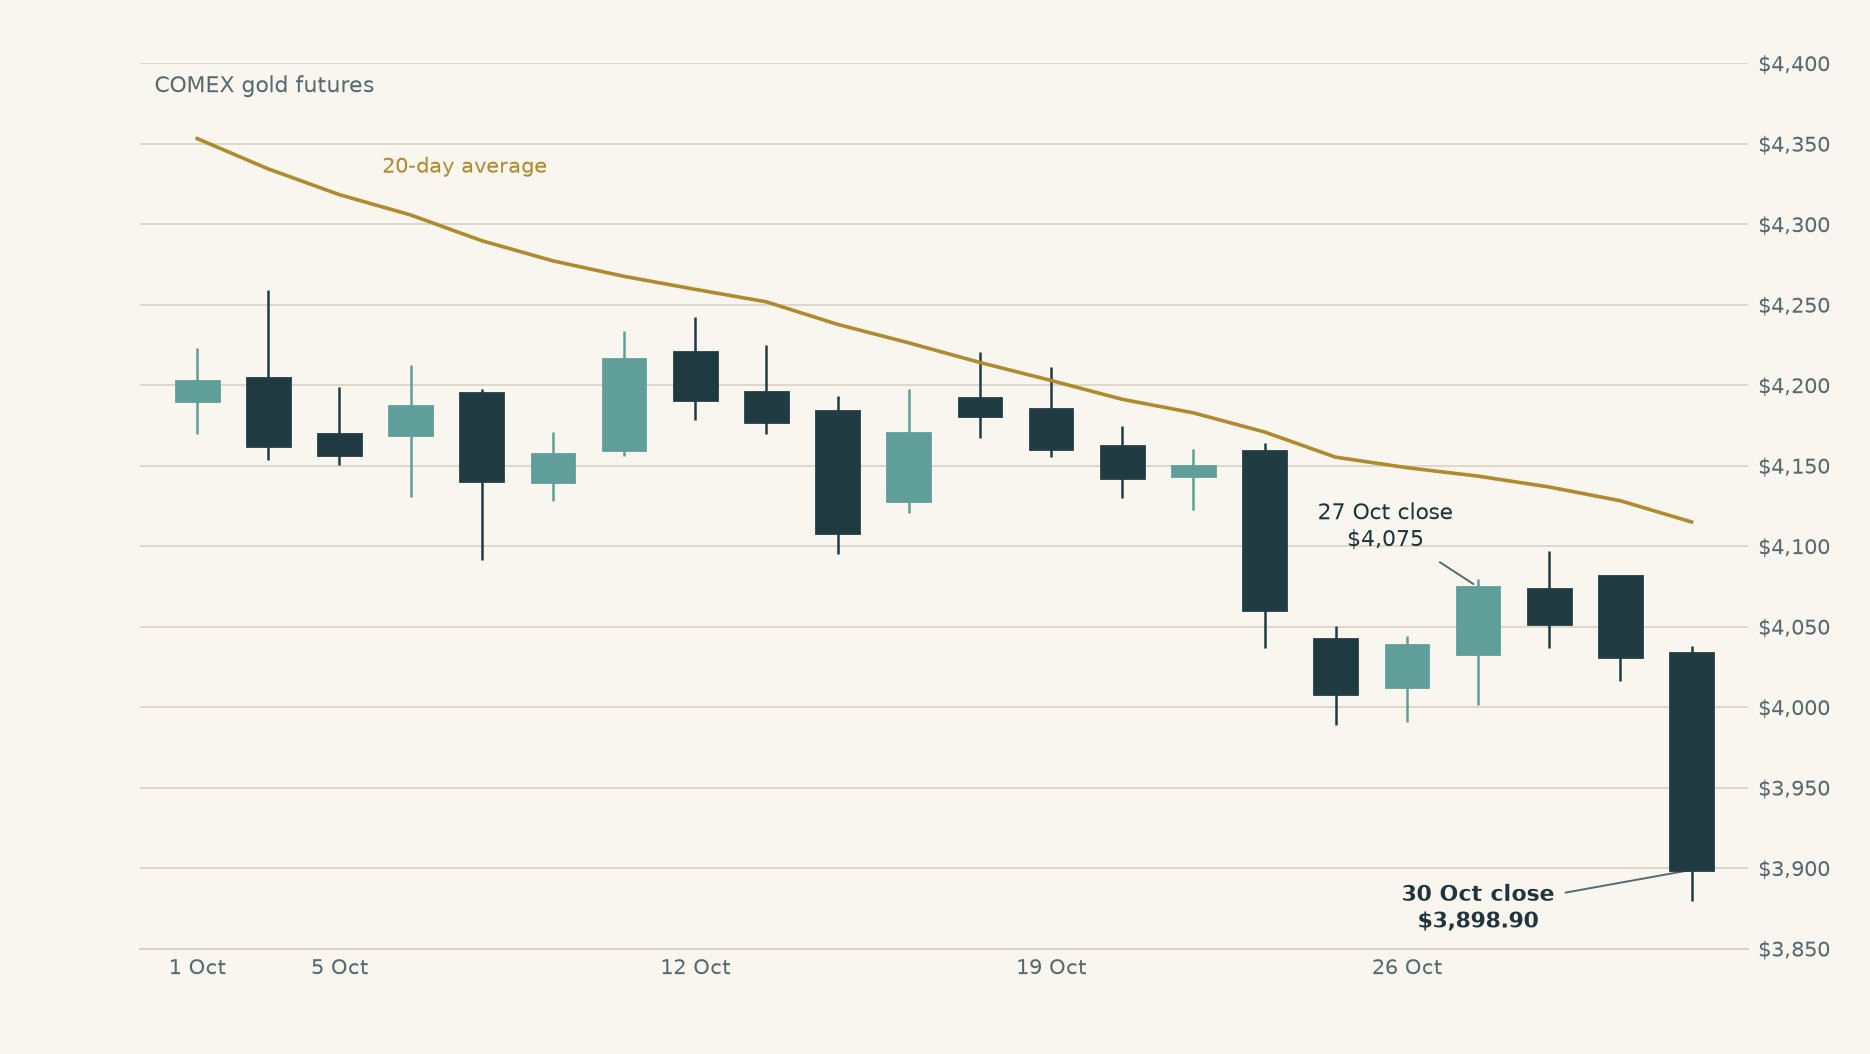
Đợt phục hồi đã không giữ được. Trong bài viết trước, mốc $3.976–$4.000 là ngưỡng sàn cần theo dõi. Vàng đã hồi phục lên trên mốc này, sau đó giảm mạnh vào thứ Sáu, với giá spot được niêm yết ở mức khoảng $3.880 vào cuối phiên giao dịch Mỹ. Kịch bản giảm giá đã diễn ra. Câu hỏi tiếp theo là liệu ngưỡng sàn cũ có trở thành ngưỡng cản hay không.
Mức giảm này diễn ra trên phạm vi rộng hơn vàng: kim loại và cổ phiếu đều bị bán tháo ngay cả khi đồng USD và lợi suất Treasury hạ nhiệt. Lạm phát kéo dài phần nào giải thích bối cảnh khó khăn của vàng. Nhưng riêng yếu tố này không giải thích được đợt bán tháo hôm thứ Sáu.
Lạm phát khiến vàng trở nên dễ bị tác động. Đợt bán tháo đã lan rộng hơn.
Fed giữ nguyên lãi suất điều hành ở mức 3,75–4,00% vào thứ Tư, nhưng hai thành viên muốn tăng thêm một phần tư điểm phần trăm. Báo cáo lạm phát công bố hôm thứ Năm cho thấy giá tiêu dùng tăng 3,6% so với cùng kỳ năm trước theo thước đo PCE ưa thích của Fed, hoặc 3,1% nếu loại trừ thực phẩm và năng lượng.
Đây là bối cảnh bất lợi đối với một tài sản không sinh lãi suất. Giá dầu tăng cao có thể khiến lạm phát duy trì ở mức cao và gây khó khăn hơn cho Fed trong việc hạ lãi suất. Giá dầu tiếp tục tăng thêm 2,1% vào thứ Sáu. Nhưng Fed không tăng lãi suất, và lợi suất thị trường lại giảm trong ngày đó: lợi suất Treasury kỳ hạn 10 năm giảm từ 4,98% xuống 4,94%, trong khi lợi suất điều chỉnh theo lạm phát tương ứng giảm từ 2,63% xuống 2,60%.
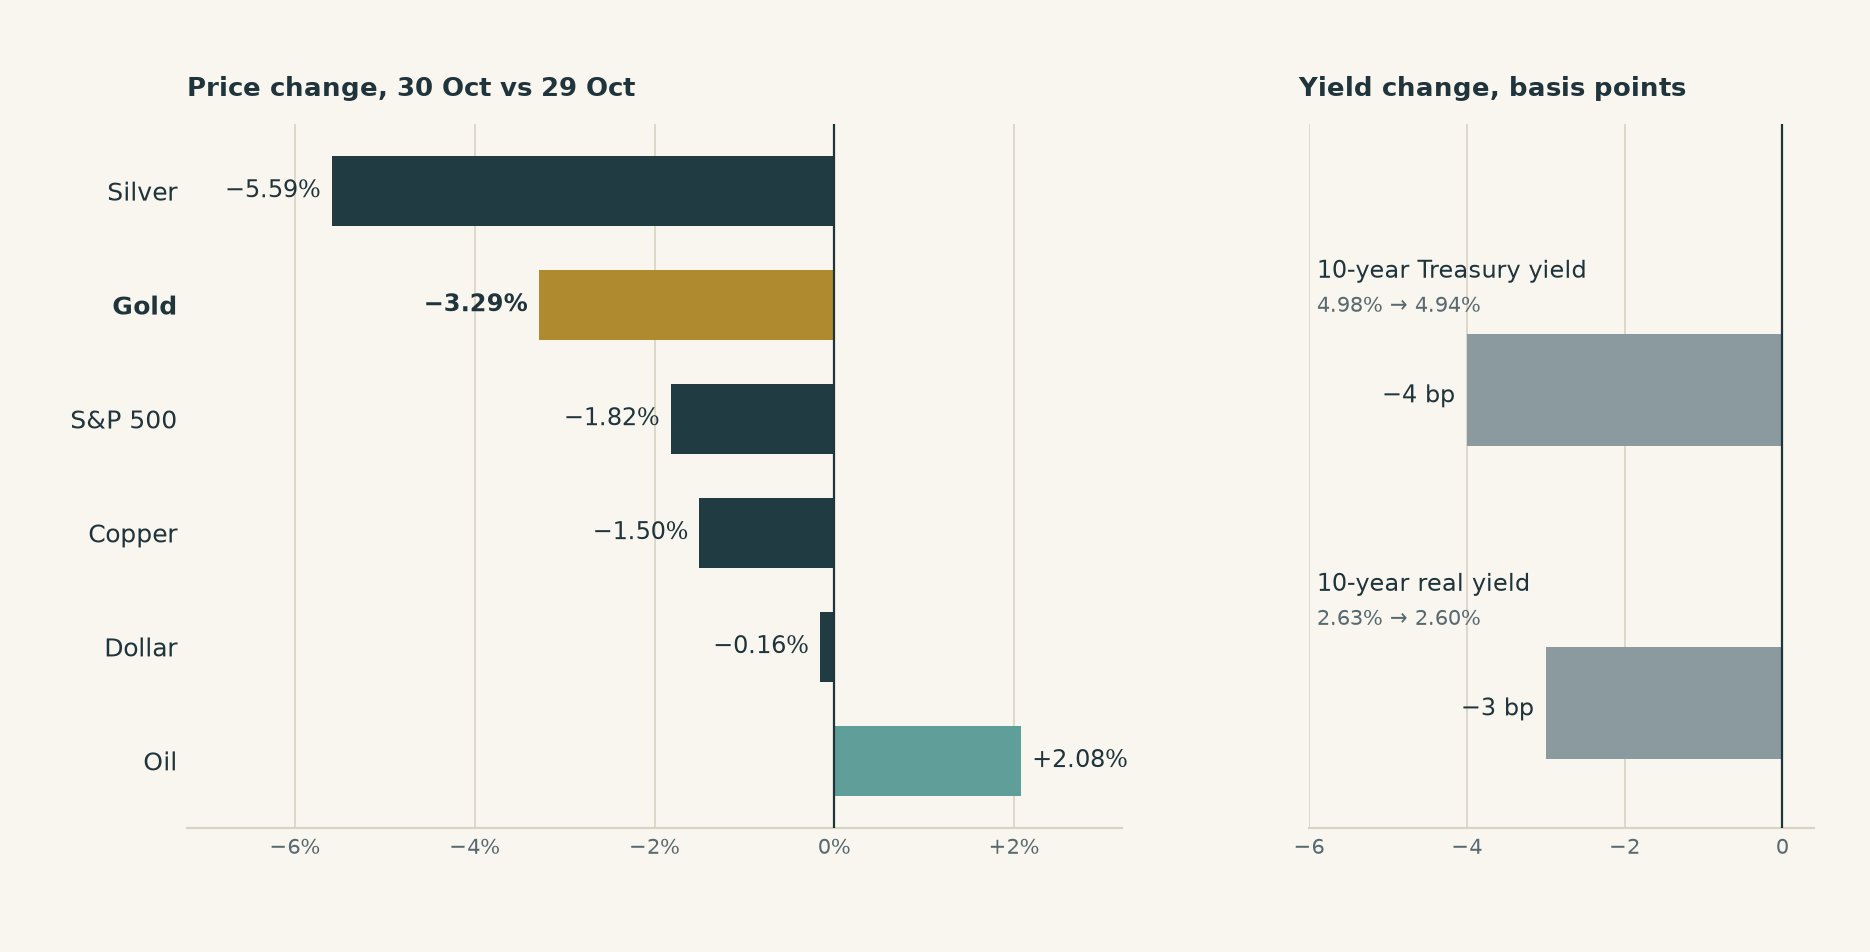
Theo khung phân tích USD và lợi suất thực được sử dụng trước đó trong chuỗi bài này, cả hai yếu tố đều diễn biến theo hướng thường được xem là có lợi cho vàng. Tuy vậy, vàng vẫn giảm. Bạc giảm 5,6%, đồng giảm 1,5% và chỉ số S&P 500 giảm 1,8%. Một đợt giảm thiểu rủi ro trên diện rộng là cách mô tả phù hợp hơn cho phiên thứ Sáu, thay vì một cú sốc mới từ USD và lãi suất. Đây không phải là bằng chứng cho việc bán cưỡng ép hay do một bên bán cụ thể nào đó.
Dữ liệu quỹ mới nhất chưa thể giải đáp câu hỏi này. Lượng vàng nắm giữ của GLD hầu như không thay đổi từ ngày 23 đến 29/10, chỉ giảm 0,57 tấn. Các nhà quản lý quỹ hợp đồng tương lai đã tăng thêm 1.356 hợp đồng mua ròng (long) trong tuần tính đến thứ Ba, ngày 27/10. Không số liệu nào trong hai số liệu này phản ánh được đợt bán tháo hôm thứ Sáu. Bằng chứng cho thấy đây là đợt bán tháo diện rộng, nhưng không xác định được ai là người gây ra.
Ngưỡng sàn cũ giờ trở thành bài kiểm tra cho đà phục hồi
Vàng đã giảm xuống dưới cả mốc $4.000 và mốc tham chiếu $3.939 được đề cập trong bài viết trước. Điều này làm thay đổi vai trò của các mốc này: giờ đây chúng trở thành những ngưỡng mà đà phục hồi cần vượt qua trở lại. Việc kiểm định lại (retest) nghĩa là giá quay trở lại một mốc đã bị phá vỡ để xem liệu bên mua có thể giành lại mốc đó, hay bên bán sẽ khiến đà tăng bị đẩy lùi.
| Vùng giá vàng spot | Điều gì sẽ làm thay đổi cục diện |
|---|---|
| $3.850–$3.860 | Vùng xung quanh mốc tham chiếu lịch sử $3.856 trước đó. Việc giữ được mốc này sẽ giúp làm chậm đà giảm. Nếu giá duy trì dưới mốc này trong thời gian dài, mốc $3.800 — một mốc tròn số — sẽ trở thành điểm cần theo dõi tiếp theo, chứ không phải một ngưỡng sàn đã được xác lập. |
| $3.939 | Mốc tham chiếu phục hồi đầu tiên. Việc lấy lại mốc này sẽ giúp phục hồi một phần mức giảm, nhưng vàng vẫn ở dưới ngưỡng sàn cũ. |
| $3.976–$4.000 | Bài kiểm tra trọng tâm. Một đợt phục hồi vượt lên trên vùng này và trụ vững qua một nhịp điều chỉnh sẽ làm suy yếu tín hiệu phá vỡ. Nếu đà tăng bị từ chối tại đây, tín hiệu phá vỡ sẽ càng được củng cố. |
| $4.055–$4.060 | Mốc tham chiếu phục hồi trước đó và khu vực gần với số liệu giá spot quan sát được ngày 27/10. Việc vượt lên trên mốc này sẽ đảo ngược phần lớn hơn của nhịp giảm gần nhất. |
Một đợt phá vỡ vẫn cần được xác nhận bằng diễn biến tiếp theo
Nghiên cứu về các đợt phá vỡ giá vàng trước đây cho thấy giá thấp hơn sau mười phiên giao dịch kể từ một lần phá vỡ xuống dưới mức trung bình 20 ngày trong 44% các trường hợp, so với 47% sau một ngày giao dịch thông thường. Nghiên cứu này kiểm định việc giá đóng cửa dưới mức thấp nhất 20 ngày trước đó, không phải riêng mốc $4.000 lần này. Bài học rút ra là nên quan sát xem đà bán có tiếp diễn hay không, thay vì cho rằng mọi lần phá vỡ đều sẽ tiếp tục kéo giá xuống thấp hơn.
Sự kiện công bố lớn tiếp theo được lên lịch tại Mỹ là báo cáo việc làm vào thứ Sáu, ngày 06/11. Hãy theo dõi phản ứng của giá vàng cùng với diễn biến của USD và lợi suất thực. Nếu lợi suất tiếp tục giảm mà vàng vẫn không thể phục hồi, điều đó cho thấy việc hạ lãi suất đơn lẻ chưa đủ để kéo bên mua trở lại. Việc lấy lại mốc $4.000 một cách bền vững sẽ là bằng chứng phục hồi đáng tin cậy hơn so với một đợt bật tăng ngắn hạn sau cú giảm mạnh.
Xu hướng yếu hiện đã phá vỡ ngưỡng sàn cũ. Một đợt tăng giá thất bại dưới mốc $4.000 sẽ cho thấy bên bán vẫn đang kiểm soát thị trường; ngược lại, nếu giá lấy lại và giữ được mốc này, điều đó sẽ thách thức nhận định trên. Nếu giá xuống dưới $3.850–$3.860, câu hỏi tiếp theo sẽ là liệu bên mua có xuất hiện quanh mốc $3.800 hay không.
Nguồn, thời điểm và lưu ý về cách tính toán
Thời điểm chốt giá: thứ Sáu, ngày 30/10/2026. Mức giá spot khoảng $3.880 được lấy từ báo cáo cuối phiên Mỹ của Kitco, không phải giá đóng cửa spot chính thức. Biểu đồ chính sử dụng chuỗi hợp đồng tương lai vàng COMEX của Yahoo; không có sự kết hợp giữa số liệu giá spot và giá hợp đồng tương lai. Các biến động phần trăm theo ngày được tính theo giá đóng cửa so với giá đóng cửa. Sự đồng biến động giữa các thị trường mô tả đợt bán tháo, nhưng không xác lập nguyên nhân của nó.
Lợi suất: US Treasury danh nghĩa và thực lợi suất chuẩn (par yield) kỳ hạn 10 năm. Biến động trong ngày thứ Sáu: giảm 4 và 3 điểm cơ bản tương ứng. Lợi suất thực là lợi suất của trái phiếu Treasury được bảo vệ trước lạm phát.
Lượng nắm giữ và vị thế giao dịch: SPDR Gold Shares lưu trữ dữ liệu: 1.041,65 tấn vào ngày 23/10 và 1.041,08 tấn vào ngày 29/10, số liệu quan sát mới nhất tại thời điểm truy xuất. Báo cáo hợp đồng tương lai phân loại của CFTC (disaggregated futures-only report): vị thế mua ròng (net long) của các nhà quản lý quỹ tăng từ 104.206 lên 105.562 hợp đồng trong khoảng từ 20 đến 27/10. Mua ròng nghĩa là số hợp đồng mua (long) trừ số hợp đồng bán (short). Vị thế vào thứ Ba không thể phản ánh được hoạt động giao dịch vào thứ Sáu.
Các mốc giá: $3.939 và $3.856 là các mốc tham chiếu giá spot lịch sử được giữ nguyên từ bài viết trước; đây là số liệu quan sát, không phải ngưỡng hỗ trợ được đảm bảo. $4.055 là mốc tham chiếu phục hồi trước đó, và số liệu quan sát XAUUSD cục bộ của Deriv vào ngày 27/10 là $4.060,95. $3.800 là một mốc tròn số, không phải mục tiêu đã qua kiểm định lịch sử (backtest). Các mốc tham chiếu giá spot lịch sử và giá biểu đồ hợp đồng tương lai được ghi chú riêng biệt.
So sánh lịch sử: nghiên cứu hiện có từ 2011–tháng 10/2026 sử dụng 198 tín hiệu phá vỡ đi xuống và 4.083 ngày thông thường đủ điều kiện, với mười ngày giao dịch trong tương lai. Đây là kết quả về giá, không phải tỷ lệ thắng giao dịch; các khoảng thời gian quan sát có thể trùng lặp. Bài phân tích tiếp theo này không bổ sung thêm kiểm chứng giao dịch (backtest) mới.
Các dữ liệu nguồn công khai và tính toán được lưu lại vào ngày 01/11/2026. Ghi chú thị trường trước đó vẫn giữ nguyên.
Nội dung này không dành cho cư dân EU. Các số liệu hiệu suất được trích dẫn đề cập đến quá khứ, và hiệu suất trong quá khứ không đảm bảo cho hiệu suất tương lai cũng như không phải là chỉ dẫn đáng tin cậy cho hiệu suất tương lai.