
Thị trường đắt đỏ thứ hai trong 130 năm qua và ý nghĩa của điều đó
S&P 500 đang ở gần mức kỷ lục, nhưng tỷ lệ Shiller CAPE lại cao thứ hai trong 130 năm qua. Việc mua vào ở các mức định giá này từng mang ý nghĩa gì trong quá khứ.
Nhóm biên tập Deriv · 15 tháng 7, 2026 · 4 phút đọc

Giá cao cho bạn biết bạn phải trả bao nhiêu. Định giá cho bạn biết bạn nhận được gì. S&P 500 đang ở gần mức kỷ lục, nhưng theo tỷ lệ Shiller CAPE, đây là mức đắt đỏ thứ hai trong hơn 130 năm qua, chỉ đứng sau đỉnh dot-com vào tháng 12 năm 1999.
Chỉ một dữ kiện này thôi cũng đã kéo theo hai hướng trái ngược. Chỉ số này đang mạnh. Nhưng điểm khởi đầu cho lợi nhuận tương lai lại kém. Cả hai điều đều đúng cùng lúc, và khoảng cách giữa chúng chính là toàn bộ câu chuyện.
Giá gần mức kỷ lục, định giá gần mức cực đại
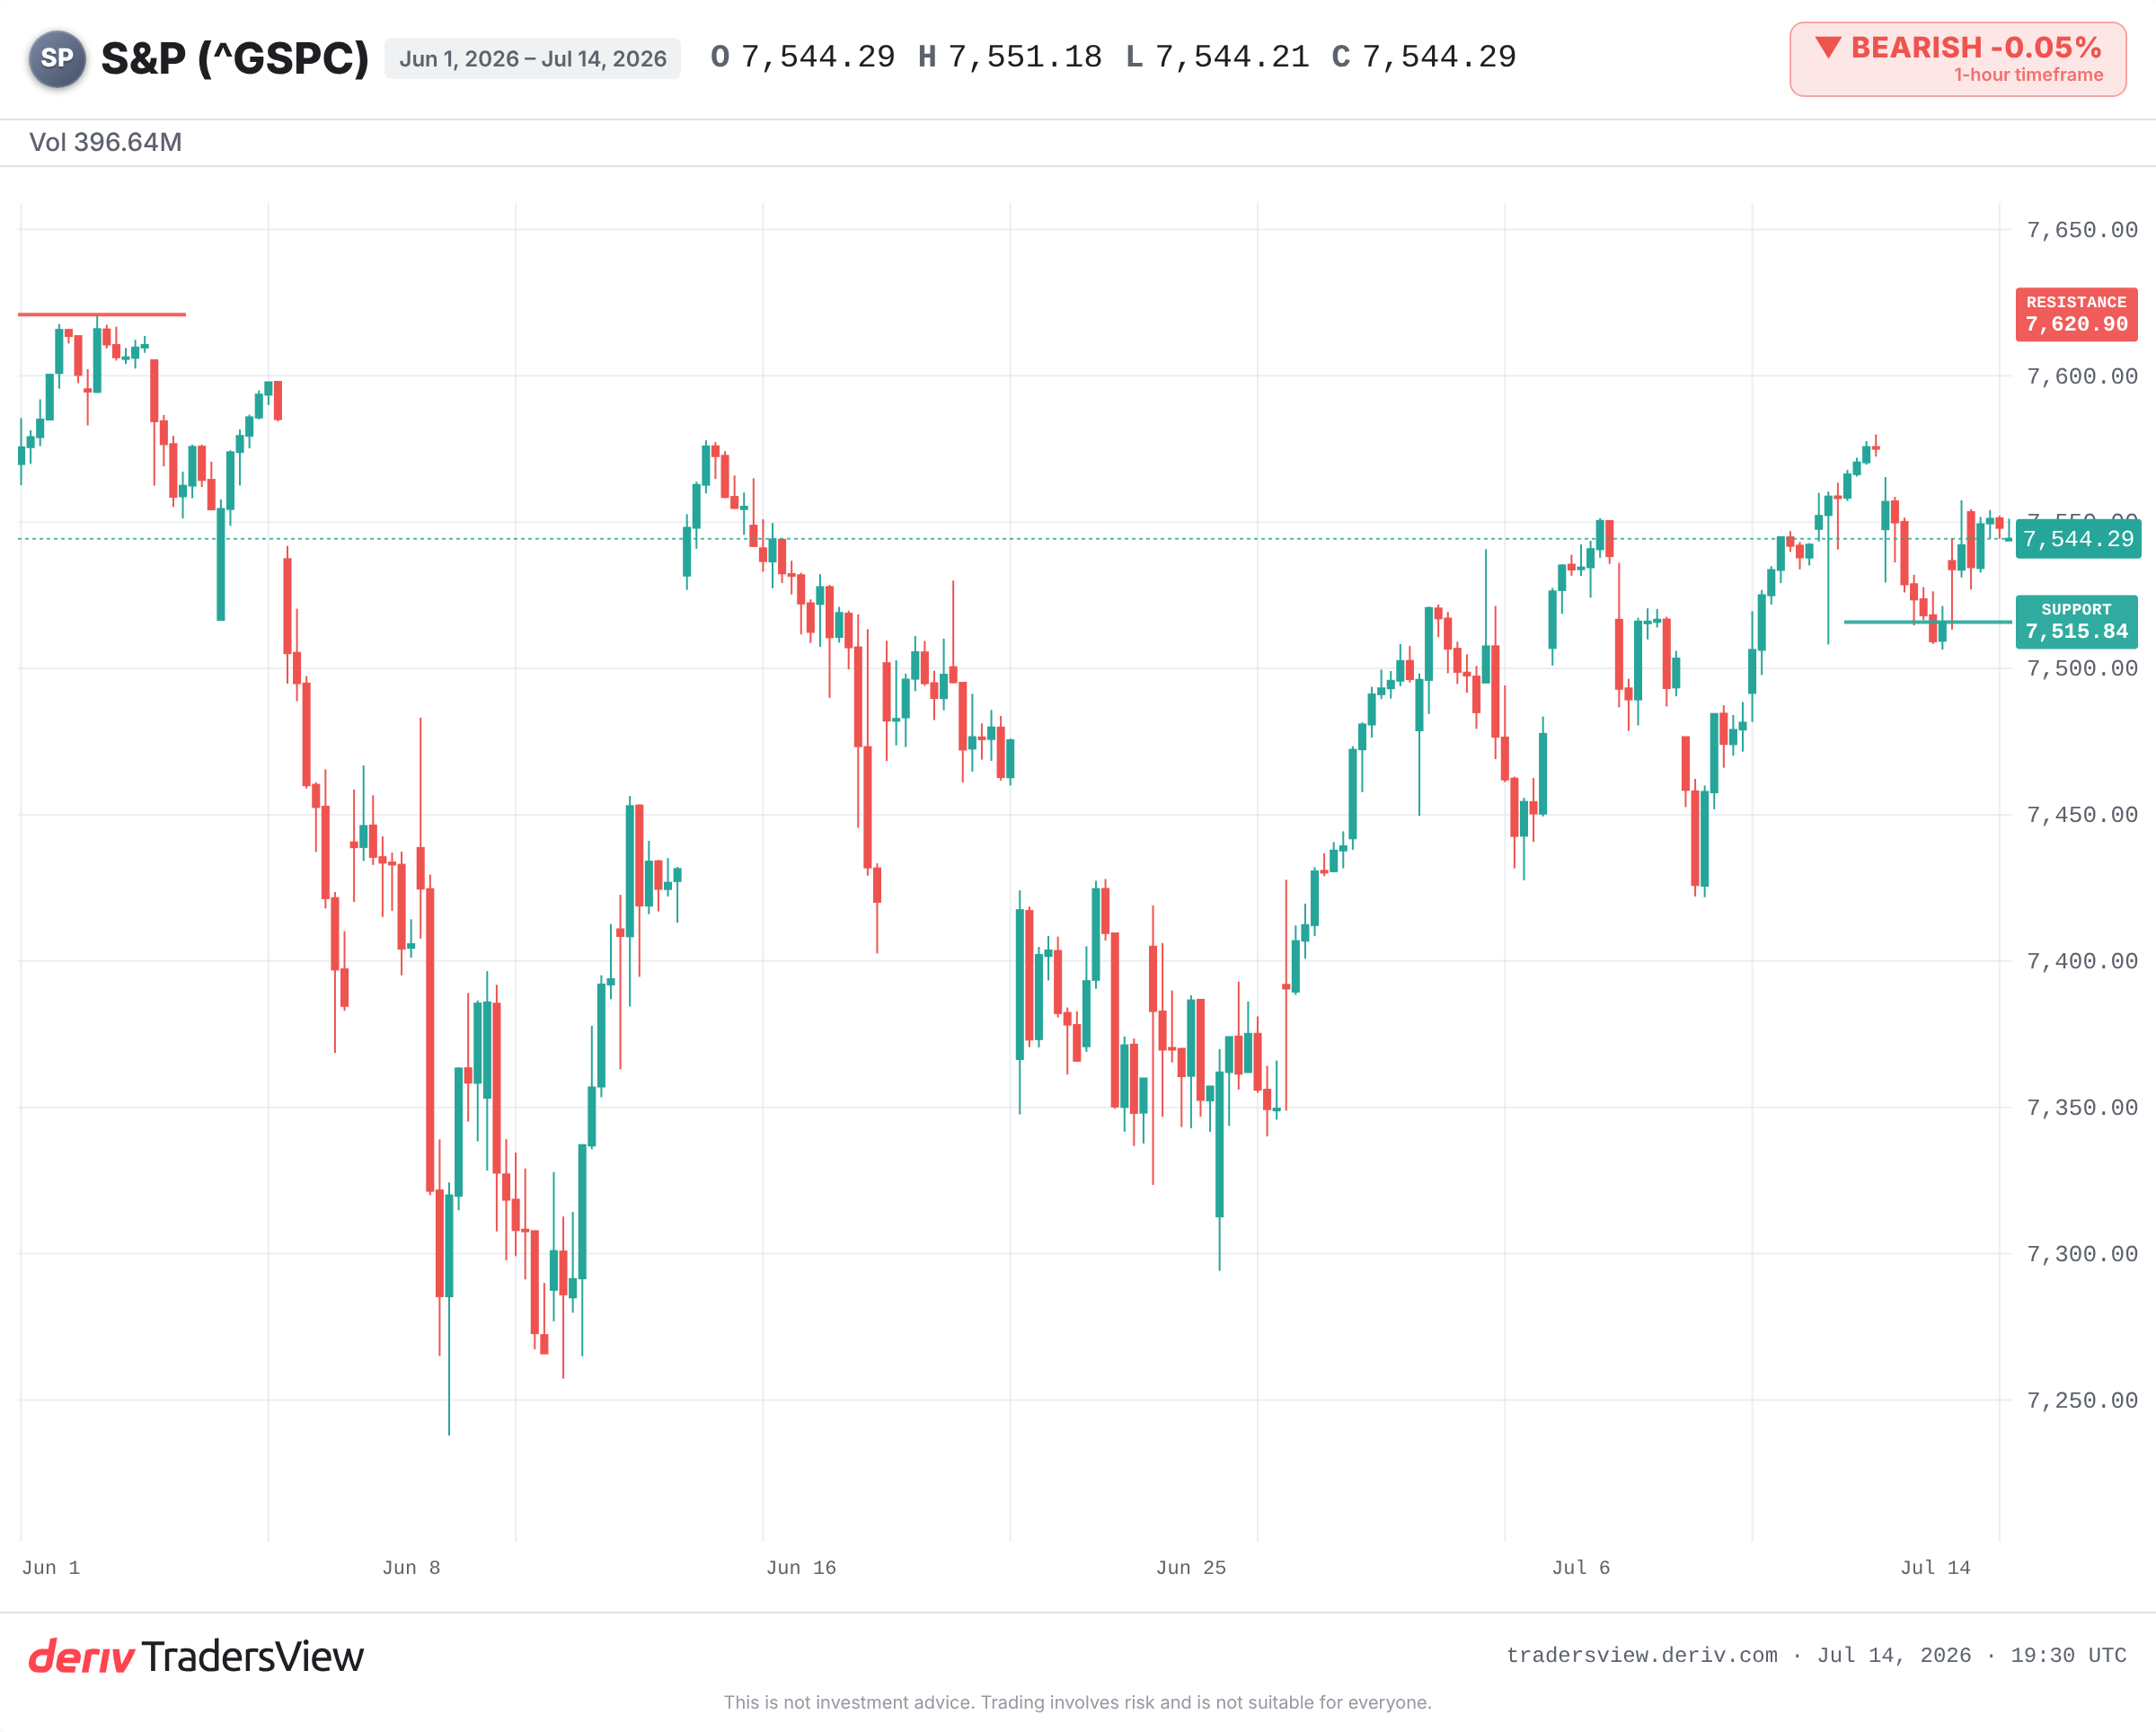
Tính đến ngày 14/07/2026, S&P 500 đang giao dịch quanh mức 7.500 điểm, chỉ thấp hơn một chút so với đỉnh năm 2026. Đà tăng dường như vẫn còn nguyên vẹn.
Tỷ lệ Shiller CAPE lại kể một câu chuyện khác. Theo các báo cáo trong tháng này, chỉ số này đang ở mức khoảng 41,4. Trong hơn 130 năm dữ liệu, chỉ có một lần ghi nhận cao hơn mức này: 44,19 vào tháng 12 năm 1999. Đây chính là điều hiếm gặp đáng để dừng lại suy ngẫm. Không chỉ là “đắt đỏ”, mà đắt đỏ ở một quy mô chỉ từng xuất hiện một lần trong cả thế kỷ.
Giá kỷ lục và mức định giá cực đại trong lịch sử là hai điều hoàn toàn khác nhau, và chúng hiếm khi xuất hiện cùng lúc. Thế nhưng hiện tại, cả hai đang cùng xảy ra.
CAPE thực sự đo lường điều gì
CAPE so sánh giá hiện tại với lợi nhuận đã điều chỉnh theo lạm phát trong một thập kỷ. Chỉ số này giúp san bằng những năm tốt và xấu để cho thấy bạn đang phải trả bao nhiêu cho một dòng lợi nhuận ổn định.
Hãy xem đây như một phép kiểm tra tỷ lệ tiền thuê so với thu nhập, áp dụng cho toàn bộ thị trường. Một con số cao không có nghĩa là giá sẽ giảm vào ngày mai. Nó có nghĩa là bạn đang phải trả nhiều hơn cho mỗi đô la lợi nhuận, nên phần lớn tin tốt đã được phản ánh vào giá.
Việc mua vào ở mức này từng có ý nghĩa gì trong quá khứ
So sánh với năm 1999 là rõ ràng nhất. Sau khi CAPE đạt đỉnh, S&P 500 lập đỉnh vào năm 2000 rồi sau đó giảm khoảng 49% cho đến khi chạm đáy vào tháng 10 năm 2002. Chỉ số Nasdaq vốn nghiêng nhiều về công nghệ đã mất khoảng 78%. Phải mất nhiều năm để S&P 500 lấy lại được mức đỉnh cũ.
Các giai đoạn cực đoan khác cũng có điểm tương đồng. CAPE ở mức gần 32 vào tháng 9 năm 1929 xuất hiện trước cuộc sụp đổ dẫn đến cuộc Đại khủng hoảng. Các mức đọc trên 33 vào đầu năm 2018 và gần 38 vào cuối năm 2021 đã xuất hiện trước một đợt tăng vọt về biến động và thị trường giá xuống năm 2022 với mức giảm khoảng 25%.
Khuôn mẫu ở đây không phải là CAPE cao sẽ báo hiệu đỉnh. Mà là việc bắt đầu từ mức CAPE cao thường đồng nghĩa với lợi nhuận dài hạn mỏng hơn và mức giảm sâu hơn khi tâm lý thị trường cuối cùng cũng đảo chiều.
Vì sao đắt đỏ không đồng nghĩa với việc nên bán
Mặt khác của vấn đề, một cách trung thực, là thế này. CAPE đã liên tục báo hiệu “đắt đỏ” trong phần lớn thập kỷ qua, trong khi thị trường vẫn tiếp tục đi lên. Xét như một công cụ để xác định thời điểm, nó gần như vô dụng.
Những người lạc quan cho rằng chỉ số hiện nay có bản chất khác biệt. Nó dựa nhiều vào các công ty công nghệ và AI dẫn đầu, có biên lợi nhuận cao và ít cần vốn, chứ không phải các doanh nghiệp công nghiệp mà CAPE vốn được thiết kế để đo lường. Việc mua lại cổ phiếu và cách hạch toán tài sản vô hình cũng khiến tỷ lệ này cao hơn so với trước đây. Theo cách nhìn này, tốc độ tăng trưởng lợi nhuận nhanh có thể giúp thị trường “lớn lên” để phù hợp với mức định giá mà không cần một đợt điều chỉnh giá.
Lập luận đó là có cơ sở. Nhưng đó cũng là một canh bạc, đặt cược rằng lợi nhuận sẽ tiếp tục tăng trưởng kép đủ nhanh, từ một mức định giá khởi điểm đã rất cao, với rất ít dư địa cho sai sót.
Những yếu tố cần theo dõi từ đây
Trong ngắn hạn, mọi thứ sẽ phụ thuộc vào một vài dấu hiệu rõ ràng.
- Một cú bứt phá rõ ràng lên mức cao mới, so với việc bị từ chối khiến chỉ số mắc kẹt quanh mốc 7.500 điểm.
- Đáy của phiên giảm ngày 13/07 ở quanh mức 7.515,84 đóng vai trò hỗ trợ; một cú phá vỡ dứt khoát xuống dưới mức này cho thấy tâm lý thị trường đang đảo chiều.
- Liệu các công ty AI và chip vốn hóa siêu lớn có tiếp tục vượt kỳ vọng lợi nhuận hay bắt đầu không đạt được kỳ vọng.
- Lợi suất trái phiếu kỳ hạn 10 năm, yếu tố gây áp lực trực tiếp lên các cổ phiếu có định giá cao khi tăng lên.
Bằng chứng hiện đang nghiêng về một hướng. Định giá ở mức này không phải là tín hiệu bán, nhưng nó đồng nghĩa với một vùng đệm nhỏ hơn. Khi giá khởi điểm đã cao, thị trường cần mọi thứ phải diễn ra thuận lợi, và sẽ có ít dư địa cho sai sót hơn nếu điều đó không xảy ra.
Câu hỏi thường gặp
Tỷ lệ này được phổ biến bởi nhà kinh tế học Robert Shiller, đó là lý do tại sao nó thường được gọi là Shiller CAPE. Tỷ lệ này lấy trung bình lợi nhuận đã điều chỉnh theo lạm phát trong một thập kỷ để làm phẳng các biến động lợi nhuận ngắn hạn và đưa ra một cách đánh giá định giá ổn định hơn.
Không hẳn nếu chỉ dựa vào riêng yếu tố này. CAPE đã duy trì ở mức cao trong nhiều năm trong khi thị trường vẫn tăng, vì vậy đây không phải là công cụ tốt để xác định thời điểm giao dịch. Nó phản ánh lợi nhuận kỳ vọng dài hạn và rủi ro giảm giá, chứ không cho biết điều gì sẽ xảy ra vào tuần tới hay tháng tới.
Tỷ lệ này được đo lường theo cùng một cách, nhưng những người chỉ trích cho rằng nó có thể phóng đại mức độ đắt đỏ đối với các công ty công nghệ có biên lợi nhuận cao và ít sử dụng vốn. Các thay đổi về kế toán như mua lại cổ phiếu và tài sản vô hình cũng có thể làm tăng chỉ số này so với các thị trường thuộc thời kỳ công nghiệp cũ.
Các thước đo phổ biến bao gồm tỷ lệ giá trên lợi nhuận dự phóng (forward price-to-earnings ratio), tỷ lệ giá trên doanh thu (price-to-sales), và so sánh tỷ suất lợi nhuận với lợi suất Treasury kỳ hạn 10 năm. Không có thước đo đơn lẻ nào mang tính quyết định; nhà giao dịch thường xem xét kết hợp nhiều chỉ số cùng lúc.