
Một ngân hàng có thể bảo lãnh IPO cho bạn nhưng vẫn từ chối mở tài khoản cho bạn
JPMorgan cắt quan hệ ngân hàng với Polymarket vì lo ngại về hình ảnh pháp lý, nhưng vẫn muốn tham gia IPO của họ. Vì sao sự chấp nhận từ các tổ chức lớn luôn chậm hơn thành công thương mại của một sản phẩm.
Nhóm biên tập Deriv · 14 tháng 8, 2026 · 4 phút đọc

JPMorgan đã cắt đứt quan hệ ngân hàng với nền tảng thị trường dự đoán Polymarket vì lo ngại về quy định, nhưng vẫn muốn làm nhà bảo lãnh phát hành cho đợt niêm yết chứng khoán sắp tới của Polymarket. Khoảng cách đó, nơi một sản phẩm hợp pháp, phổ biến và đang tăng trưởng nhưng tài chính truyền thống vẫn giữ khoảng cách, chính là nơi rủi ro về quy định tồn tại.
Một công ty, hai câu trả lời. Theo chính báo cáo đó, ngân hàng đã hủy tài khoản nhưng vẫn muốn hưởng phí IPO. Mâu thuẫn đó chính là bài học.
Vì sao một ngân hàng từ chối một khách hàng hợp pháp, đang tăng trưởng
Một ngân hàng từ chối một khách hàng hợp pháp khi chi phí về danh tiếng và quy định của mối quan hệ đó vượt quá thu nhập từ phí, không phải vì khách hàng vi phạm pháp luật. Polymarket không làm gì bất hợp pháp. Người dùng đặt cược vào các sự kiện, từ bầu cử đến các quyết định của Fed, và khối lượng giao dịch tăng vọt trong chu kỳ tin tức năm 2024 và 2025. Về mặt thương mại, mô hình này đang hoạt động hiệu quả.
Không điều gì trong số đó cứu được mối quan hệ ngân hàng này. Theo báo cáo của Financial Times được dẫn lại qua investing.com, JPMorgan chấm dứt quan hệ này vào cuối năm 2025 vì lo ngại về quy định, và từ đó Polymarket đã tìm được một bên cho vay mới, chưa được tiết lộ danh tính. Nguyên nhân là hình ảnh pháp lý, không phải tính hợp pháp. Một ngân hàng cân nhắc chi phí về danh tiếng và quy định của một khách hàng so với thu nhập từ phí, và trong trường hợp này, chi phí đã thắng.
Tín hiệu từ bên gác cổng chậm hơn sản phẩm
Sức hút thương mại của một sản phẩm và sự chấp nhận từ các tổ chức lớn di chuyển trên hai hướng khác nhau, và sự chấp nhận luôn là hướng chậm hơn.
Chúng ta đã từng thấy mô hình này trước đây. Từ năm 2018 đến 2021, các ngân hàng và đơn vị xử lý thanh toán hạn chế các sàn giao dịch tiền điện tử vì sự bất định về quy định, ngay cả khi các nền tảng đó tạo ra doanh thu thực. Hầu hết các đơn vị vận hành đã tìm đến các đối tác nhỏ hơn hoặc ở nước ngoài. Các ngân hàng chính thống chỉ hợp tác trở lại khi quy định, và cả phí thu được, trở nên rõ ràng hơn, đôi khi phải mất nhiều năm sau. Dưới chiến dịch Operation Choke Point một thập kỷ trước, các doanh nghiệp hợp pháp nhưng nhạy cảm đã mất quyền truy cập ngân hàng dù không vi phạm pháp luật nào. Tính hợp pháp không phải là tiêu chí mà một ngân hàng áp dụng; sự an tâm về danh tiếng mới là tiêu chí đó.
Sự giám sát của CFTC ảnh hưởng đến quyền truy cập ngân hàng như thế nào
Mối liên hệ này đi qua bộ phận quản lý rủi ro riêng của ngân hàng, không phải qua bất kỳ chỉ thị trực tiếp nào. Các cơ quan quản lý hiếm khi yêu cầu ngân hàng từ chối một khách hàng; chính ngân hàng tự chủ động hành động trước. Khi sản phẩm của một nền tảng nằm trong một hạng mục chưa rõ ràng, chẳng hạn hợp đồng sự kiện mà CFTC chưa chính thức cấp phép hay phân loại, ngân hàng không thể định giá chi phí tuân thủ trong tương lai của mình. Một tài khoản mà ngân hàng không thể định giá sẽ bị xem là tài khoản rủi ro cao. Vì vậy, ngân hàng rút lui trước và chờ quy định trở nên rõ ràng hơn. Đó là lý do tại sao một quyết định từ CFTC hoặc SEC, không phải một cột mốc thương mại, mới là sự kiện mở lại cánh cửa đó.
Vì sao chính ngân hàng đó vẫn muốn tham gia IPO
Dấu hiệu khiến cách hiểu đơn giản 'từ chối một cách cẩn trọng' trở nên phức tạp hơn là theo báo cáo, JPMorgan vẫn muốn làm nhà bảo lãnh phát hành cho IPO của Polymarket. Hai vai trò này mang theo mức rủi ro khác nhau. Một mối quan hệ ngân hàng là một trách nhiệm mở, không có điểm kết; một vai trò bảo lãnh phát hành là một giao dịch đơn lẻ, được khoanh vùng rõ ràng. Việc giữ tiền gửi và thanh toán của khách hàng khiến ngân hàng phải chịu rủi ro từ hành vi của khách hàng đó mỗi ngày. Đưa công ty niêm yết là một giao dịch riêng biệt, được định giá, công khai và kết thúc. Gánh nặng tuân thủ của một tài khoản thường xuyên nặng hơn so với một sự kiện phí đơn lẻ.
Nếu ngân hàng cho rằng thị trường dự đoán là bất hợp pháp, họ sẽ không muốn kiếm lợi từ việc đưa nó lên sàn. Vì vậy, việc hủy quan hệ ngân hàng này trông ít giống một phán quyết lâu dài hơn và giống một biện pháp bảo vệ về quy định trong ngắn hạn hơn. Lời 'không' đối với tài khoản hiện tại có thể thực chất là 'chưa phải lúc này'. Sự khác biệt đó quan trọng khi bạn cố gắng định giá mức độ dai dẳng của một trở ngại về quy định.
Điều này cho các nhà giao dịch biết gì về rủi ro quy định
Sự phổ biến không đồng nghĩa với sự cho phép. Khi bạn đánh giá bất kỳ nền tảng mới nào, cho dù là thị trường dự đoán, một sàn giao dịch tiền điện tử hay một công ty fintech, hãy tách biệt hai câu hỏi: nó có đang hoạt động hiệu quả về mặt thương mại không, và bên gác cổng đã chấp nhận nó chưa? Khoảng cách giữa hai câu trả lời đó chính là rủi ro.
Các bằng chứng cho thấy đây nhiều khả năng là một sự rạn nứt tạm thời, có thể đảo ngược hơn là một sự từ chối hoàn toàn. Điều này sẽ được xác nhận nếu JPMorgan hoặc một ngân hàng tương đương lặng lẽ hợp tác trở lại khi các cơ quan quản lý Mỹ chính thức phân loại hoặc cấp phép cho hợp đồng sự kiện. Điều này sẽ bị thách thức nếu các ngân hàng khác cũng rút lui theo JPMorgan và không có vai trò bảo lãnh phát hành nào thành hình.
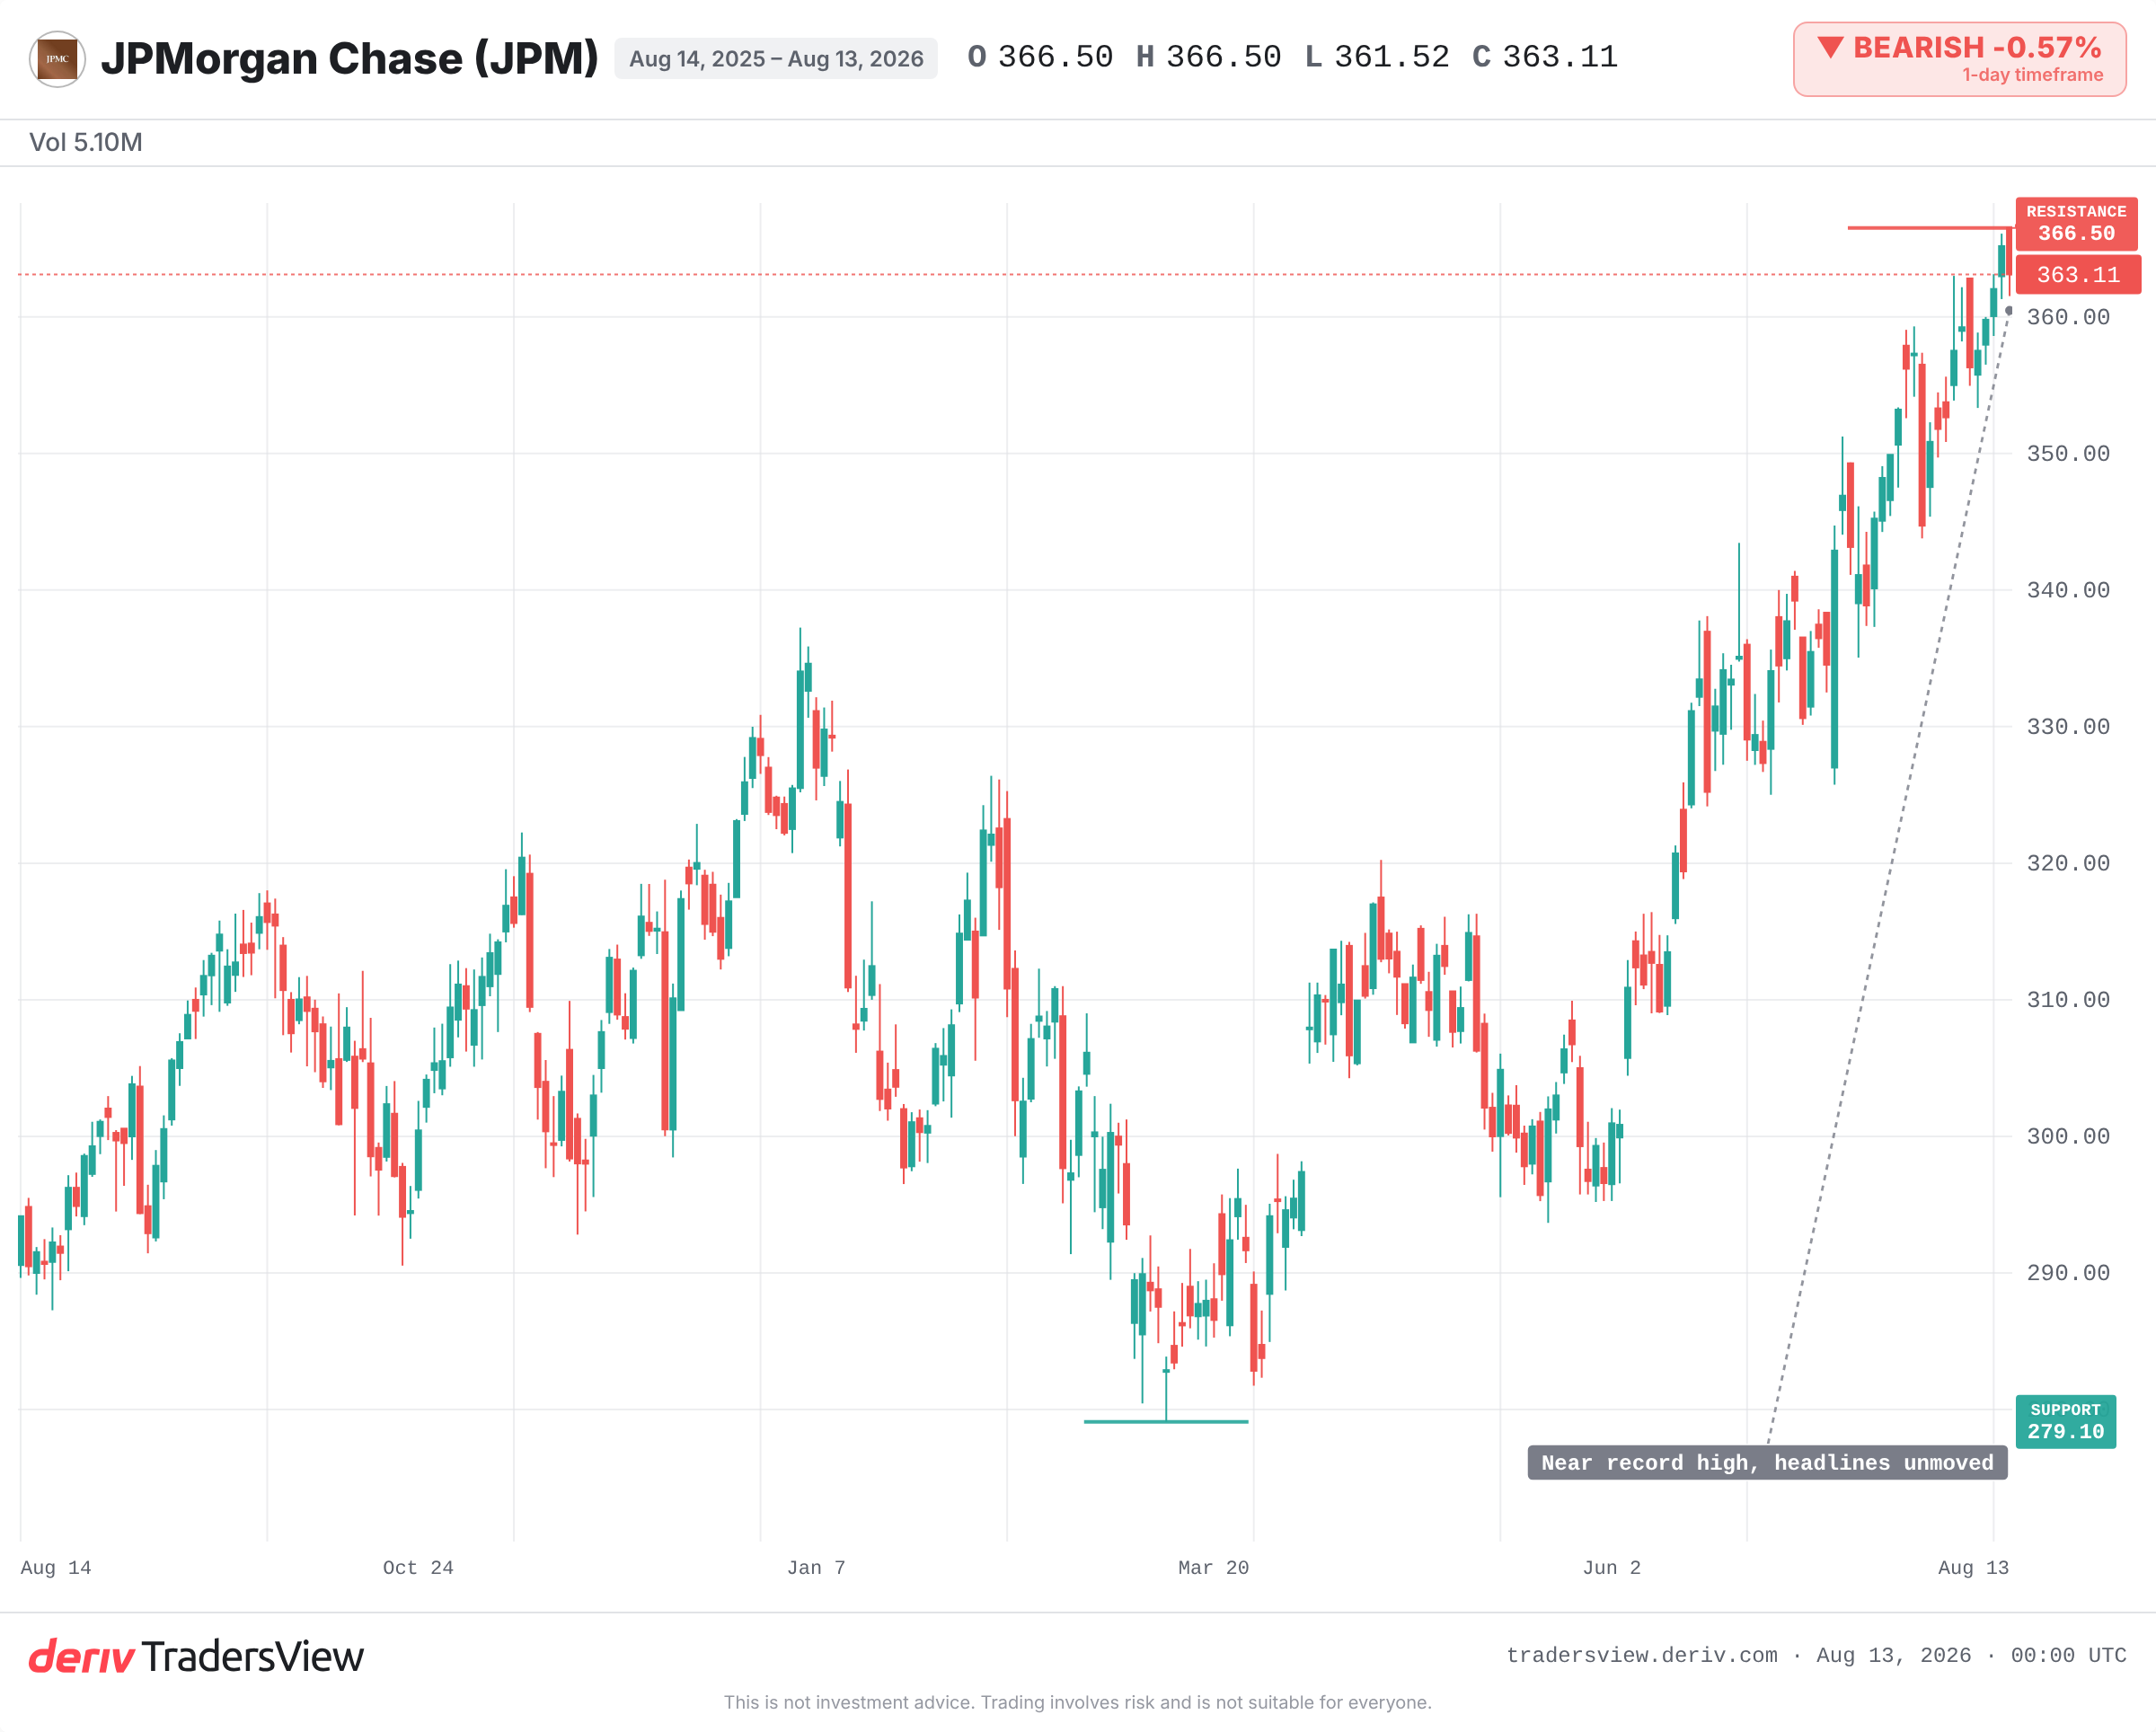
Hãy theo dõi danh tính của bên cho vay mới của Polymarket, bất kỳ quyết định nào từ CFTC hoặc SEC về thị trường dự đoán, và liệu JPMorgan có thực sự giành được vai trò bảo lãnh IPO đó hay không. Hiện tại, giá cổ phiếu JPMorgan vẫn đang ở gần mức cao kỷ lục, không hề bị ảnh hưởng bởi bất kỳ điều gì trong số đó. Tiêu đề tin tức có thể khiến một công ty khởi nghiệp lao đao, nhưng cổ phiếu của chính bên gác cổng vẫn có thể không hề nao núng.
Câu hỏi thường gặp
Debanking là khi ngân hàng chấm dứt hoặc từ chối mối quan hệ với khách hàng. Hành vi này nhìn chung là hợp pháp, và các ngân hàng thường thực hiện vì lo ngại về uy tín hoặc quy định pháp lý, chứ không phải do khách hàng có hành vi sai trái.
Điều này tùy thuộc vào nền tảng và cách thức xây dựng hợp đồng sự kiện. Các cơ quan quản lý tại Mỹ như CFTC và SEC vẫn chưa thống nhất một khung pháp lý rõ ràng, đây là lý do các ngân hàng thận trọng với những nền tảng này dù mức độ sử dụng ngày càng tăng.
Có. Việc mất quan hệ với ngân hàng không ngăn cản một công ty thực hiện IPO. Một ngân hàng khác vẫn có thể thu xếp việc niêm yết, đây là lý do JPMorgan được cho là vẫn có thể thu phí bảo lãnh phát hành dù đã cắt đứt quan hệ giao dịch hàng ngày.
Không hẳn. Một công ty có thể đang có lợi nhuận và tăng trưởng nhưng vẫn mất quyền tiếp cận dịch vụ ngân hàng vì lý do liên quan đến hình ảnh pháp lý. Thành công trong kinh doanh và sự chấp nhận từ các tổ chức là hai yếu tố hoàn toàn khác nhau.