
155 yillik tarixdagi eng qimmat bozor – sotish signali emas
Rekord baholash keyingi bir necha yil davomida olinadigan daromadlilikni belgilaydi, keyingi chorakdagi narxni emas. Shuning uchun S&P 500 ning 155 yildagi eng qimmat darajasiga yaqin turishi
Deriv tahririyati · 31-iyul, 2026 · 3 daqiqa o'qish

Rekord baholash keyingi bir necha yil davomida olinadigan daromadlilikni belgilaydi, keyingi chorakdagi narxni emas. Shuning uchun S&P 500 ning 155 yildagi eng qimmat ko‘rsatkichiga yaqin turishi sotish uchun sabab emas. Bu sizning ushlab turish davringizda kamroq mukofot kutish uchun sabab.
O‘n yillik foydani tekislab ko‘rsatadigan narx o‘lchovi bo‘lgan Shiller CAPE koeffitsienti bo‘yicha indeks statistika yuritila boshlaganidan beri eng qimmat ko‘rsatkichiga yaqin turibdi. U faqat bir marta – 1999-yil dekabrida, dot-com pufagining cho‘qqisida – undan yuqori bo‘lgan.
Bu sotish signaliga o‘xshaydi. Lekin aslida unday emas. Baholash – bu vaqtlash signali emas, balki tortishish kuchi signalidir.
Qimmat bozor nega o‘sishda davom etishi mumkin
Bir xil kelajakdagi foyda uchun ortiqcha to‘lash sizning kutilayotgan uzoq muddatli daromadingizni pasaytiradi. Bu arifmetika, fikr emas. Bugun doimiy foyda oqimi uchun ko‘proq to‘lasangiz, har bir kelajakdagi dollar sizga kamroq narsa beradi.
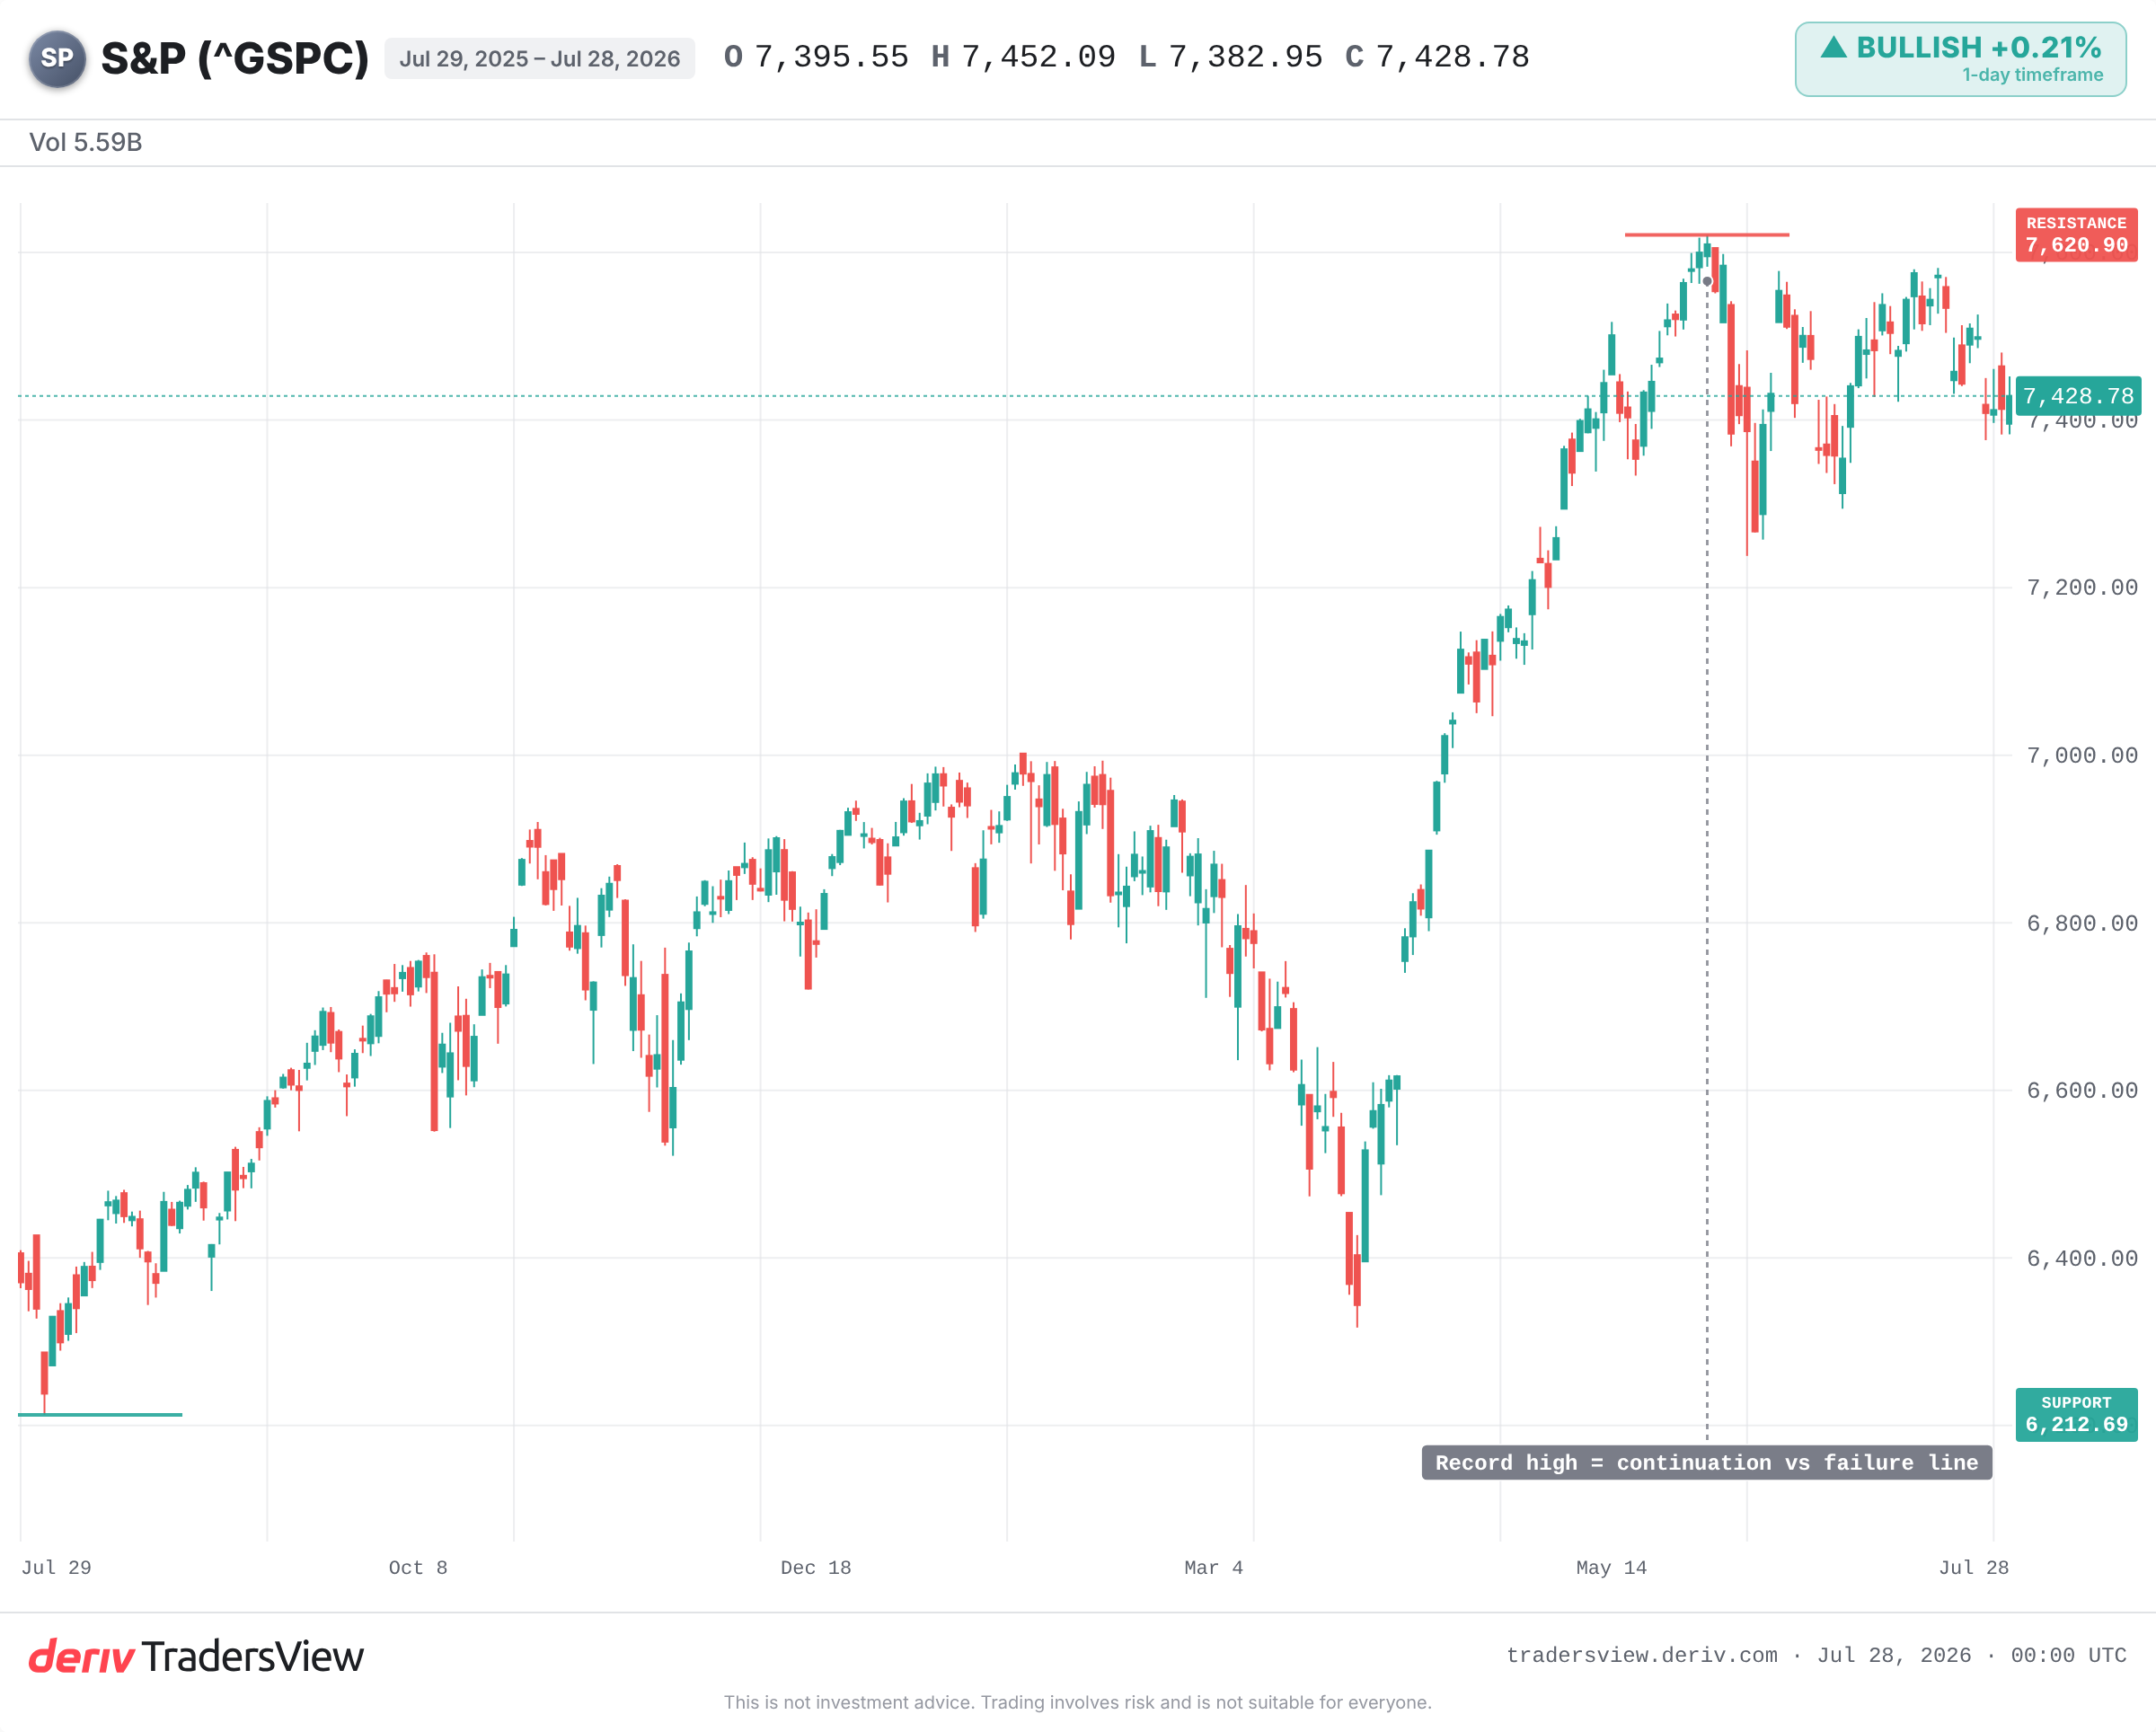
Ammo tortishish kuchiga uzoq vaqt davomida qarshilik ko‘rsatish mumkin. Kuchliroq kuch bozorni ushlab turishi mumkin: tez foyda o‘sishi, momentum yoki yangi kapital to‘lqini. Hozirgi vaqtda bu kuchliroq kuch – foydadir.
S&P 500 kompaniyalari uchun yo‘riqnoma momentumi, ma'lumotlarga ko‘ra, kamida 2011-yildan beri eng yuqori darajada. Kompaniyalar nafaqat qimmat, balki o‘n yildan ortiq vaqt ichidagi eng tez sur'atda daromad topmoqda. Baholash cho‘zilgan ko‘rinsa ham, narx o‘sishda davom etayotganining sababi shu.
Tarix diapazonning yuqori nuqtasida sotib olish haqida nima deydi
Tarixiy ma'lumotlar oylar emas, yillar bo‘yicha aniq ko‘rinadi. CAPE shunchalik yuqori bo‘lganda, ko‘p yillik oldinga qarab daromadlilik odatda zaif bo‘lgan.
- 1999-yil: CAPE o‘zining eng yuqori ko‘rsatkichiga yaqin cho‘qqiga chiqdi. S&P 500 2000-yilda cho‘qqiga chiqib, 2002-yilgacha taxminan 45% ga tushib ketdi. Sotib olib ushlab turuvchi treyderlar teng nuqtaga qaytish uchun yillar kutishdi.
- 1929-yil: o‘sha davr uchun ekstremal ko‘rsatkich 80% dan ortiq qulashga olib keldi. Narx taxminan 25 yil davomida tiklanmadi.
- 1966-yil: pufaksiz yuqori baholash. Keyin 1970-yillar davomida uzoq, tekis davr bo‘lib, inflyatsiya foydani yeb qo‘ydi.
- 2021-yil: COVID-dan keyingi ko‘tarilishda CAPE qayta 38 dan yuqoriga ko‘tarildi. 2022-yilda stavkalar oshgani sayin taxminan 25% keskin pasayish yuz berdi.
Bu naqsh qimmat bozorlarning jadval bo‘yicha qulashi degani emas. Bu yuqori kirish narxi keyingi bir necha yil davomida kuchli daromadlilik ehtimolini pasaytiradi va o‘sish hikoyasi beqarorlashganda zararni oshiradi, degani.
Baholash nega keyingi bir necha oyni vaqtlash uchun befoyda
Istalgan 12 oylik davrda CAPE deyarli hech narsa aytib bera olmaydi. U o‘n yildan ortiq vaqt davomida yomon vaqtlash vositasi bo‘lib kelgan. Bozorlar foyda o‘sib borayotgan bo‘lsa-da, rekord baholashlar yaqinida qolgan.
Sabr-toqat bilan bog‘liq dalil ham bor. Crestmont Research tadqiqotiga ko‘ra, S&P 500 uchun har qanday 20 yillik aylanma davr musbat natija bilan yakunlangan. Vaqt gorizontingizni yetarlicha uzaytirsangiz, kirish narxi ahamiyatini yo‘qotadi.
Pessimistlar faqat foyda haqiqatan ham pasayib ketsa yoki stavkalar keskin oshsagina to‘g‘ri bo‘lib chiqadi. Agar sun'iy intellekt asosidagi unumdorlik marjalarni oshirishda davom etsa, bugungi ko‘paytiruvchi keskin qaytib tushish o‘rniga o‘sib kirib boradi.
Bundan buyon nimaga e'tibor berish kerak
Ushbu baholashni qo‘llab-quvvatlovchi eng muhim omil – foyda bo‘yicha yo‘riqnoma. Ushbu momentum davom etadimi yoki so‘nadimi, buni kuzatib boring. Rekord yuqori nuqtani davom etish bilan yilning eng past ko‘rsatkichlariga qaytish o‘rtasidagi chegara sifatida kuzatib boring. Va obligatsiya daromadliligini kuzatib boring, chunki yuqori diskont stavkasi qimmat kelajakdagi foydani bugun kamroq qiymatli qiladi.
Qimmat bo‘lish muddati o‘tgan degani emas. Bozor o‘sishda davom etishi mumkin. Ammo siz to‘lagan narx ehtimollarni belgilaydi, va hozirgi vaqtda bu ehtimollar yillar davomidagi eng kuchli foyda fonida to‘lanmoqda. Agar bu fon yorilsa, tortishish kuchi o‘z so‘zini aytadi.
Tez-tez so'raladigan savollar
Shiller CAPE (siklik ravishda tuzatilgan narx-foyda) koeffitsienti bozor narxini oʻtgan oʻn yil davomidagi inflatsiyaga moslashtirilgan oʻrtacha foyda bilan solishtiradi. Daromadlarni oʻn yillik davr boʻyicha tekislash qisqa muddatli yuksalish va pasayish tebranishlarini chetlab oʻtadi, bu esa aktsiyalarning qanchalik qimmat ekanligi haqida barqarorroq tasavvur beradi.
Yoʻq. Tarixan yuqori CAPE koʻp yillik zaifroq daromadlardan oldin kelgan, lekin u qulashning qachon yuz berishini bashorat qilmaydi. Bozorlar daromadlar oʻsayotgan paytda ham yillar davomida qimmat boʻlib qolishi mumkin, shuning uchun bu uzoq muddatli yoʻnalish signali sifatida ishlaydi, qisqa muddatli vaqtlashtirish vositasi emas.
Ha. Agar daromadlar yetarlicha tez oʻsa, foyda narxga yetib olishi va indeksda katta pasayish boʻlmasdan baholashni pasaytirishi mumkin. Bu oʻsish va marjalarning barqaror saqlanishiga bogʻliq, shuning uchun daromad boʻyicha prognozlarni kuzatib borish muhim hisoblanadi.
Yuqori foiz stavkalari kelajakdagi daromadlarga qoʻllaniladigan diskont stavkasini oshiradi, bu esa ushbu daromadlarning bugungi qiymatini pasaytiradi. Qimmat, yuqori oʻsish koʻrsatkichiga ega aktsiyalar bunga eng sezgir hisoblanadi, shuning uchun obligatsiya daromadliligining keskin oʻsishi odatda eng yuqori baholangan aktsiyalarga koʻproq zarar yetkazadi.