
BOJ ning 1995-yildan buyongi eng yirik stavka ko‘tarishi iyenani deyarli siljitmadi
Yaponiyaning 1995-yildan buyongi eng yirik stavka ko‘tarishi va rekord interventsiyadan so‘ng ham, iyena 40 yillik pastligiga yaqin turibdi. Aslida yirik valyutani nima harakatlantiradi, mana shu.
Deriv tahririyati · 6-iyul, 2026 · 3 daqiqa o'qish

Yagona yirik siyosiy harakat kamdan-kam hollarda valyuta yo‘nalishini o‘zgartiradi. Yaponiya banki 1995-yildan buyon eng yirik stavka ko‘tarishi va rekord darajadagi interventsiyadan so‘ng ham, iyena 40 yillik pastligiga yaqin turibdi, chunki yirik valyutani harakatlantiradigan narsa uni ushlab turish narxi va muqobil variant to‘lovi o‘rtasidagi doimiy farqdir.
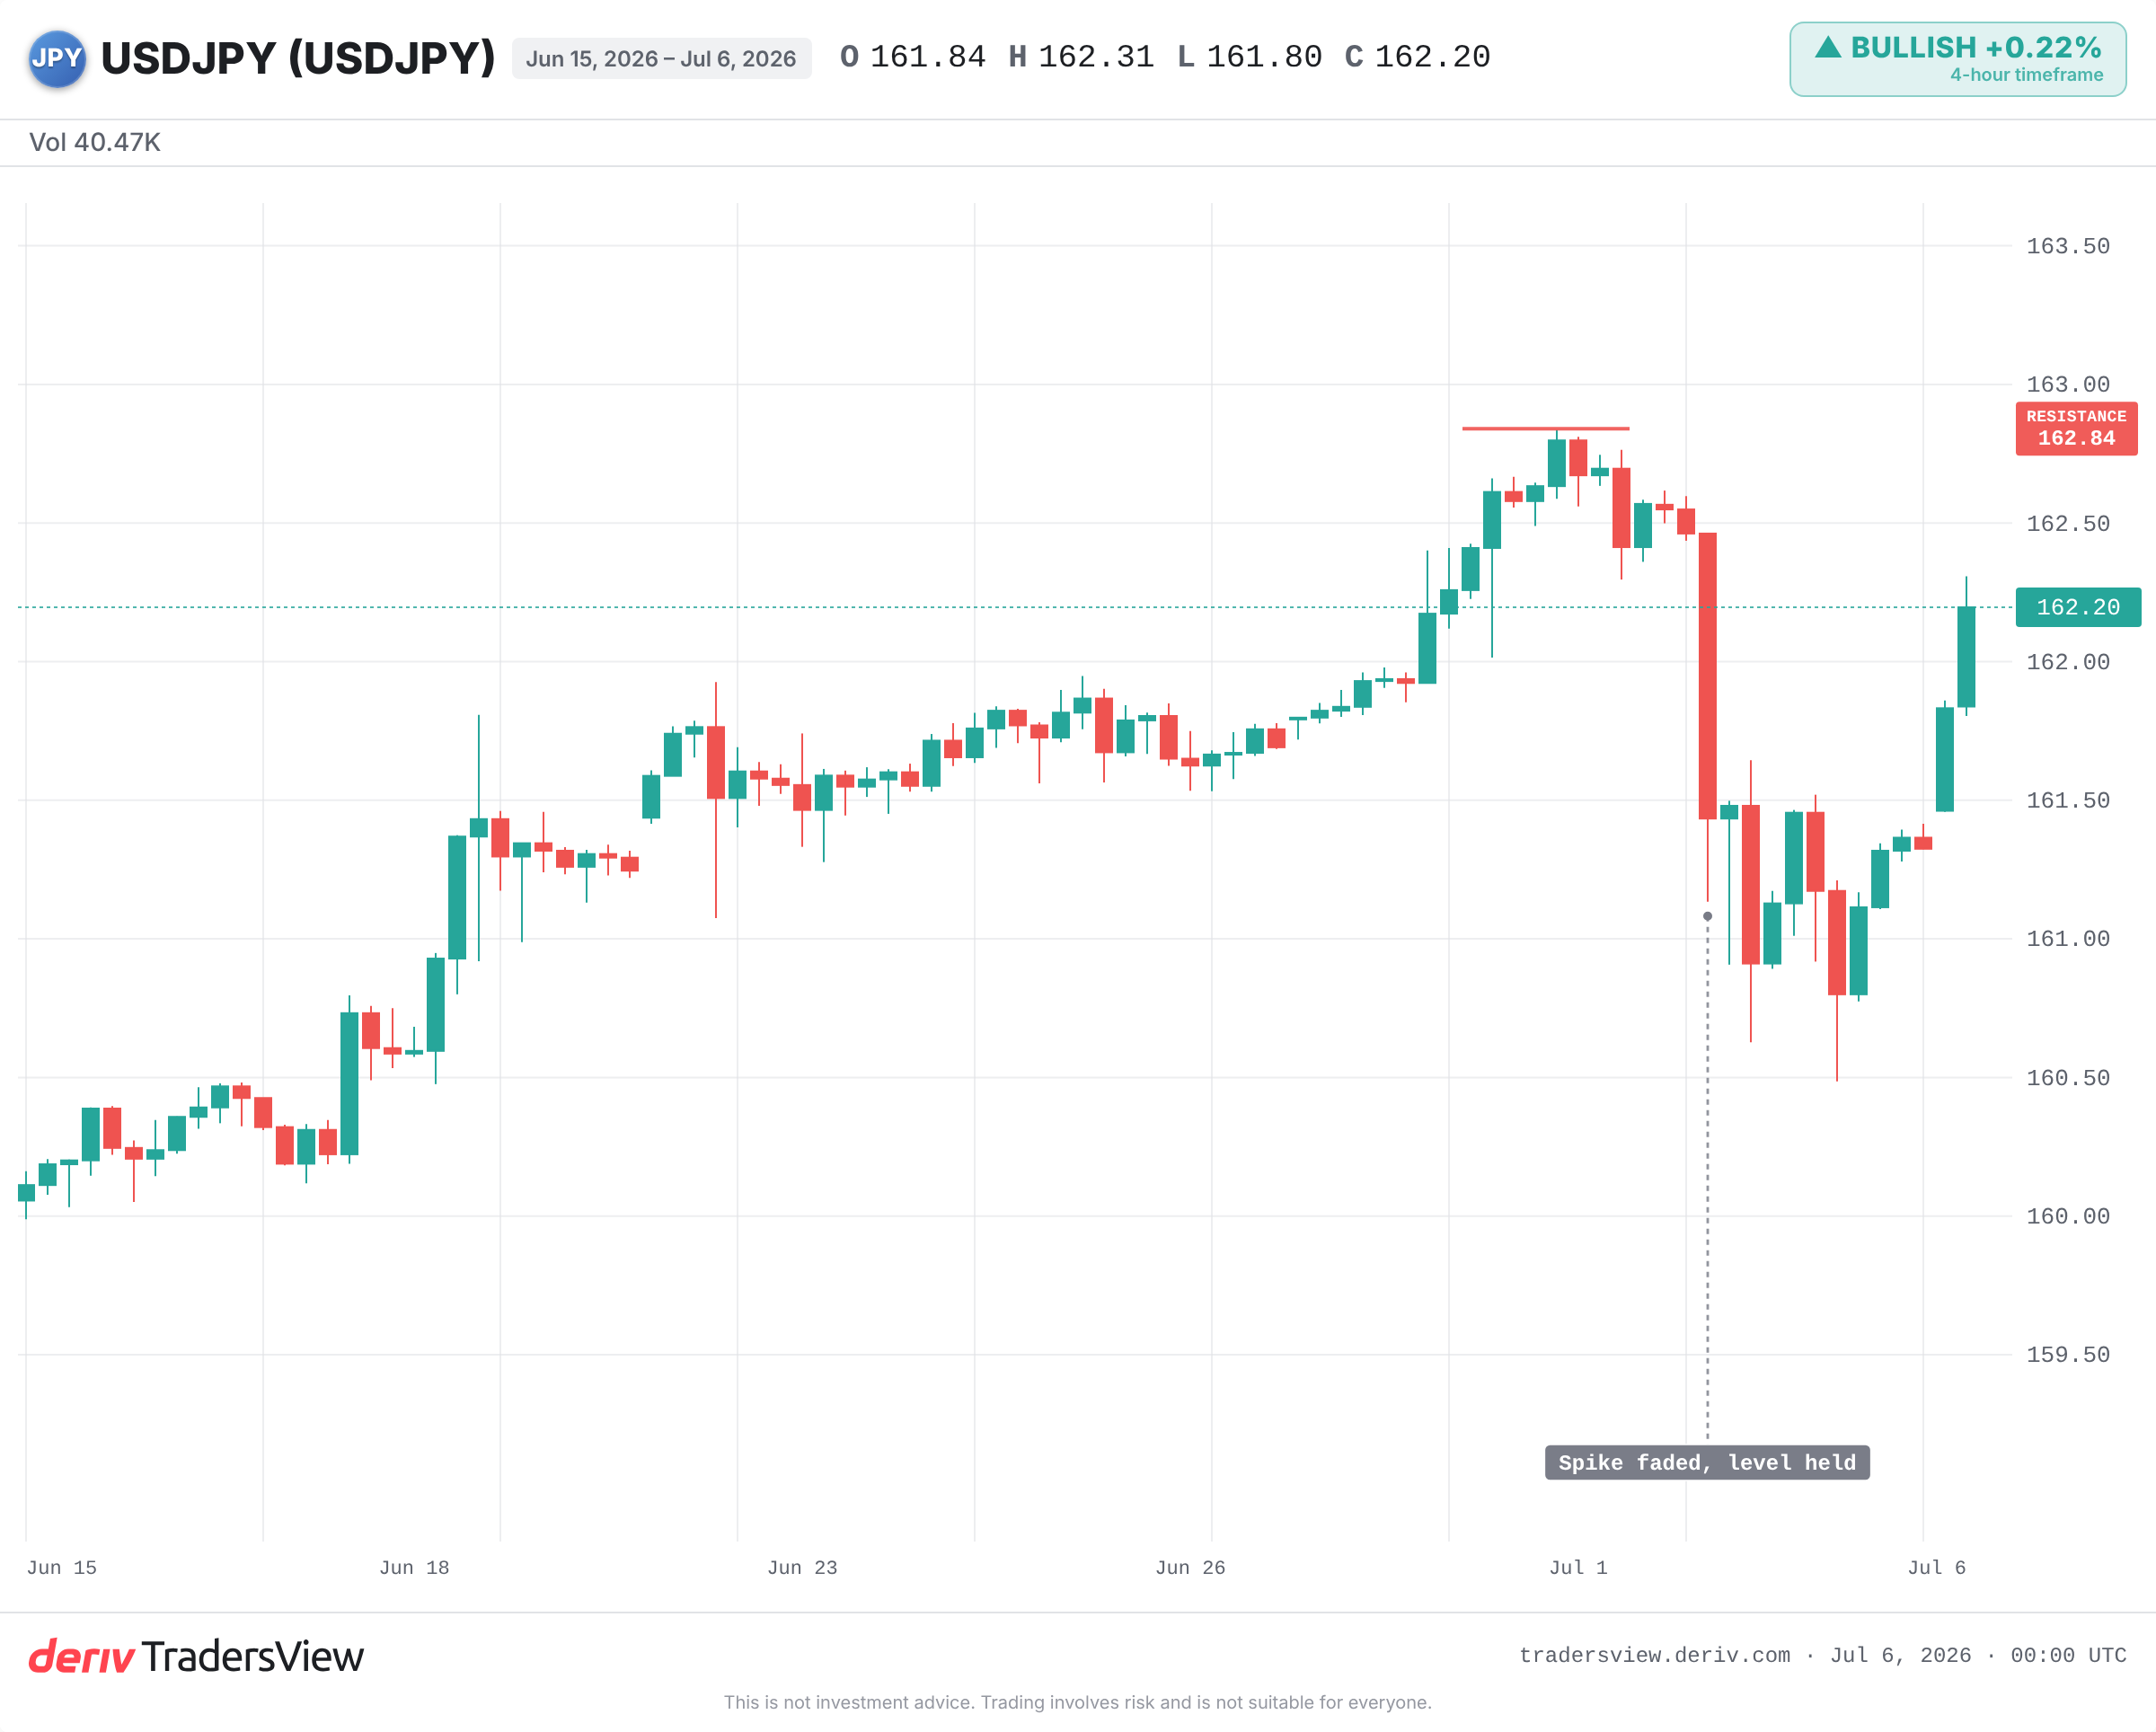
Yaponiya o‘zining ikkita eng katta vositasini ishga solgan. Stavkalar 1995-yildan beri eng yuqori darajada. Rasmiylar bahorda valyutani himoya qilish uchun rekord miqdorda mablag‘ sarfladilar. Shunga qaramay, USD/JPY 1986-yildan beri eng past darajasiga yaqin savdo qilinmoqda.
Nima uchun stavka ko‘tarishning o‘zi valyutani harakatlantirmaydi
Valyuta bu nisbiy garov. Siz har doim bir valyutani boshqasiga nisbatan ushlab turasiz. Shuning uchun muhim ko‘rsatkich Yaponiyaning o‘z-o‘zidan olingan stavkasi emas. Bu dollar aktivlari to‘laydigan va iyena aktivlari to‘laydigan narx o‘rtasidagi farqdir.
Bu farq hali ham katta, dollar foydasiga taxminan uch foiz punkti. Yaponiya banki o‘z bazaviy stavkasini 1% gacha ko‘tardi. AQSh undan ancha yuqorida turibdi. Bu masofa qisqarmaguncha, dollar aktivlarini ushlab turish iyena aktivlarini ushlab turishdan ko‘ra ko‘proq foyda keltiradi.
Stavka ko‘tarilishi haqiqiy edi, ammo bu iyenani sotish rag‘batini deyarli kamaytirmadi. Yirik sarlavha bir lahzaga darajani o‘zgartirdi. Strukturaviy tortishish o‘z joyida qoldi.
Carry savdo: iyenani zaif holatda ushlab turuvchi talab
Arzon iyenaning ikkinchi vazifasi bor. Ko‘p yillar davomida treyderlar past xarajat bilan iyenada qarz olib, daromadni boshqa joylardagi yuqori rentabellikka ega aktivlarga joylashtirib kelishgan. Bu carry savdo bo‘lib, u barqaror sotuvchilar oqimini talab qiladi.
Stavka farqi saqlanib qolar ekan, iyenani sotishga bo‘lgan bu talab o‘zini o‘zi yangilab turadi. Bu narx ostida oqib yuruvchi oqim, bir martalik voqea emas. Siyosiy sarlavhalar unga qarshi kurashadi. Ular kamdan-kam hollarda uni teskari yo‘naltiradi.
Rekord interventsiya aslida nimani ta’minlaydi
Yaponiya aprel va may oylarida iyenani himoya qilish uchun taxminan 72,5 milliard AQSh dollarini sarfladi, bu rekord ko‘rsatkich. Shu oyning boshida gumon qilinayotgan interventsiya juftlikni bir necha daqiqada taxminan 100 pipga pasaytirdi. Bir necha soat ichida u yana boshlang‘ich darajaga yaqin qaytdi.
Interventsiya vaqtni sotib oladi, tendensiyani emas. 2022-yildagi voqea ushbu naqshni ko‘rsatgan edi: keskin sakrashlar, so‘ngra orqaga sirpanish, barqaror burilish esa faqat keyinchalik, AQSh stavkasini pasaytirish kutilmalari farqni qisqartirganda yuz bergan. Taxminan 1,1 trilliion AQSh dollari zaxiralari katta jang zaxirasi hisoblansada, ular oqimni teskari yo‘naltirish o‘rniga unga qarshi turadi.
Zich savdo va keskin teskari burilish xavfi
Oddiy tushuncha shuki, tendensiya bir yo‘nalishli. Kuchliroq fikr esa shuki, hamma allaqachon bir xil tomonga og‘gan. Fyucherslar iyenaga qarshi katta sof qisqa pozitsiyani ko‘rsatmoqda.
Bu aynan keskin teskari burilish uchun sharoit yaratadi. 2024-yil avgustda BOJ ning stavka ko‘tarishi carry savdoning tezkor yopilishiga sabab bo‘ldi. Iyena keskin ko‘tarildi, leverage pozitsiyalar yopishga shoshilgani sababli S&P 500 uch kun ketma-ket pasaydi.
AQShdagi zaifroq ish o‘rinlari ko‘rsatkichi allaqachon bu oy juftlikni yuqori darajasidan pastga tortdi. Agar AQSh ma’lumotlari sovishda davom etsa va Fed stavka pasaytirishga qarab harakatlansa, stavka farqi qisqaradi va zich qisqa pozitsiyalar tezda iyenani qayta sotib olishga majbur bo‘ladi.
Bundan buyon nimaga e’tibor berish kerak
- AQSh-Yaponiya stavka farqi: har qanday Fed stavka pasaytirishi yoki BOJ ning yangi harakati tendensiyani haqiqatan ham o‘zgartiradigan narsadir.
- Faqat og‘zaki ogohlantirishlar emas, davomli tasdiqlangan interventsiya.
- Juftlik so‘nggi 40 yillik yuqori darajasidan yuqoriga chiqib, o‘sha darajada ushlanib qolishi yoki u yerda qayta-qayta rad etilishi.
- Keskin qisqa pozitsiyalarning yopilishi, bu kichik harakatni o‘z-o‘zini oziqlantiruvchi ralliga aylantirishi mumkin.
Bu saboq shu haftadan ancha uzoqqa cho‘zilad. Sarlavhaga emas, farqga e’tibor bering. Valyuta uni joyida ushlab turuvchi kuchlar o‘zgarganda burilish yasaydi va odatda buning uchun bitta e’lon yetarli bo‘lmaydi.
Tez-tez so'raladigan savollar
Bu past foiz stavkalarida iyena qarz olib, daromadni boshqa joylardagi yuqori rentabellikka ega aktivlarga joylashtirishdir. Strategiya Yaponiya va chet el stavkalari o‘rtasidagi katta farqga tayanadi va u iyenani sotishga doimiy talab yaratadi.
Tarix buni o‘z-o‘zidan ko‘rsatmaydi. Interventsiya odatda keskin, ammo vaqtinchalik sakrashlarni yuzaga keltiradi. Barqaror burilish uchun odatda asosiy stavka farqining qisqarishi kerak, bu Yaponiyaning 2022-yildagi interventsiyalaridan keyin sodir bo‘lgan.
AQSh-Yaponiya stavka farqining keskin qisqarishi, eng ehtimoliy sababi AQSh ma’lumotlarining sustlashishi Fed ni stavka pasaytirishga undashi, bunga barqaror interventsiya qo‘shilishi kerak. Keyin keskin qisqa pozitsiyalar treyderlar yopishga shoshilgani sababli har qanday harakatni kuchaytirishi mumkin.
Chunki carry savdo ularni bog‘laydi. Iyena to‘satdan ko‘tarilganda, iyenada moliyalashtirilgan leverage pozitsiyalar majburiy yopilishi mumkin va bu boshqa aktivlarga ham ta’sir qiladi. 2024-yil avgustda shunday yopilish S&P 500 dagi bir necha kunlik pasayish bilan mos tushdi.