
Amazon 30,000 kishini ishdan boshatdi va $220 mlrd sarfladi
Amazon 2026-yilda deyarli $220 mlrd AI xarajatiga yo'naltirilgan holda 30,000 ish o'rnini qisqartirmoqda. Nega bu kombinatsiya inqiroz emas, balki kapital siljishini anglatadi va nimaga e'tibor qaratish kerak.
Deriv tahririyati · 4-avgust, 2026 · 3 daqiqa o'qish

Kompaniya bir yilda minglab kishini ishdan boshatib, milliardlab mablag' sarflaganda, ishdan boshatish kamdan-kam hollarda asosiy mavzu bo'ladi. Boshqa eshikdan chiqib ketayotgan kapital esa — bu haqiqiy voqea.
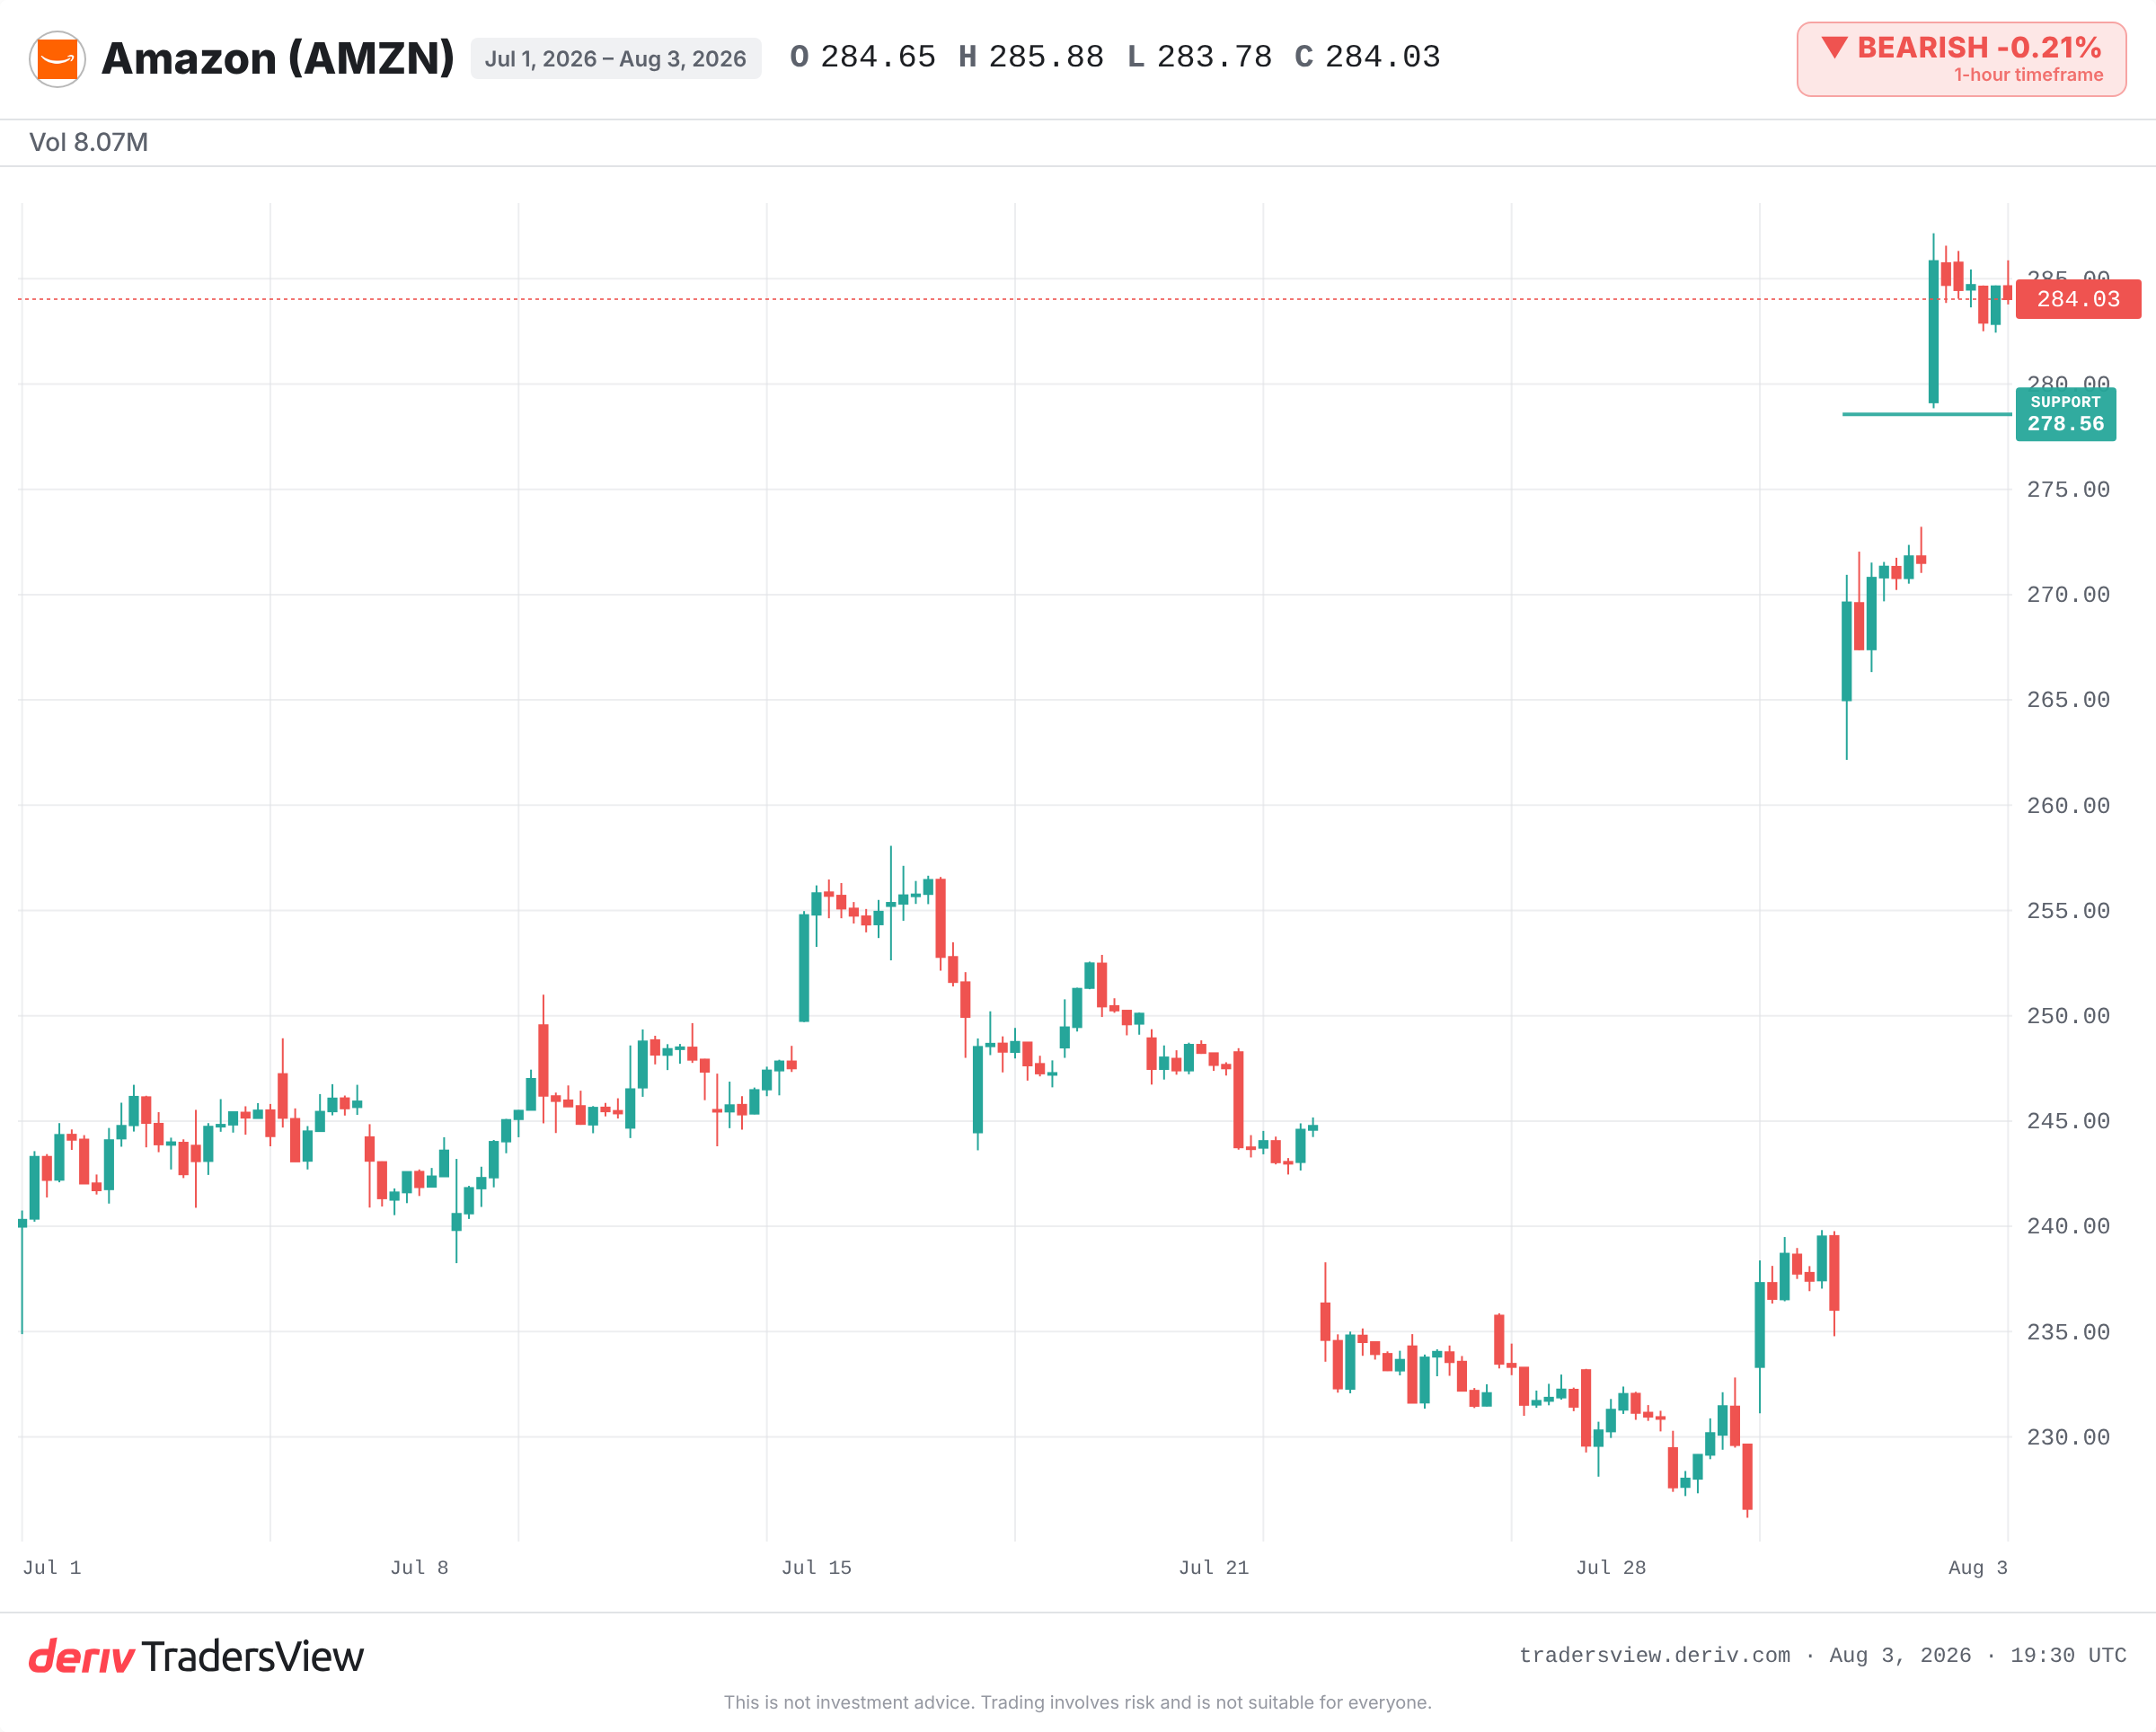
Amazon hozirda taxminan 16,000 ish o'rnini qisqartirmoqda, 2025-yil oktabrdan beri esa jami 30,000 ta. Shu bilan birga, kompaniya 2026-yilda deyarli $220 milliard kapital xarajati qilishni rejalashtirmoqda, buning katta qismi AI va ma'lumotlar markazlariga yo'naltiriladi. Bozor buni mudofaa emas, hujum harakati sifatida qabul qildi. Aktsiya narxi oldingi tarixiy yuqori darajasidan oshdi.
Odamlarni ishdan boshatish va ko'proq sarflash qanday birga bo'lishi mumkin
Birinchi fikr oddiy: ishdan boshatishlar muammoni anglatadi. Ba'zan shunday bo'ladi. Bu holatda esa boshqa narsani ko'rsatadi.
Bosh ijrochi direktor Andy Jassy qisqartirishlar moliyaviy ahvol tufayli emasligini aytdi. Uning fikri omon qolish emas, balki madaniyat va boshqaruv darajalariga qaratilgan. Shu bilan birga kompaniya AI sohasida ishga olishni davom ettirishni rejalashtirmoqda. Kapital tejalmayapti, balki ko'chirilmoqda. Mehnat ortiqcha xarajatlardan chiqib, kapital hisoblash quvvatlariga yo'naltirilmoqda.
Qiyinroq savol — kompaniya qisqartirayaptimi yoki yo'qmi emas. Bo'shagan mablag' qayerga tushishi muhim.
Ikki tomonlama manzara: bir vaqtning o'zida yutish va pul yo'qotish
Amazonning so'nggi hisoboti bir vaqtning o'zida ikkita narsani ko'rsatdi. AWS katta shartnomaviy buyurtmalar zahirasiga va 2027-yilgacha sotilgan quvvatga ega edi. Bu garovning talab tomoni.
Boshqa tomoni unchalik yoqimli emas. Erkin pul oqimi manfiy bo'lib qoldi. Qurilish kengayishi tezlashgani sari qarz keskin o'sdi. Shunday qilib, o'quvchi haqiqiy ziddiyatga duch keladi: bir tomonda rekord bulut talabi va og'ir oldindan sotilgan buyurtmalar kitobi, boshqa tomonda esa zaifroq pul ishlab chiqarish va o'sib borayotgan leverage.
Ikkala manzara ham haqiqat. Savol shundaki, keyingi bir necha chorakning qaysi birini tasdiqlaydi.
Bu strategiya ilgari ishlaganmi?
Buning yaqinda bo'lgan namunasi bor. 2022 va 2023-yillarda Meta o'zining «samaradorlik yili» deb atalgan davrida taxminan 21,000 ish o'rnini qisqartirib, shu bilan birga AI va ma'lumotlar markazi xarajatlarini oshirdi. Marjalar kengaydi va aktsiya keyingi yil davomida tiklandi. Investorlar xodimlar sonini hisoblash quvvatiga almashtirishni mukofotladilar.
Xuddi shu 2023-yilgi bulut tsiklida Microsoft, Alphabet va Amazon barchasi AI kapital xarajatlarini oshirib, AI bo'lmagan lavozimlarni qisqartirdi. Bulut o'sishi 2024 va 2025-yillar davomida yana tezlashdi. Qurilish xarajatlari oshgani sari erkin pul oqimi siqildi.
Bundan ko'ra eskiroq va kamroq yoqimli misol bor. 1990-yillarning oxirida telekommunikatsiya kompaniyalari talabdan oldin optik tolaga katta mablag' sarflab, buni «kelajakka tayyorlanish» deb atashdi. Bu quvvatning katta qismi yillar davomida foydalanilmay qoldi. Talabdan oldingi og'ir xarajatlar uni oqlashi kerak bo'lgan daromaddan oldinga o'tib ketishi mumkin.
Qayta taqsimlashni yomon garovga aylantiradigan narsa nima
Jassyning dalili uzoq muddatli aktivlarga asoslangan. U ma'lumotlar markazlari 30 yildan ortiq muddat davomida daromad keltirishini va katta shartnomaviy zahira xarajatlarni xavfsizroq qilishini ta'kidlaydi. Agar AWS shu quvvatga mos o'sishda davom etsa, hisob-kitob to'g'ri chiqadi.
Agar bunday bo'lmasa, manzara teskari bo'ladi. Majburiy kapital xarajatlari ko'proq leverage qilingan balansga qarshi doimiy xarajatga aylanadi. Shunda qayta taqsimlash o'z vaqtida natija berishi kerak bo'lgan garov kabi ko'rina boshlaydi.
Hozircha dalillar hujum foydasiga og'moqda, chunki talab va zahira haqiqiydir. Ammo bu xavf ostidagi kapital va pul oqimi ko'rsatkichi ogohlantiruvchi chiroqdir. AWS o'sishini, manfiy erkin pul oqimi teskariga aylanadimi-yo'qmi va ishdan boshatishlar ortiqcha xarajatlar emas, daromad keltiruvchi bo'linmalarga tarqaladimi yoki yo'qligini kuzatib boring. Oxirgisi voqeani o'zgartirib yuborishi mumkin.
Tez-tez so'raladigan savollar
Har doim ham emas. Qisqartirishlar muammoni koʻrsatishi mumkin, ammo ular yangi ustuvor yoʻnalish uchun kapitalni boʻshatishi ham mumkin. Bu yerda muhimi — tejalgan pul qayerga yoʻnaltirilayotgani. Agar kompaniya xodimlarni qisqartirib, bir vaqtning oʻzida xarajatlarni oshirsa, bu qisqartirishlar koʻpincha qayta taqsimlash boʻlib, omon qolish chorasi emas.
Kapital xarajat, yoki capex — kompaniyaning maʼlumotlar markazlari va uskunalar kabi uzoq muddatli aktivlarga sarflagan pulidir. Katta hajmdagi AI capex kelajakdagi oʻsishni qoʻllab-quvvatlashi mumkin, lekin bu bir vaqtning oʻzida erkin pul oqimiga yuk solib, qurilish davomida qarzni oshirishi mumkin.
Tez oʻsayotgan kompaniyalar qurilish bosqichida ishlab chiqargan pulidan koʻra infratuzilmaga koʻproq sarflashi mumkin. Amortizatsiya va qurilish xarajatlari, pirovardida ularni oqlaydigan daromaddan oldinroq oʻsadi, bu esa erkin pul oqimini maʼlum vaqt davomida pastroq yoki manfiy qiladi.
Backlog — bu provayder hali bajarmagan, mijozlar bilan tuzilgan shartnomalarning qiymatidir. Katta bulutli backlog talab allaqachon taʼminlanganini koʻrsatadi, bu esa, agar talab oʻz vaqtida daromadga aylansa, quvvatga sarflanadigan katta oldindan xarajatlarni oqlashga yordam beradi.