
Yüksek ilgi gören halka arz tuzağı: ilk gün neden genellikle en kötü fiyat olur
Anthropic yakında halka arz başvurusunda bulunabilir. SpaceX, yüksek ilgi gören bir halka arzın açılış gününün neden genellikle en kötü giriş noktası olduğunu ve toplanan fon tutarı yerine neye bakmanız gerektiğini gösteriyor.
Deriv masası · 24 Ağustos 2026 · 4 dk okuma

Erken girmek, ucuza girmekle aynı şey değildir. Gözde bir halka arzın açıldığı gün, hikâyesinin skor tablosuyla buluştuğu gündür ve en çok ilgi gören halka arz günleri, genellikle umut ile fiyatın en hızlı ayrıştığı noktalardır.
Anthropic, SpaceX'in rekor fon toplamasının ardından haftalar içinde halka arz başvurusunda bulunmaya hazırlanıyor. Bu, sıradan trader'ların önde gelen bir yapay zeka şirketinin paylarını doğrudan satın alabileceği ilk durum olacak. Cazip olan taraf bu. Ancak işte can alıcı nokta.
SpaceX, rekor kıran halka arzlar hakkında ne gösteriyor?
SpaceX, bu yılın başlarında tarihin en büyük fon toplama rakamıyla halka açıldı. Şirketin hissesi şu anda yaklaşık 134 USD seviyesinde işlem görüyor; bu da halka arz sonrası ulaştığı 226 USD civarındaki zirveden yaklaşık %40 daha düşük bir seviye. Dönüm noktası niteliğinde bir halka arz olsa da ilk heyecan dağıldıktan sonra fiyat yine başladığı noktaya geri döndü.
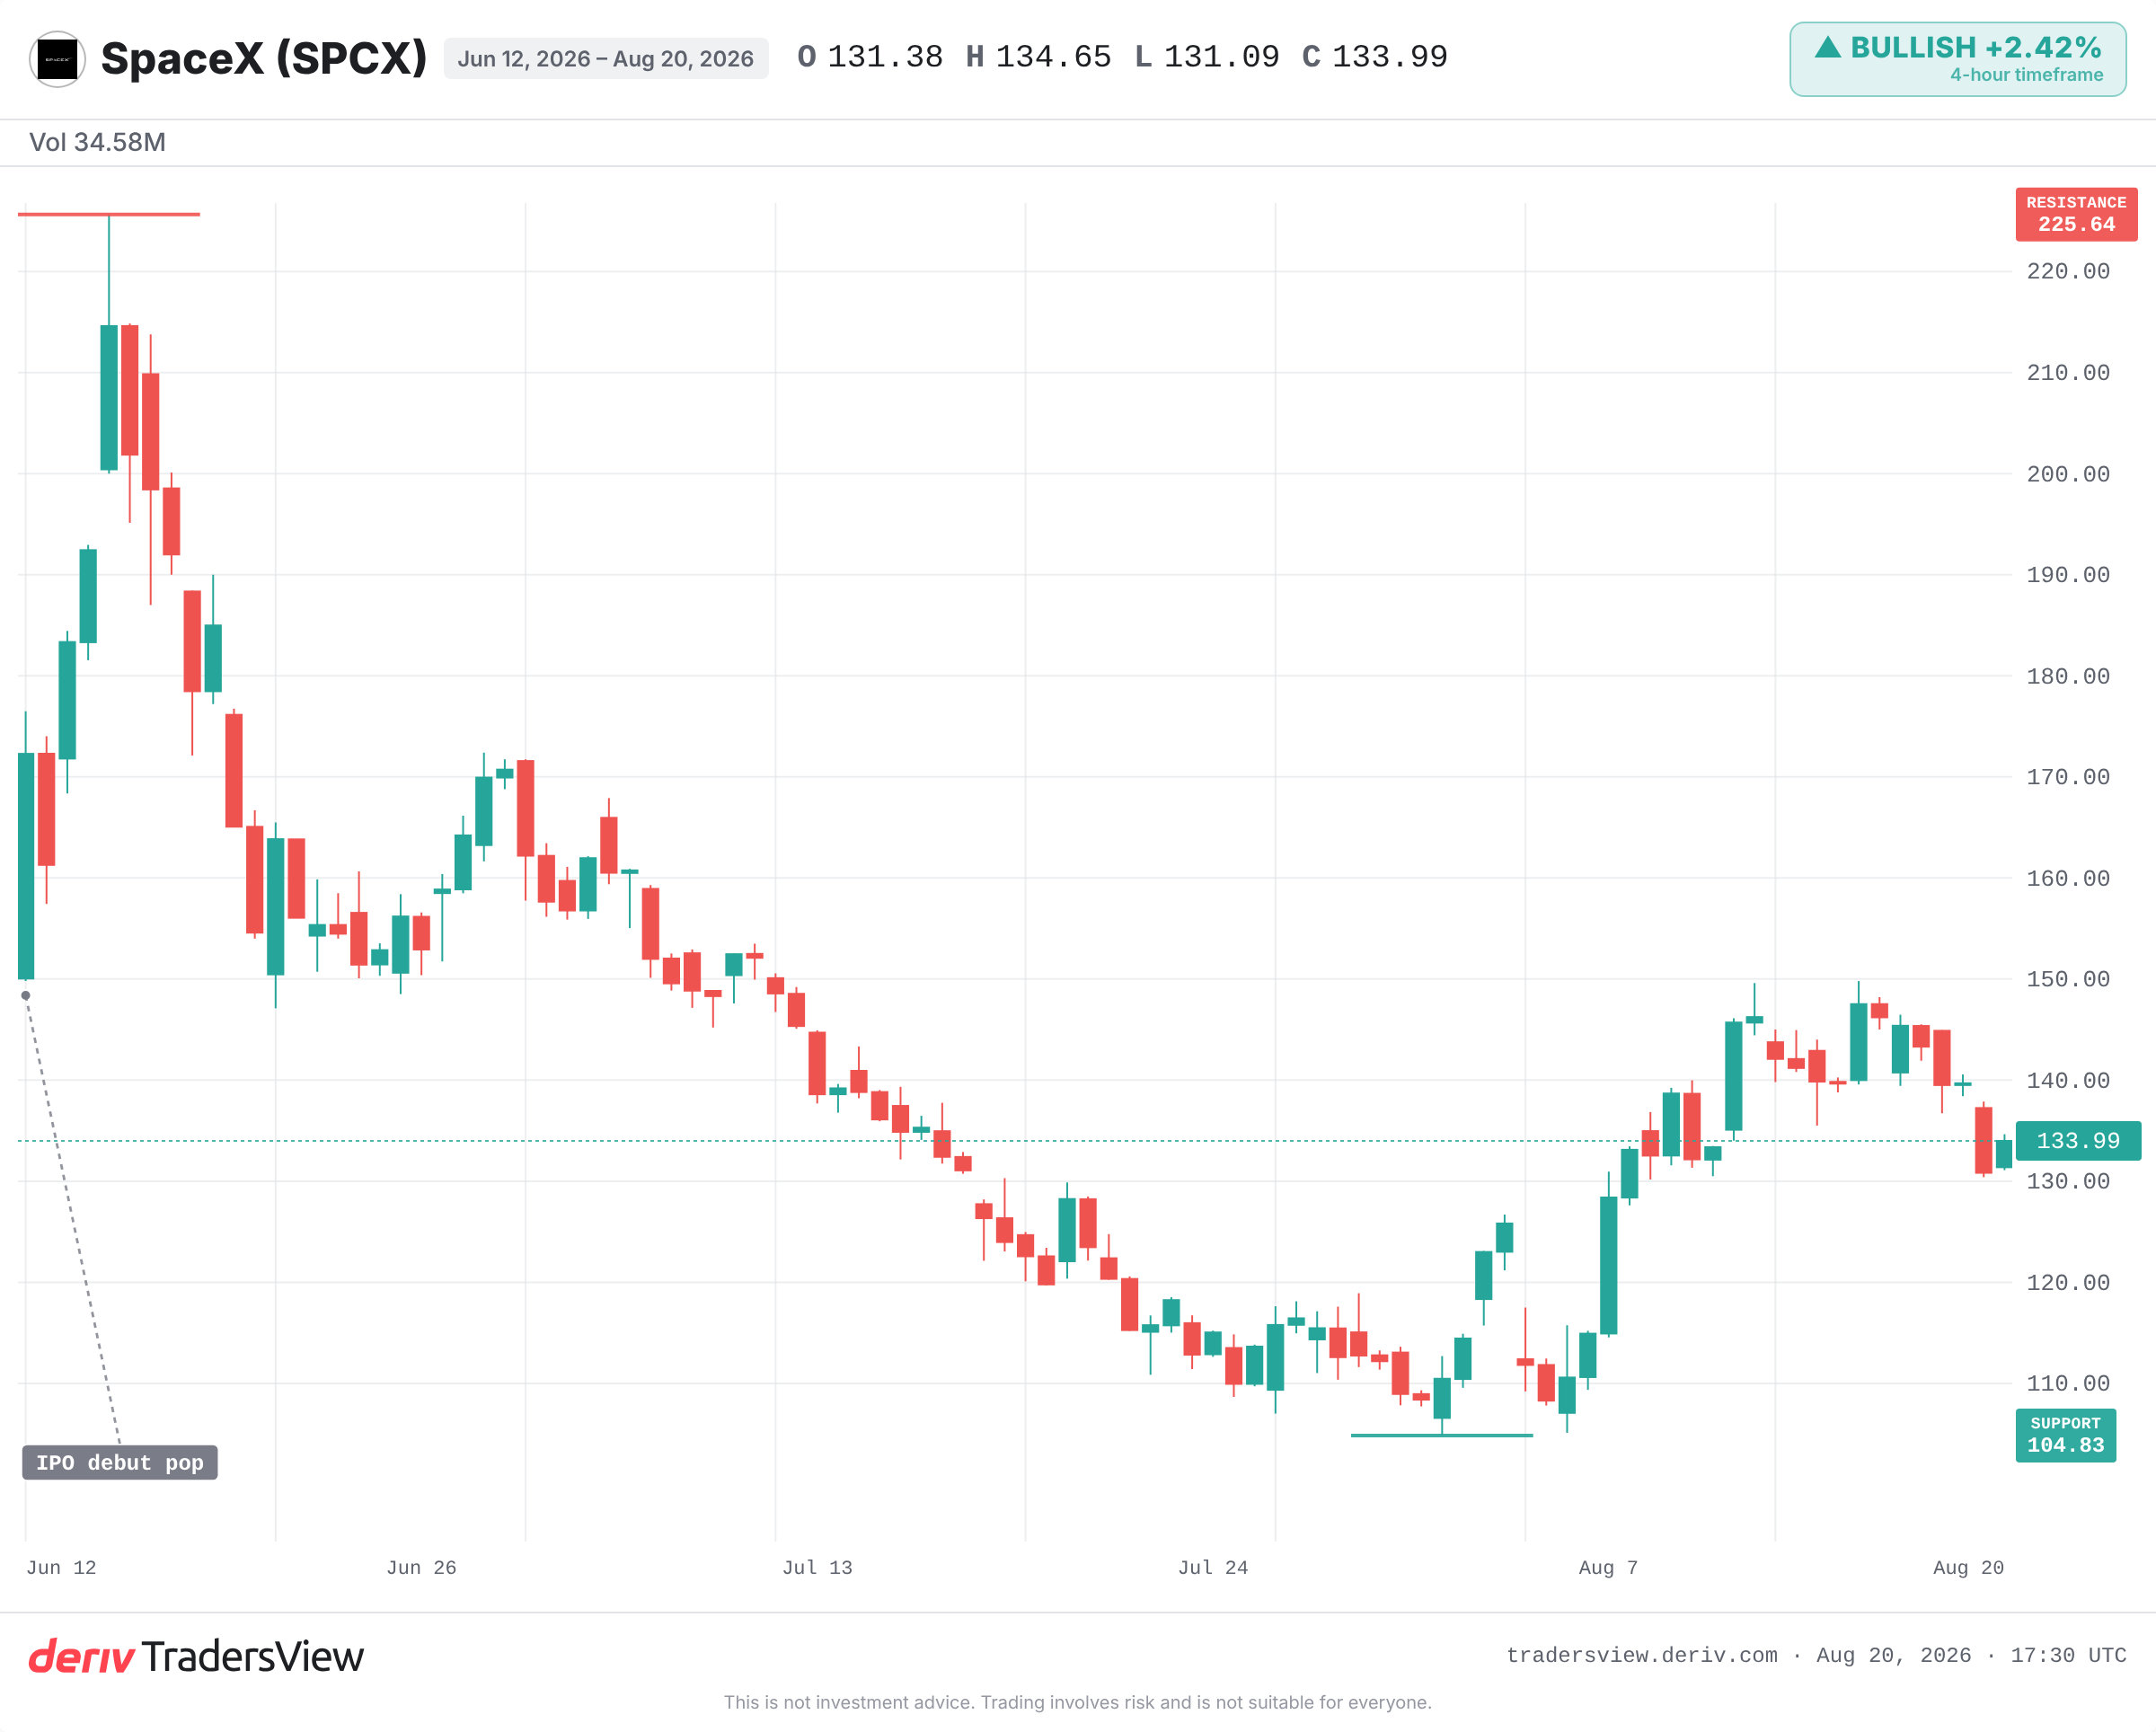
Günlük dalgalanmalar da aynı hikâyeyi anlatıyor. Bu, tek bir seansta 11 USD'den fazla hareket edebilen bir hisse. İlk halka arz sonrası fiyatların oynak olmasının nedeni, piyasanın şirketin gerçek değeri konusunda hâlâ fikir birliğine ulaşamamış olmasıdır. Göz kamaştırıcı bir halka arz, bir garanti değil, sadece bir giriş noktasıdır.
İlk gün sıçramasının bireysel alıcılara neden nadiren fayda sağladığı
Bu örüntü, son on yılda yüksek ilgi gören halka arzlarda tekrar tekrar görülüyor. Aralık 2020'de Airbnb ve DoorDash, ilk işlem gününde değerlerinin iki katından fazlasına çıktı. Bu kazanç, açılışta peşinden koşan alıcılara değil, kendilerine pay tahsis edilmiş içeriden kişilere gitti. Her iki şirket de daha sonra bu kazançların büyük bir kısmını geri verdi.
Uber, Mayıs 2019'da 45 USD'den fiyatlandı, ilk işlem gününde değer kaybetti ve bir yıldan uzun süre halka arz fiyatının altında işlem gördü. Rivian, Kasım 2021'de hemen hemen hiç geliri olmadığı halde köklü otomobil üreticilerinin üzerinde bir değerlemeyle halka açıldı; ardından üretim sorunları ve zararlar ortaya çıktıkça değerinin %80'inden fazlasını kaybetti. Açılış fiyatı, çoğu zaman bir bireysel alıcının uzun süre göreceği en kötü fiyattır.
Arz fiyatı ile açılış fiyatı aynı şey değildir
Her halka arzın ardında iki farklı fiyat vardır ve asıl sorun da bu ikisi arasındaki farktır. Arz fiyatı, bir gece öncesinde şirket ve bankaları tarafından belirlenir. Bu, pay tahsis edilen alıcıların işlemler başlamadan önce ödediği fiyattır.
Açılış fiyatı ise ertesi sabah, talep sınırlı bir arzla karşılaştığında gerçekleşen ilk halka açık işlemin fiyatıdır. Bir halka arz çok ilgi görüyorsa, bu ilk fiyat arz fiyatının çok üzerinde oluşabilir. Pay tahsis edilen kişiler bu sıçramayı yakalar. Açılışta alım yapan bireysel bir alıcı ise bu yüksek fiyatı öder ve ardından gelen düşüşün yükünü üstlenir. Bu sıçramadan kazanan, piyasa açılmadan önce içeride olanlardır; sonradan girenler değil.
Toplanan fon tutarı yerine izahnameyi nasıl okumalısınız
Ön sayfadaki fon toplama tutarını atlayın ve doğrudan S-1 belgesindeki dört rakama bakın. Tam seyreltilmiş pay sayısını bulun ve bunu arz fiyatıyla çarparak gerçek değerlemeyi hesaplayın. Bu rakamı son 12 aylık geliri bölerek, ödediğiniz fiyat/satış çarpanını görün. Ardından faaliyet verilerini okuyarak zararların genişleyip genişlemediğini ya da daraldığını kontrol edin ve içeriden kişilere ait payların ne zaman piyasaya çıkabileceğini görmek için lock-up (satış kısıtlaması) koşullarını inceleyin.
Anthropic'in büyümesi gerçek: bildirilen ön gelir rakamı 11,5 milyar USD'nin üzerinde ve yıllıklandırılmış gelir hızının (run rate) yıl içinde yedi katına çıktığı belirtiliyor. Ancak 2025 yılında yaklaşık 1 milyar USD net zarar bildirdiği de söyleniyor. Buradaki soru, bu gelirin, kaynakları aynı derinlikte olan rakipler yetişmeden önce kalıcı kâr marjlarına dönüşüp dönüşmeyeceğidir. Aşırı yüksek bir fiyat/satış çarpanı, olası bir aksaklığa çok az tolerans bırakır.
Olumlu senaryo ve bunu doğrulayacak gelişmeler
Diğer tarafı da açıkça ifade etmekte fayda var. Yapay zeka gerçekten yeni bir platform olabilir ve bu alanın lider şirketleri yıllarca gelirlerini katlayarak büyütebilir. Amazon ve Google'ın ilk halka arzlarını küçümseyen şüpheciler, muazzam getirileri kaçırmıştı. Şimdi yüksek bir fiyat ödemek, ileride ucuz görünebilir.
Bu senaryo, Anthropic yıllıklandırılmış gelir hızını gerçek kâr marjlarına çevirip konumunu koruyabilirse geçerli olur. Eğer hisse mükemmellik fiyatlanmışsa ve büyüme sekteye uğrarsa bu senaryo geçersiz kalır. SpaceX, bunun canlı bir göstergesidir: ilk sıçramanın etkisi geçtikten sonra piyasanın rekor bir yapay zeka halka arzına nasıl davrandığını izleyin.
Bunların hiçbiri alım yapın ya da kaçının anlamına gelmez. Bu, heyecan ile fiyatın farklı şeyler olduğunu ve bu ikisi arasındaki farkın en çok ilk günde açıldığını hatırlatan bir uyarıdır.
Sıkça sorulan sorular
Genellikle hayır. Halka arz fiyatı kurumlara ve tahsis edilen içeridekilere gider. Sıradan yatırımcılar genellikle hisseler halka açık işleme başladığında alım yapar; bu da hareketli işlemlerde çoğu zaman listeleme fiyatının oldukça üzerinde olur.
Lock-up, içeridekilerin listelemeden sonra belirli bir süre (genellikle 90 ila 180 gün) boyunca hisselerini satmasını engeller. Bu süre sona erdiğinde içeriden gelen satış dalgası fiyat üzerinde baskı oluşturabilir, bu nedenle alım yapmadan önce sona erme tarihini bilmekte fayda vardır.
Bir şirketin piyasa değerini yıllık gelirine kıyaslar. Çok yüksek bir çarpan, yatırımcıların her bir dolarlık satış için çok fazla ödeme yaptığı anlamına gelir; bu da büyüme yavaşladığında hayal kırıklığına yer bırakmaz.
ABD'de S-1 olarak bilinen izahnamede. Bu belge; geliri, zararları, hisse sayısını, değerlemeyi ve risk faktörlerini listeler. Bir listelemeyi, manşetlere yansıyan fon toplama miktarının ötesinde değerlendirmek için birincil kaynaktır.