
130 yılın en pahalı ikinci piyasası ve bunun anlamı
S&P 500 rekor seviyeye yakın işlem görürken, Shiller CAPE oranı 130 yılın en yükseği ikinci seviyesinde. Bu değerleme seviyelerinde alım yapmanın geçmişte ne anlama geldiğine bakalım.
Deriv masası · 15 Temmuz 2026 · 4 dk okuma

Yüksek fiyat size ne ödediğinizi gösterir. Değerleme ise size ne aldığınızı gösterir. S&P 500 rekor seviyesine yakın işlem görürken, Shiller CAPE oranına göre 130 yılı aşan sürede sadece Aralık 1999'daki dot-com zirvesinin geride bıraktığı, ikinci en pahalı seviyededir.
Bu tek gerçek iki farklı yöne işaret ediyor. Endeks güçlü. Gelecekteki getiriler için başlangıç noktası ise zayıf. İkisi de aynı anda doğru ve aralarındaki fark tüm hikayeyi anlatıyor.
Rekor yakını fiyat, aşırı yakını değer
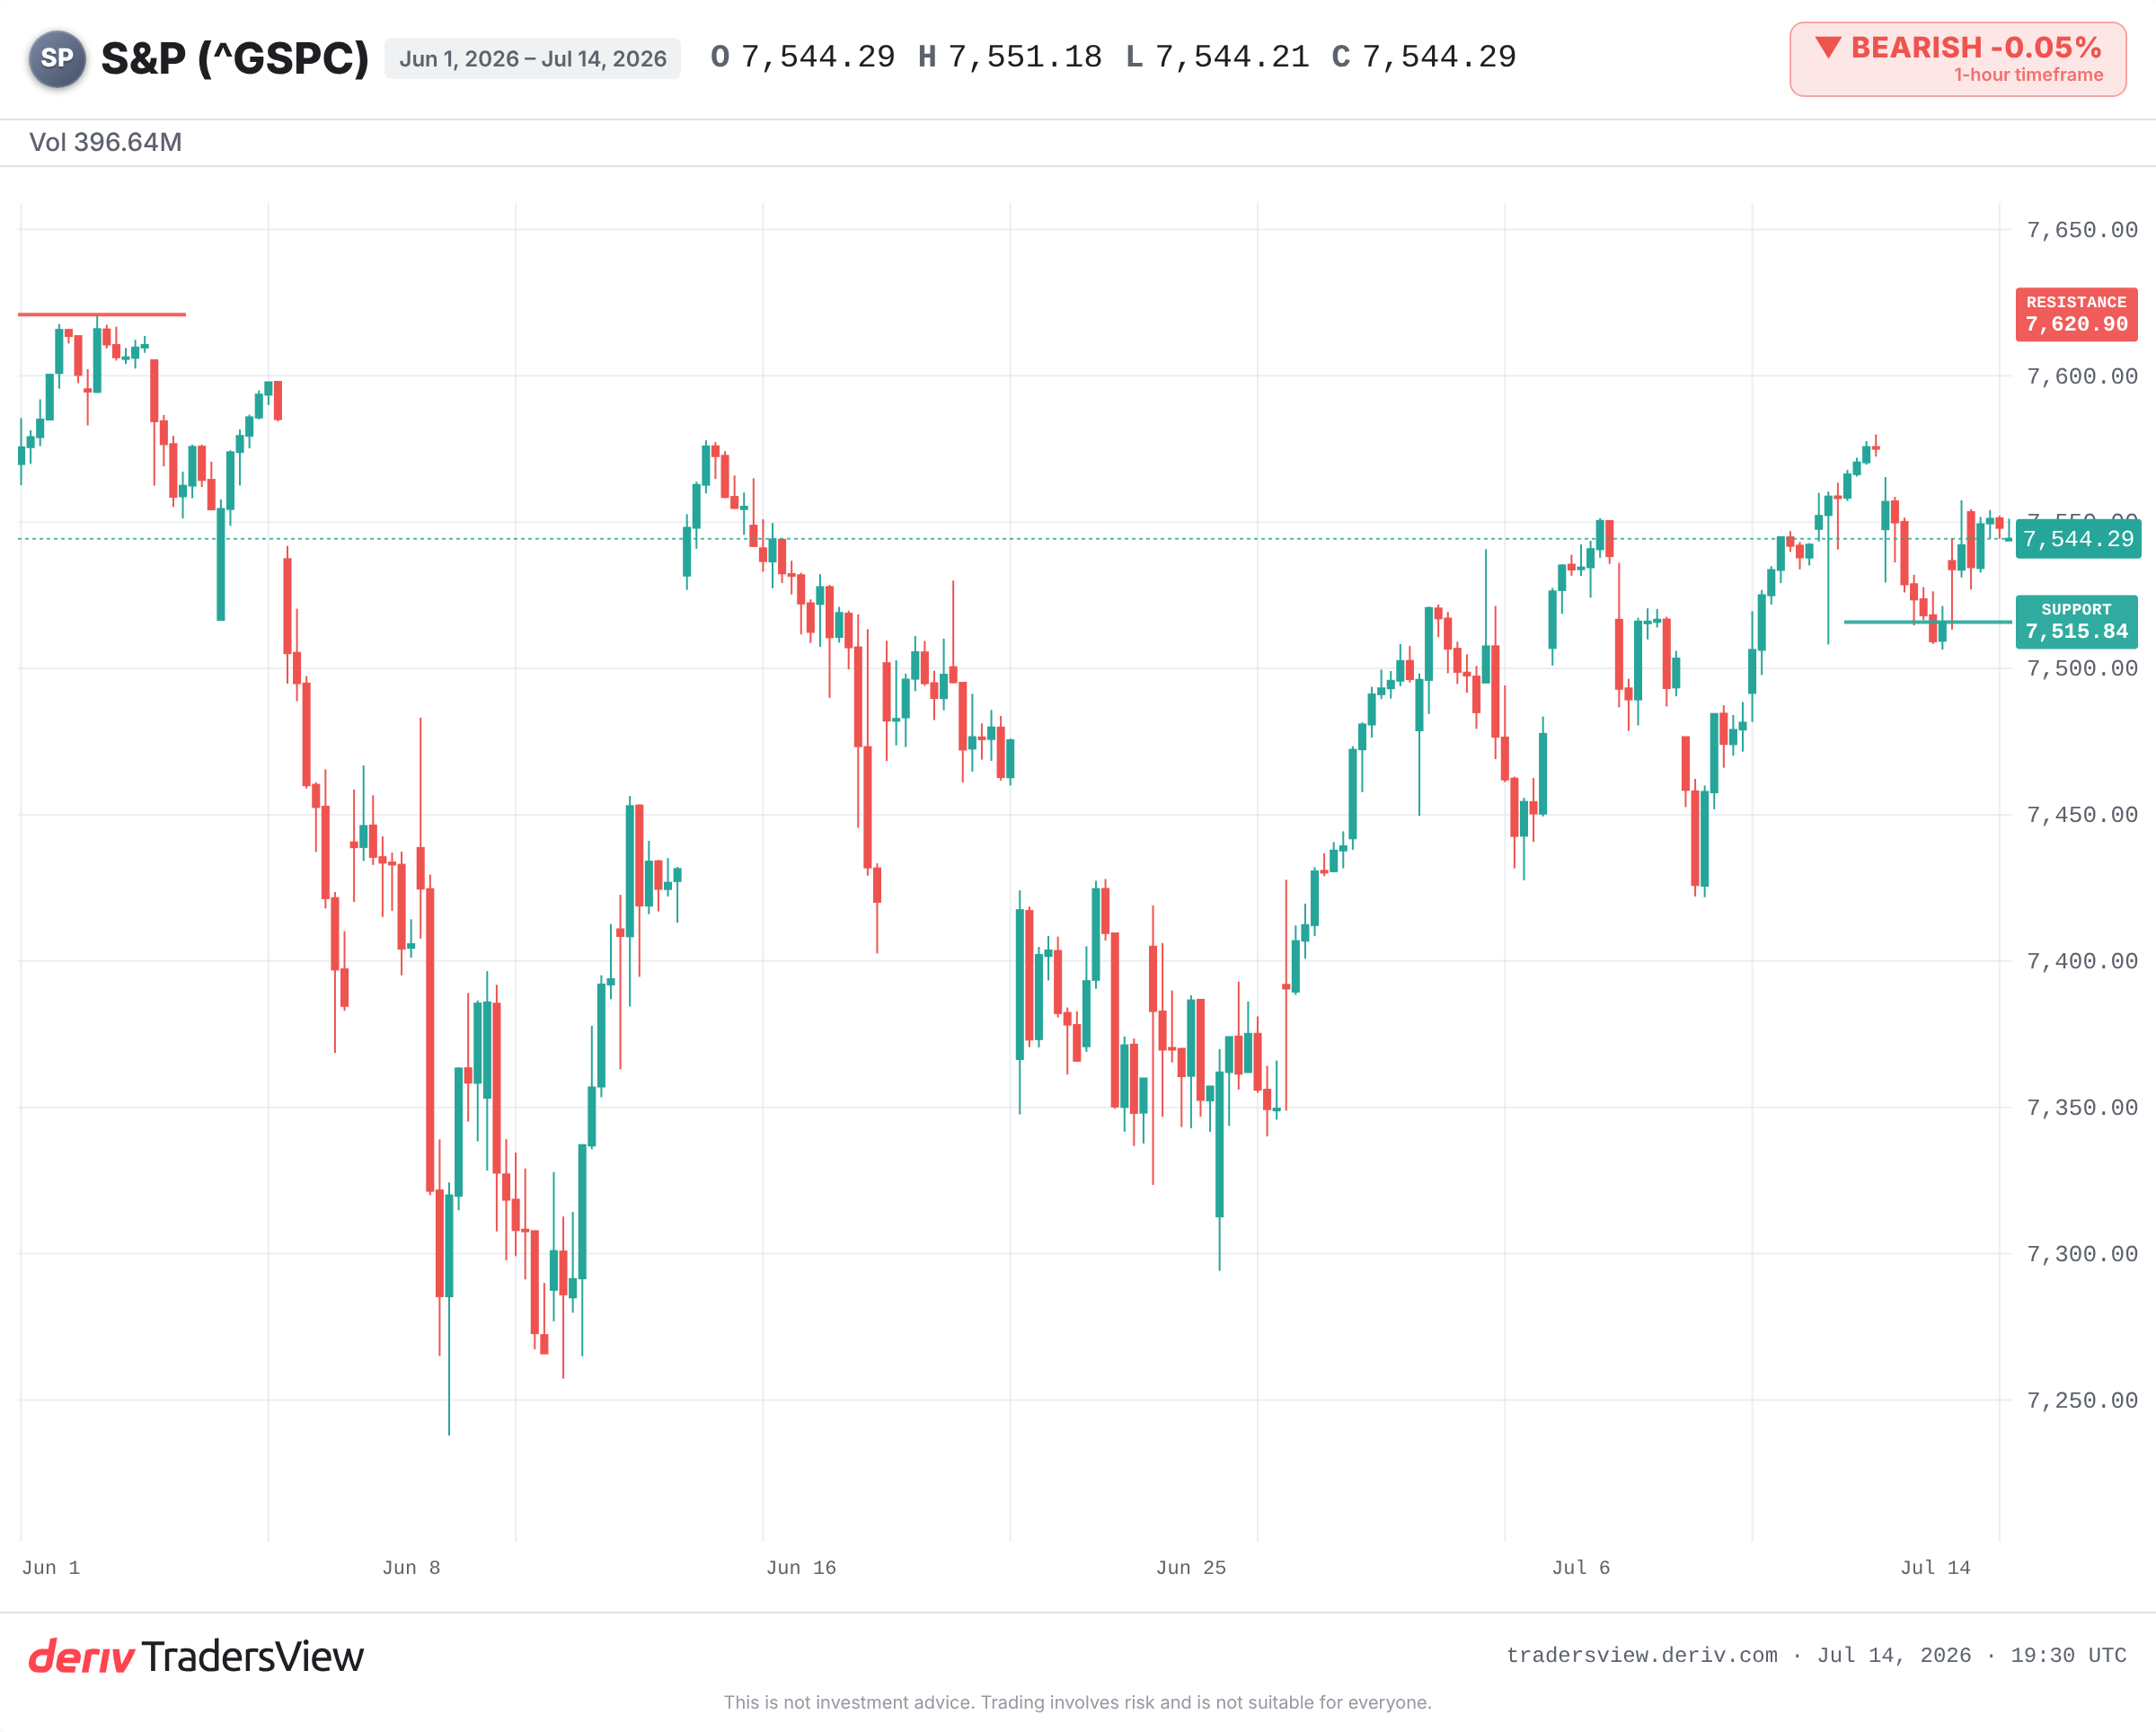
14 Temmuz 2026 itibarıyla, S&P 500, 2026 zirvesinin hemen altında, 7.500'lerin orta seviyelerinde işlem görüyor. Momentum sağlam görünüyor.
Shiller CAPE oranı ise farklı bir hikaye anlatıyor. Bu ayki haberlere göre 41,4 seviyesinde. 130 yılı aşan verilerde, sadece bir okuma bunu geride bırakmış: Aralık 1999'da 44,19. Üzerinde durulması gereken nokta bu nadirlik. Sadece "pahalı" değil, bir yüzyılda bir kez görülen ölçekte pahalı.
Rekor fiyat ile tarihi bir değerleme zirvesi aynı iddia değildir ve nadiren birlikte gelirler. Şu anda ise birlikte geldiler.
CAPE gerçekte neyi ölçer
CAPE, günümüz fiyatını enflasyona göre düzeltilmiş on yıllık kazançlarla karşılaştırır. İyi ve kötü yılları yumuşatarak, istikrarlı bir kâr akışı için ne ödediğinizi gösterir.
Bunu tüm piyasa için bir kira/gelir kontrolü olarak düşünün. Yüksek bir rakam, fiyatların yarın düşeceği anlamına gelmez. Her bir dolar kazanç için daha fazla ödediğiniz anlamına gelir, yani iyi haberlerin çoğu zaten fiyata yansımıştır.
Geçen sefer bu seviyede alım yapmak ne anlama geldi
1999 karşılaştırması en çarpıcı olanı. CAPE zirveye ulaştıktan sonra, S&P 500, 2000 yılında tepe yaptı ve ardından Ekim 2002'deki dip noktasına kadar yaklaşık %49 düştü. Teknoloji ağırlıklı Nasdaq ise yaklaşık %78 kaybetti. S&P 500'ün eski zirveyi yeniden ele geçirmesi yıllar sürdü.
Diğer aşırı seviyeler de benzer sonuçlar doğurdu. Eylül 1929'daki yaklaşık 32'lik CAPE seviyesi, Büyük Buhran çöküşünden önce gelmişti. 2018'in başlarında 33'ün üzerindeki ve 2021'in sonlarında 38'e yakın okumalar, bir volatilite sıçramasını ve 2022'deki yaklaşık %25'lik ayı piyasasını önceledi.
Örüntü, yüksek bir CAPE'nin zirveyi işaret ettiği değil. Yüksek bir CAPE'den başlamanın, uzun vadede daha ince getiriler ve ruh hali döndüğünde daha derin bir düşüş anlamına geldiğidir.
Pahalı olmak neden sat anlamına gelmiyor
Dürüst olan diğer yön şu: CAPE, son on yılın büyük bölümünde "pahalı" sinyali verirken piyasa yükselmeyi sürdürdü. Bir zamanlama aracı olarak işe yaramadı.
Yükseliş eğilimindekiler, günümüz endeksinin türünün farklı olduğunu savunuyor. Endeks, CAPE'nin ölçmek için tasarlandığı endüstriyel firmalar değil, sermaye yoğunluğu düşük, yüksek kâr marjlı teknoloji ve yapay zekâ liderlerine yaslanıyor. Geri alımlar ve maddi olmayan varlıkların muhasebeleştirilmesi de oranı tarihe kıyasla yukarı çekiyor. Bu okumaya göre, hızlı kazanç büyümesi piyasanın bir fiyat düzeltmesi olmadan değerlemesine ulaşmasını sağlayabilir.
Bu durum gerçek. Ancak bu, kazançların çok yüksek bir başlangıç çarpanından, hata payı az bırakarak, yeterince hızlı bir şekilde katlanarak büyümeye devam edeceğine dair bir bahis de aynı zamanda.
Buradan sonra izlenmesi gerekenler
Yakın dönem, birkaç açık belirteçle şekilleniyor.
- Endeksin 7.500'lerin orta seviyesinde sıkışıp kalmasına karşı, yeni bir zirveye temiz bir şekilde kırılması.
- 13 Temmuz'daki düşüş dibi olan 7.515,84 seviyesinin destek olarak kalması; bunun altına kesin bir kırılma, duygu durumunun döndüğüne işaret edebilir.
- Mega-cap yapay zekâ ve çip liderlerinin kazanç beklentilerini aşmayı sürdürüp sürdürmeyeceği ya da beklentilerin altında kalmaya başlayıp başlamayacağı.
- Yükseldiğinde yüksek çarpanlı hisseleri doğrudan baskılayan 10 yıllık tahvil getirisi.
Kanıtlar bir yöne işaret ediyor. Bu seviyedeki değerleme bir satış sinyali değil, ancak daha küçük bir tampon anlamına geliyor. Başlangıç fiyatı yüksek olduğunda, piyasanın her şeyin doğru gitmesine ihtiyacı vardır ve öyle olmazsa hata payı daha azdır.
Sıkça sorulan sorular
Ekonomist Robert Shiller tarafından yaygınlaştırıldı, bu nedenle genellikle Shiller CAPE olarak adlandırılır. Kısa vadeli kâr dalgalanmalarını dengelemek ve değerleme konusunda daha istikrarlı bir okuma sağlamak için enflasyona göre düzeltilmiş on yıllık kazançların ortalamasını alır.
Tek başına değil. CAPE, piyasalar yükselirken yıllarca yüksek seyredebilmiştir, bu nedenle zamanlama konusunda zayıf bir araçtır. Önümüzdeki hafta veya önümüzdeki ay ne olacağını değil, uzun vadeli beklenen getirileri ve aşağı yönlü riski gösterir.
Aynı şekilde ölçülür, ancak eleştirmenler bunun sermaye yoğunluğu düşük, yüksek kâr marjlı teknoloji şirketleri için pahalılığı olduğundan fazla gösterebileceğini savunuyor. Hisse geri alımları ve maddi olmayan varlıklar gibi muhasebe değişiklikleri de okumayı, daha eski, sanayi dönemi piyasalarına kıyasla yükseltebilir.
Yaygın olanlar arasında ileriye dönük fiyat/kazanç oranı, fiyat/satış oranı ve kazanç getirisinin 10 yıllık Treasury getirisiyle karşılaştırılması yer alır. Tek başına belirleyici bir ölçüt yoktur; yatırımcılar genellikle birkaçını birlikte değerlendirir.