
Japonya Merkez Bankası'nın faiz artırımı USD/JPY'yi gerçekten düşürür mü?
USD/JPY, Fed ile Japonya Merkez Bankası arasındaki farkı takip eder. Eylül ayındaki BoJ faiz artırımı neden yeni fiyatlanabilir veya zaten fiyatlanmış olabilir.
Deriv masası · 14 Ağustos 2026 · 4 dk okuma

USD/JPY tek bir şeye dayalı bir bahistir: Fed'in ödediği oran ile Japonya Merkez Bankası'nın (BoJ) ödediği oran arasındaki fark. Bu fark daraldığında yen genellikle güçlenir ve USD/JPY düşer. Bu nedenle, tüm dolar-yen işlemi şu anda BoJ'nin 17-18 Eylül tarihli toplantısı gibi tek bir tarihe bağlı.
Faiz farkı neden tek başına her iki bankadan daha fazla etki ediyor
Bir para çifti nispi bir fiyattır. Tek bir merkez bankasından değil, iki ülkenin faiz oranı yollarındaki farktan hareket eder.
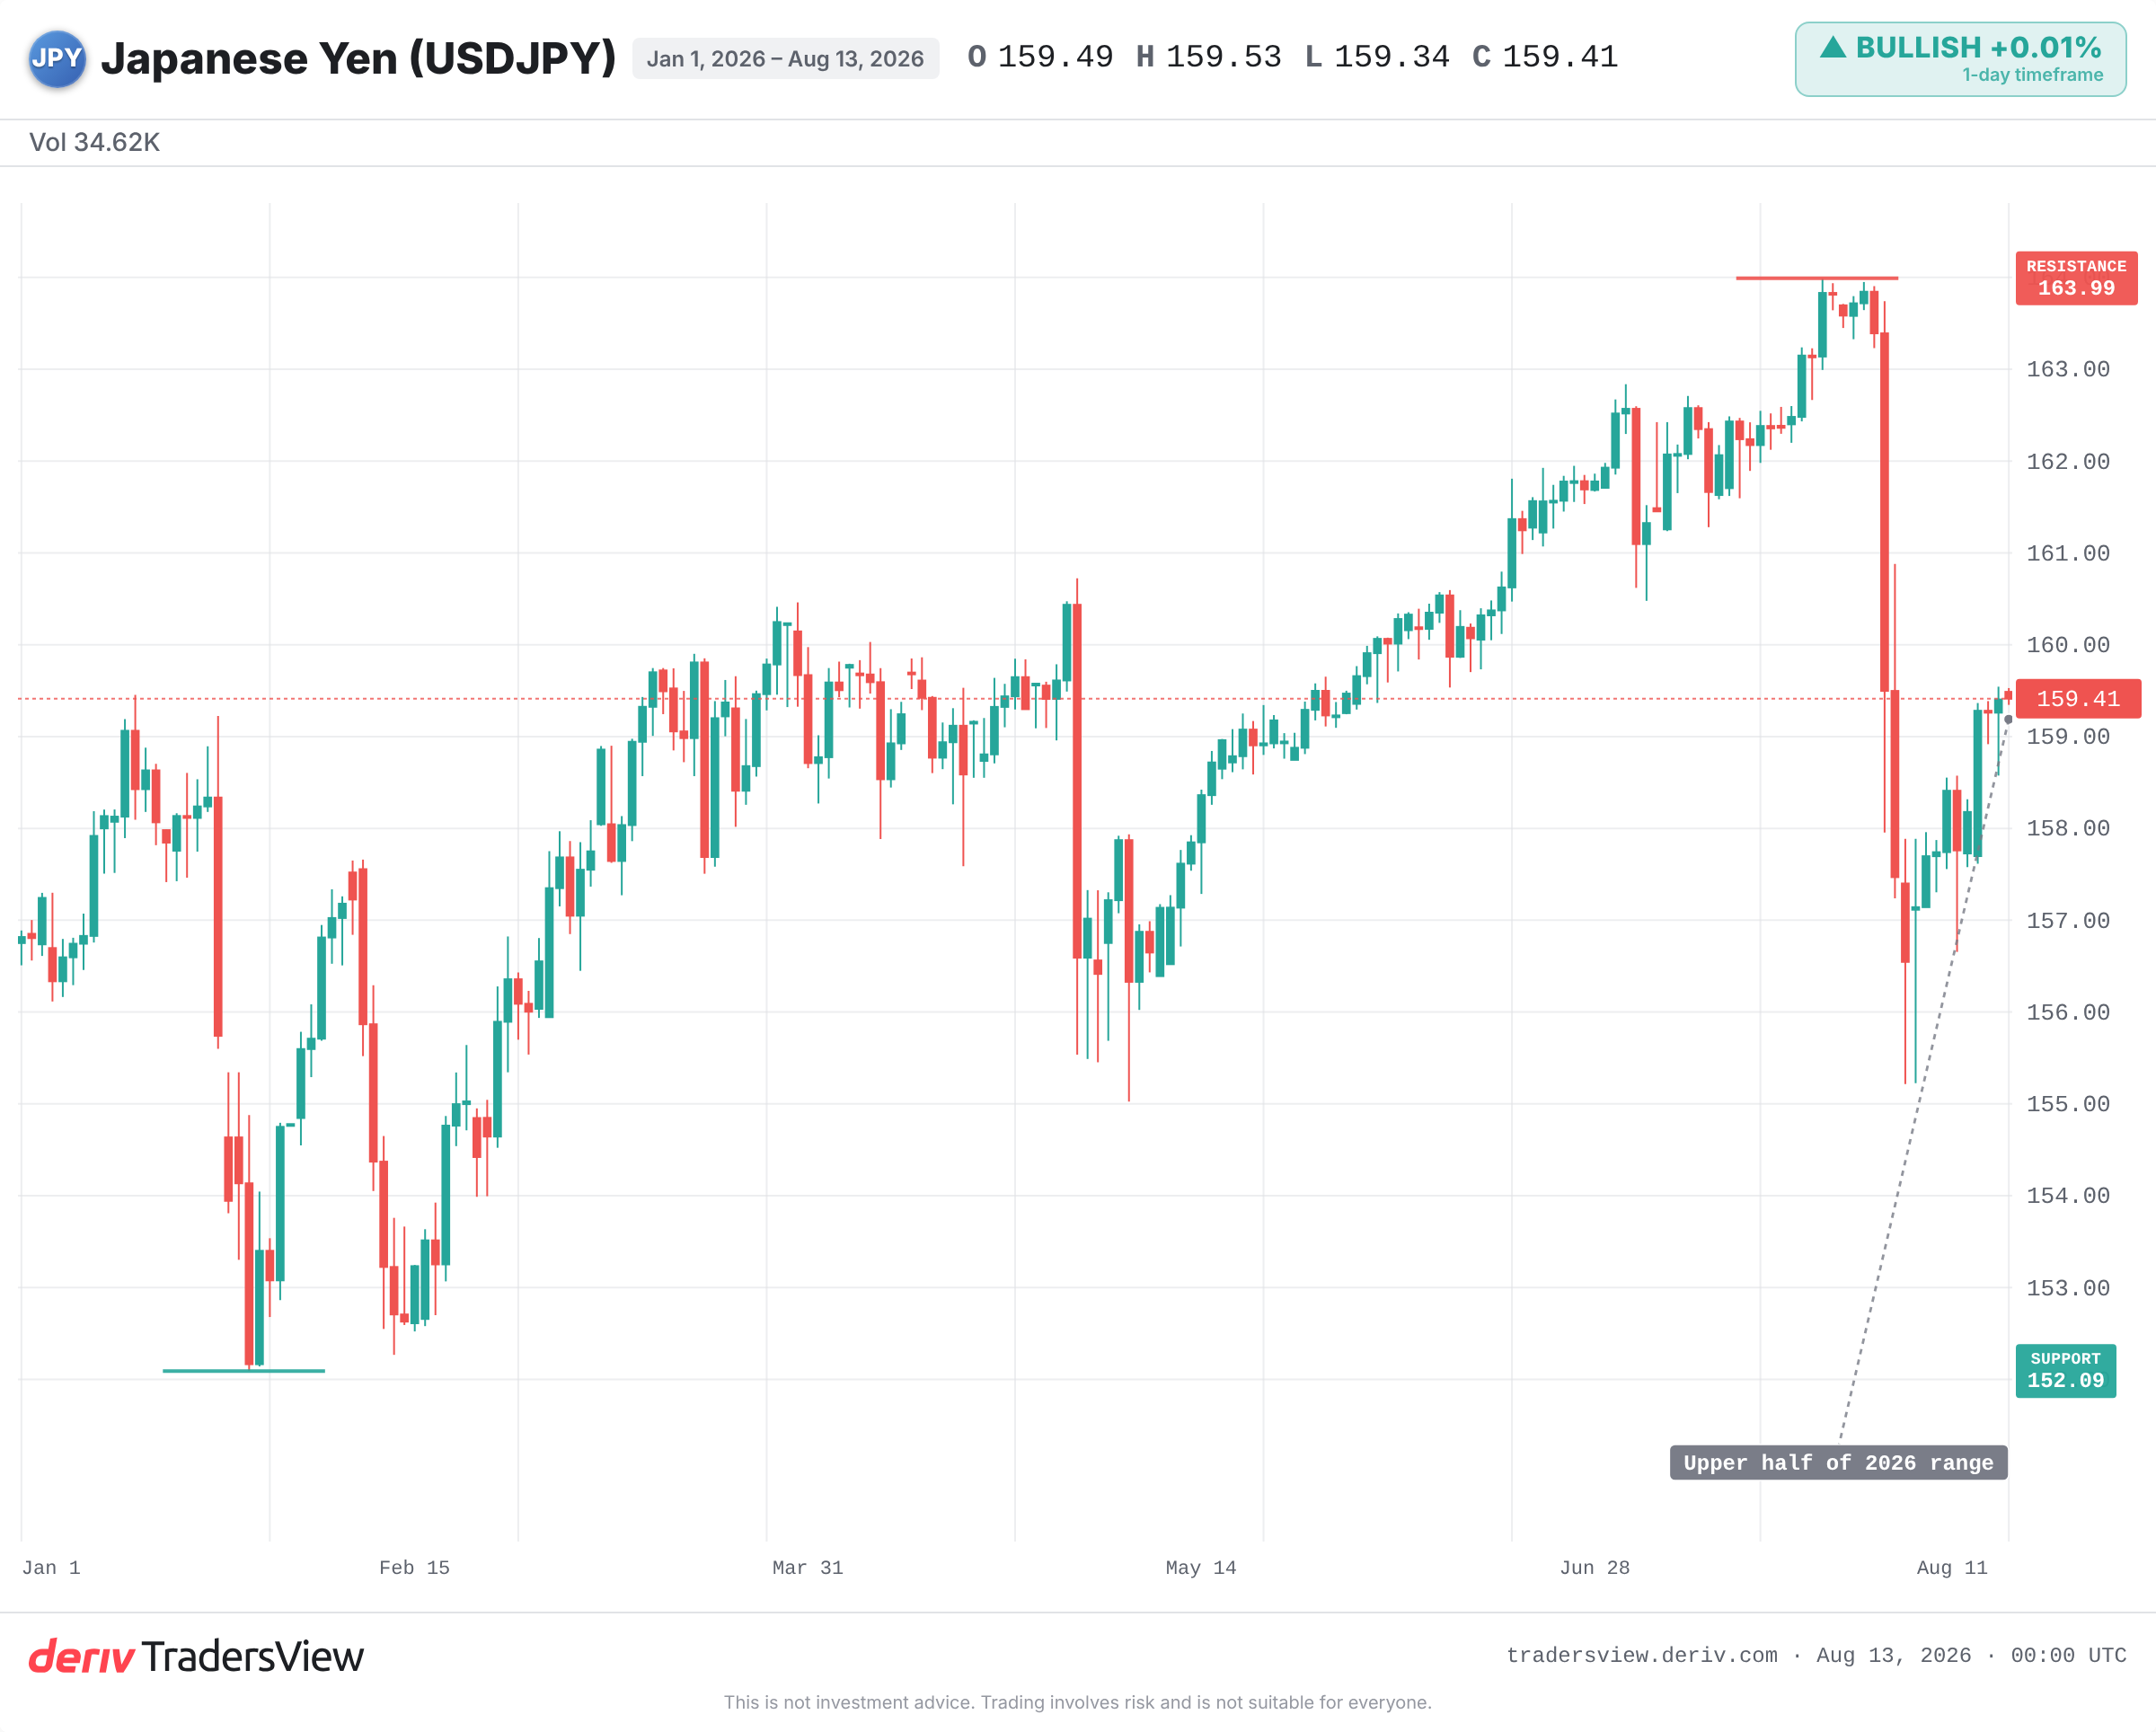
Şu anda Fed, BoJ'den çok daha fazla ödeme yapıyor. Sermaye, daha yüksek getirili dolar varlıklarına yöneliyor. Bu geniş fark, USD/JPY'nin 2026 aralığının üst yarısında, yılın en düşük seviyesinden daha ziyade en yüksek seviyesine yakın tutunmasının itici gücüdür.
Farkı kapatırsanız teşviki tersine çevirirsiniz. BoJ faiz artırımı farkı daraltır, yen varlıklarını elde tutmayı nispeten daha cazip hale getirir ve paritenin düşmesine neden olur. Bu nedenle Eylül ayındaki bir hamle, faiz artırımının kendisi için değil, farka ne yaptığı için önemlidir.
Beklenen bir faiz artırımı yeni neden yen'i yanlış yönde hareket ettirebilir
Piyasalar geleceği fiyatlar, geçmişi değil. Bir faiz artırımı tam olarak öngörülüyorsa, para birimi karar açıklanmadan önce zaten hareket etmiş olur.
Tokyo Tanshi verilerine göre, Eylül ayında bir faiz artırımı olasılığına ilişkin piyasa fiyatlamalı tahminler, iki hafta içinde dörtte birden yaklaşık dörtte üçe sert bir şekilde yükseldi. Polymarket ise bunu daha da yüksek öngördü. Olasılıklar bu kadar yüksek olduğunda, yen güçlenmesinin büyük bir kısmı zaten fiyata yansımış olabilir.
Beklenen bir faiz artırımı, USD/JPY'de klasik bir "söylentide al, haberde sat" hareketi şeklinde bir sıçramaya bile neden olabilir. Tepkiyi belirleyen faiz artırımı değil, sürprizdir.
Mart 2024 ve Temmuz 2024 fiyatlanmış hareketler hakkında ne öğretiyor
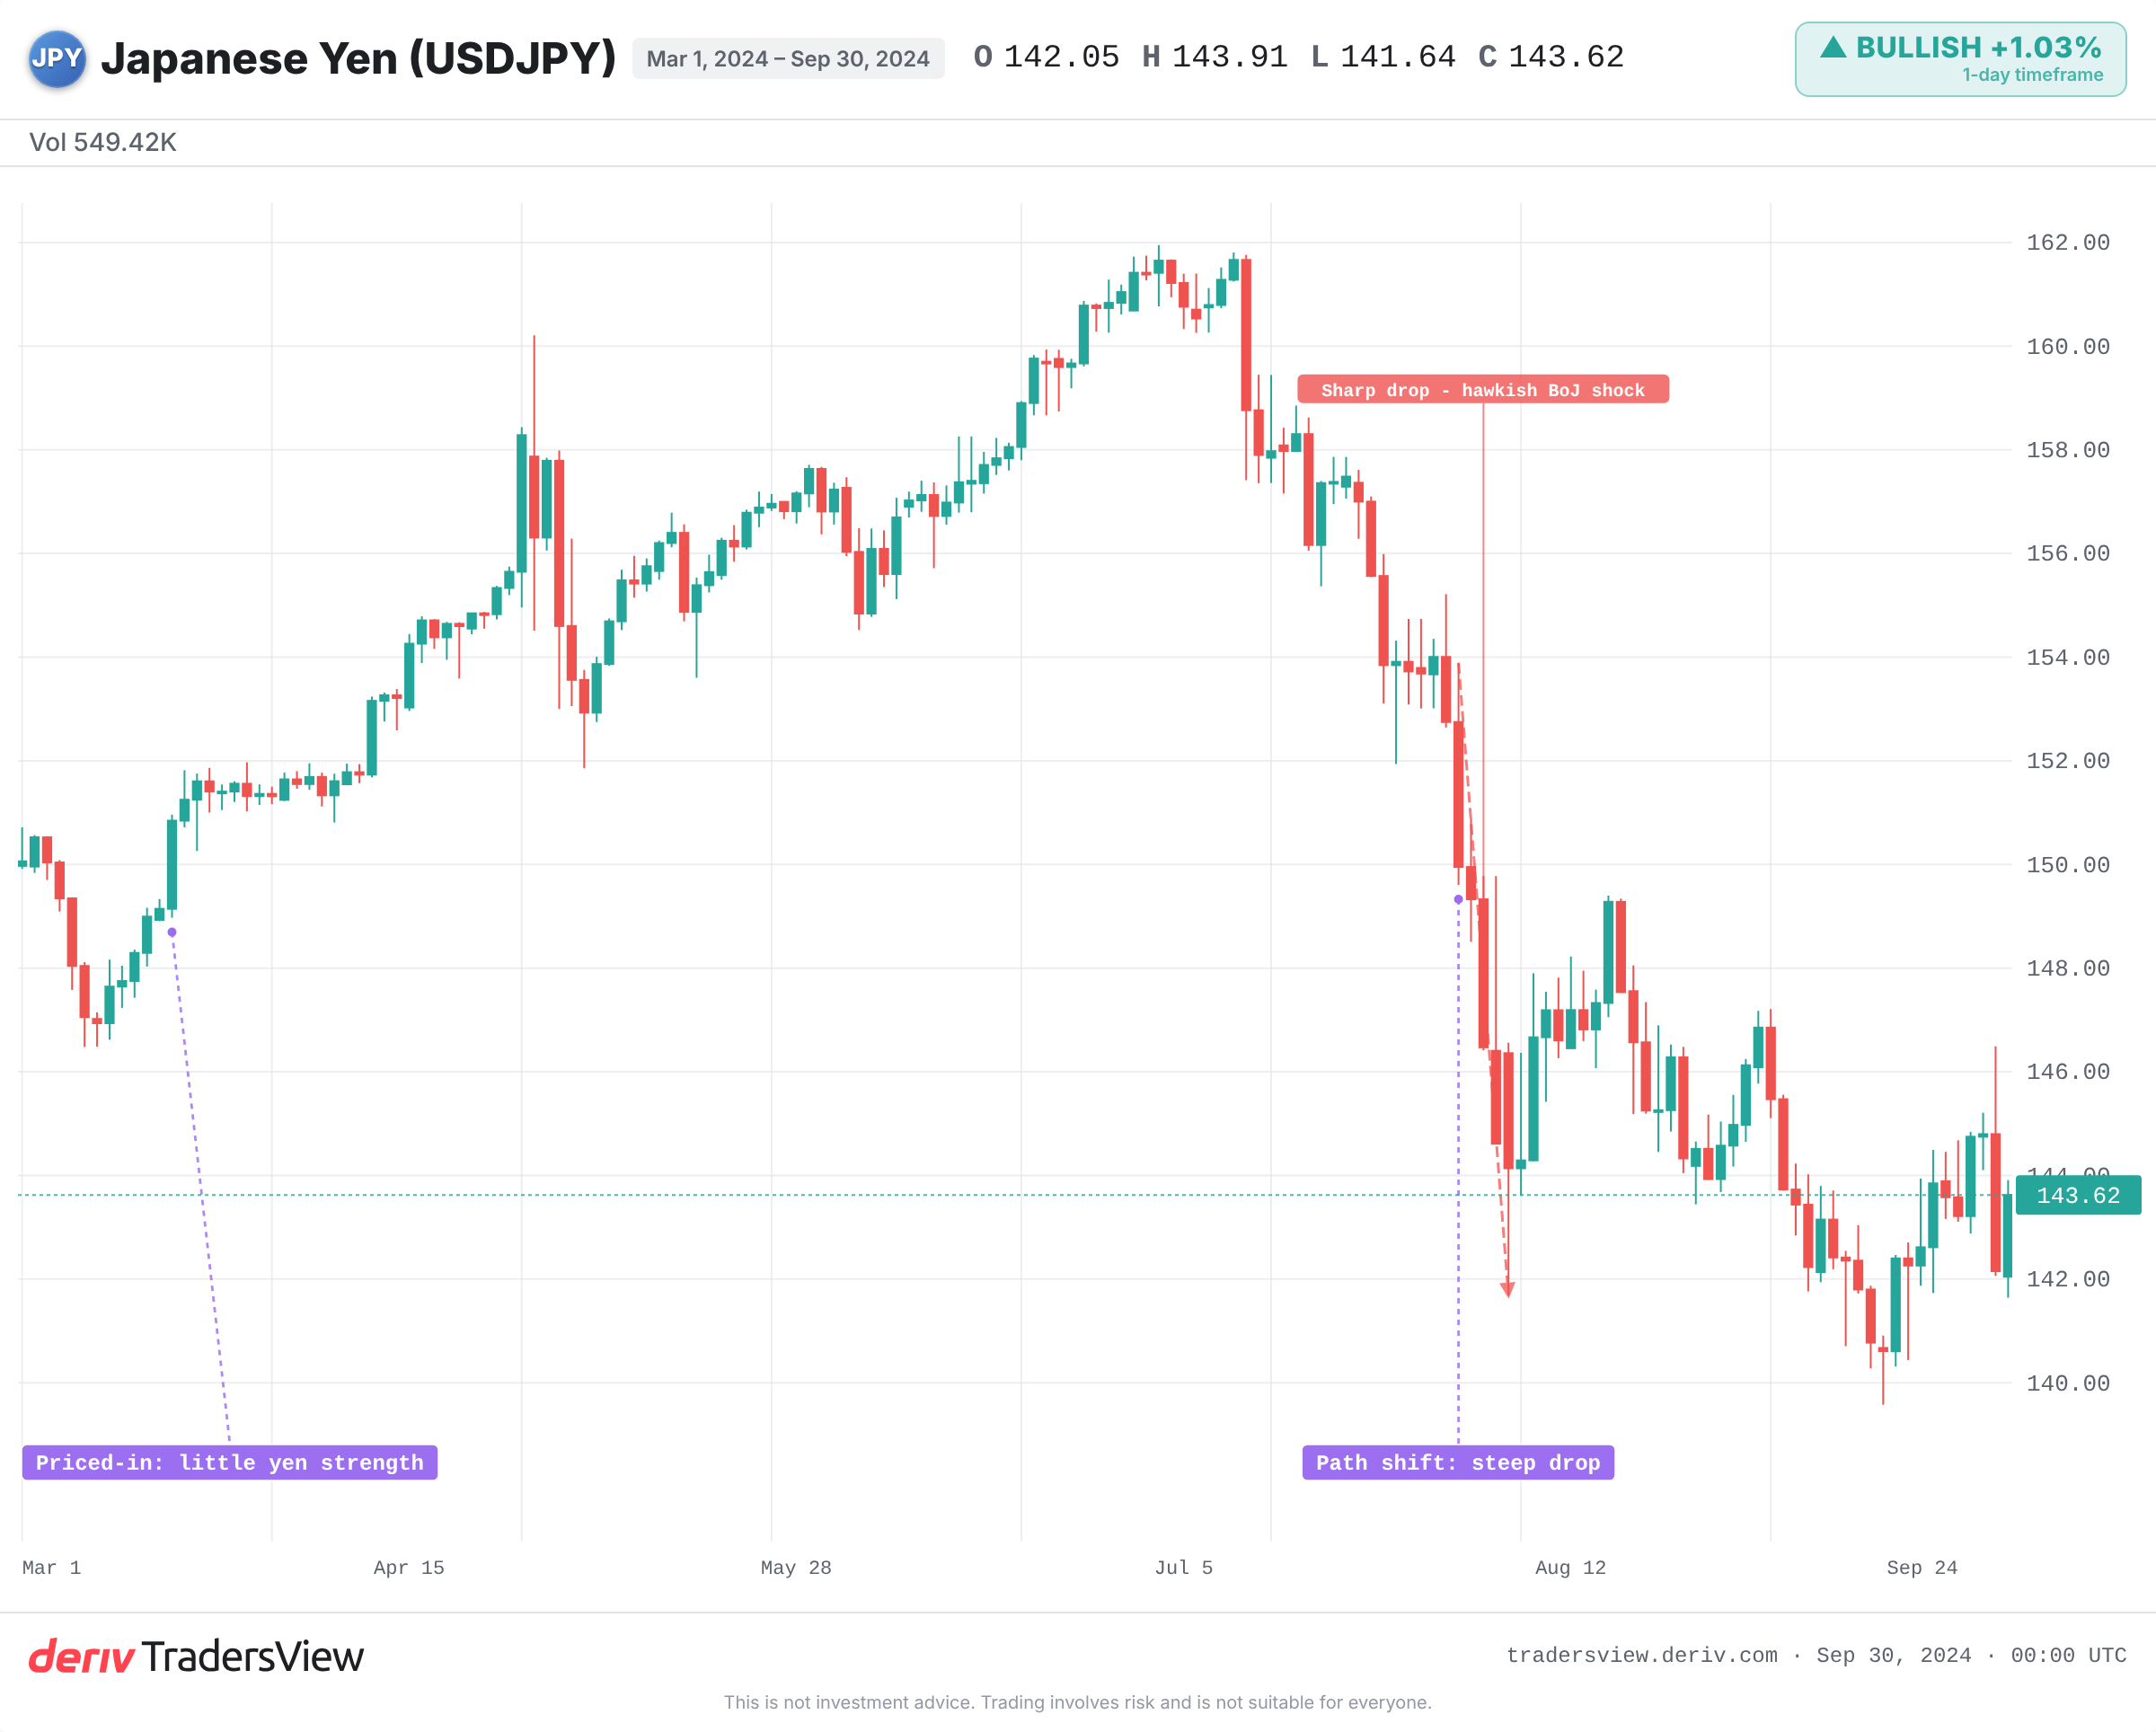
Fiyatlanmış bir faiz artırımı yen'i çok az hareket ettirir; beklenen faiz oranı yolunun tümünü değiştiren bir faiz artırımı ise onu şiddetle hareket ettirir. Son iki olay bunu net bir şekilde göstermektedir.
Mart 2024'te BoJ, negatif faizleri sona erdirdi; bu, 17 yıl içindeki ilk faiz artırımıydı. Yen yine de zayıfladı. Hareket tamamen fiyatlanmıştı ve Fed'in faiz farkı geniş kaldı, bu nedenle farkın yolu hakkında gerçekten hiçbir şey değişmedi.
Temmuz 2024'te tablo tersine döndü. BoJ faiz artırdı ve daha fazla sıkılaşma sinyali verdi; Fed ise faiz indirimlerine yöneldi. Bu, farkın tüm yolunu değiştirdi. Yen taşıma (carry) işlemi şiddetle çözüldü ve USD/JPY sonraki haftalarda sert bir şekilde düştü.
Bu çözülmeyi anlamak önemlidir, çünkü mütevazı bir faiz artırımını keskin bir düşüşe dönüştüren şey tam olarak budur. Taşıma işleminde, yatırımcılar yen cinsinden ucuza borçlanır ve daha yüksek getirili dolar varlıkları satın alarak faiz farkını kazanç olarak ceplerine koyarlar. BoJ, farkın kapanacağını işaret ettiğinde bu işlem artık kazanç sağlamaz. Tüccarlar kredileri geri ödemek için yen geri satın alır ve çözülme için yaşanan koşuşturma USD/JPY'yi hızla aşağı çeker.
Çıkarılacak ders şu: tek bir faiz artırımı bir trendi tersine çevirmez. Farkın beklenen yolundaki bir değişiklik bunu yapar. Haziran 2026'daki faiz artırımı bunun tersi yönde bir hatırlatmadır: BoJ hamle yaptı, ancak daha geniş fark sürdüğü için USD/JPY yüksek seviyede kaldı.
Eylül kararı etrafında neye dikkat edilmeli
Kanıtlar, yönlendirmenin kararın kendisinden daha önemli olduğuna işaret ediyor. Güvercin, tek seferlik bir tonla gelen bir faiz artırımı, gelecekteki sıkılaştırmaya dair şahin bir sinyalle eşleşen bir sabit tutma kararından çok daha az yen güçlendirebilir.
- İleriye dönük yönlendirme, sadece faiz artırımı veya sabit tutma değil, daha fazla sıkılaşmanın gelip gelmeyeceği.
- Eylül olasılıklarının yükselip yükselmediği veya zayıflayıp zayıflamadığı, bu da ne kadarının zaten fiyatlandığını gösterir.
- Fed'in yolu: güvercin bir Fed farkı daraltır ve herhangi bir yen güçlenmesini artırır; şahin bir Fed bunu dengeler.
- Takaichi hükümetinden gelen siyasi baskı, bir Bloomberg anketinin önerdiği üzere, hamleyi Aralık ayına itebilir; ekonomistler bu konuda bölünmüş durumda.
- Aralığın tepesine yakın, 2026 zirvesine yönelik müdahale işaretleri. Maliye Bakanlığı bir tetikleme seviyesi yayınlamıyor, bu nedenle sabit bir çizgi yerine sözlü uyarılara ve ani yen sıçramalarına dikkat edin.
Dolar-yen burada gerçek bir çift yönlü risk taşır ve tek bir toplantı kendi başına nadiren bir trendi belirler. İki banka arasındaki farkı izleyin ve hareketin ne kadarının zaten fiyata yansıdığını gözlemleyin.
Sıkça sorulan sorular
Bu, iki merkez bankasının politika faiz oranları ve beklenen seyirleri arasındaki farktır. Fed şu anda BoJ'dan çok daha fazla ödeme yapmaktadır; bu durum yen yerine dolar varlıklarını elde tutmayı avantajlı kılar ve USD/JPY'yi destekler.
Trader'lar düşük getirili yen cinsinden ucuza borçlanıp başka yerlerde daha yüksek getirili varlıklara yatırım yapar. Faiz farkı geniş kaldığı sürece kâr sağlar, ancak BoJ faiz artırdığında ve fark daraldığında, Temmuz 2024'te olduğu gibi hızla tersine dönebilir.
Evet. Japon yetkilileri, genellikle yenin değer aralığının daha zayıf ucuna yakın olduğunda, keskin hareketleri yavaşlatmak için piyasada yen satın alabilir. Müdahale, tek başına karşı koymak yerine faiz farkı hikâyesine uyan hareketleri genellikle güçlendirme eğilimindedir.
Bir Bloomberg anketi, ekonomistlerin görüşlerinin bölündüğünü ve yaklaşık yarısının Aralık ayını işaret ettiğini gösteriyor. Takaichi hükümetinden gelen siyasi baskı, Eylül ayındaki bir hamlenin yılın daha ileri bir tarihine kayabilmesinin başlıca nedeni olarak gösteriliyor.