
Yapay zeka çığırtkanlığının ardında: Büyük teknoloji şirketlerinin yapay zeka harcama çılgınlığı bakış açımızı neden değiştiriyor
Büyük teknoloji şirketlerinin devasa yapay zeka harcamaları ve fiziksel şebeke darboğazları, teknoloji hisseleri için risk ve getiriyi neden yeniden tanımlıyor.
Yazan Harsh Karamchandani · CFA Charterholder | Trading Operations & Product Strategist
27 Ağustos 2026 · 7 dk okuma
Yıllar boyunca, kazanç sezonlarında büyük ABD teknoloji hisselerini analiz etmek tanıdık bir örüntü izledi: bir piyasa lideri yeni nesil teknolojiye devasa bir mali taahhütte bulunduğunda, yatırımcılar genellikle bu haberi olumlu karşılardı. Yüksek harcamalar; piyasa hakimiyetinin, agresif inovasyonun ve gelecekteki gelir büyümesinin net bir sinyali olarak görülürdü.
Bugün bu dinamik değişti.
Son çeyreklik kazanç görüşmelerinde, piyasa katılımcıları tekrar eden bir örüntüye şahit oldu: mega ölçekli bir teknoloji devi gelir beklentilerini aşıyor, sağlam işletme kârları bildiriyor, yapay zeka altyapısına 50 milyar ile 80 milyar dolar arasında ek bir taahhütte bulunuyor ve ardından hisse fiyatı bir gecede düşüş gösteriyor.
Bu değişimi ne tetikliyor? ABD teknoloji hisselerinin neden bu kadar dengesiz hareket ettiğini anlamak için perakende yatırımcıların yazılım başlıklarının ötesine geçip perde arkasındaki fiziksel ve bilanço gerçeklerini incelemesi gerekiyor.
"Güvenli liman" değişimi: Teknoloji devleri bilançolarını nasıl değiştirdi
ABD teknoloji hisseleri genelinde mevcut hisse dalgalanmasını anlamak için önce büyük teknoloji şirketlerinin -özellikle Microsoft, Amazon, Alphabet, Meta ve Oracle gibi bulut devlerinin- bilançolarını yönetme şeklini nasıl dönüştürdüğüne bakmamız gerekiyor.
2008 küresel finans krizini takip eden on yılda, yatırımcılar belirsiz ekonomik dönemlerde sermayelerini park etmek için güvenilir, düşük riskli yerler olarak devasa teknoloji şirketlerini görüyordu. Geleneksel güvenli varlıklar istikrar sunarken, teknoloji liderleri benzersiz bir şey sunuyordu: muazzam nakit rezervleri. Apple, Alphabet, Microsoft ve Meta gibi şirketler, yüksek marjlı yazılım platformları işletirken yüzlerce milyar dolarlık nakit biriktirdi. Daha genel piyasa yavaşlamaları sırasında, yatırımcılar nakit rezervlerinin sağlam bir finansal tampon sağlaması nedeniyle bu hisseleri satın alıyordu.
Ancak mevcut yapay zeka altyapı yatırımı bu dinamiği tamamen değiştirdi. Bu bulut devleri artık nakitlerinin üzerinde sadece oturmuyor.
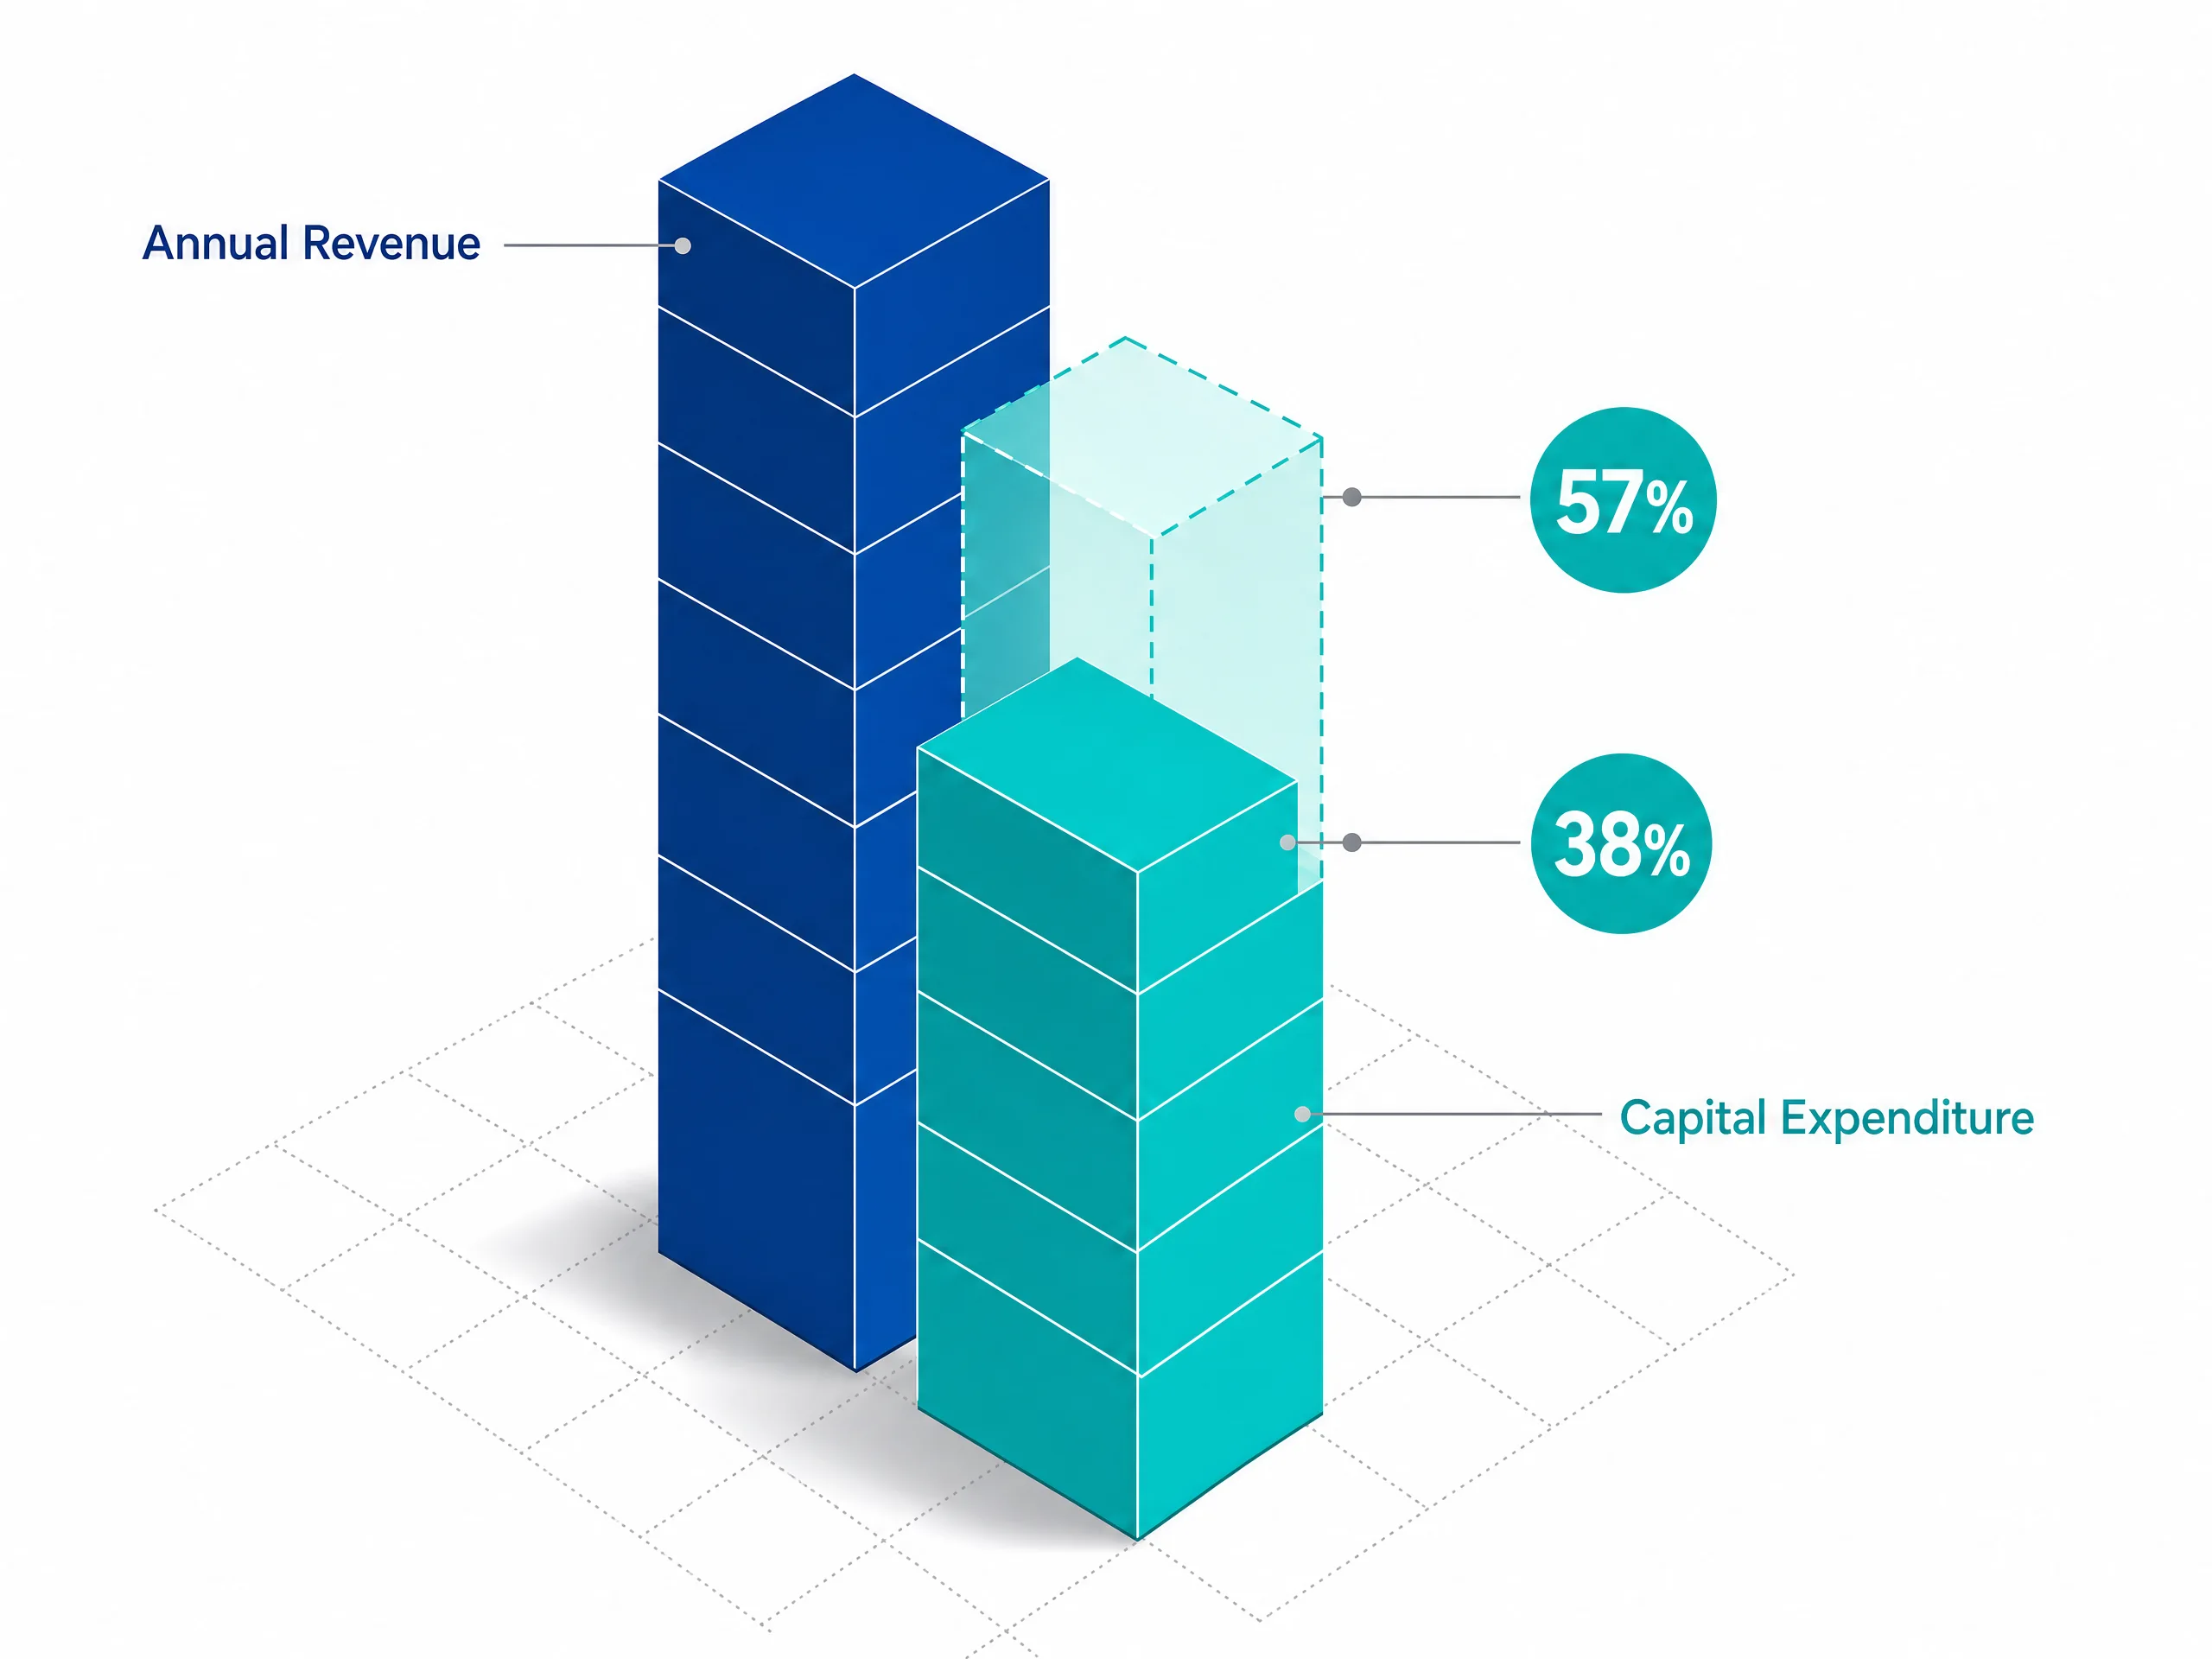
Piyasa projeksiyonları, beş büyük teknoloji devi (Amazon, Alphabet, Microsoft, Meta ve Oracle) genelinde toplam yıllık sermaye harcamasının 660 milyar ile 750 milyar dolar arasına tırmandığını gösteriyor. Bu harcama ölçeği, toplam yıllık gelirlerinin %38 ile %57'sini temsil ediyor;
bu, tarihsel olarak petrol boru hatlarında, ağır imalatta ve elektrik kamu hizmetlerinde görülen bir sermaye yoğunluğu seviyesidir, hafif yazılım işlerinde değil.
Bu genişlemeyi finanse etmek için, bu teknoloji şirketleri artık yalnızca nakit rezervlerine dayanmıyor; ağır bir şekilde borçlanıyorlar. Büyük bulut devleri arasındaki birleşik kurumsal tahvil ihracı 175 milyar ile 200 milyar doların üzerine çıktı. Nakit tamponlarını uzun vadeli borç, fiziksel gayrimenkul ve ağır ekipmanla değiştirerek, mega ölçekli teknoloji firmaları çok daha yüksek operasyonel genel giderler üstlendi.
Gizli darboğaz: Hızlı donanım karşısında yavaş elektrik şebekeleri
Bilançonun ötesinde, teknoloji devlerinin harcamaları fiziksel bir engelle karşı karşıya: bu şirketlerin ne satın aldığı ve bunun nereye bağlandığı. Modern yapay zeka sistemleri inşa etmek, iki ana donanım türüne dayanan ham işlem gücü gerektirir:
- GPU'lar (Grafik İşleme Birimleri): Nvidia gibi şirketler tarafından geliştirilen, aynı anda binlerce hesaplamayı işleyen ve yapay zeka modellerini eğitmek için birincil motor görevi gören özel bilgisayar çipleri.
- TPU'lar (Tensör İşleme Birimleri): Google gibi teknoloji şirketleri tarafından dış tedarikçilere bağımlılığı azaltırken özel görevleri yürütmek için şirket içinde özel olarak tasarlanan çipler. Bu yüksek güçlü çiplerden on binlercesini sürekli çalıştırmak için, şirketlerin devasa veri merkezleri inşa etmesi gerekir. Ancak saniyeler içinde küresel olarak çevrimiçi başlatılabilen geleneksel bulut yazılımlarının aksine, modern yapay zeka veri merkezleri inşa etmek katı bir fiziksel duvara çarpıyor: elektrik şebekesi.
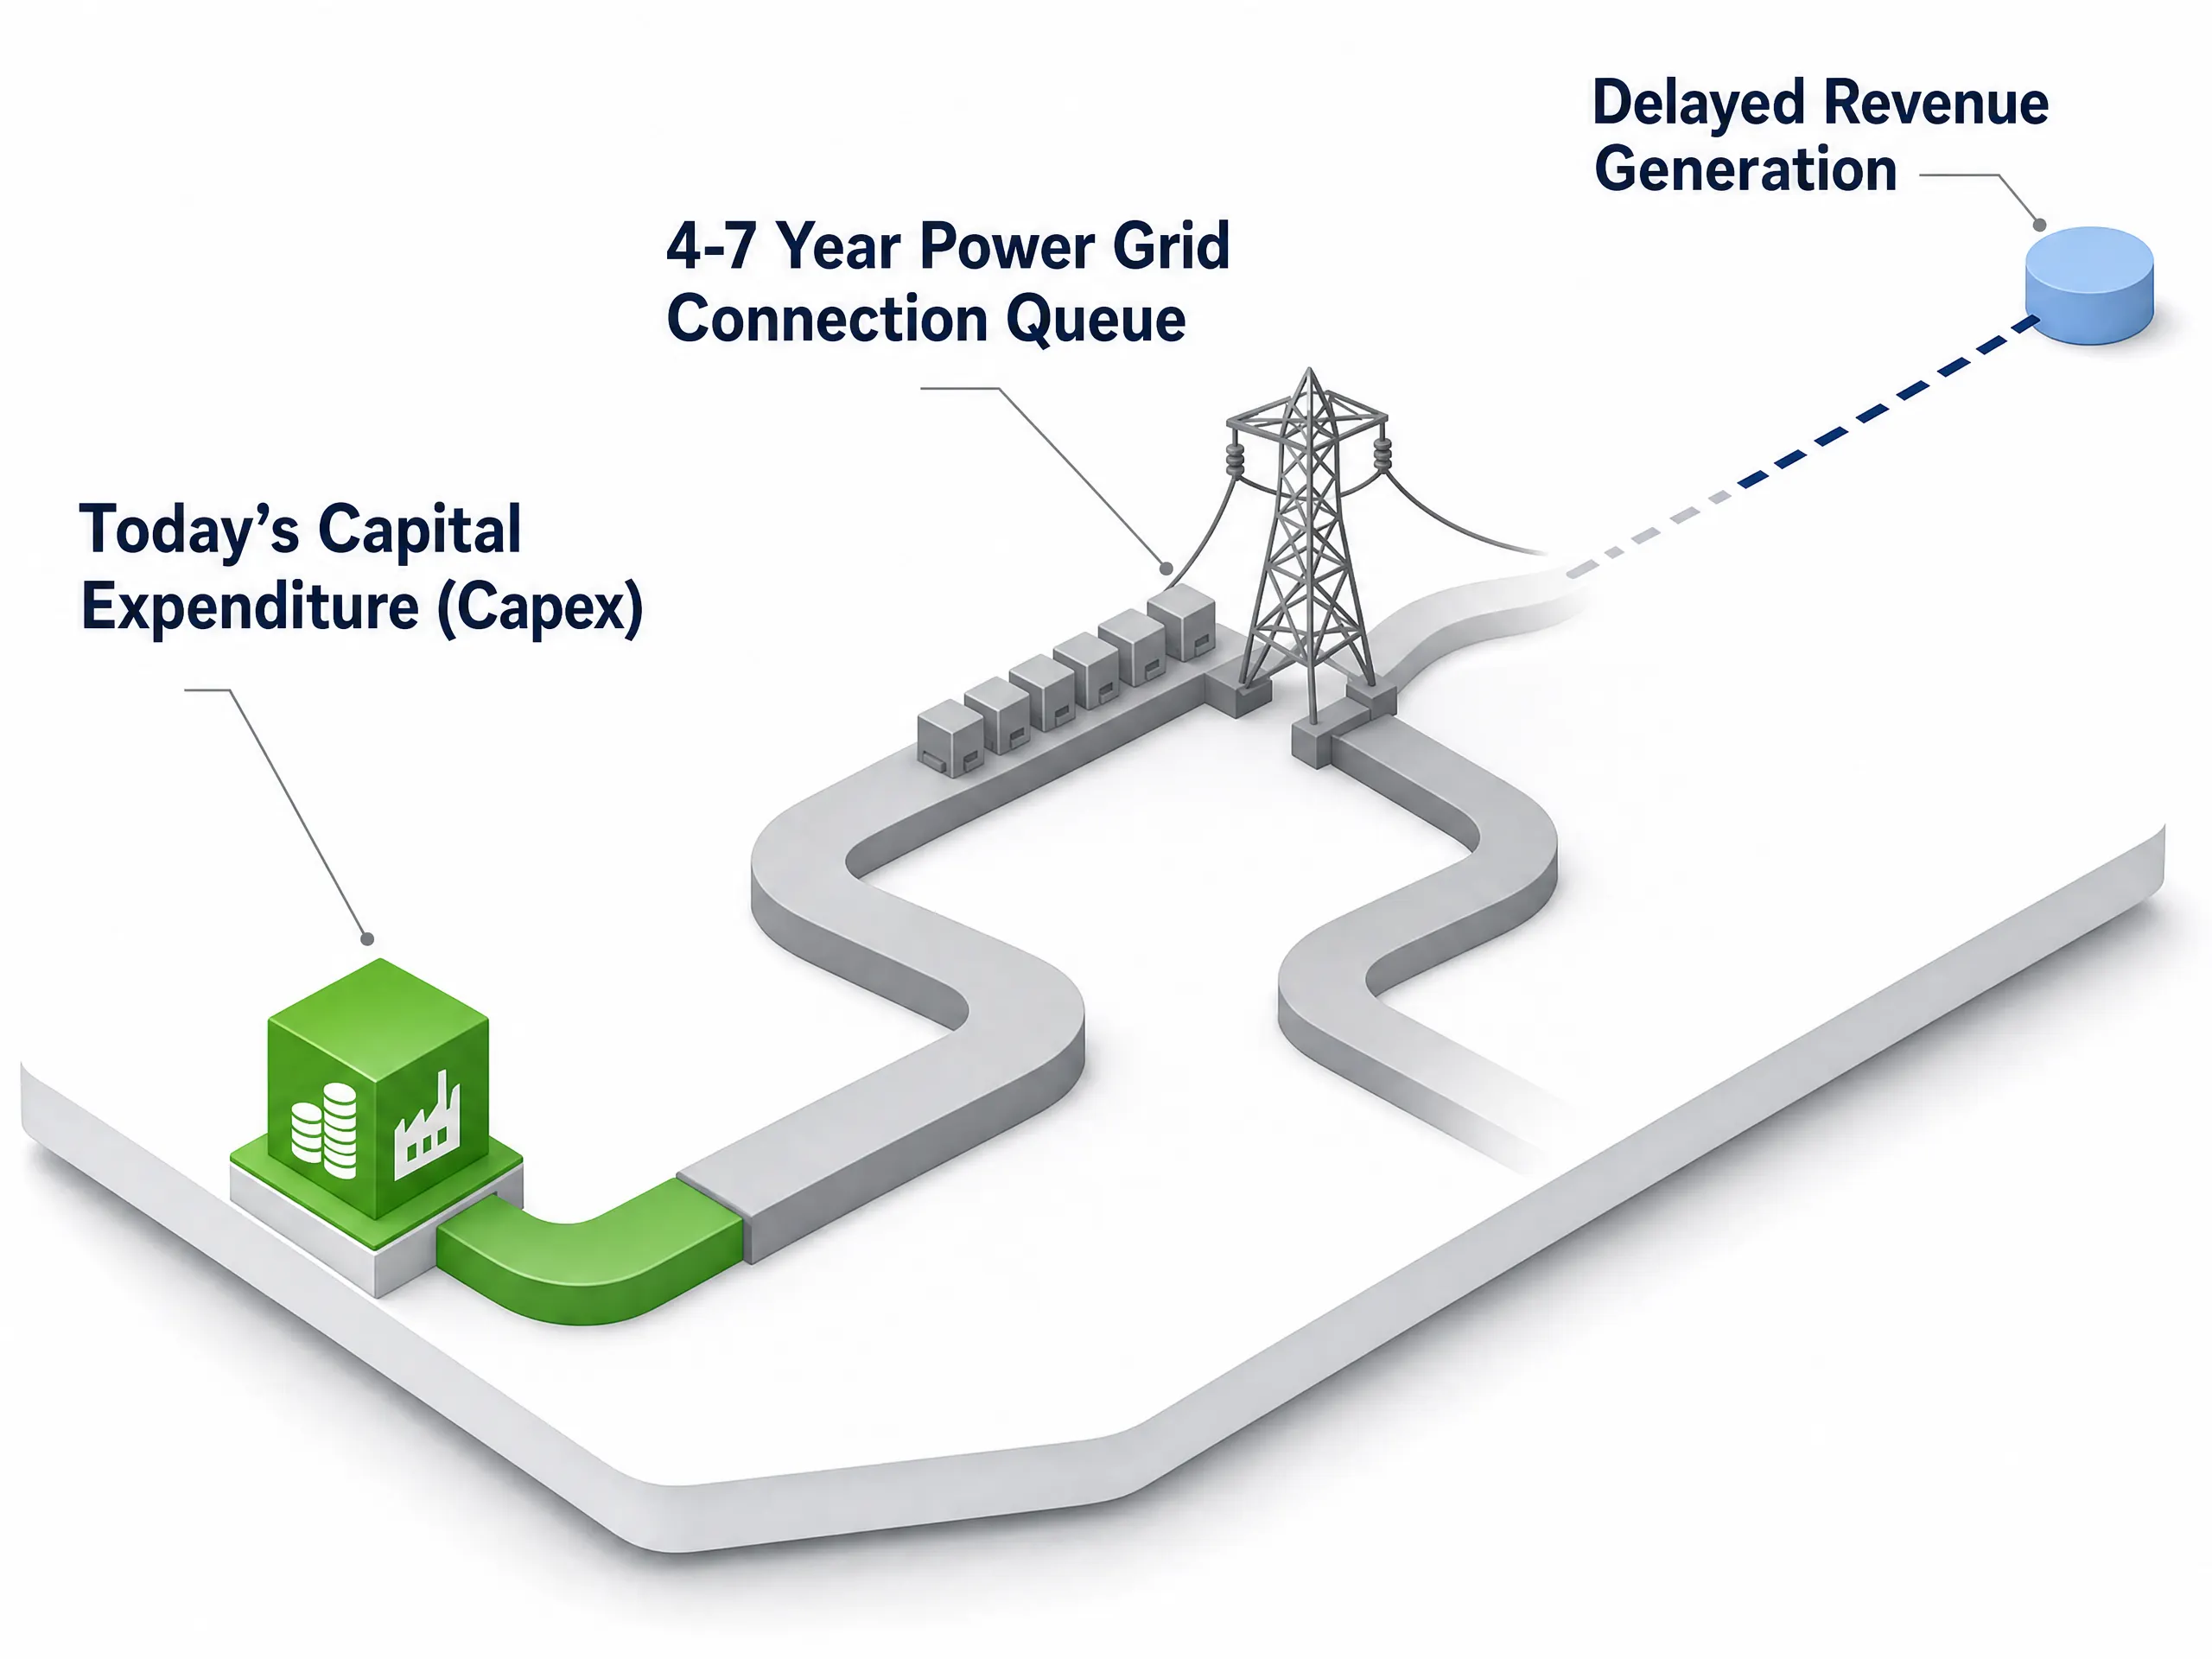
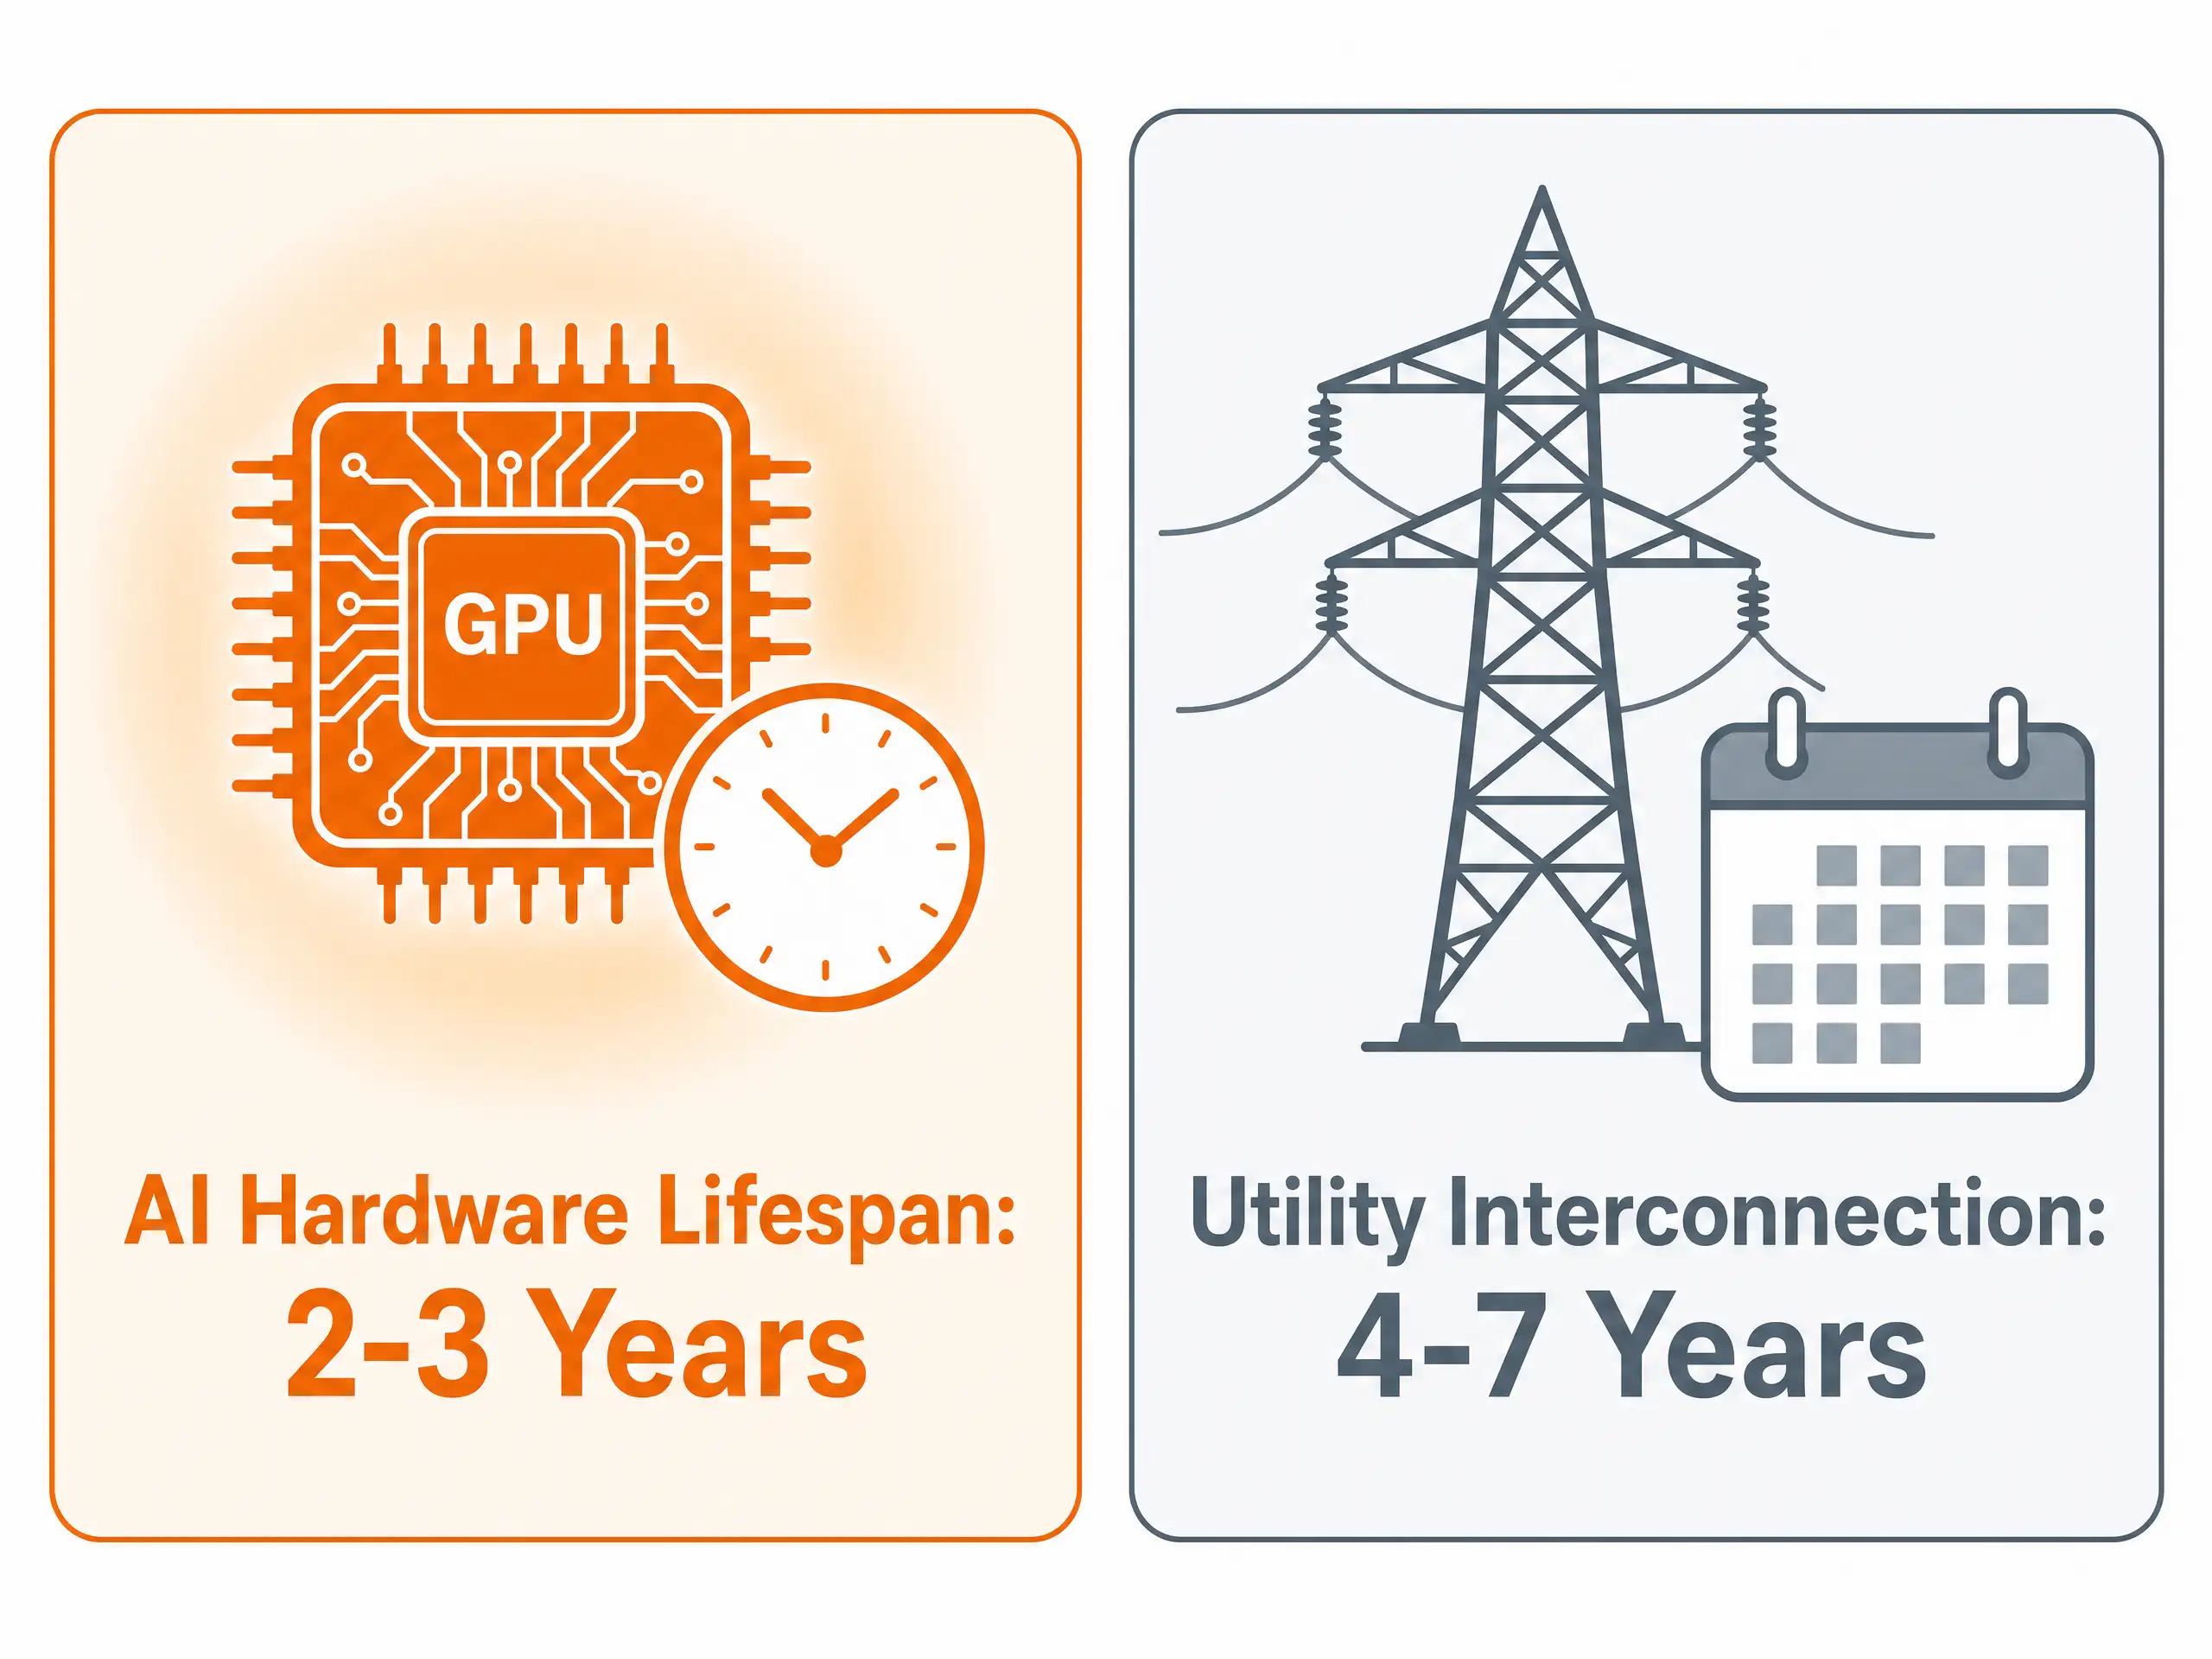
Tek bir yüksek yoğunluklu yapay zeka veri merkezi, orta ölçekli bir banliyö kadar elektrik tüketebilir. Kuzey Amerika ve Avrupa genelinde, elektrik dağıtım şirketleri teknoloji devlerine bu devasa tesisleri yüksek voltajlı elektrik hatlarına bağlamanın 4 ile 7 yıl arasında bir bekleme listesi taşıdığını bildiriyor.
Bu gecikme, şirket kârları için önemli bir zamanlama sorunu yaratıyor:
- Kısa Donanım Ömürleri: Gelişmiş yapay zeka çipleri hızla eskiyor. Bugün satın alınan bir çip kümesi, daha yeni ve daha hızlı çipler icat edildiğinde sadece 2 ila 3 yıl içinde eskimiş hale gelir.
- Gecikmiş Gelir Üretimi: Bir teknoloji şirketi bugün çipler için on milyarlarca dolar harcadığında, ancak elektrik şebekesi bağlantılarını beklerken bu sunucuları birkaç yıl boyunca tam kapasiteyle çalıştıramadığında, donanım boşta beklerken değer kaybeder.
Nakit, şirketin bilançosundan hemen çıkar, ancak yeni yazılım geliri çok yıllı bir gecikmeyle ortaya çıkar. Halka açık piyasalar bu çok yıllı gecikmeyi yeniden hesapladığında, beklenen kâr marjları sıkışır ve bu da hisse fiyatlarının düşmesine neden olur.
Parayı takip etmek: Sermaye nereye yöneliyor
Ağır harcamalar yazılım geliştiricileri üzerinde kısa vadeli baskı oluştururken, bu yüzlerce milyar dolarlık nakit dalgası doğrudan fiziksel ekipman tedarik eden şirketlerin ceplerine akıyor.
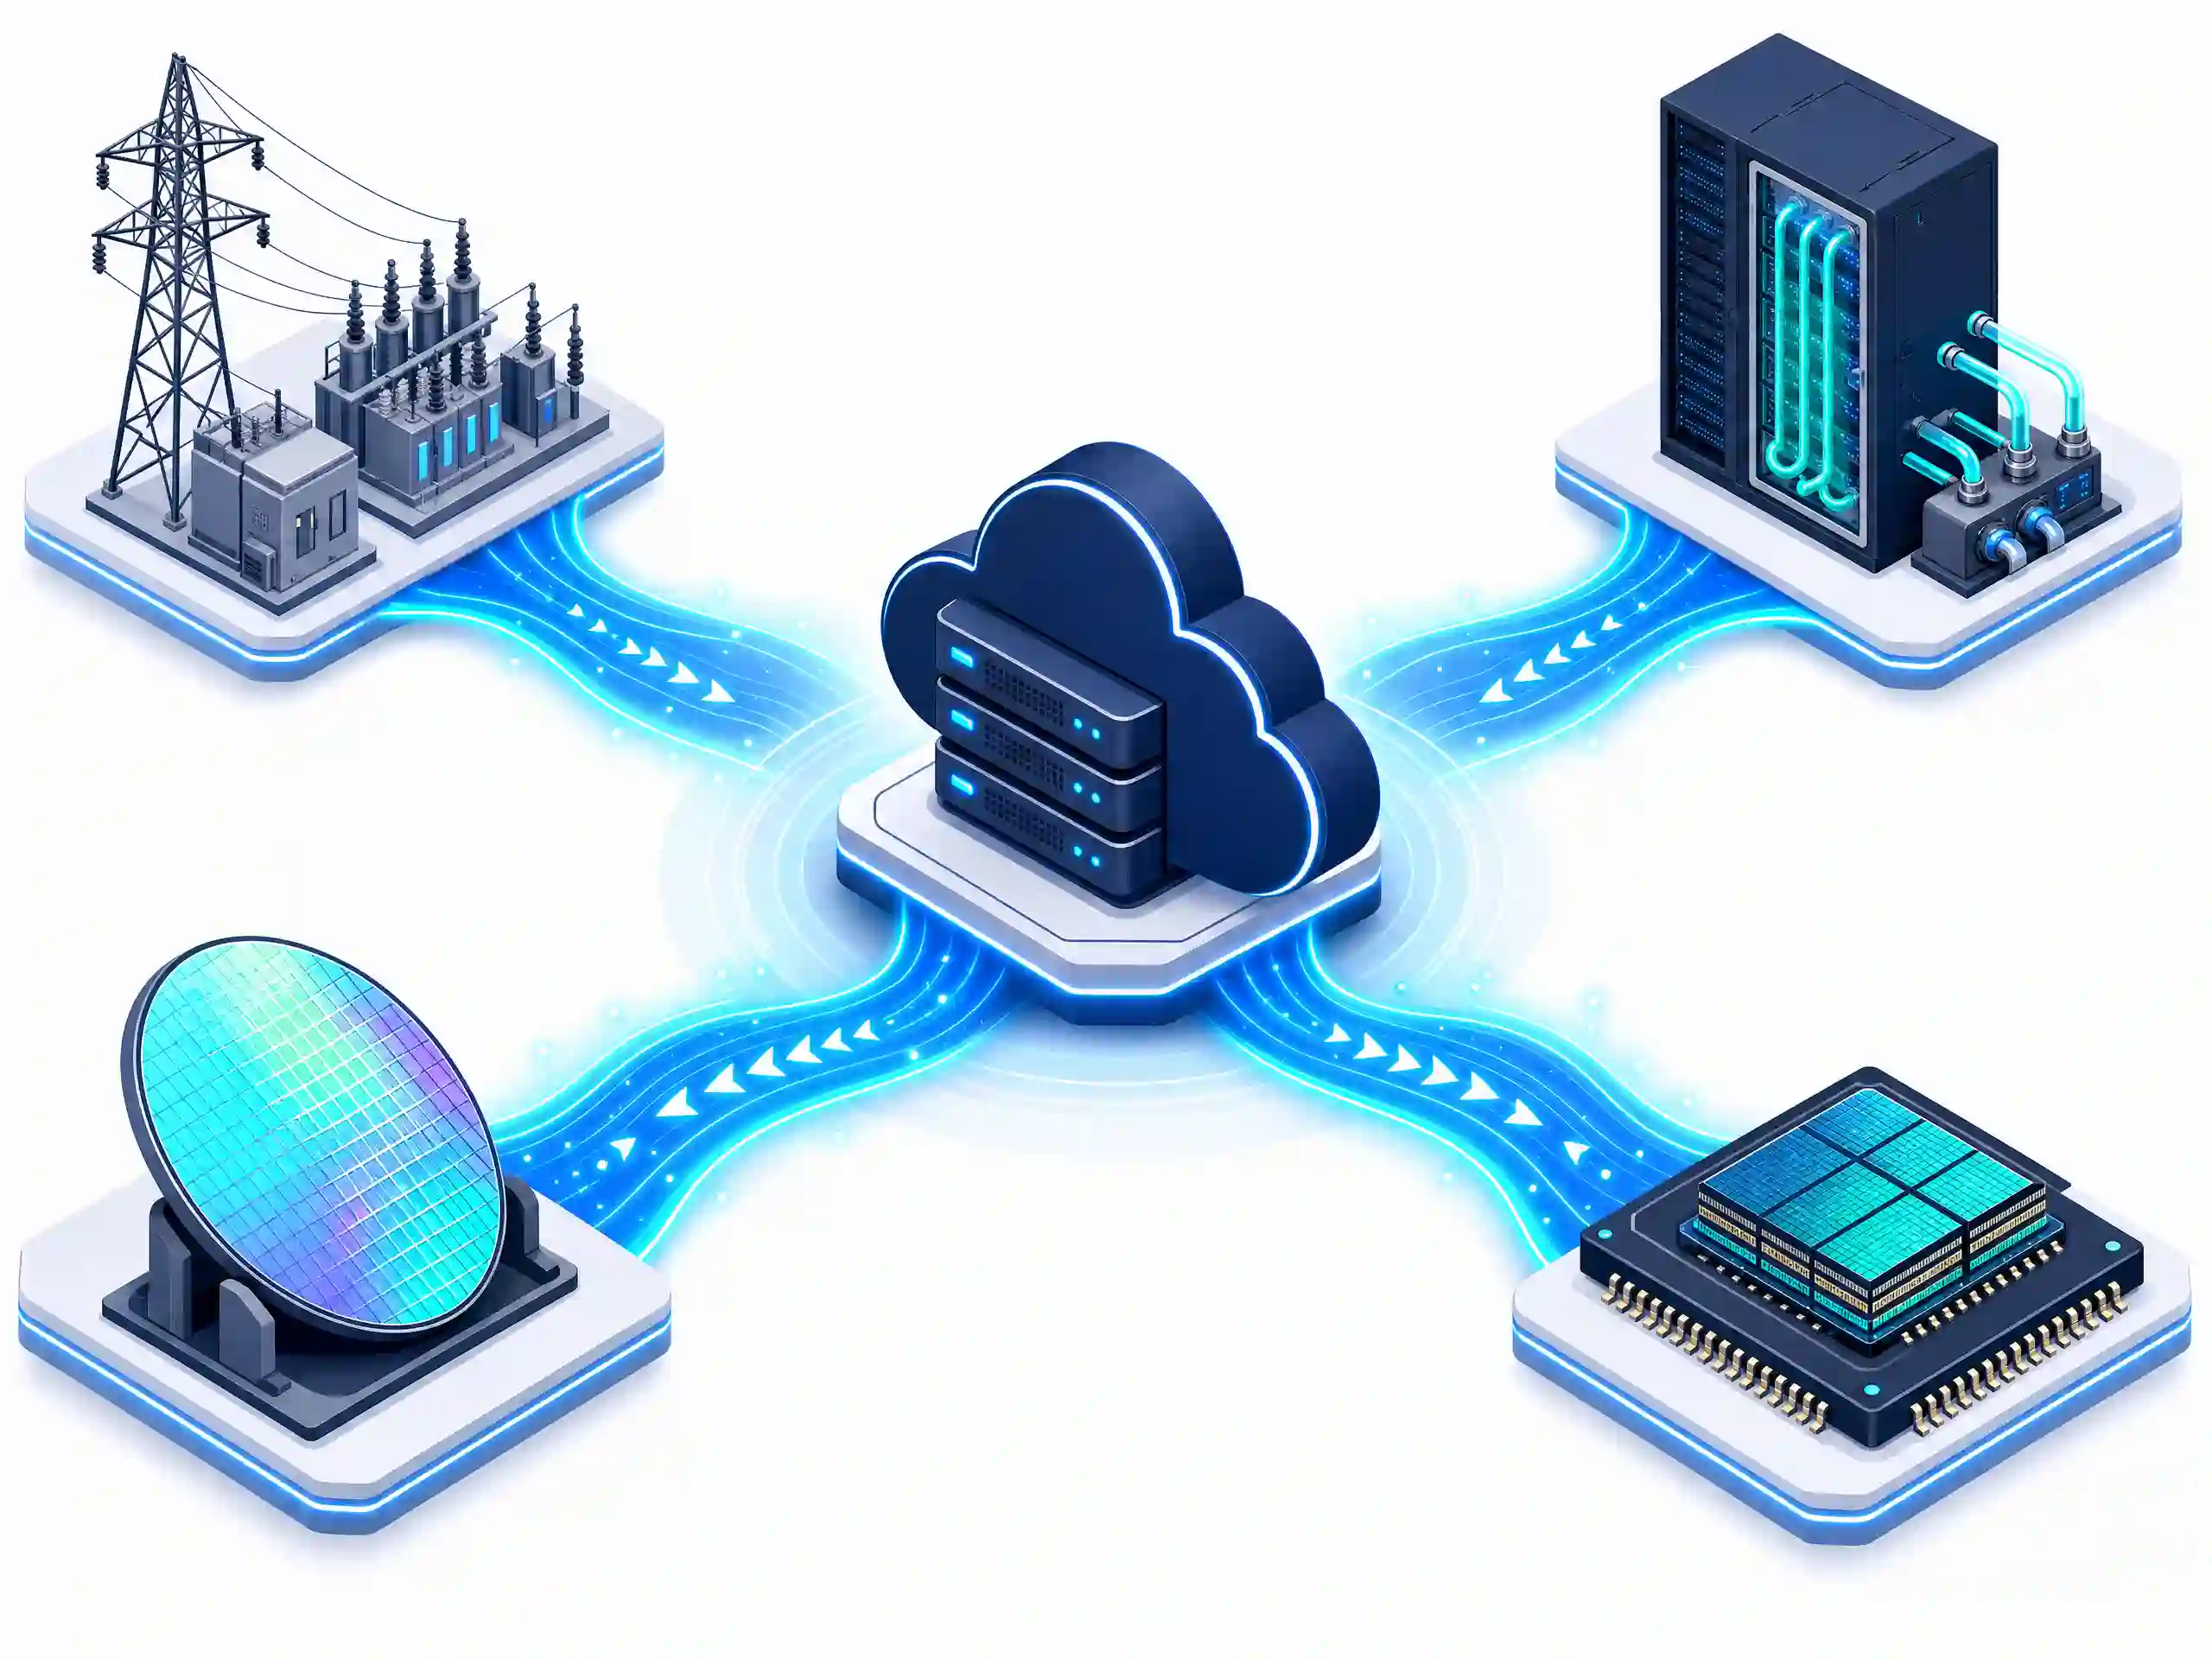
- Elektrik Şebekesi ve Elektrik Dağıtım Şirketleri: Veri merkezleri sürekli, kesintisiz bir temel elektrik gereksinimine sahiptir. Yüksek voltajlı transformatörler ve elektrik şebekesi donanımı üreten bağımsız güç üreticileri ve ekipman üreticileri; örneğin Constellation Energy, Vistra Corp, GE Vernova ve Eaton Corporation, çok yıllı sipariş birikimleriyle karşı karşıya kalıyor.
- Sıvı Soğutma ve Termal Uzmanlar: Yüksek performanslı AI çipleri, geleneksel fanların dağıtamayacağı yoğun ısı üretir. Sunucu rafları için sıvı soğutma sistemleri ve hassas soğutma altyapısı geliştiren Vertiv Holdings, Schneider Electric ve Modine Manufacturing gibi şirketlerde yapısal talep büyük ölçüde arttı.
- NAND Flash ve Bellek Mimarisi: Modern AI hızlandırıcıları, devasa bant genişliği ve yüksek yoğunluklu depolama olmadan izole şekilde çalışamaz. Karmaşık modellerin eğitilmesi ve çalıştırılması, veriler yeterince hızlı taşınamadığında GPU'ların durmasına yol açarak ciddi bellek darboğazları oluşturur. Bu fiziksel kısıtlama, Micron Technology (MU) ve SanDisk (SNDK) gibi bellek ve depolama uzmanları için hisse senedi piyasasında büyük bir yeniden değerlendirmeyi tetikledi. Tarihsel olarak Wall Street, bu hisseleri PC ve akıllı telefon döngülerine bağlı, değişken ve düşük marjlı tüketici emtia tedarikçileri olarak fiyatlandırıyordu. Ancak bulut devleri DRAM/Yüksek Bant Genişlikli Bellek (HBM) ve kurumsal NAND flash Katı Hal Sürücüleri (eSSD'ler) için yıllar öncesinden devasa çok yıllı siparişler verince, değerleme çarpanları yükseldi. Sunucu sınıfı NAND ve HBM kapasitesi yıllar öncesinden tükenmiş durumdayken ve faaliyet marjları büyük ölçüde genişlerken, halka açık piyasalar bellek ve flash tedarikçilerini kritik, yüksek marjlı AI altyapısı darboğazları olarak yeniden değerlendirdi.
- Özel Silikon ve Yarı İletken Ortakları: Tek tedarikçilere bağımlılığı azaltmak için teknoloji devleri kendi dahili çiplerini tasarlıyor (Google'ın TPU'ları ve Amazon'un Trainium çipleri gibi). Bu durum, Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC) ve ARM Holdings gibi uzmanlaşmış çip tasarımı ve döküm ortakları için uzun vadeli iş fırsatları yaratıyor. Akıllı para, yapay zekayı sadece tüketici uygulamaları üzerinden değerlendirmek yerine, bu veri merkezlerini çalıştırmak için gereken fiziksel tedarik zincirine giderek daha fazla yöneldi.
Sonuç: Varlık sınıfları arası bağlantılılığın analizi
Bu güncel piyasa döngüsünde yön bulmak, manşet yazılım duyurularının ötesine bakmayı ve fiziksel sınırların küresel piyasalarda riski nasıl yeniden fiyatlandırdığını anlamayı gerektirir.
Piyasa yapay zekayı reddetmiyor; sadece daha yüksek borç, anlık nakit harcaması ve fiziksel altyapı gecikmelerini hesaba katmak için hisse fiyatlarını ayarlıyor. Önceki teknoloji döngülerinde yatırımcılar, sermaye harcamalarına doğrudan bir iyimserlikle tepki veriyor ve daha yüksek yatırımların otomatik olarak daha yüksek gelecekteki kârlar getirdiği varsayımıyla hareket ediyordu. Bugün piyasa, harcamaları çok daha eleştirel bir bakış açısıyla değerlendiriyor. Bir bulut devi, yeni yazılım gelirine ilişkin acil bir zaman çizelgesi olmadan altyapıya on milyarlarca dolar taahhüt ettiğinde, piyasa anlık mali yüke odaklanıyor: daha sıkı faaliyet marjları, azalan nakit rezervleri ve artan borç servisi.
Bu yapısal değişim, büyük ölçekli teknoloji hisselerinin genel ekonomiyle etkileşim şeklini temelden değiştiriyor. Tarihsel olarak, mega ölçekli teknoloji şirketleri, bu şirketleri daha geniş ekonomik değişimlerden yalıtan devasa nakit rezervleri tutuyordu. Artık veri merkezleri inşa etmek ve elektrik hatlarını güvence altına almak için yüzlerce milyar dolarlık kurumsal tahvil ihraç edildiğinden, teknoloji şirketlerinin kâr marjları faiz oranlarına, tahvil getiri farklarına ve borçlanma maliyetlerine karşı çok daha hassas hale geldi.
Aynı zamanda, varlık sınıfları arasındaki sınırlar da belirsizleşiyor. Yazılım kullanıma sunma takvimleri artık geliştiricilerin ne kadar hızlı kod yazabildiğine göre belirlenmiyor; bunlar elektrik şebekesi kapasitesi, transformatör üretimindeki birikmiş talep ve elektrik dağıtım şirketlerinin bağlantı sıralarına göre şekilleniyor. Sonuç olarak, Doğal Gaz gibi enerji emtiaları ve elektrik dağıtım şirketlerinin hisseleri, teknoloji sektörünün icra performansı için başlıca öncü göstergeler haline geliyor.
Sonuçta, mega ölçekli teknoloji şirketleri S&P 500 ve Nasdaq 100 gibi büyük endekslerde bu denli ağırlıklı bir yere sahip olduğundan, tek bir şirketin harcama açıklamaları Silicon Valley'in çok ötesine yayılan dalgalar oluşturuyor. Bilanço borçlarını, elektrik şebekesi bekleme sürelerini ve fiziksel sermaye akışlarını takip ederek, piyasayı izleyenler hisse senetleri, emtialar ve küresel endeksler genelinde fiyat oluşumunu gerçekten neyin yönlendirdiğine dair çok daha net bir tablo elde edebiliyor.