
Soko ghali zaidi katika miaka 155 si ishara ya kuuza
Thamani ya rekodi huathiri mapato unayopata katika miaka kadhaa ijayo, si bei ya robo mwaka ijayo. Hivyo S&P 500 ikiwa karibu na kiwango chake cha gharama kubwa zaidi
Timu ya Deriv · 31 Julai 2026 · 3 dak kusoma

Thamani ya rekodi huathiri mapato unayopata katika miaka kadhaa ijayo, si bei ya robo mwaka ijayo. Hivyo S&P 500 ikiwa karibu na kiwango chake cha gharama kubwa zaidi katika miaka 155 si sababu ya kuuza. Ni sababu ya kutarajia faida nyembamba zaidi kwa miaka utakayoishikilia.
Kwa uwiano wa Shiller CAPE, kipimo cha bei kinachosawazisha mapato kwa muongo mmoja, fahirisi hii iko karibu na kiwango chake cha gharama kubwa zaidi tangu kuanza kwa rekodi. Wakati pekee ilipokuwa juu zaidi ulikuwa Desemba 1999, kilele cha Bubble ya dot-com.
Hilo linasikika kama ishara ya kuuza. Sivyo. Thamani ni ishara ya graviti, si ishara ya muda.
Kwa nini soko ghali linaweza kuendelea kupanda
Kulipa zaidi kwa mapato yale yale ya baadaye hupunguza mapato yako yanayotarajiwa ya muda mrefu. Hilo ni hesabu, si maoni. Lipa zaidi leo kwa mkondo thabiti wa faida, na kila dola ya baadaye inakununulia kidogo zaidi.
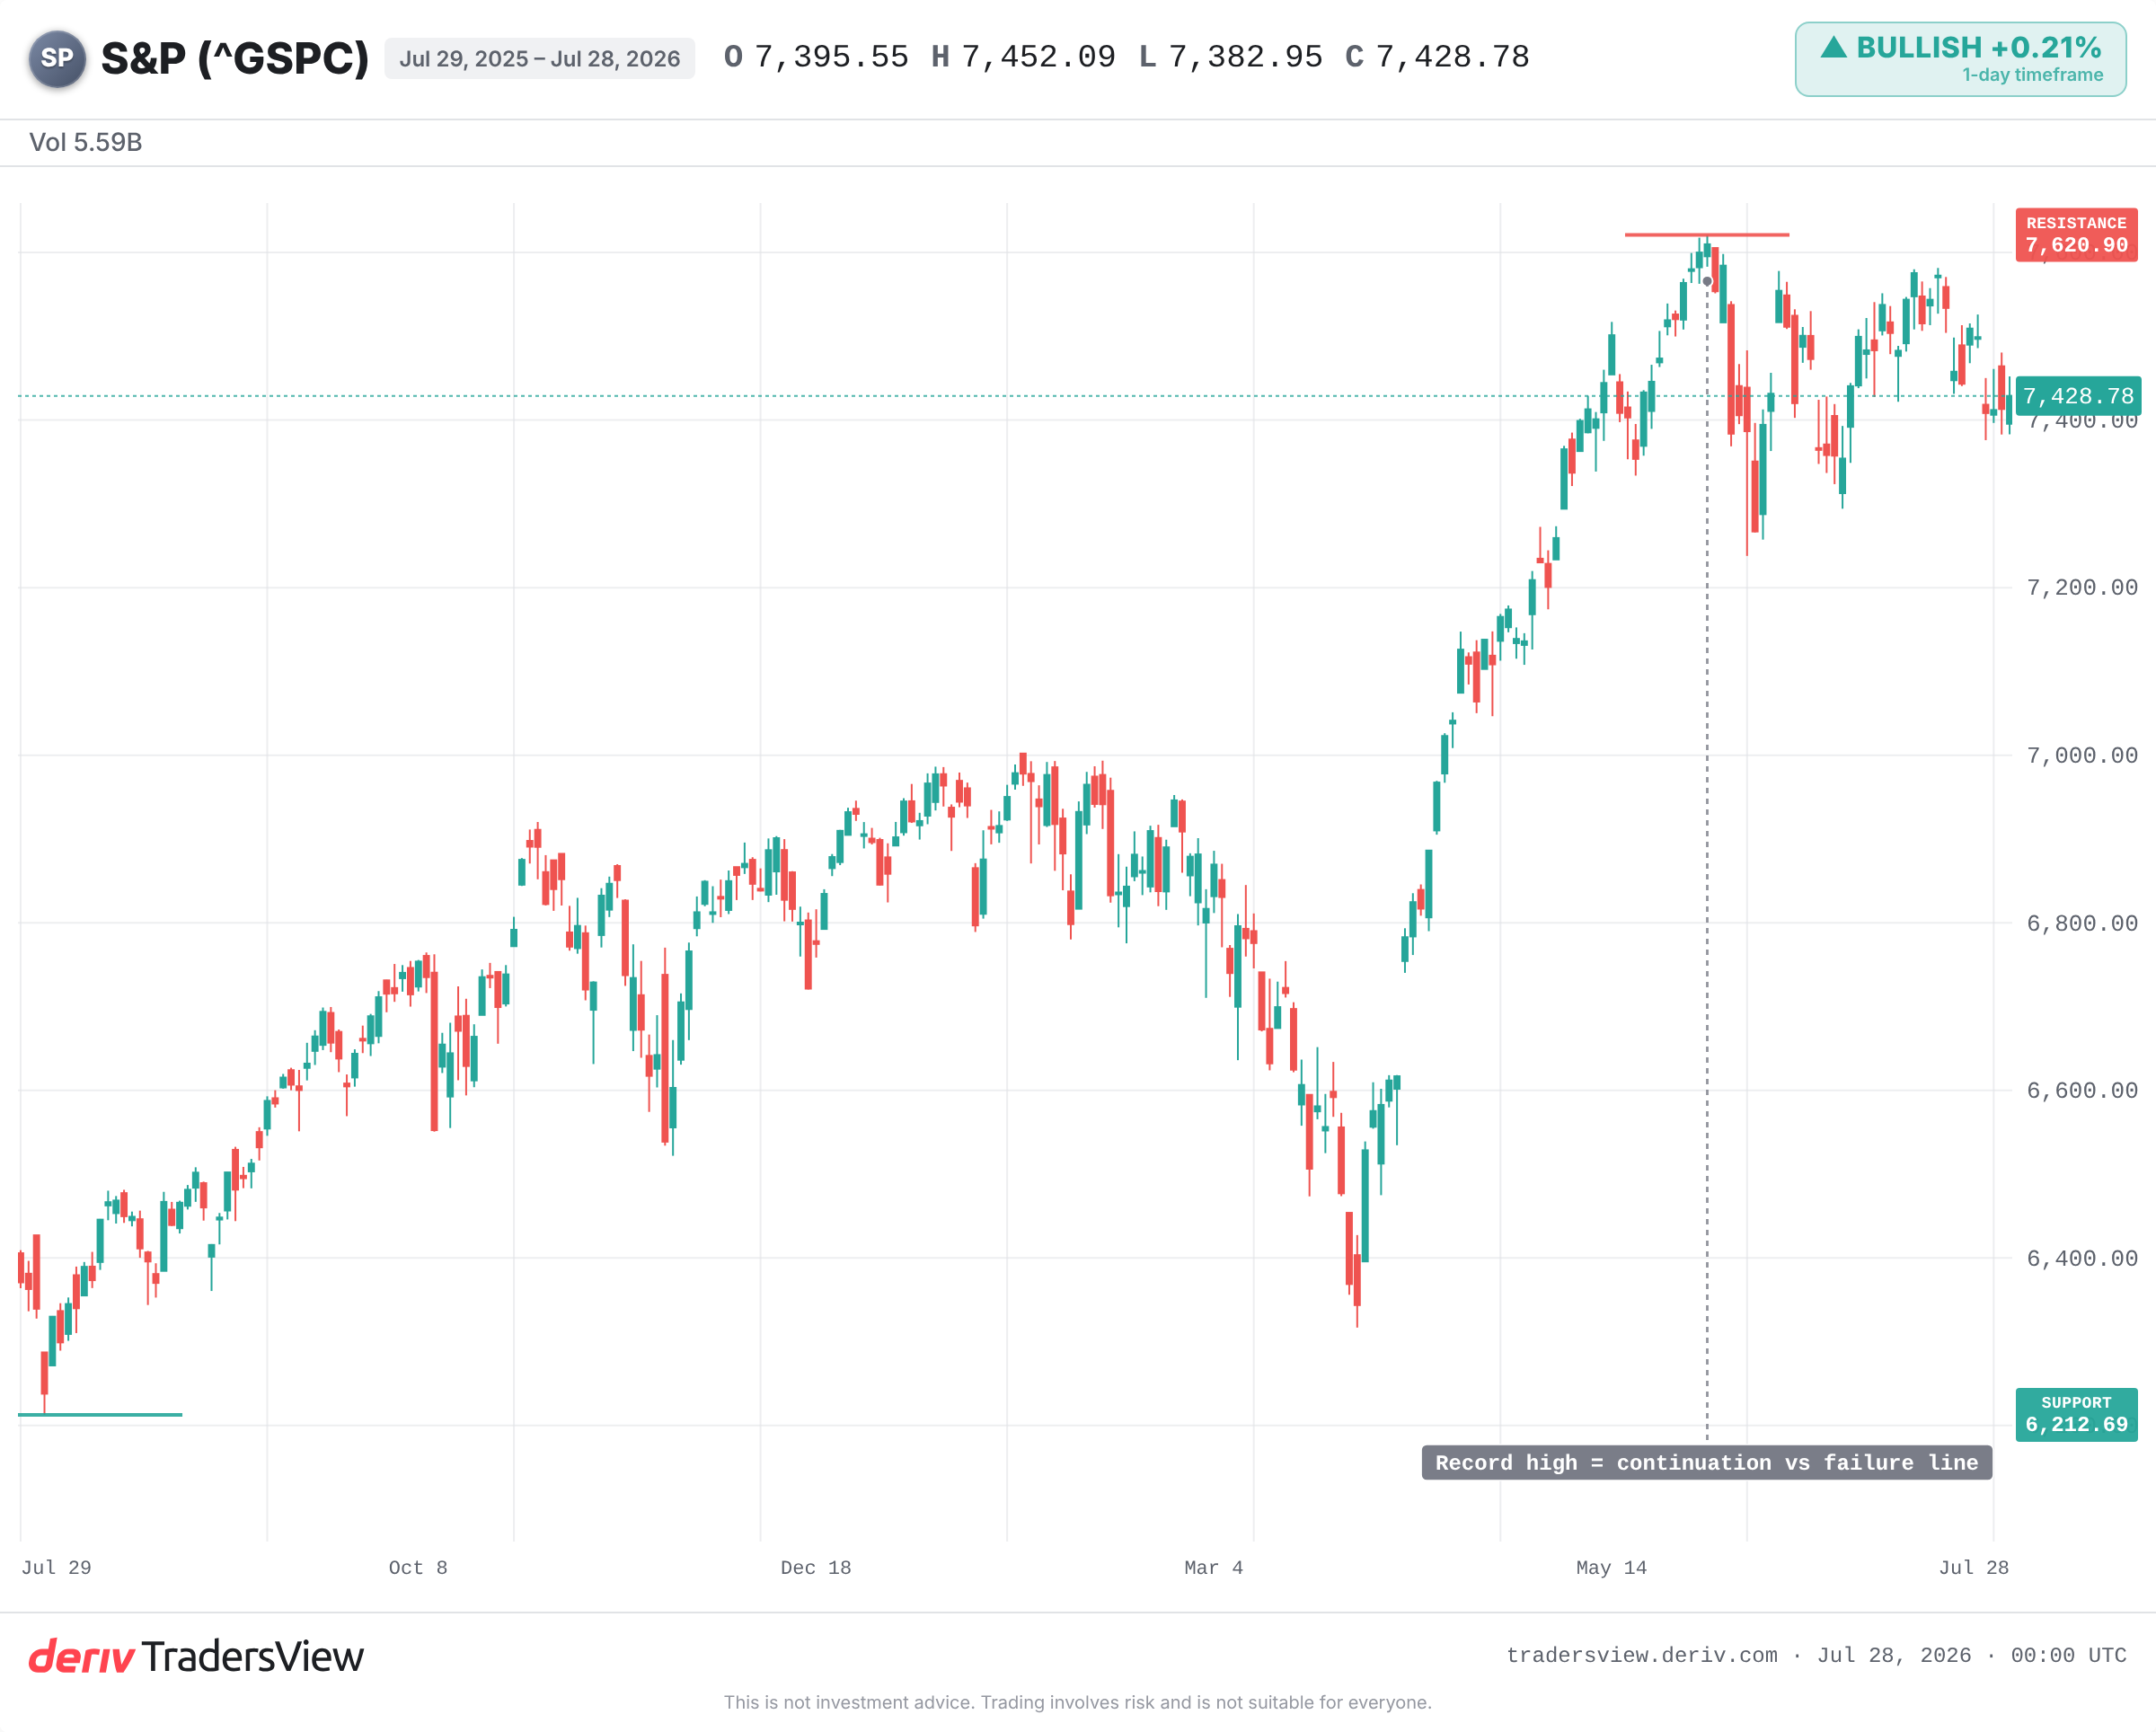
Lakini graviti inaweza kupingwa kwa muda mrefu. Nguvu kubwa zaidi inaweza kudumisha soko: ukuaji wa haraka wa mapato, momentum, au wimbi la mtaji mpya. Kwa sasa, nguvu hiyo kubwa zaidi ni mapato.
Momentum ya mwongozo wa makampuni ya S&P 500 inaripotiwa kuwa ya juu zaidi tangu angalau 2011. Makampuni si ghali tu. Yanapata faida kwa kasi yao kubwa zaidi kwa zaidi ya muongo mmoja. Ndiyo maana bei inaendelea kupanda hata ingawa thamani inaonekana imevutwa sana.
Historia inasema nini kuhusu kununua kwenye kilele cha wigo
Rekodi iko wazi kuhusu miaka, si miezi. Wakati CAPE imekuwa juu hivi, mapato ya miaka mingi yajayo kwa kawaida yamekuwa dhaifu.
- 1999: CAPE ilifikia kilele chake karibu na kiwango cha juu zaidi cha wakati wote. S&P 500 ilifikia kilele mwaka 2000 na kushuka kwa takriban 45% hadi 2002. Wafanyabiashara wa buy-and-hold walisubiri miaka kadhaa kurudi sawa.
- 1929: kiwango cha juu kupita kiasi kwa enzi yake kilipelekea anguko la zaidi ya 80%. Bei haikupona kwa takriban miaka 25.
- 1966: thamani ya juu bila hadithi ya bubble. Kisha kipindi kirefu, tambarare katika miaka ya 1970, huku mfumuko wa bei ukila faida.
- 2021: CAPE ilipanda tena juu ya 38 katika ongezeko la baada ya COVID. Kushuka kwa kasi kwa takriban 25% kulifuata mwaka 2022 huku viwango vikipanda.
Mfumo huu si kwamba masoko ghali huanguka kwa ratiba. Ni kwamba bei ya juu ya kuingia hupunguza uwezekano wa mapato imara katika miaka kadhaa ijayo, na kuongeza madhara pale hadithi ya ukuaji inapotikisika.
Kwa nini thamani haifai kwa kupanga muda wa miezi michache ijayo
Katika kipindi chochote cha miezi 12, CAPE haikuambii karibu chochote. Imekuwa zana duni ya muda kwa zaidi ya muongo mmoja. Masoko yamebaki karibu na thamani za rekodi huku mapato yakiongezeka.
Kuna hoja ya subira pia. Utafiti wa Crestmont Research uligundua kwamba kila kipindi cha miaka 20 kinachozunguka kwa S&P 500 kimeishia kwa chanya. Ongeza muda wako wa kutazama mbali vya kutosha na bei ya kuingia inakuwa na umuhimu mdogo.
Wabashiri wa kushuka wanathibitishwa sahihi tu kama mapato yatashuka kweli au viwango vitapanda ghafla. Kama tija inayotokana na AI inaendelea kuinua faida, kigezo cha sasa kinaweza kukuzwa badala ya kurudi nyuma kwa ghafla.
Cha kuangalia kutoka hapa
Msaada mkubwa zaidi chini ya thamani hii ni mwongozo wa mapato. Angalia kama momentum hiyo itaendelea au itapungua. Angalia kiwango cha juu cha rekodi kama mstari kati ya kuendelea na kuteleza tena kuelekea viwango vya chini vya mwaka. Na angalia mapato ya hatifungani, kwa sababu kiwango cha juu cha dhana hufanya mapato ya baadaye yaliyo ghali kuwa na thamani ndogo zaidi leo.
Ghali si sawa na lililochelewa. Soko linaweza kuendelea kupanda. Lakini bei unayolipa huweka uwezekano, na kwa sasa uwezekano huo unalipwa kwa mazingira imara zaidi ya mapato kwa miaka. Kama mazingira hayo yatapasuka, graviti itapata nafasi yake.
Maswali yanayoulizwa mara kwa mara
Uwiano wa Shiller CAPE (cyclically adjusted price-to-earnings) hulinganisha bei ya soko na wastani wa mapato yake yaliyorekebishwa kwa mfumuko wa bei kwa kipindi cha miaka kumi iliyopita. Kulainisha mapato kwa muda wa miongo mmoja huondoa mabadiliko ya muda mfupi ya kushuka na kupanda kwa ghafla, hivyo kutoa picha thabiti zaidi ya jinsi hisa zilivyo ghali.
Hapana. Kihistoria, uwiano wa juu wa CAPE umetangulia marejesho dhaifu zaidi kwa kipindi cha miaka mingi, lakini hautabiri ni lini kushuka kutatokea. Masoko yanaweza kubaki ghali kwa miaka mingi huku mapato yakiendelea kukua, hivyo hufanya kazi kama ishara ya mvuto wa muda mrefu, si zana ya kuamua muda wa soko kwa muda mfupi.
Ndiyo. Iwapo mapato yataongezeka kwa kasi ya kutosha, faida zinaweza kuendana na bei na kupunguza uthamini bila kushuka kwa kiasi kikubwa kwa fahirisi. Hili linategemea ukuaji na kiasi cha faida kubaki thabiti, ndiyo sababu mwongozo wa mapato (earnings guidance) ndiyo jambo muhimu kufuatilia.
Viwango vya juu vya riba huongeza kiwango cha punguzo kinachotumika kwa mapato ya baadaye, hali inayopunguza thamani ya mapato hayo kwa sasa. Hisa za bei ghali zenye ukuaji wa kasi ndizo huathirika zaidi, hivyo ongezeko la ghafla la mavuno ya hati fungani huwa na athari kubwa zaidi kwa uthamini wa juu.