
Netflix කියන්නේ AI මගින් වියදම් අඩු කරන බවයි, ඉන්පසු වැඩියෙන් වියදම් කිරීමට සැලසුම් කරයි
Netflix නිෂ්පාදන වියදම් අඩු කිරීමට AI භාවිත කරන අතරම 2026 අන්තර්ගත වියදම $20bn දක්වා ඉහළ නංවයි. අඩු වියදමකින් නිෂ්පාදනය කිරීම වැඩි වියදම් කිරීම අදහස් කරන්නේ ඇයිද, සහ stock එක ඇත්තටම චලනය කළේ කුමක්ද.
Deriv කණ්ඩායම · 2026 ඇසළ 27 · 3 මිනිත්තු කියවීම

තාක්ෂණයක් යමක් කිරීම ලාභදායී කරන විට, සමාගම් සාමාන්යයෙන් ඒ දේ වැඩිපුර කරයි. එබැවින් Netflix AI මත රැඳී සිටිමින් නිෂ්පාදන වියදම් අඩු කරන අතරම 2026 අන්තර්ගත වියදම ආසන්න වශයෙන් ඩොලර් බිලියන 20 දක්වා ඉහළ නැංවීම පරස්පරයක් නොවේ. එය ලාභදායී නිමැවුමකට ඇති සාමාන්ය ප්රතිචාරයයි.
Q2 ආදායම් ප්රකාශයෙන් පසුව මාර්කට් එක තවමත් stock එක දැඩි ලෙස විකුණා දැමීය. මෙයට හේතුව තේරුම් ගැනීම යනු කාර්යක්ෂමතා කතාව, share මිලට ඇත්තටම බලපාන දේවලින් වෙන් කිරීමයි.
ලාභදායී නිෂ්පාදනය වැඩි වියදමකට මග පාදන්නේ ඇයි, අඩු වියදමකට නොවේ
සාමාන්ය හැඟීම සරලයි. AI මගින් නිර්මාණයක් සෑදීමේ වියදම අඩු කරන්නේ නම්, අයවැය කුඩා විය යුතුයි. එය එලෙස ක්රියා කරන්නේ කලාතුරකිනි.
යමක් ලාභදායී වන විට, ඊට ගැලපෙන ලෙස ආශාව වැඩි වේ. Netflix කුඩා අන්තර්ගත අයවැයක් අවශ්ය නොකරයි. එයට අවශ්ය වන්නේ මිනිසුන් නරඹමින් තබා ගැනීමට, භාෂා වැඩි ගණනකින් තවත් වැඩසටහන් ය. මාතෘකාවක් සඳහා අඩු වියදම විශාල slate එකකට ඉන්ධන වේ, කුඩා බිල් පතක් සඳහා නොවේ.
මෙයයි මෙම ශීර්ෂ පාඨ දෙකම එකට පැවතීමට හේතුව. "AI අපට මුදල් ඉතිරි කර දෙයි" සහ "අපි ඊළඟ වසරේ 10%කින් වැඩියෙන් වියදම් කරන්නෙමු" යන දෙකම එකම උපායමාර්ගය විස්තර කරන්නේ වෙනස් දෘෂ්ටිකෝණයන්ගෙනි.
මෙම ප්රතිවිරුද්ධතාව පිටුපස ඇති වසර 150ක පැරණි අදහස
19 වන සියවසේ, ආර්ථික විද්යාඥ William Stanley Jevons ගල් අඟුරු සම්බන්ධයෙන් අමුතු යමක් නිරීක්ෂණය කළේය. වඩාත් කාර්යක්ෂම වාෂ්ප එන්ජින් මගින් මුළු ගල් අඟුරු භාවිතය අඩු කළේ නැත. ඒවා එය ඉහළ නැංවීය. ලාභදායී බලශක්තියෙන් නව භාවිතයන් විවෘත විය, එබැවින් ඉල්ලුම ඉහළ ගියේය.
එම තර්කනයම නවීන streaming හරහා ගලා යයි. 2023 සහ 2024 පුරාවට, විශාලතම players අන්තර්ගත අයවැය engagement ආරක්ෂා කිරීමට ඉහළ නංවමින් සිටියදී studios විනය සහ කාර්යක්ෂමතාව ගැන කතා කළේය. කාර්යක්ෂමතා කතාබහ සහ ඉහළ යන නිරපේක්ෂ වියදම විශාල පරිමාණයකදී ප්රතිවිරුද්ධ දේවල් නොවේ. ඒවා එකට ගමන් කරයි.
මාර්කට් එක ඇත්තටම Netflix විනිශ්චය කළේ කුමක් මතද
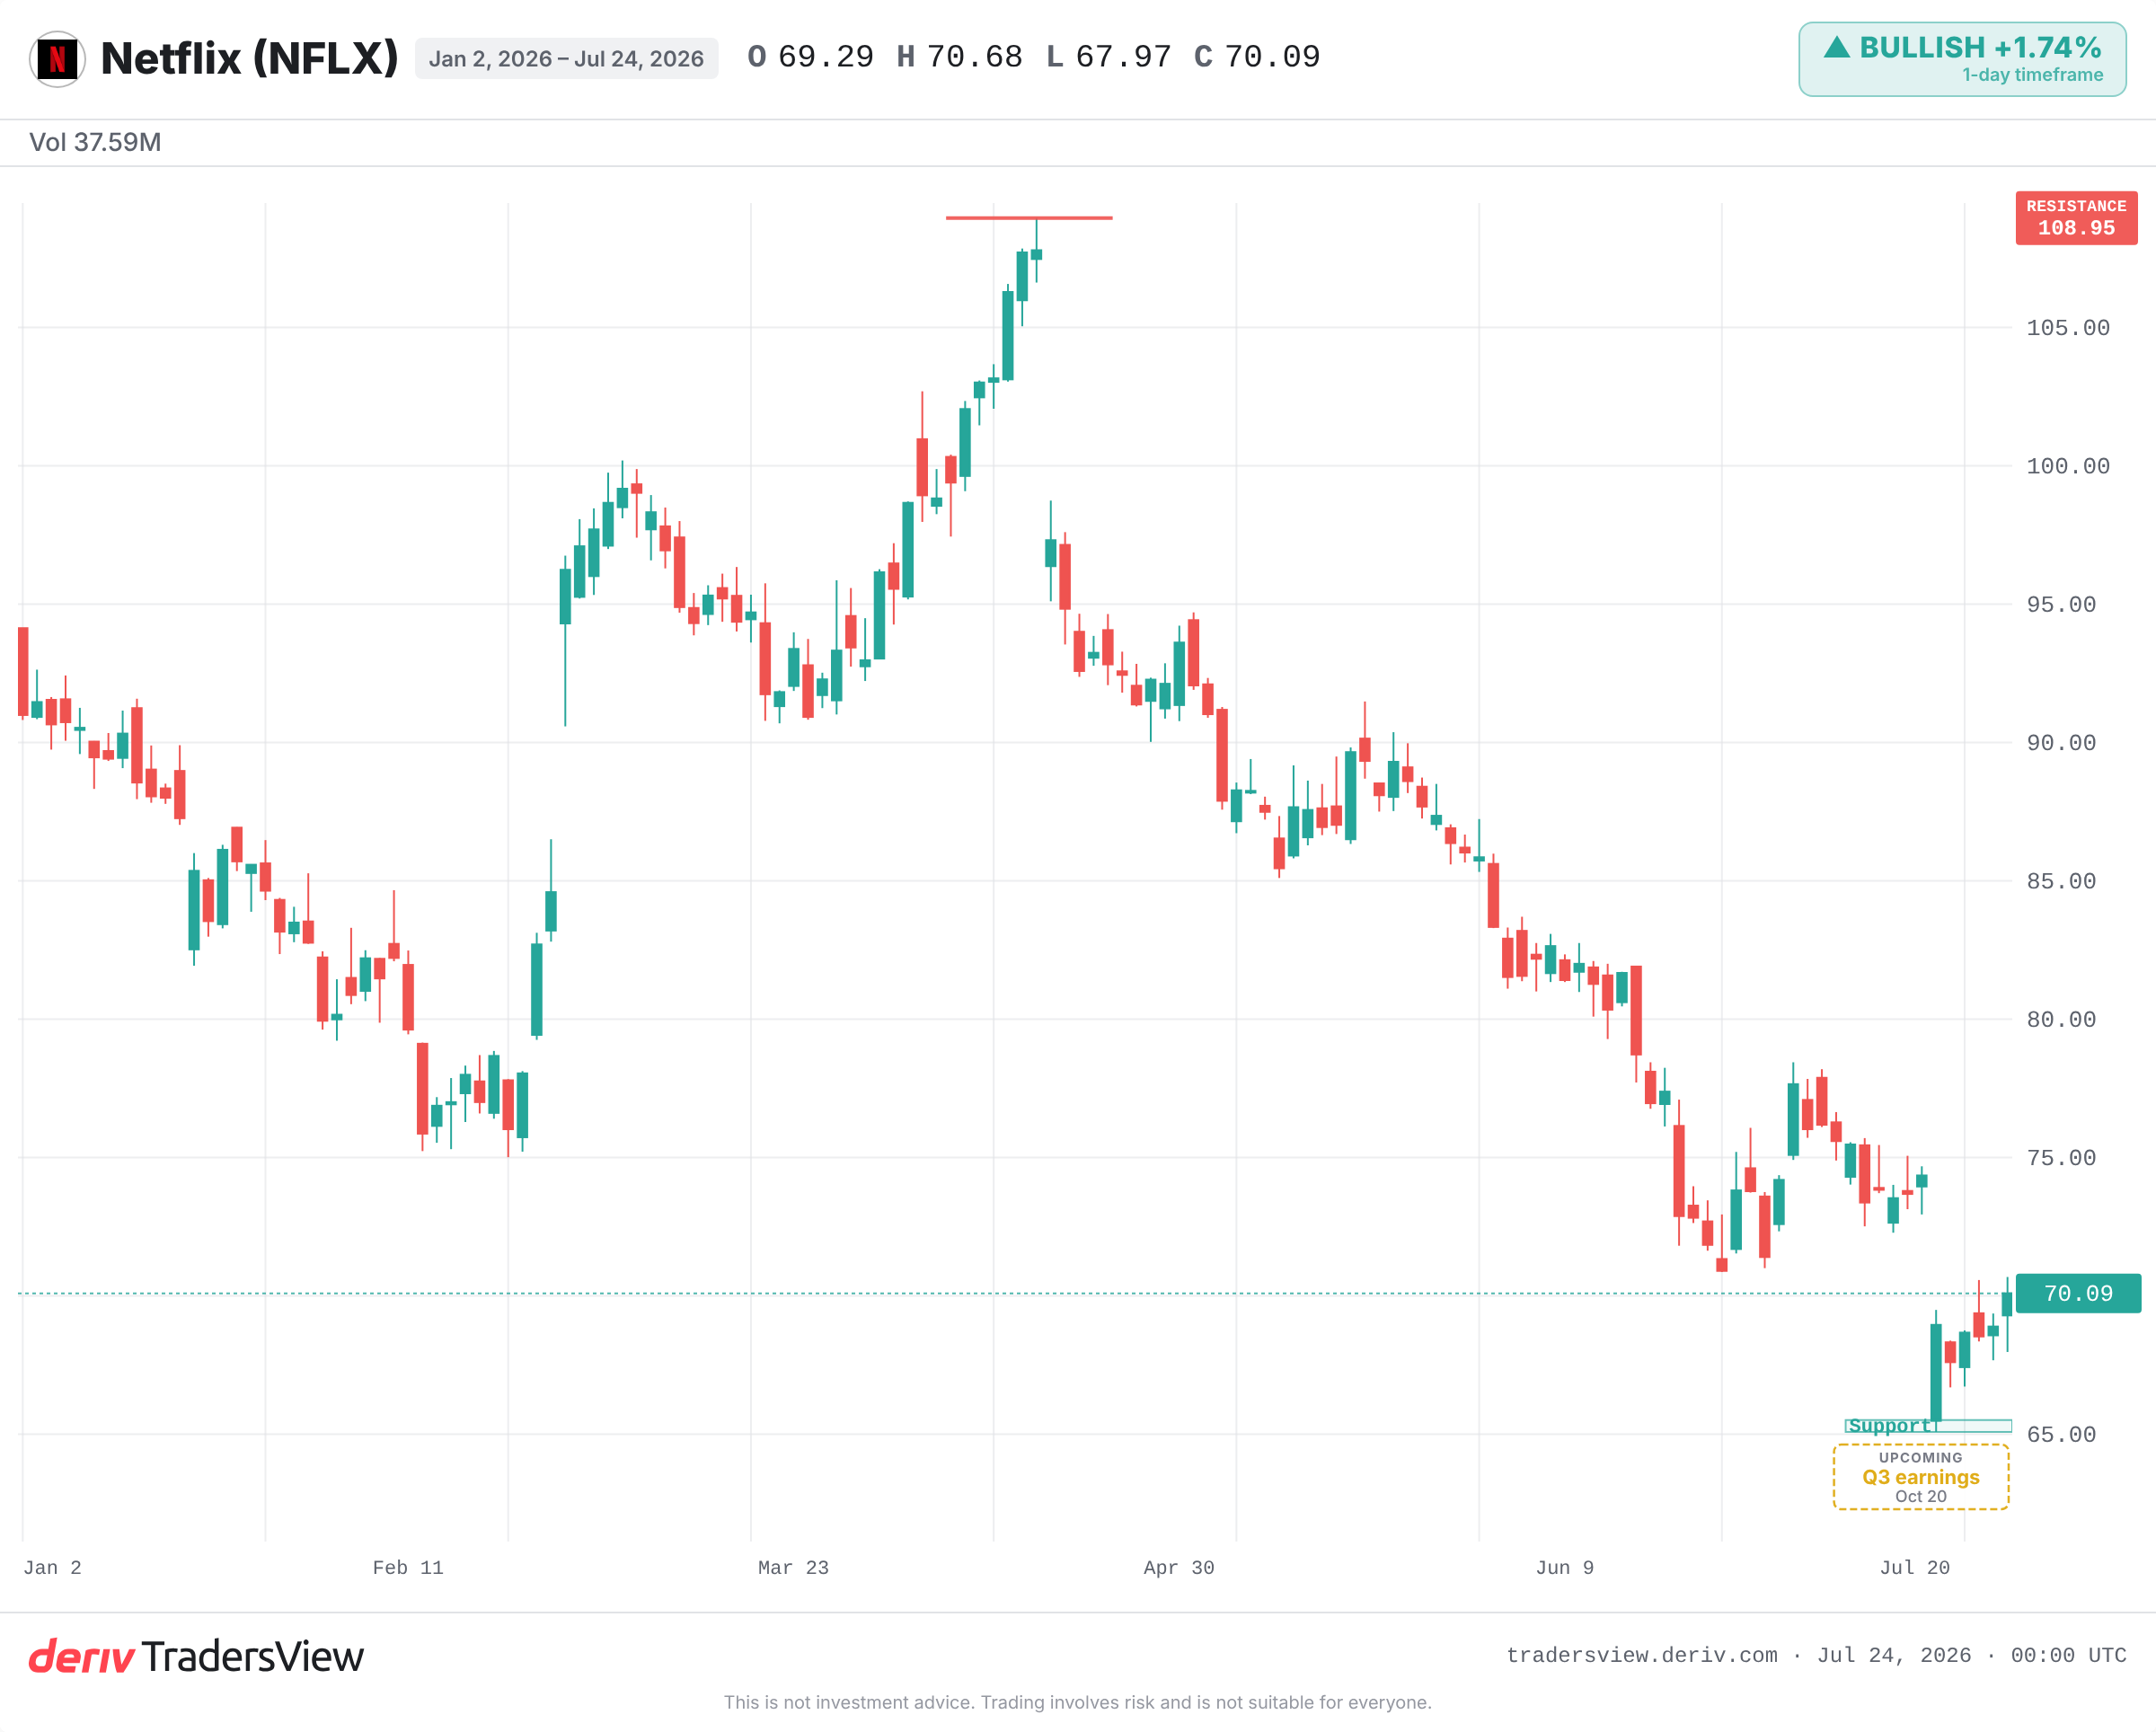
AI කෝණය විකුණුමේදී ඉතා අල්ප ලෙස පෙනුනි. Q2 ට පසුව pre-market trading දී Netflix තියුනු ලෙස පහත වැටුණි, පෙර closing එකෙන් 11%කට වඩා අඩු විය.
හේතු වූයේ වියදම් නොව වර්ධනයයි. Q2 ආදායම estimates වලට වඩා තරමක් අඩුවෙන් පැමිණියේය. Q3 guidance එක consensus ට වඩා පහළින් ගොඩ බැස්සේය. කිහිපදෙනෙකුම analysts වඩා දුර්වල engagement disclosure එකක් සහ Netflix ගේම 2030 targets වලට එරෙහි අඩුවීමක් ලෙස සලකුණු කළහ. Baird තම target එක $120 සිට $90 දක්වා කපා හැරියේය.
මාර්කට් එක වර්ධන stock එකක් වර්ධනය මත මිල ගනී. කාර්යක්ෂමතා කතාවක් මන්දගාමී වන ආදායම offset කරන්නේ නැත. එය කිසි විටෙකත් කර නැත.
වැඩි අන්තර්ගත වියදම reinvestment කතාව සාධාරණීකරණය කරයිද?
මෙහිදී bull සහ bear නඩු පැහැදිලිව බෙදී යයි. bull කියවීම: stock එක දැන් එහි 2026 පහත් මට්ටම ආසන්නයේ, ඉතිහාසයේ ඉහළම මට්ටමට වඩා බොහෝ දුරින්, ශක්තිමත් margins තිබියදීත් පාහේ කිසිදු වර්ධනයක් ඇඟවුම් නොකරන forward multiple එකක trade වේ. අමතර වියදම engagement බවට පරිවර්තනය වුවහොත්, reinvestment එක පලදායී වේ.
bear කියවීම ප්රතික්ෂේප කිරීම අපහසුය. අන්තර්ගත වියදම ඉහළ ගියද ආදායම් වර්ධනය මන්දගාමී වෙමින් පවතීනම්, අමතර බිලියන ගණන වියදම ඉහළ යාම පමණක්ම ය. සම්පූර්ණ reinvestment framing එක රඳා පවතින්නේ එක් දෙයක් මතයි: නිමැවුම subscribers සහ watch time බවට හැරීම.
Netflix මීට පෙර reset වී ඇත. 2022 අප්රේල් මාසයේදී එයට subscribers අහිමි විය, stock එක බිඳ වැටුණි, ඉන්පසු ad tiers සහ password crackdown එකක් වසර දෙකක් තුළ ආදායම යළි වේගවත් කළේය. සත්ය turnaround එකකට පෙර වර්ධන බියක් තිබිය හැක. එකල පහත් මට්ටම timing කිරීම දඬුවම් දායක විය, දැන්ත් එසේමය.
ඉදිරියට බලන්නේ මොනවාද
- Q3 ආදායම guide එක පරාජය කරනවාද, එසේත් නැතිනම් මන්දගාමී වීම තහවුරු කරනවාද.
- $65 ආසන්නයේ සඳහන් කළ technical floor එක. ඊට පහළින් බිඳවැටීමක් යෝජනා කරන්නේ මාර්කට් එක reinvestment එක මිලදී නොගන්නා බවයි.
- වියදම ඉහළ යන විට margins. ඒවා පහත ගියහොත්, reinvestment නඩුව බිඳ වැටේ.
- විශාල slate එක පමණක් වියදම් නොව engagement ද ඉහළ නංවන බවට ඕනෑම සලකුණක්.
කාර්යක්ෂමතා ශීර්ෂ පාඨය සත්යයකි. එය අවධානය වෙනතකට යොමු කිරීමක්ද වේ. Netflix විනිශ්චය කරන්න $20 බිලියන අන්තර්ගතය එහි වර්ධනය ආපසු මිලදී ගනීද යන්න මත, මන්ද මාර්කට් එකද විනිශ්චය කරන්නේ එයමයි.
නිතර අසන ප්රශ්න
Netflix විසින් AI, නිෂ්පාදන හා ක්රියාත්මක වියදම් අඩු කිරීමේ මෙවලමක් ලෙස ස්ථානගත කර ඇත. සමාගම එම ඉතිරිකිරීම් සලකන්නේ සමස්ත අයවැය අඩු කිරීමේ මාර්ගයක් ලෙස නොව, එහි අන්තර්ගත සැලසුම පුළුල් කිරීමට ඇති ඉඩ ලෙසයි.
මෙම පහත වැටීම ඇති වූයේ වියදම් හේතුවෙන් නොව, වර්ධන අදාළ කනස්සල්ල හේතුවෙනි. දෙවන කාර්තු ආදායම ඇස්තමේන්තු වලට වඩා ටිකක් අඩුවෙන් ලැබී ඇති අතර, තුන්වන කාර්තු මාර්ගෝපදේශනය සම්මුති මට්ටමට වඩා අඩු විය. එසේම විශ්ලේෂකයින් දුර්වල නියැලීම් හෙළිදරව්වක් සහ Netflix හි 2030 ඉලක්ක වලට එරෙහි අඩුපාඩුවක් ලෙස ලකුණු කර ඇත.
එය නම්, යමක් වඩාත් කාර්යක්ෂම කිරීම බොහෝ විට එහි සමස්ත පරිභෝජනය අඩු කරනවා වෙනුවට වැඩි කරන බවට කරන නිරීක්ෂණයයි. ලාභ ගල් අඟුරු, හෝ ලාභ අන්තර්ගත නිෂ්පාදනය, බිල අඩු කරනවා වෙනුවට ඉල්ලුම පුළුල් කරයි.
එය ස්වයංක්රීයව සිදු නොවේ. අමතර වියදම උපකාරී වන්නේ එය වැඩි නියැලීමක් සහ subscribers සංඛ්යාවක් බවට පරිවර්තනය වූ විට පමණි. ආදායම් වර්ධනය දිගටම මන්දගාමී වෙමින් වියදම ඉහළ යන්නේ නම්, එකතු වන බිලියන ගණන් නැවත ආයෝජනයක් වෙනුවට ඉහළ වියදම් ලෙස පෙනී යයි.