
Amazon රැකියා 30,000ක් කපා USD බිලියන 220ක් වියදම් කරයි
Amazon 2026 සඳහා AI වියදම් සඳහා USD බිලියන 220කට ආසන්න ප්රමාණයක් අපේක්ෂා කරන අතරතුර රැකියා 30,000ක් කපා හරිනවා. මෙම සංයෝජනය දුෂ්කරතාවයක් නොව ප්රාග්ධන මාරුවක් පෙන්වන්නේ ඇයිද සහ නිරීක්ෂණය කළ යුතු දේ.
Deriv කණ්ඩායම · 2026 නිකිණි 4 · 3 මිනිත්තු කියවීම

සමාගමක් එකම වසරක දී දහස් ගණන් සේවකයින් රැකියාවෙන් පහ කර බිලියන ගණනක් වියදම් කරන විට, රැකියා කප්පාදුව කලාතුරකින් තමයි ප්රධාන කතාව වන්නේ. අනෙක් දොරෙන් පිටවන ප්රාග්ධනයයි ප්රධාන කතාව.
Amazon දැනට රැකියා 16,000ක් පමණ කපා හරිමින් සිටින අතර, 2025 ඔක්තෝබර් මාසයේ සිට එම ප්රමාණය 30,000ක් පමණ වේ. ඒ සමගම, 2026 වර්ෂයේ දී ප්රාග්ධන වියදම් සඳහා USD බිලියන 220කට ආසන්න ප්රමාණයක් අපේක්ෂා කරනු ලබන අතර, ඉන් වැඩි ප්රමාණයක් AI සහ දත්ත මධ්යස්ථාන සඳහා යෙදවේ. මාර්කටය මෙය ආරක්ෂණාත්මක ක්රියාවක් ලෙස නොව ප්රහාරාත්මක ක්රියාවක් ලෙස අර්ථකථනය කළේය. කොටස් මිල එහි පෙර සියලු කාල වාර්තාවට වඩා ඉහළ ගියේය.
සේවකයින් රැකියාවෙන් පහ කිරීම සහ වැඩි වියදම් කිරීම එකට සිදුවිය හැක්කේ ඇයි
සරල හැඟීම නම්: රැකියා කප්පාදුව කියන්නේ ගැටළු ඇති බවයි. සමහර විට එහෙම වෙනවා. නමුත් මෙහි දී ඒවා ඇඟවෙන්නේ වෙනත් දෙයක්.
ප්රධාන විධායක නිලධාරී Andy Jassy පැවසුවේ මෙම කප්පාදු මූල්යමය හේතූන් මත පදනම් නොවන බවයි. ඔහුගේ පැහැදිලි කිරීම පෙන්වා දෙන්නේ පැවැත්ම ගැන නොව සංස්කෘතිය සහ කළමනාකරණ ස්ථර ගැන බවයි. මේ අතර, සමාගම AI ක්ෂේත්රයේ බඳවා ගැනීම් දිගටම කරගෙන යාමට සැලසුම් කරයි. ප්රාග්ධනය ඉතිරි කරනවා වෙනුවට එය මාරු කරනු ලබමින් පවතී. අධිභාරයෙන් ශ්රමය ඉවතට, ප්රාග්ධනය ගණනය කිරීම් වෙත.
අමාරුම ප්රශ්නය සමාගමක් කප්පාදු කරනවාද යන්න නොවේ. නිදහස් වූ මුදල් ගලා යන්නේ කොහේටද යන්නයි.
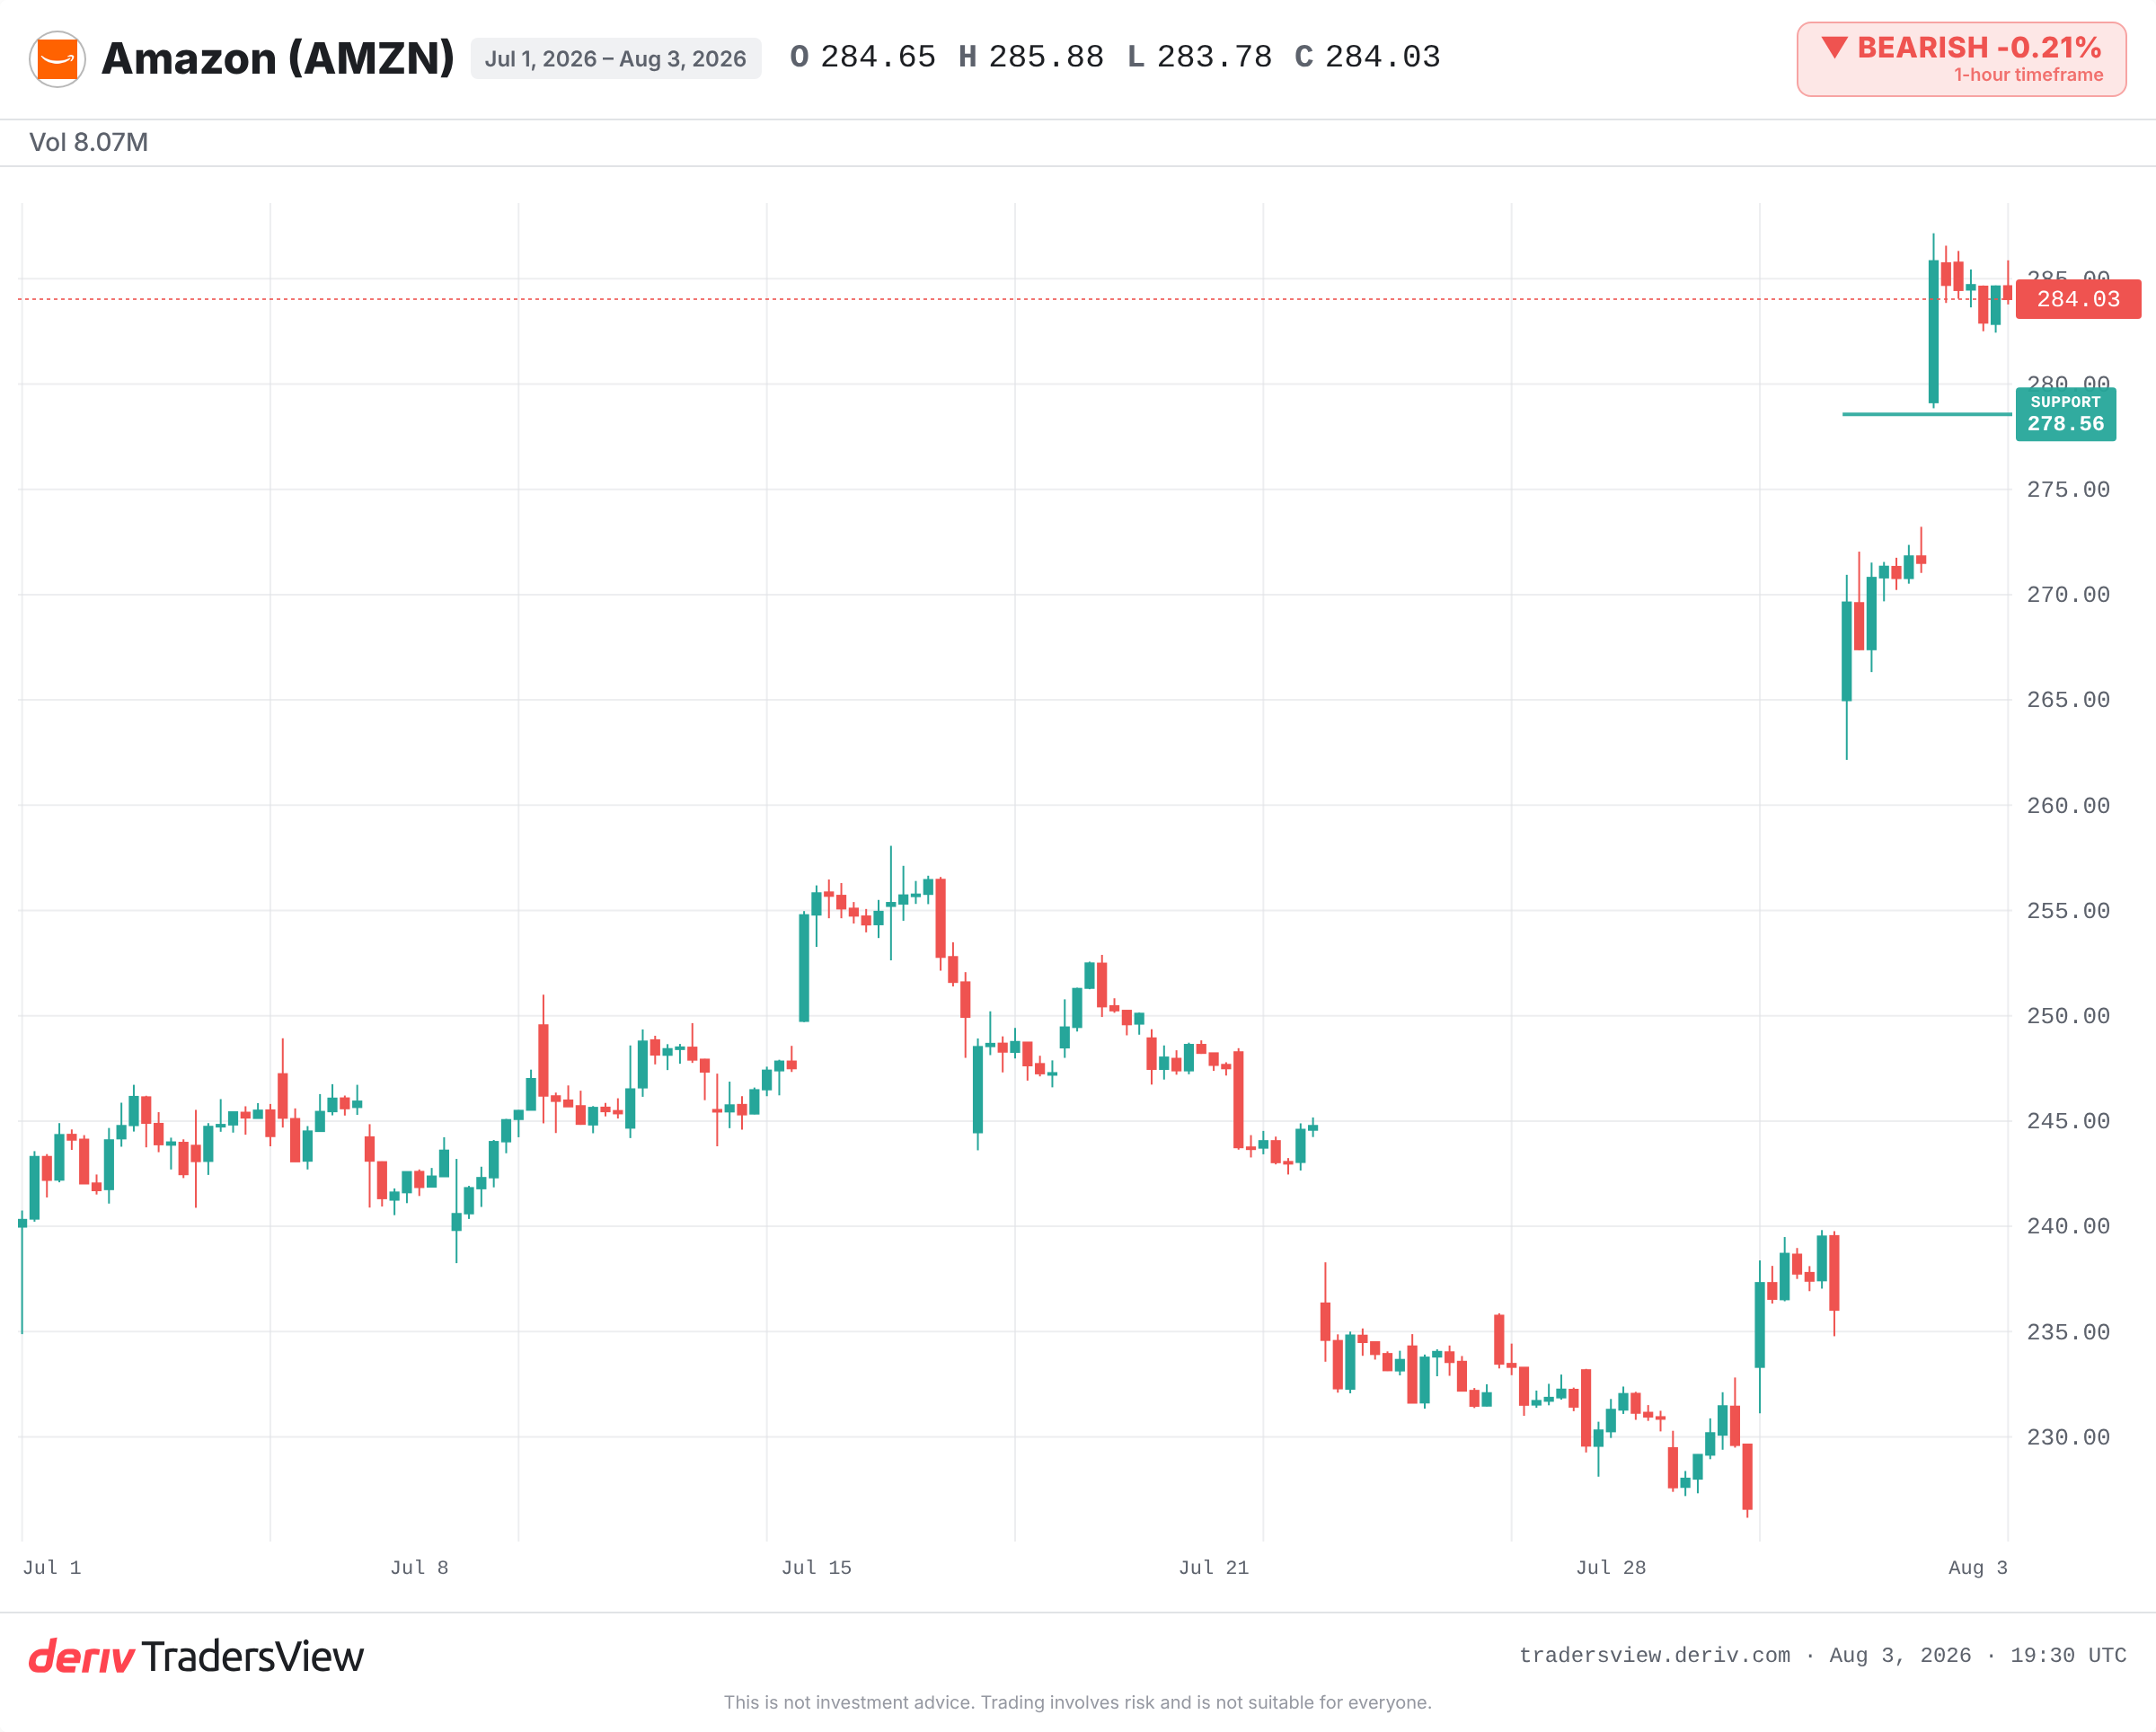
බෙදුම් දර්ශනය: එකවර ජයග්රහණය කිරීම සහ මුදල් අහිමි කිරීම
Amazon හි අවසන් වාර්තාව එකවර කරුණු දෙකක් පෙන්වා දුන්නේය. AWS සතුව විශාල ගිවිසුම්ගත backlog එකක් සහ 2027 දක්වා විහිදෙන විකුණා අවසන් ධාරිතාවක් තිබුණි. එය මෙම දිගාවේ ඉල්ලුම් පැත්තයි.
අනෙක් පැත්ත එතරම් සුවදායක නැත. නිදහස් මුදල් ප්රවාහය (free cash flow) සෘණ අගයට හැරුණි. ගොඩනැගීම් කටයුතු වේගවත් වත්ම ණය තියුනු ලෙස ඉහළ ගියේය. එබැවින් කියවන්නෙකුට සැබෑ ආතතියකට මුහුණ දීමට සිදුවේ: එක් පැත්තකින් වාර්තාගත cloud ඉල්ලුමක් සහ විශාල පෙර-විකුණුම් ඇණවුම් පොතක්, අනෙක් පැත්තෙන් දුර්වල මුදල් උත්පාදනයක් සහ ඉහළ යන leverage එකක්.
දර්ශන දෙකම සත්යයි. ප්රශ්නය නම් ඉදිරි කාර්තු කිහිපය තහවුරු කරන්නේ කුමක්ද යන්නයි.
මෙම ක්රමෝපාය මීට පෙර ක්රියාත්මක වී තිබේද?
මෑත කාලීන උදාහරණයක් තිබේ. 2022 සහ 2023 දී, Meta තමන් හඳුන්වාගත් “කාර්යක්ෂමතා වර්ෂය” තුළ AI සහ දත්ත මධ්යස්ථාන වියදම් ඉහළ නංවමින් රැකියා 21,000ක් පමණ කපා හැරියේය. ලාභ ආන්තික (margins) පුළුල් වූ අතර, ඊළඟ වර්ෂය තුළ කොටස් මිල යථා තත්ත්වයට පත් විය. සේවක සංඛ්යාවේ සිට ගණනය කිරීම් (compute) වෙත මාරුවීම සඳහා ට්රේඩර්වරුන් ප්රතිඵල ලබා දුන්හ.
එම 2023 cloud චක්රය තුළදීම, Microsoft, Alphabet සහ Amazon යන සියල්ලෝම AI capital වියදම් ඉහළ නංවමින් AI නොවන තනතුරු කපා හැරියහ. 2024 සහ 2025 පුරාවටම cloud වර්ධනය නැවත වේගවත් විය. ගොඩනැගීම් වියදම් ඉහළ යත්ම නිදහස් මුදල් ප්රවාහය පහත වැටුණි.
එතරම් ආකර්ශනීය නොවන පැරණි උදාහරණයක්ද තිබේ. 1990 ගණන්වල අගභාගයේදී, telecom සමාගම් ඉල්ලුමට පෙරාතුව fiber තාක්ෂණයට ප්රාග්ධනය වත් කර එය “අනාගත ආරක්ෂණය” ලෙස හැඳින්වූහ. එම ධාරිතාවෙන් වැඩි ප්රමාණයක් වසර ගණනාවක් නිෂ්ක්රියව පැවතුණි. ඉල්ලුමට පෙර අධික වියදම්, එය සාධාරණීකරණය කිරීමට අදහස් කළ ආදායමට වඩා ඉදිරියෙන් ගමන් කළ හැක.
ප්රතිවිස්තරණය නරක ඔට්ටුවක් බවට හැරෙන්නේ කෙසේද
Jassy ගේ තර්කය රදා පවතින්නේ දිගු කාලීනව පවතින වත්කම් මත ය. ඔහු තර්ක කරන්නේ දත්ත මධ්යස්ථාන වසර 30කට වැඩි කාලයක් තුළ ආදායම් ජනනය කරන බවත්, විශාල ගිවිසුම්ගත backlog එක වියදමේ අවදානම අඩු කරන බවත්ය. AWS එම ධාරිතාව තුළට දිගටම වර්ධනය වෙමින් පවතියි නම්, ගණිතය ගැලපෙයි.
එසේ නොවුනහොත්, චිත්රය ආපසු හැරේ. කැපවූ ප්රාග්ධන වියදම වඩාත් leverage වූ ශේෂ පත්රයකට එරෙහිව ස්ථාවර වියදමක් බවට පත් වේ. එවිට ප්රතිවිස්තරණය නියමිත කාල සීමාව තුළ ප්රතිඵල ලබා දිය යුතු ඔට්ටුවක් ලෙස පෙනෙන්නට පටන් ගනී.
දැනට සාක්ෂි පෙන්වා දෙන්නේ ප්රහාරාත්මක ප්රවේශයක් දිශාවටයි, මන්ද ඉල්ලුම සහ backlog එක සැබෑ බැවිනි. නමුත් මෙය අවදානමට ලක්ව ඇති ප්රාග්ධනයක් වන අතර, මුදල් ප්රවාහ වාර්තාව අනතුරු ඇඟවීමේ ලාම්පුවයි. AWS වර්ධනය, සෘණ නිදහස් මුදල් ප්රවාහය ආපසු හැරෙනවාද යන්න, සහ රැකියා කප්පාදු අධිභාරයට වඩා ආදායම් උපදවන අංශවලට පැතිරෙනවාද යන්න නිරීක්ෂණය කරන්න. අවසාන කරුණ කතාව වෙනස් කරනු ඇත.
නිතර අසන ප්රශ්න
නැත, සැමවිටම එසේ නොවේ. කප්පාදු ගැටලු පෙන්නුම් කළ හැකි වුවද, ඒවා නව ප්රමුඛතාවකට ප්රාග්ධනය මුදා හැරීමටද හේතු විය හැක. වඩාත් පැහැදිලි අර්ථකථනය වන්නේ ඉතිරි කරගත් මුදල් නැවත යෙදවෙන ස්ථානයයි. සමාගමක් සේවකයින් කප්පාදු කරන අතරම වියදම් වැඩි කරන විට, එම කප්පාදු බොහෝවිට පැවැත්ම සඳහා වූ පියවරක් නොව, නැවත බදවා ගැනීමක් වේ.
ප්රාග්ධන වියදම, හෝ capex, යනු දත්ත මධ්යස්ථාන සහ උපකරණ වැනි දිගු කල් පැවැත්මක් ඇති වත්කම් සඳහා සමාගමක් වැය කරන මුදලයි. ඉහළ AI capex අනාගත වැඩීමට සහාය විය හැකි නමුත්, එය free cash flow මත බරක් එකතු කරන අතර එය ගොඩනඟමින් පවතින විට ණය වැඩි කළ හැක.
ඉක්මනින් වැඩෙන සමාගම් ගොඩනැඟීමේ අදියරකදී උපයන මුදලට වඩා යටිතල පහසුකම් මත වැඩි වියදමක් දැරිය හැක. අවසානයේ ඒවා සාධාරණීකරණය කරන ආදායම ඉපදීමට පෙර ක්ෂයවීම (depreciation) සහ ඉදිකිරීම් වියදම් ඉහළ යයි, එමගින් free cash flow එක් කාල සීමාවක් සඳහා අඩු හෝ සෘණාත්මක මට්ටමකට තල්ලු කරයි.
backlog යනු සේවා සපයන්නෙකු තවමත් සම්පූර්ණ කර නොමැති ගනුදෙනුකරුවන් සමඟ ඇති වූ ගිවිසුම්ගත කොන්ත්රාත්තුවල වටිනාකමයි. විශාල cloud backlog එකක් මගින් ඉල්ලුම දැනටමත් සුරක්ෂිත බව පෙන්නුම් කරයි, එමගින් ධාරිතාව සඳහා පෙරගෙවීම් ලෙස විශාල ලෙස වියදම් කිරීම සාධාරණීකරණය කිරීමට උපකාරී විය හැක, එම ඉල්ලුම නියමිත කාලසටහන අනුව ආදායම බවට පරිවර්තනය වේ නම්.