
Китай создал себе рычаг для отмены сделок в сфере ИИ
Китай отменил сделку Meta по Manus на $2 млрд, сославшись на безопасность ИИ. Потерянная сделка — мелочь; новый регуляторный прецедент — вот долгосрочный риск для трейдеров.
Редакция Deriv · 12 августа 2026 г. · 3 мин чтения

Китай вынудил Meta отменить сделку по приобретению Manus на 2 миллиарда долларов, но дело не в потерянной сделке. Дело в новом регуляторном рычаге.
Списание незначительно для Meta. Важен прецедент: впервые Пекин использовал проверку безопасности иностранных инвестиций, чтобы отменить трансграничную сделку в сфере ИИ. Это новое правило, а правила переоценивают целые секторы задолго после того, как отдельная сделка будет забыта.
Почему рынок не отреагировал на отмену сделки на $2 млрд
2 миллиарда долларов — это погрешность для Meta. Для сравнения: Reality Labs потеряла более 4,6 миллиарда долларов за один квартал в этом году. Акция по-прежнему торгуется значительно выше минимума 2026 года и в пределах досягаемости от прежних максимумов.
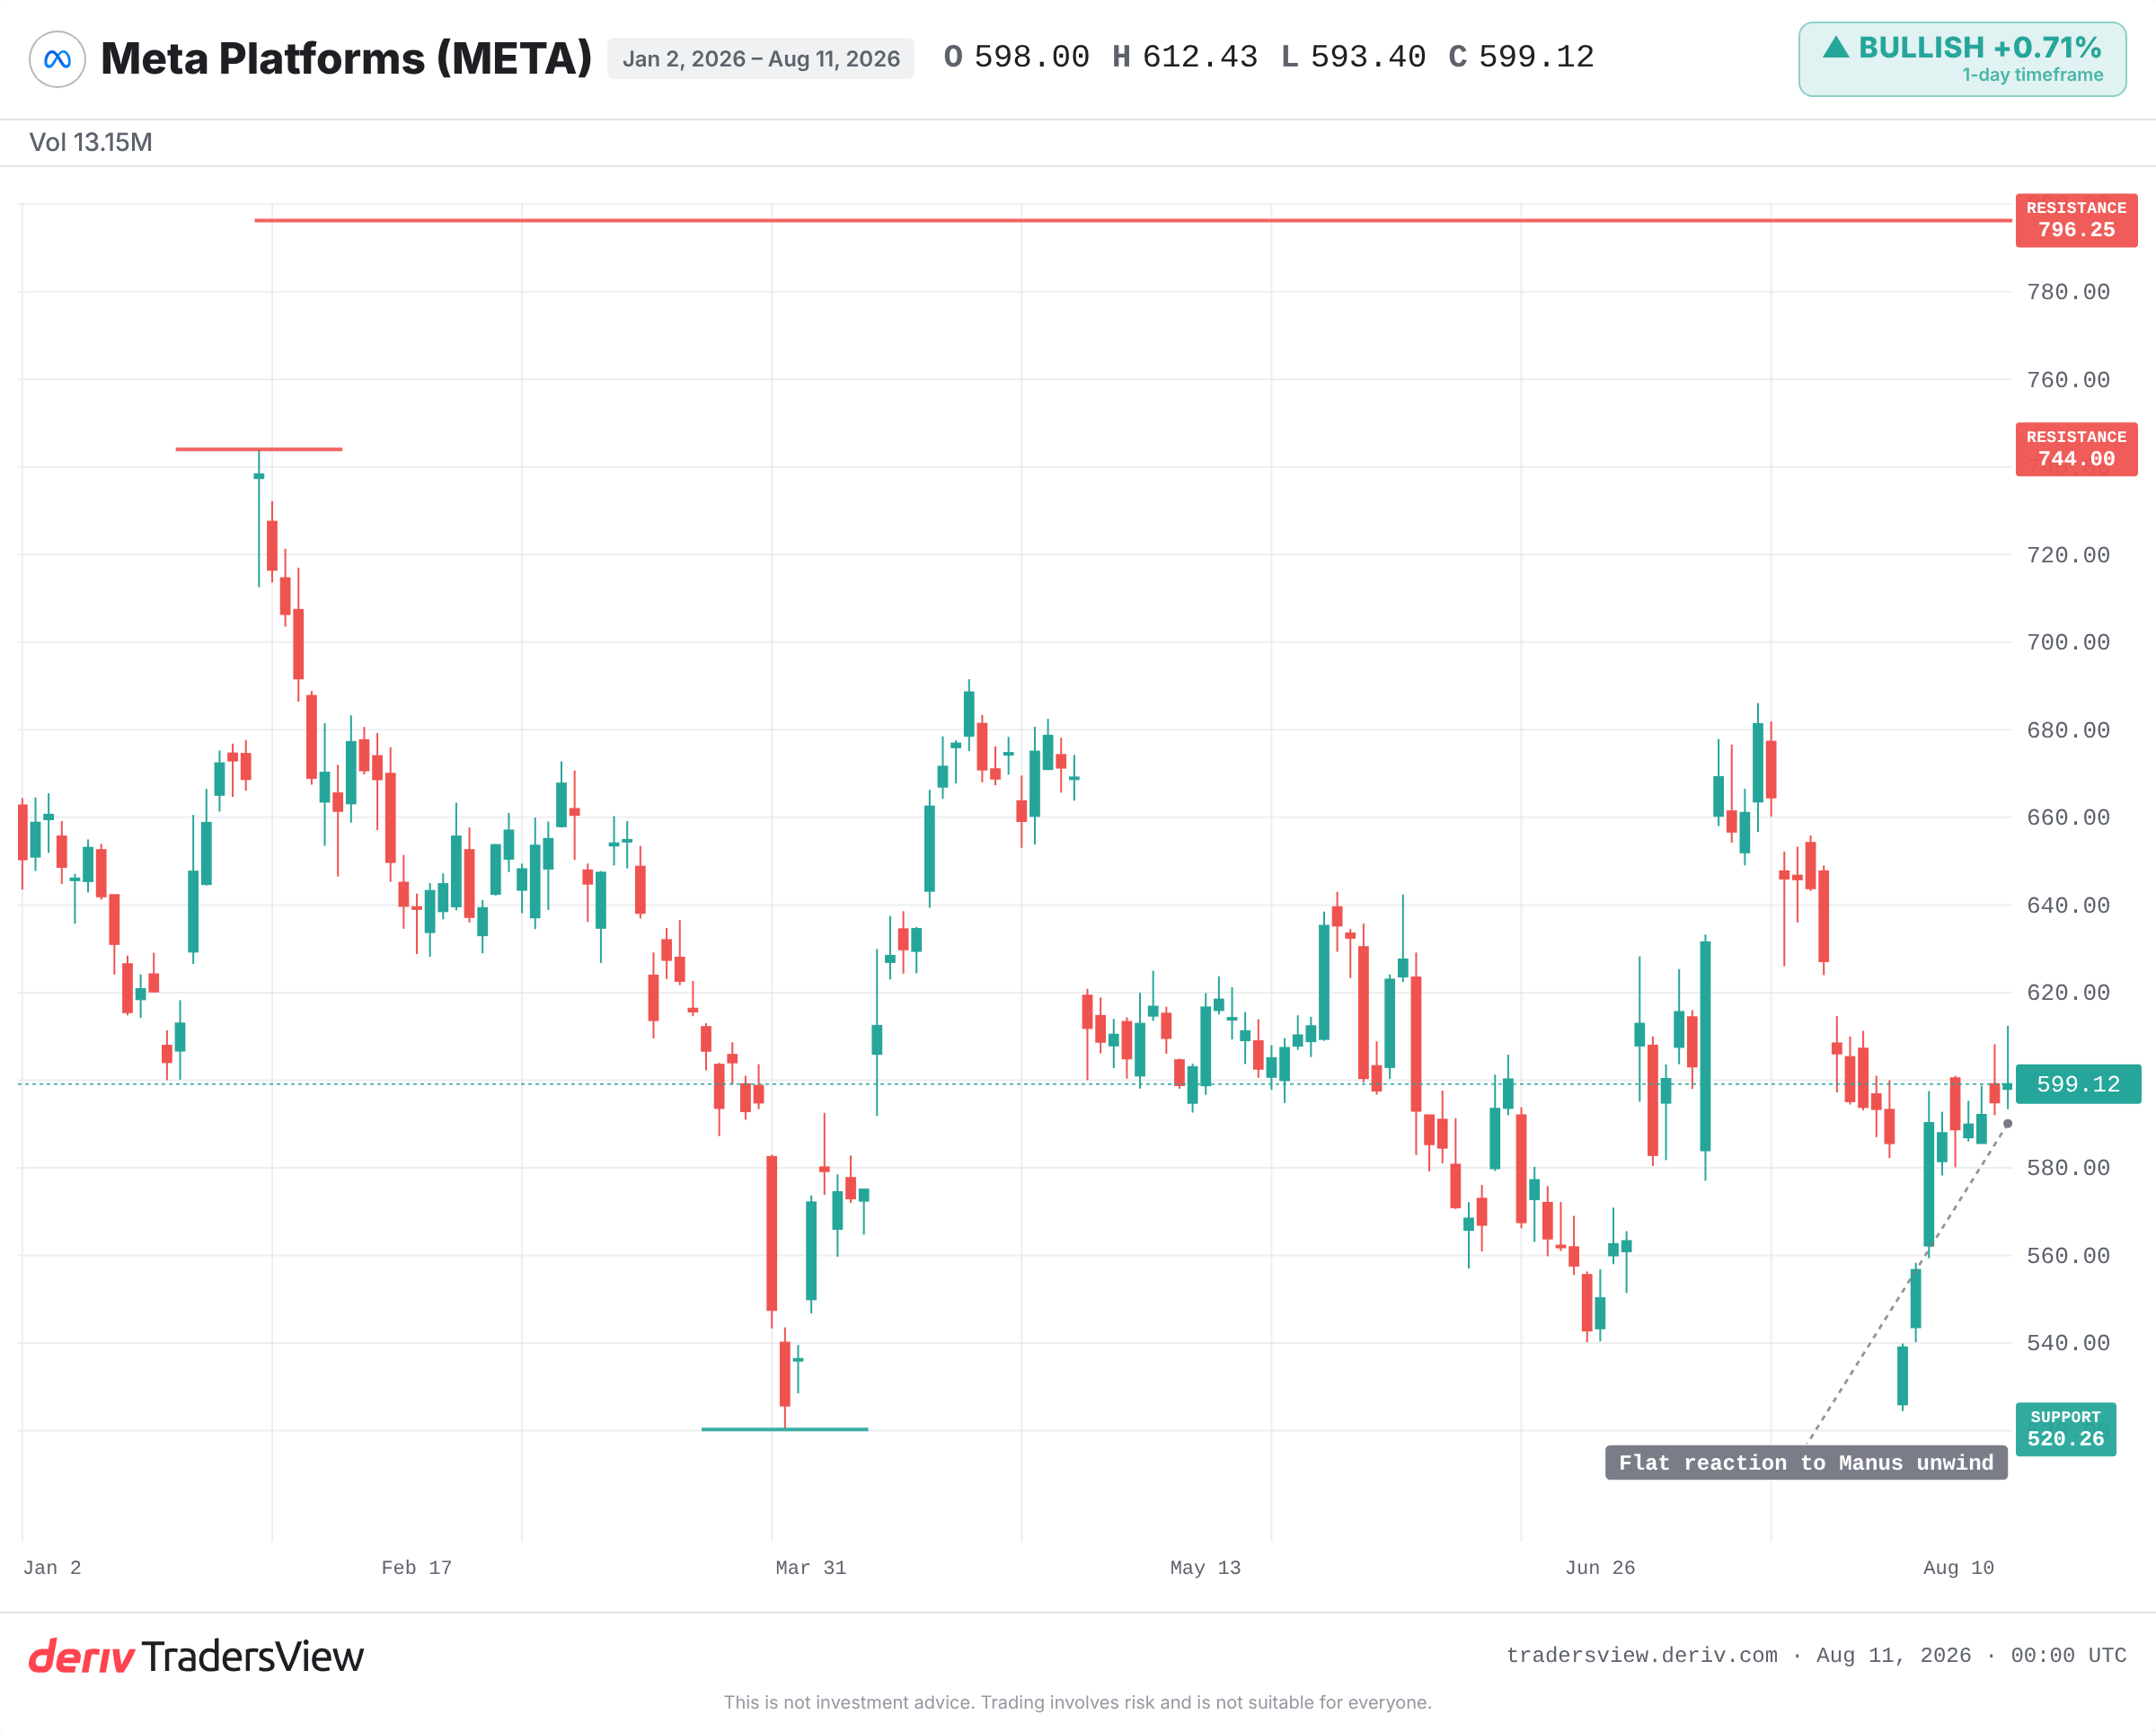
Плоская динамика цены — это признак того, что рынок счёл это несущественным для прибыли. Если судить только по цифрам, такая оценка справедлива. Сделка по Manus едва ли повлияет на квартальные показатели, не говоря уже об оценке компании.
Торговля прецедентом, когда регулятор делает что-то впервые
Отдельная сделка оценивается исходя из собственной экономики. Новая регуляторная власть оценивается применительно к каждой компании, которой она может коснуться.
Китайский NDRC сделал то, чего не делал раньше: он сослался на основания безопасности ИИ, чтобы отменить приобретение американской технологической компании. Как только правительство утверждает за собой такие полномочия, оно, как правило, применяет их снова. Первый случай оспорить дешевле всего, а отменить — сложнее всего.
Именно прецедент, а не сама сделка, представляет собой долгосрочный риск.
Почему «сингапурская отмывка» больше не выводит сделку из зоны досягаемости
Manus провела реструктуризацию за рубежом — шаг, который критики назвали «сингапурской отмывкой»: регистрация за пределами Китая в надежде избежать его проверки. Это не сработало.
Регуляторы всё равно добрались до сделки. Для всех, кто моделирует трансграничные M&A в сфере ИИ, это закрывает распространённый путь к спасению. Офшорная структура больше не является щитом, и это меняет то, как будут заключаться и оцениваться будущие сделки.
Что история говорит о прецедентных проверках
У этой схемы есть история. В 2018 году американский CFIUS заблокировал предложение Broadcom по Qualcomm на основаниях национальной безопасности — первая подобная блокировка до объявления сделки. После этого проверка безопасности стала рутинным барьером для технологических M&A.
В 2020 году Китай остановил гигантское IPO Ant Group за несколько дней до размещения и вынудил компанию провести реструктуризацию. Отдельно США подтолкнули ByteDance к продаже американских операций TikTok.
В каждом случае затронутые компании несли длительный дисконт из-за политического риска, независимо от первоначальной экономики сделки. Урок не в том, что Meta упадёт. Урок в том, что новая открытая дверь остаётся открытой.
Когда медвежий сценарий действительно сбывается
Сдержанная реакция рынка может быть верной. Медвежий сценарий сработает только в том случае, если прецедент получит продолжение.
Следите за тем, станут ли другие правительства, включая американский CFIUS, ссылаться на этот случай при проверке сделок в сфере ИИ. Следите за любыми признаками того, что Китай распространит проверки на другие связанные с Китаем ИИ-активы американских компаний. Следите за августовским сроком удаления данных на предмет негативной реакции пользователей или юридических последствий. И следите за динамикой цены Meta: движение, выходящее далеко за пределы обычного дневного диапазона на фоне соответствующей новости, покажет, что рынок начинает закладывать в цену политический риск, который сейчас игнорирует.
Имеющиеся данные указывают на то, что сегодня это несущественно, но может стать существенным как образец для будущего. Единичный случай — это погрешность. Закономерность — это переоценка. Разрыв между этими двумя вариантами — вот где находится риск, и пока он не отражён в котировках.
Часто задаваемые вопросы
Государственный комитет по развитию и реформам — это китайский орган экономического планирования, который проводит проверку безопасности иностранных инвестиций. Он может одобрять, выдвигать условия или, как в случае со сделкой Meta по Manus, предписать отменить уже завершённое приобретение на основаниях безопасности.
Не напрямую. Если сделка невелика по отношению к размеру компании, немедленный финансовый удар может быть незначительным. Более серьёзный риск — это дисконт из-за политического риска, который нарастает со временем, если проверки становятся закономерностью.
Это реструктуризация компании китайского происхождения через офшорную базу, например Сингапур, с целью оказаться вне досягаемости китайского регулирования. Случай с Manus показал, что такая реструктуризация не помешала проверке со стороны Пекина.
CFIUS — это комитет США, который проверяет иностранные инвестиции на риски для национальной безопасности и уже блокировал такие сделки, как Broadcom-Qualcomm. Оба режима позволяют правительству блокировать или отменять трансграничные технологические сделки независимо от их экономики.