
Банк может взять IPO под своё крыло — и всё равно отказать вам в открытии счёта
JPMorgan разорвал отношения с Polymarket из-за регуляторных рисков, но всё ещё хочет провести его IPO. Почему институциональное признание отстаёт от коммерческого успеха продукта.
Редакция Deriv · 14 августа 2026 г. · 4 мин чтения

JPMorgan прекратил банковское обслуживание платформы прогнозных рынков Polymarket из-за регуляторных опасений, но всё ещё хочет выступить андеррайтером её будущего выхода на биржу. Именно в этом разрыве — когда продукт легален, популярен и растёт, но традиционные финансы всё ещё держат его на расстоянии вытянутой руки — и кроется регуляторный риск.
Одна компания, два разных ответа. По тем же данным, банк закрыл счёт, но хочет получить комиссию за IPO. Это противоречие и есть главный урок.
Почему банк отказывает легальному, растущему клиенту
Банк отказывает легальному клиенту, когда репутационные и регуляторные издержки отношений превышают доход от комиссий, а вовсе не потому, что клиент нарушил закон. Polymarket не сделал ничего противозаконного. Пользователи делают ставки на события — от выборов до решений Fed, — и объёмы резко выросли на фоне новостного цикла 2024–2025 годов. С коммерческой точки зрения всё работало.
Ничто из этого не спасло банковские отношения. По сообщению Financial Times, переданному через investing.com, JPMorgan разорвал связь в конце 2025 года из-за регуляторных опасений, а Polymarket с тех пор нашёл нового, пока не названного кредитора. Триггером стала видимость ситуации со стороны, а не её законность. Банк взвешивает репутационные и регуляторные издержки клиента против дохода от комиссий, и в этом случае издержки перевесили.
Сигнал привратника запаздывает по сравнению с продуктом
Коммерческая динамика продукта и его институциональное признание движутся по разным траекториям, и признание — более медленная из них.
Мы уже видели эту модель раньше. С 2018 по 2021 год банки и платёжные системы ограничивали работу криптобирж из-за регуляторной неопределённости, даже когда эти платформы приносили реальный доход. Большинство операторов нашли более мелких или офшорных партнёров. Крупные банки возобновили сотрудничество только после того, как правила — а вместе с ними и комиссии — стали более понятными, иногда спустя годы. Во времена Operation Choke Point десятилетие назад легальный, но чувствительный бизнес терял доступ к банковским услугам, хотя не нарушал закон. Банк проверяет не легальность, а репутационный комфорт.
Как контроль со стороны CFTC влияет на доступ к банковским услугам
Связь проходит через собственный риск-отдел банка, а не через прямое указание регулятора. Регуляторы редко требуют от банка отказаться от клиента — банк делает это на опережение. Когда продукт платформы попадает в неурегулированную категорию — контракты на события, которые CFTC формально не лицензировал и не классифицировал, — банк не может оценить будущие издержки на соблюдение требований. Счёт, который невозможно оценить по рискам, банк относит к высокорисковым. Поэтому он выходит из отношений первым и ждёт, пока правила станут более чёткими. Именно поэтому дверь открывает заново не коммерческий успех, а решение CFTC или SEC.
Почему тот же банк всё ещё хочет провести IPO
Деталь, которая усложняет простое объяснение «осторожный отказ», — это сообщения о том, что JPMorgan всё ещё хочет выступить андеррайтером IPO Polymarket. Эти две роли несут разный риск. Банковские отношения — это бессрочное обязательство, тогда как мандат на андеррайтинг — разовая, чётко ограниченная сделка. Хранение депозитов и обработка платежей клиента изо дня в день подвергает банк риску, связанному с поведением этого клиента. Вывод компании на биржу — это разовая транзакция: оценённая, раскрытая и закрытая. Нагрузка по соблюдению требований для постоянного счёта тяжелее, чем для разового комиссионного события.
Если бы банк считал прогнозные рынки нелегитимными, он не стремился бы заработать на выводе такой компании на биржу. Поэтому отказ в банковском обслуживании выглядит не как окончательный вердикт, а скорее как временное регуляторное прикрытие. «Нет» по текущему счёту на деле может означать «пока нет». Это различие важно, когда вы пытаетесь оценить, насколько устойчив регуляторный встречный ветер.
Что это говорит трейдерам о регуляторном риске
Популярность — это не разрешение. Оценивая любую молодую платформу — будь то прогнозные рынки, криптоплощадка или финтех-сервис, — разделяйте два вопроса: работает ли она коммерчески и признал ли её привратник? Разрыв между ответами на эти вопросы и есть риск.
Факты говорят скорее о мягком, обратимом разрыве, а не о жёстком отказе. Это подтвердится, если JPMorgan или аналогичный банк тихо возобновят сотрудничество после того, как регуляторы США формально классифицируют или лицензируют контракты на события. А опровергнуто это будет, если за JPMorgan последуют другие банки, а роль андеррайтера так и не материализуется.
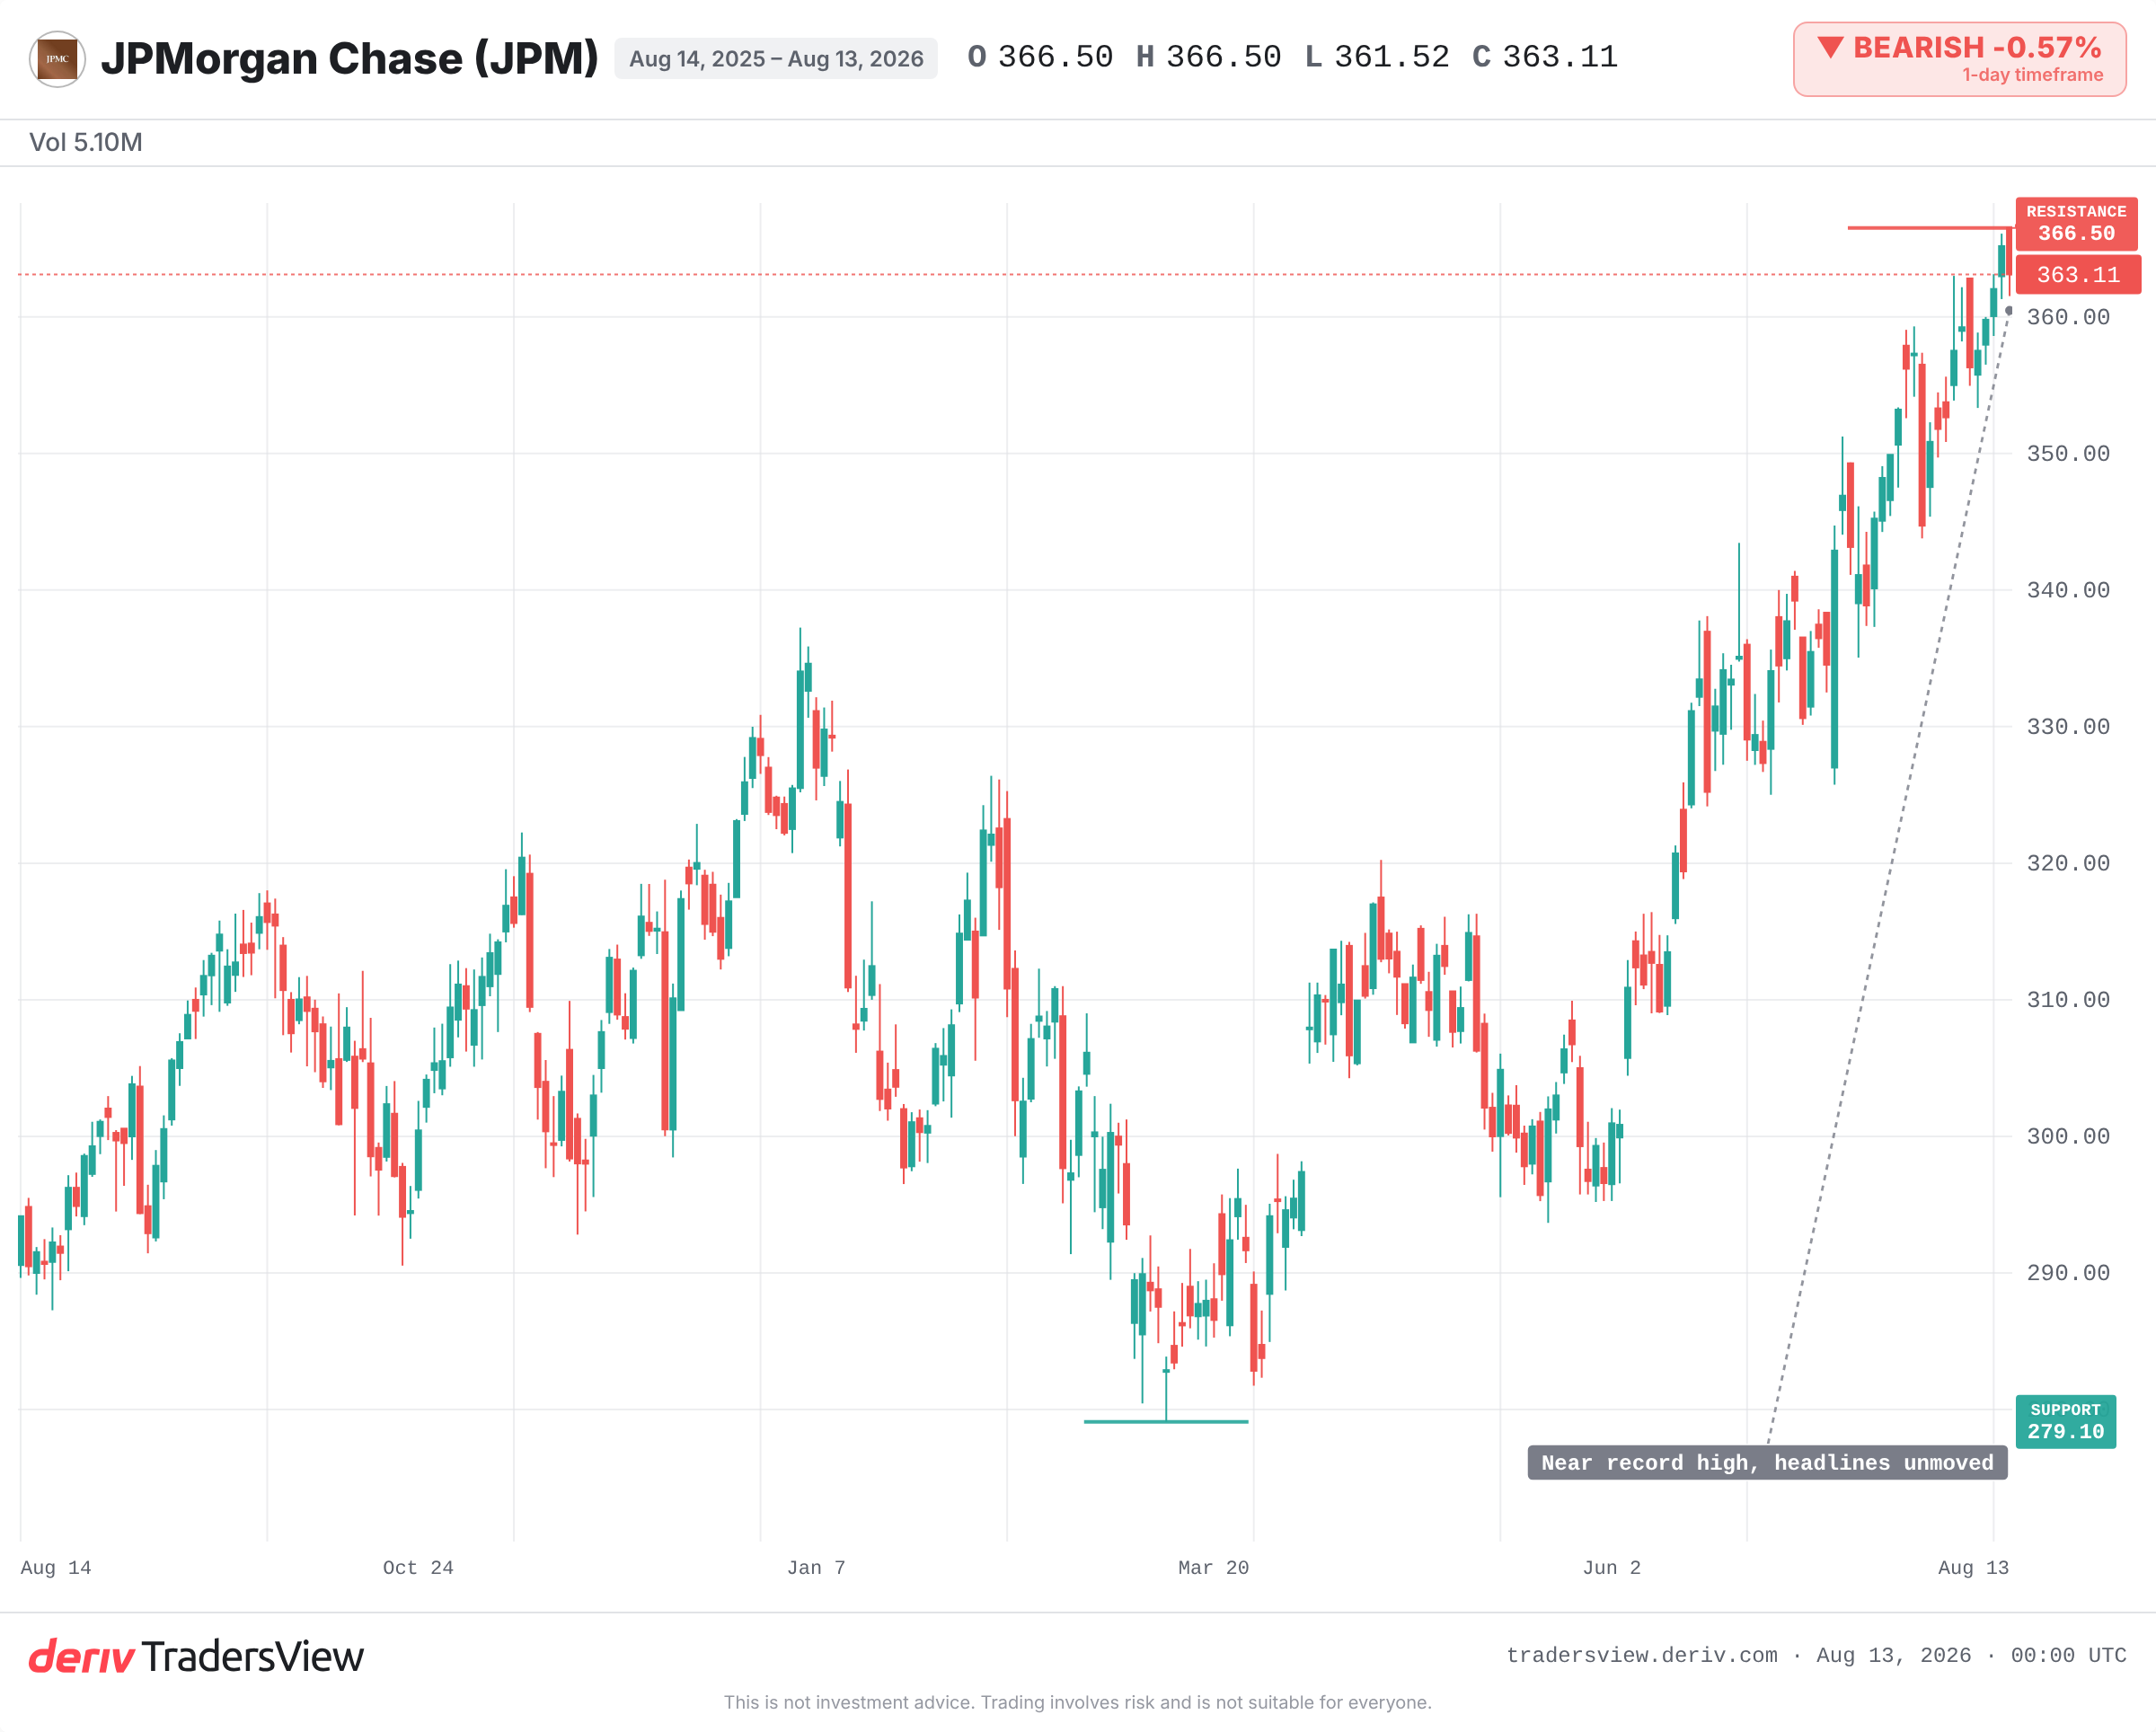
Следите за тем, кто станет новым кредитором Polymarket, за любым решением CFTC или SEC в отношении прогнозных рынков, а также за тем, получит ли JPMorgan в итоге мандат на это IPO. Пока же акции JPMorgan торгуются около исторического максимума, никак не реагируя на эту историю. Заголовок, который встряхивает стартап, может никак не повлиять на акции самого привратника.
Часто задаваемые вопросы
Дебанкинг — это когда банк прекращает или отказывается от обслуживания клиента. Как правило, это законно, и банки часто идут на такой шаг из-за репутационных или нормативных рисков, а не из-за каких-либо нарушений со стороны клиента.
Это зависит от платформы и структуры контрактов на события. Американские регуляторы, такие как CFTC и SEC, пока не выработали единую чёткую нормативную базу, поэтому банки относятся к таким платформам с осторожностью, даже при растущей популярности.
Да. Потеря банковских отношений не мешает компании провести IPO. Листинг может организовать другой банк, поэтому JPMorgan, по имеющимся данным, может продолжать получать комиссию за андеррайтинг, даже прекратив повседневное сотрудничество.
Не обязательно. Компания может быть прибыльной и растущей, но при этом потерять доступ к банковским услугам из-за нормативных соображений. Коммерческий успех и институциональное признание — это разные показатели.