
Почему отказ от одного iPhone переоценил всё будущее Apple
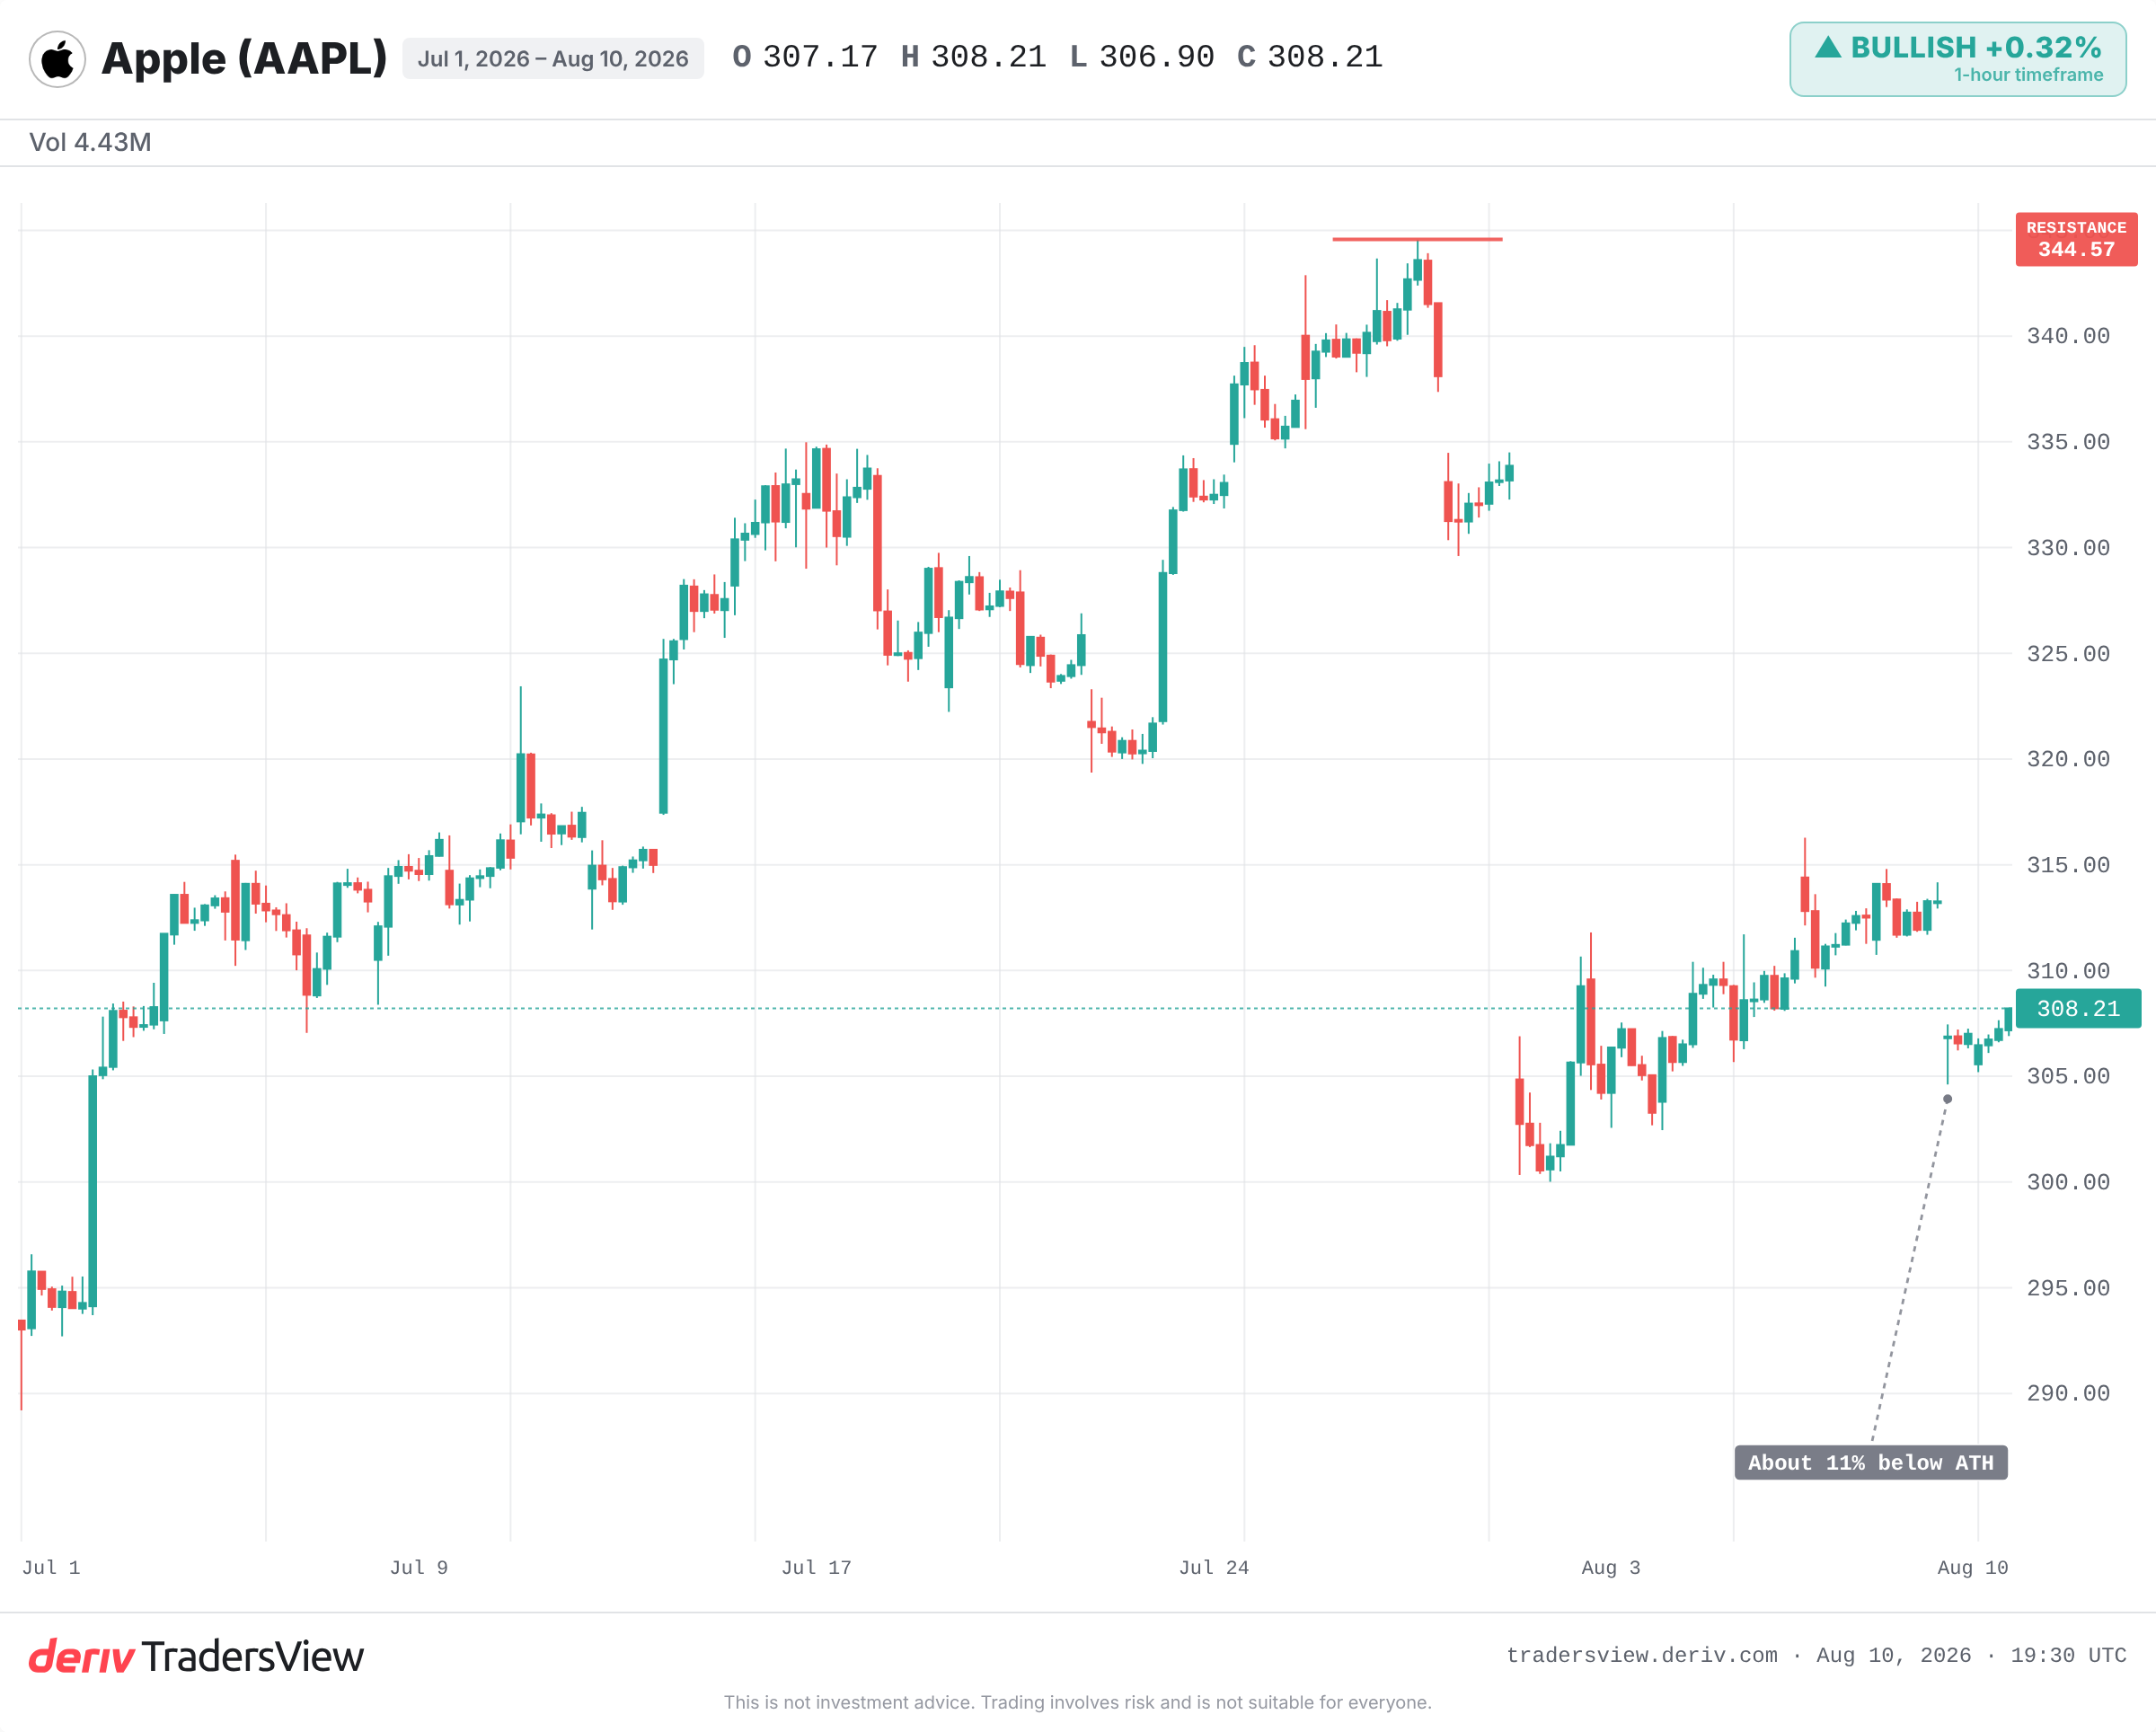
Apple отказалась от одного iPhone и получила понижение рейтинга до «продавать». Рынок переоценил годы предполагаемой ценовой власти, а не один продукт. Как на самом деле торгуются акции компаний роста.
Редакция Deriv · 11 августа 2026 г. · 4 мин чтения

Цена акции компании роста — это ставка на то, что история продолжится. Когда одно событие ломает эту историю, переоценка оказывается куда масштабнее самого события.
Apple отказалась от планов на iPhone с цельностеклянным корпусом из-за низкого процента выхода при производстве. Само по себе это узкая инженерная неудача. Но в Jefferies увидели в этом доказательство кое-чего более серьёзного: Apple больше не может легко повышать цены, добавляя премиальные элементы форм-фактора. Банк снизил пятилетний прогноз роста цен на iPhone и понизил рейтинг акции до «продавать».
Рынок не отреагировал на продажи одного телефона. Он переоценил доверие к будущей способности Apple диктовать цены. А именно на этом и держится премиальная оценка — поэтому отказ от одного прототипа способен вычеркнуть годы из истории компании.
Почему отказ от прототипа ударяет сильнее, чем один слабый отчёт
Отказ от прототипа ударяет сильнее, потому что это свидетельство о будущем, а один слабый отчёт — лишь один прошедший квартал. Слабый квартал может быть разовым сбоем. Отмена премиального продукта — это сигнал, что двигатель роста может давать сбои.
Цена акции — не вердикт по сегодняшней прибыли. Это приведённая стоимость всех будущих доходов компании на годы вперёд. Для компании роста большая часть этой стоимости лежит именно в будущем.
Поэтому вопрос, который двигает акцию, — не «как прошёл квартал?», а «история всё ещё в силе?»
Премиальная история Apple строится на способности диктовать цены: веры в то, что компания может постепенно повышать цены на iPhone, а покупатели продолжат платить. Jefferies снизил предполагаемый темп роста цен на период с 2026 по 2031 год. Небольшое изменение сложного темпа роста, растянутое на годы, сдвигает значительную долю предполагаемой прибыли.Отмена телефона имела значение как доказательство, а не как потерянные продажи.
Apple уже теряла свою историю — и переписывала её
Эта закономерность не нова, и сама Apple — самый яркий пример.
После пика в сентябре 2012 года усилились опасения, что маржа и рост iPhone достигли предела. Акция упала примерно на 40% к 2013 году. При этом ничего реально не ломалось. Рынок просто переоценил худшее будущее, а затем восстановился, когда новые продукты вернули интерес к истории.
В январе 2019 года Apple снизила прогноз выручки из-за слабого спроса на iPhone в Китае. Акция упала примерно на 10% за одну сессию. Затем рост сервисов дал рынку новую историю для оценки, и акции росли в течение всего года.
Netflix показывает более жёсткий вариант. Когда отчёт за первый квартал 2022 года показал потерю подписчиков, акция упала более чем на 35% за один день — куда сильнее, чем мог оправдать результат одного квартала. Годы предполагаемого непрерывного роста были переоценены мгновенно.
Доказывает ли одно снижение прогноза, что ценовая власть сломана?
Нет, и именно здесь позиция «медведей» выглядит слабо. Такая трактовка предполагает, что рост цен на оборудование — главный двигатель Apple. Но уже много лет это не единственный двигатель компании.
Выручка от сервисов, монетизация установленной базы пользователей и будущие функции на базе ИИ способны поддерживать премию, даже если рост цен на iPhone замедлится. Отказ от одного прототипа из-за проблем с выходом продукции — это инженерная проблема, а не крах всей концепции. Jefferies — лишь один голос среди аналитиков, и акция торгуется близко к своим максимумам.
Пессимистичный сценарий подтвердится только если фактические продажные цены на iPhone и темпы обновления устройств действительно застопорятся на протяжении нескольких кварталов. Пересмотр прогноза — это утверждение, а не доказательство.
На что обратить внимание дальше
- Фактические средние продажные цены на iPhone и динамику продаж в предстоящих отчётах Apple.
- Последуют ли другие аналитики с понижением рейтинга или будут отстаивать тезис о ценовой власти.
- Рост сервисов — альтернативную историю, компенсирующую замедление роста цен на оборудование.
- Устойчивость потребителей к ценам выше $1000 и выше $2000 на фоне слабеющей экономики.
Главный вывод для анализа акций компаний роста
Пример Apple ясно показывает механизм. Премиальная оценка держится на истории о будущем — в данном случае о ценовой власти, — и одно событие способно разрушить эту историю задолго до того, как это подтвердят какие-либо цифры. Именно поэтому акция может резко реагировать на новость, которая не меняет ни одной текущей продажи.
Поэтому, когда акция компании роста резко растёт или падает из-за, казалось бы, незначительной новости, сначала сделайте одно: определите, какая именно история дала трещину, а не какой показатель не оправдал ожиданий. Затем проверьте это на фактах в течение следующих нескольких кварталов, а не по реакции первого дня. Торговля связана с риском, а мнение одного аналитика — это точка зрения, а не вердикт.
Часто задаваемые вопросы
ASP означает среднюю продажную цену — типичную цену, которую платит покупатель за единицу товара. Для Apple рост ASP на iPhone говорит о ценовой власти компании. Аналитики моделируют темп его роста на годы вперёд, поэтому даже небольшое снижение этого темпа значительно уменьшает предполагаемую будущую прибыль.
Понижение рейтинга само по себе редко двигает цену акции. Цена меняется, когда это влияет на предположения, заложенные в оценку компании — такие как будущий рост или маржа. Рынок переоценивает именно эти пересмотренные ожидания, а не мнение аналитика.
Большая часть стоимости акции компании роста заключена в ожидаемой будущей прибыли, а не в текущей. Когда новость ставит это будущее под вопрос, под угрозой оказывается значительная часть оценки, поэтому реакция оказывается сильнее, чем могли бы оправдать показатели одного квартала.
Не всегда. История показывает, что акции компаний роста часто резко переоцениваются из-за «пугающей» истории, а затем восстанавливаются, когда появляется новый нарратив. Долгосрочный ущерб проявляется только тогда, когда фактические результаты подтверждают опасения на протяжении нескольких кварталов.