
Почему Bitcoin отстаёт от своей роли хеджа от госдолга
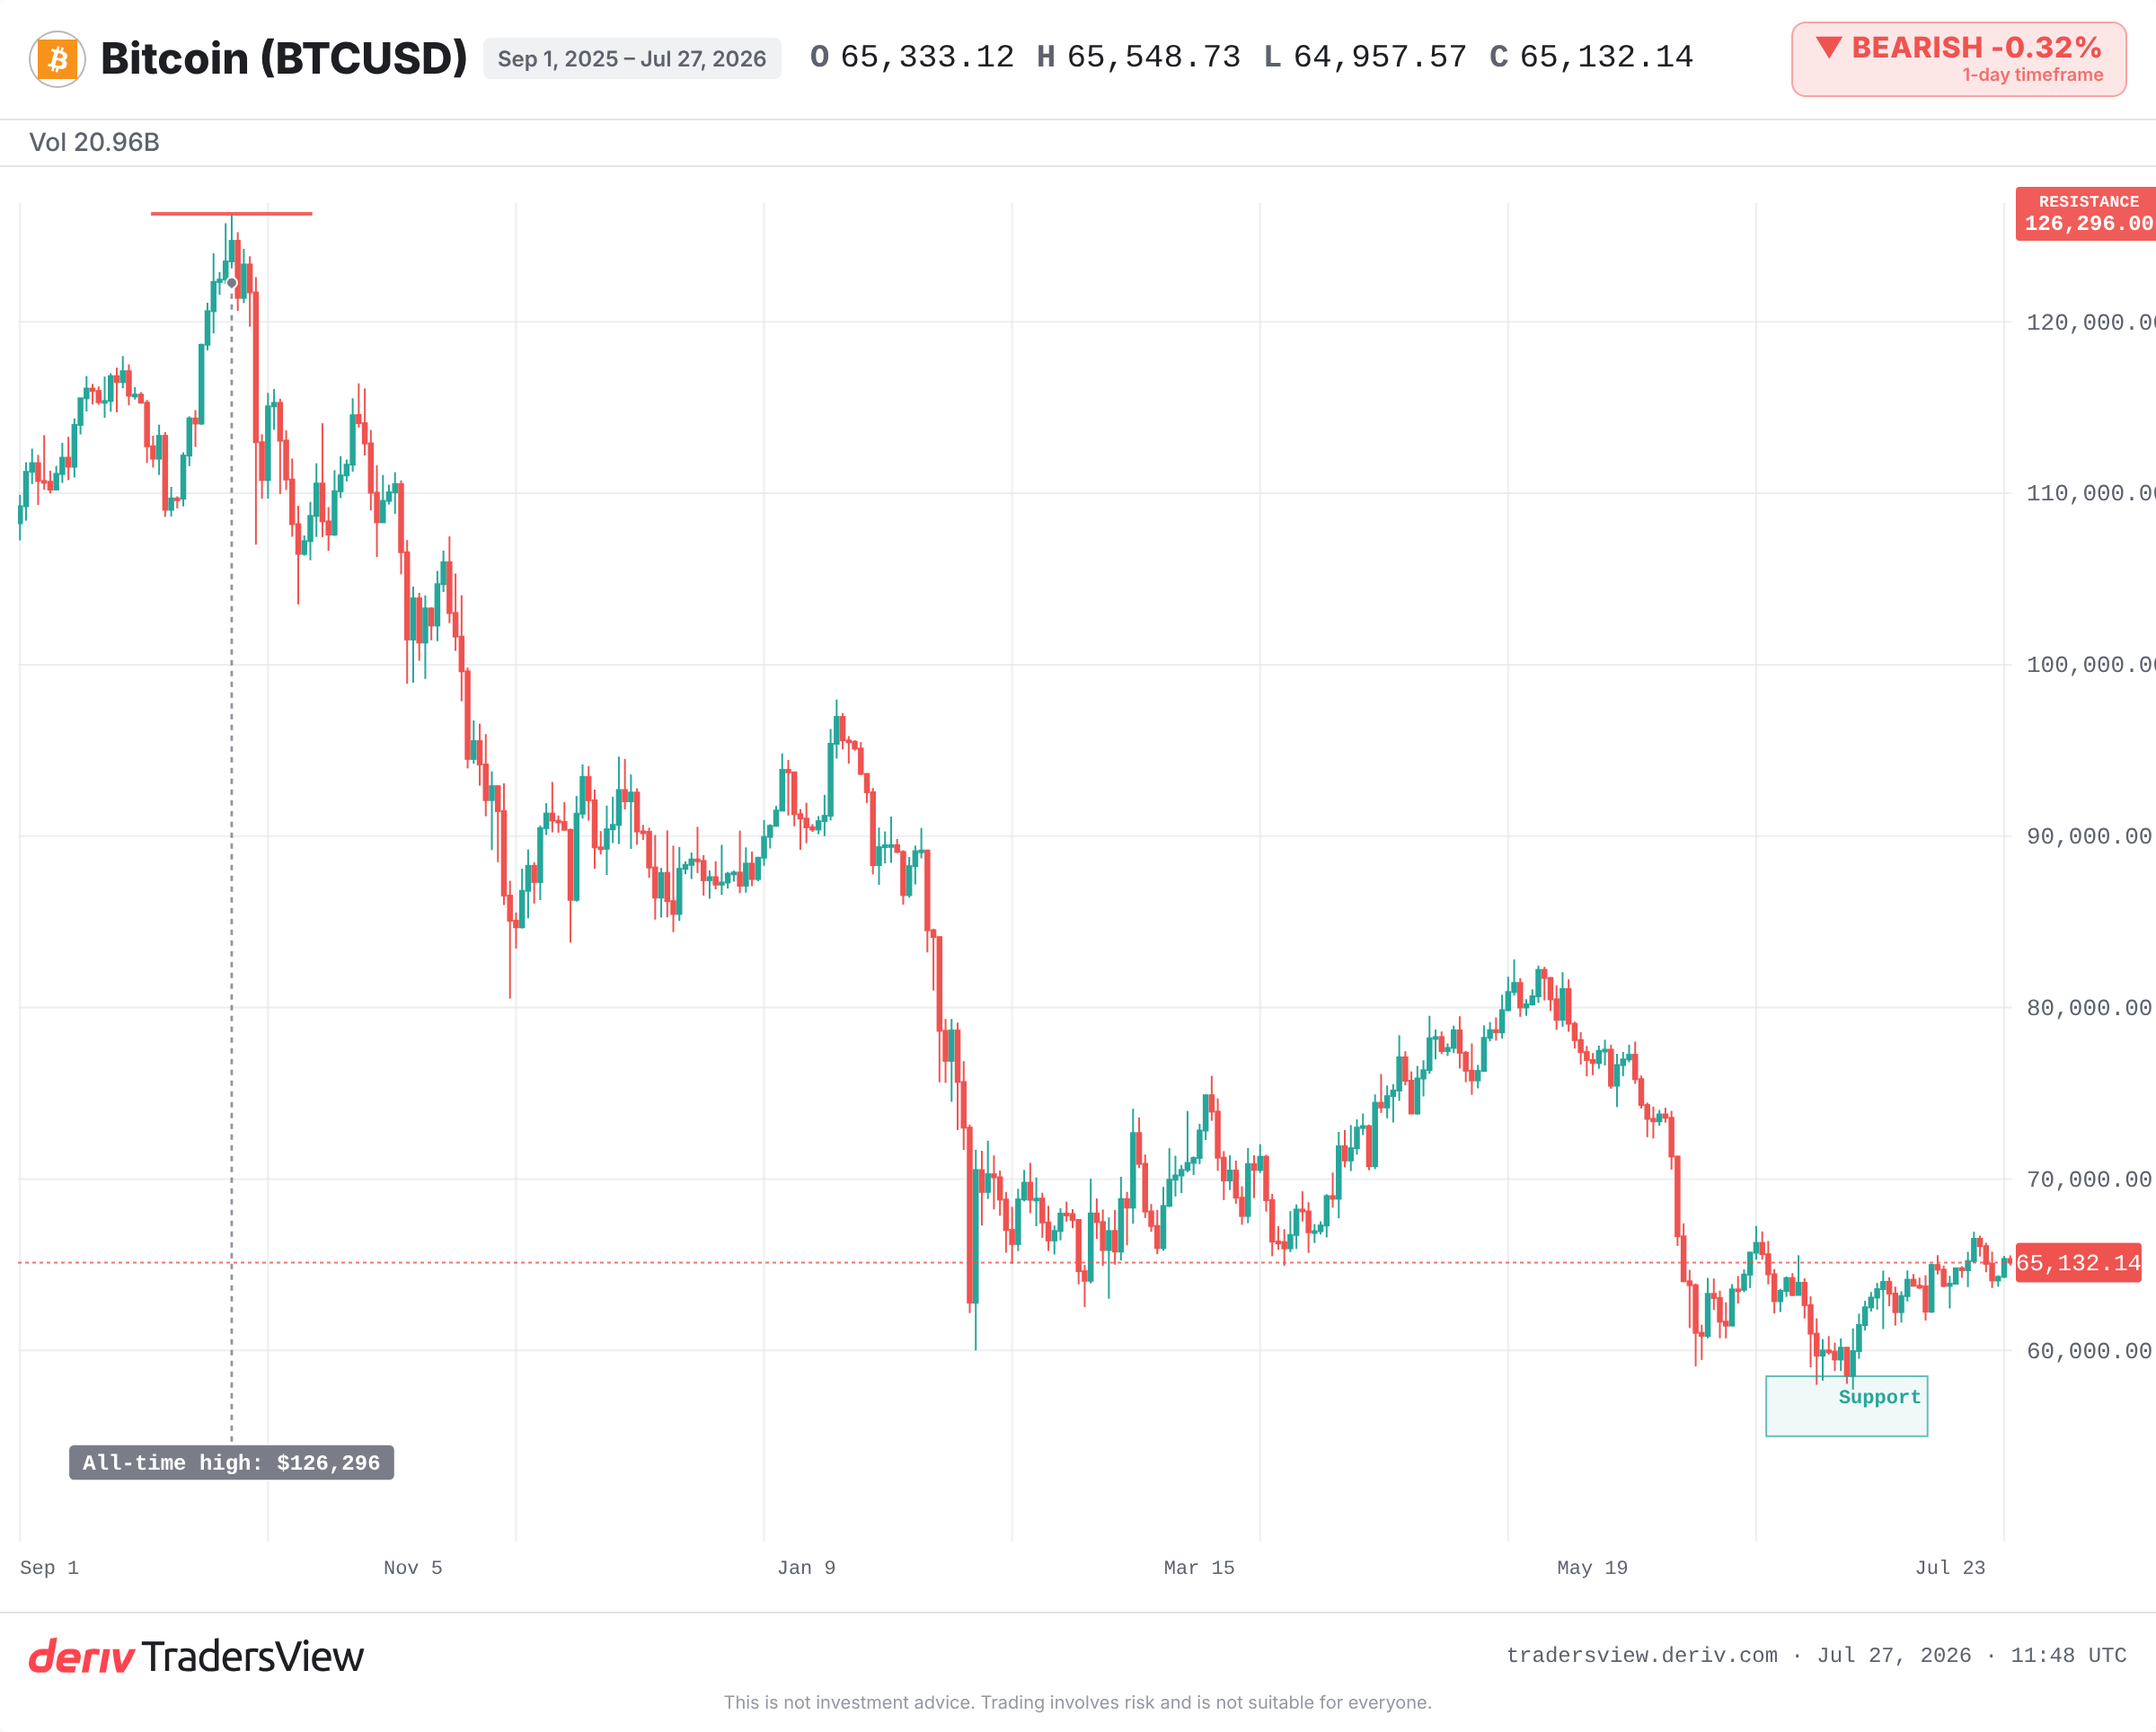
Госдолг США превысил $39 трлн — это основной аргумент в пользу Bitcoin как хеджа. Но цена держится около половины своего пика. Сильный тезис и слабый рынок верны одновременно.
Редакция Deriv · 27 июля 2026 г. · 3 мин чтения

Причина, по которой вы держите актив годами, и причина, по которой он движется в этом месяце, — это два разных вопроса. Bitcoin наглядно это демонстрирует прямо сейчас. Госдолг США продолжает бить новые рекорды. В этом и заключается весь аргумент в пользу владения Bitcoin как хеджем против слабеющего доллара. Тем не менее Bitcoin торгуется около $65 000 — примерно вдвое ниже пика конца 2025 года. Краткосрочные потоки капитала указывают в обратную сторону. Оба утверждения верны одновременно.
Цифра долга за сделкой на обесценивании валюты
Федеральный долг США превысил $39 трлн. Он растёт на миллиарды каждый день. Идея проста: если правительство занимает без ограничений, валюта теряет стоимость, поэтому вместо неё стоит держать дефицитные активы.
Роберт Кийосаки, автор книги Rich Dad Poor Dad, — самый громкий сторонник этой точки зрения. По его словам, он держит золото с 1971 года, а Bitcoin — с 2012 года. Долгосрочный аргумент действительно силён. Но он ничего не говорит о том, что будет с Bitcoin в этом квартале.
Почему сильный тезис может соседствовать с падающей ценой
Причина держать актив пять лет и причина, по которой он движется в этом месяце, редко совпадают. Долг — медленная сила. Он накапливается годами. Цену же определяют быстрые потоки капитала: кто покупает, кто продаёт и сколько заёмных денег сейчас на рынке.
В последнее время потоки указывают вниз. Из спотового фонда Bitcoin от BlackRock клиенты стали выводить деньги спустя всего несколько дней после покупки. На некоторых рынках прогнозов склонялись к дальнейшему падению до конца года. Долг при этом продолжал расти. История «большой картины» и цена двигались в противоположных направлениях.
Bitcoin всё ещё торгуется как рисковый актив, а не как безопасная гавань
Это неудобная правда для сторонников идеи хеджа. Если бы растущий долг действительно определял цену Bitcoin, она не держалась бы на уровне около половины пика на фоне рекордов долга. Bitcoin ведёт себя как рисковый актив. Он растёт, когда деньги легко занять, и падает, когда инвесторы нервничают. Настоящая безопасная гавань ведёт себя наоборот.
История здесь повторяется. Во время пандемии огромные государственные расходы совпали с ростом Bitcoin до рекордных значений. История об обесценивании валюты стала почти аксиомой. Затем Bitcoin упал примерно на 75% к концу 2022 года, хотя долг продолжал расти. История не определяла цену.
Золото в 2011 году рассказывает ту же историю
В августе 2011 года агентство S&P впервые понизило рейтинг долга США. Золото, классический хедж от обесценивания валюты, подскочило до рекордных значений. Затем оно достигло пика в течение нескольких недель и падало на протяжении многих лет, хотя долг всё это время продолжал расти. Хедж и его триггер могут разойтись на годы.
Этот урок стоит запомнить. Растущий долгосрочный фактор может оправдывать владение активом годами, в то время как краткосрочная покупка и продажа тянут цену в обратную сторону.
На что обратить внимание дальше
Эти две идеи разворачиваются на разных временных горизонтах, поэтому для каждой стоит следить за своими сигналами:
- Потоки капитала: продолжатся ли продажи со стороны фондов или они сменятся покупками. Это определяет цену в краткосрочной перспективе.
- Уровни: удержит ли Bitcoin зону середины $50 000, пробой которой уже закладывают рынки.
- Ликвидность: политика Federal Reserve. Снижение ставок делает деньги доступнее и поддерживает рисковые активы. Более высокие ставки в течение более длительного времени их сдерживают.
- Подтверждение: возврат к максимуму 2025 года станет первым реальным сигналом того, что долгосрочный аргумент наконец начал проявляться в цене.
На данный момент доказательства склоняются в одну сторону. Позиционирование и ликвидность, а не история с долгом, определяют цену в этом квартале. Долгосрочный аргумент всё ещё может оказаться верным. Просто он работает по более медленным часам. Мастерство в том, чтобы удерживать обе идеи одновременно, не переключаясь между ними. Торговля связана с риском, и сильное долгосрочное видение не защищает от резкого краткосрочного падения.
Часто задаваемые вопросы
Долгосрочный аргумент строится на фиксированном предложении Bitcoin на фоне постоянно растущего государственного долга. На практике же он торгуется больше как рисковый актив, повышаясь и понижаясь вместе с рыночной ликвидностью, а не стабильно растёт при ослаблении валют. Он может защищать от обесценивания денег на горизонте нескольких лет, но не гарантирует защиту в отдельно взятом месяце.
Обесценивание — это снижение покупательной способности валюты со временем, которое часто связывают с масштабными государственными заимствованиями и эмиссией денег. Идея в том, что по мере увеличения количества денег в обращении на тот же объём товаров каждая единица валюты позволяет купить меньше, что подталкивает некоторых трейдеров к дефицитным активам, таким как золото или Bitcoin.
Спотовые Bitcoin ETF направляют крупные институциональные средства на рынок и обратно. Устойчивый приток капитала создаёт давление на покупку, а отток сигнализирует о продажах. Поскольку эти фонды сейчас владеют значительной долей предложения, их ежедневные потоки — один из наиболее явных краткосрочных индикаторов институционального интереса.
Долг меняется медленно и носит структурный характер, тогда как цена определяется быстро меняющимися потоками капитала, кредитным плечом и настроениями участников рынка. Растущая долговая нагрузка может поддерживать долгосрочный аргумент в пользу владения Bitcoin, даже если краткосрочные позиции и продажи в условиях снижения склонности к риску одновременно тянут цену вниз.