
Удар сразу по двум нефтяным узким местам: почему скачок цен может сойти на нет
Нефть реагирует не на уже потерянные баррели. Она закладывает в цену страх перед баррелями, которые могут быть потеряны. На фоне атак хуситов на объекты Saudi Aramco и
Редакция Deriv · 29 июля 2026 г. · 4 мин чтения

Нефть реагирует не на уже потерянные баррели. Она закладывает в цену страх перед баррелями, которые могут быть потеряны. На фоне атак хуситов на объекты Saudi Aramco и объявленной блокады Баб-эль-Мандебского пролива, которая накладывается на и без того низкий транзит через Ормузский пролив, нефть несёт в себе премию за риск, а не дефицит предложения. В этом различии вся суть истории.
Почему нефть реагирует скачками на страх, а не на потерю баррелей
Паника вокруг узкого места сначала работает на воображение. Трейдеры видят угрозу маршруту и закладывают в цену худший сценарий ещё до того, как пропадёт хоть один баррель. Это и есть премия за риск: плата за сбой, который ещё не произошёл.
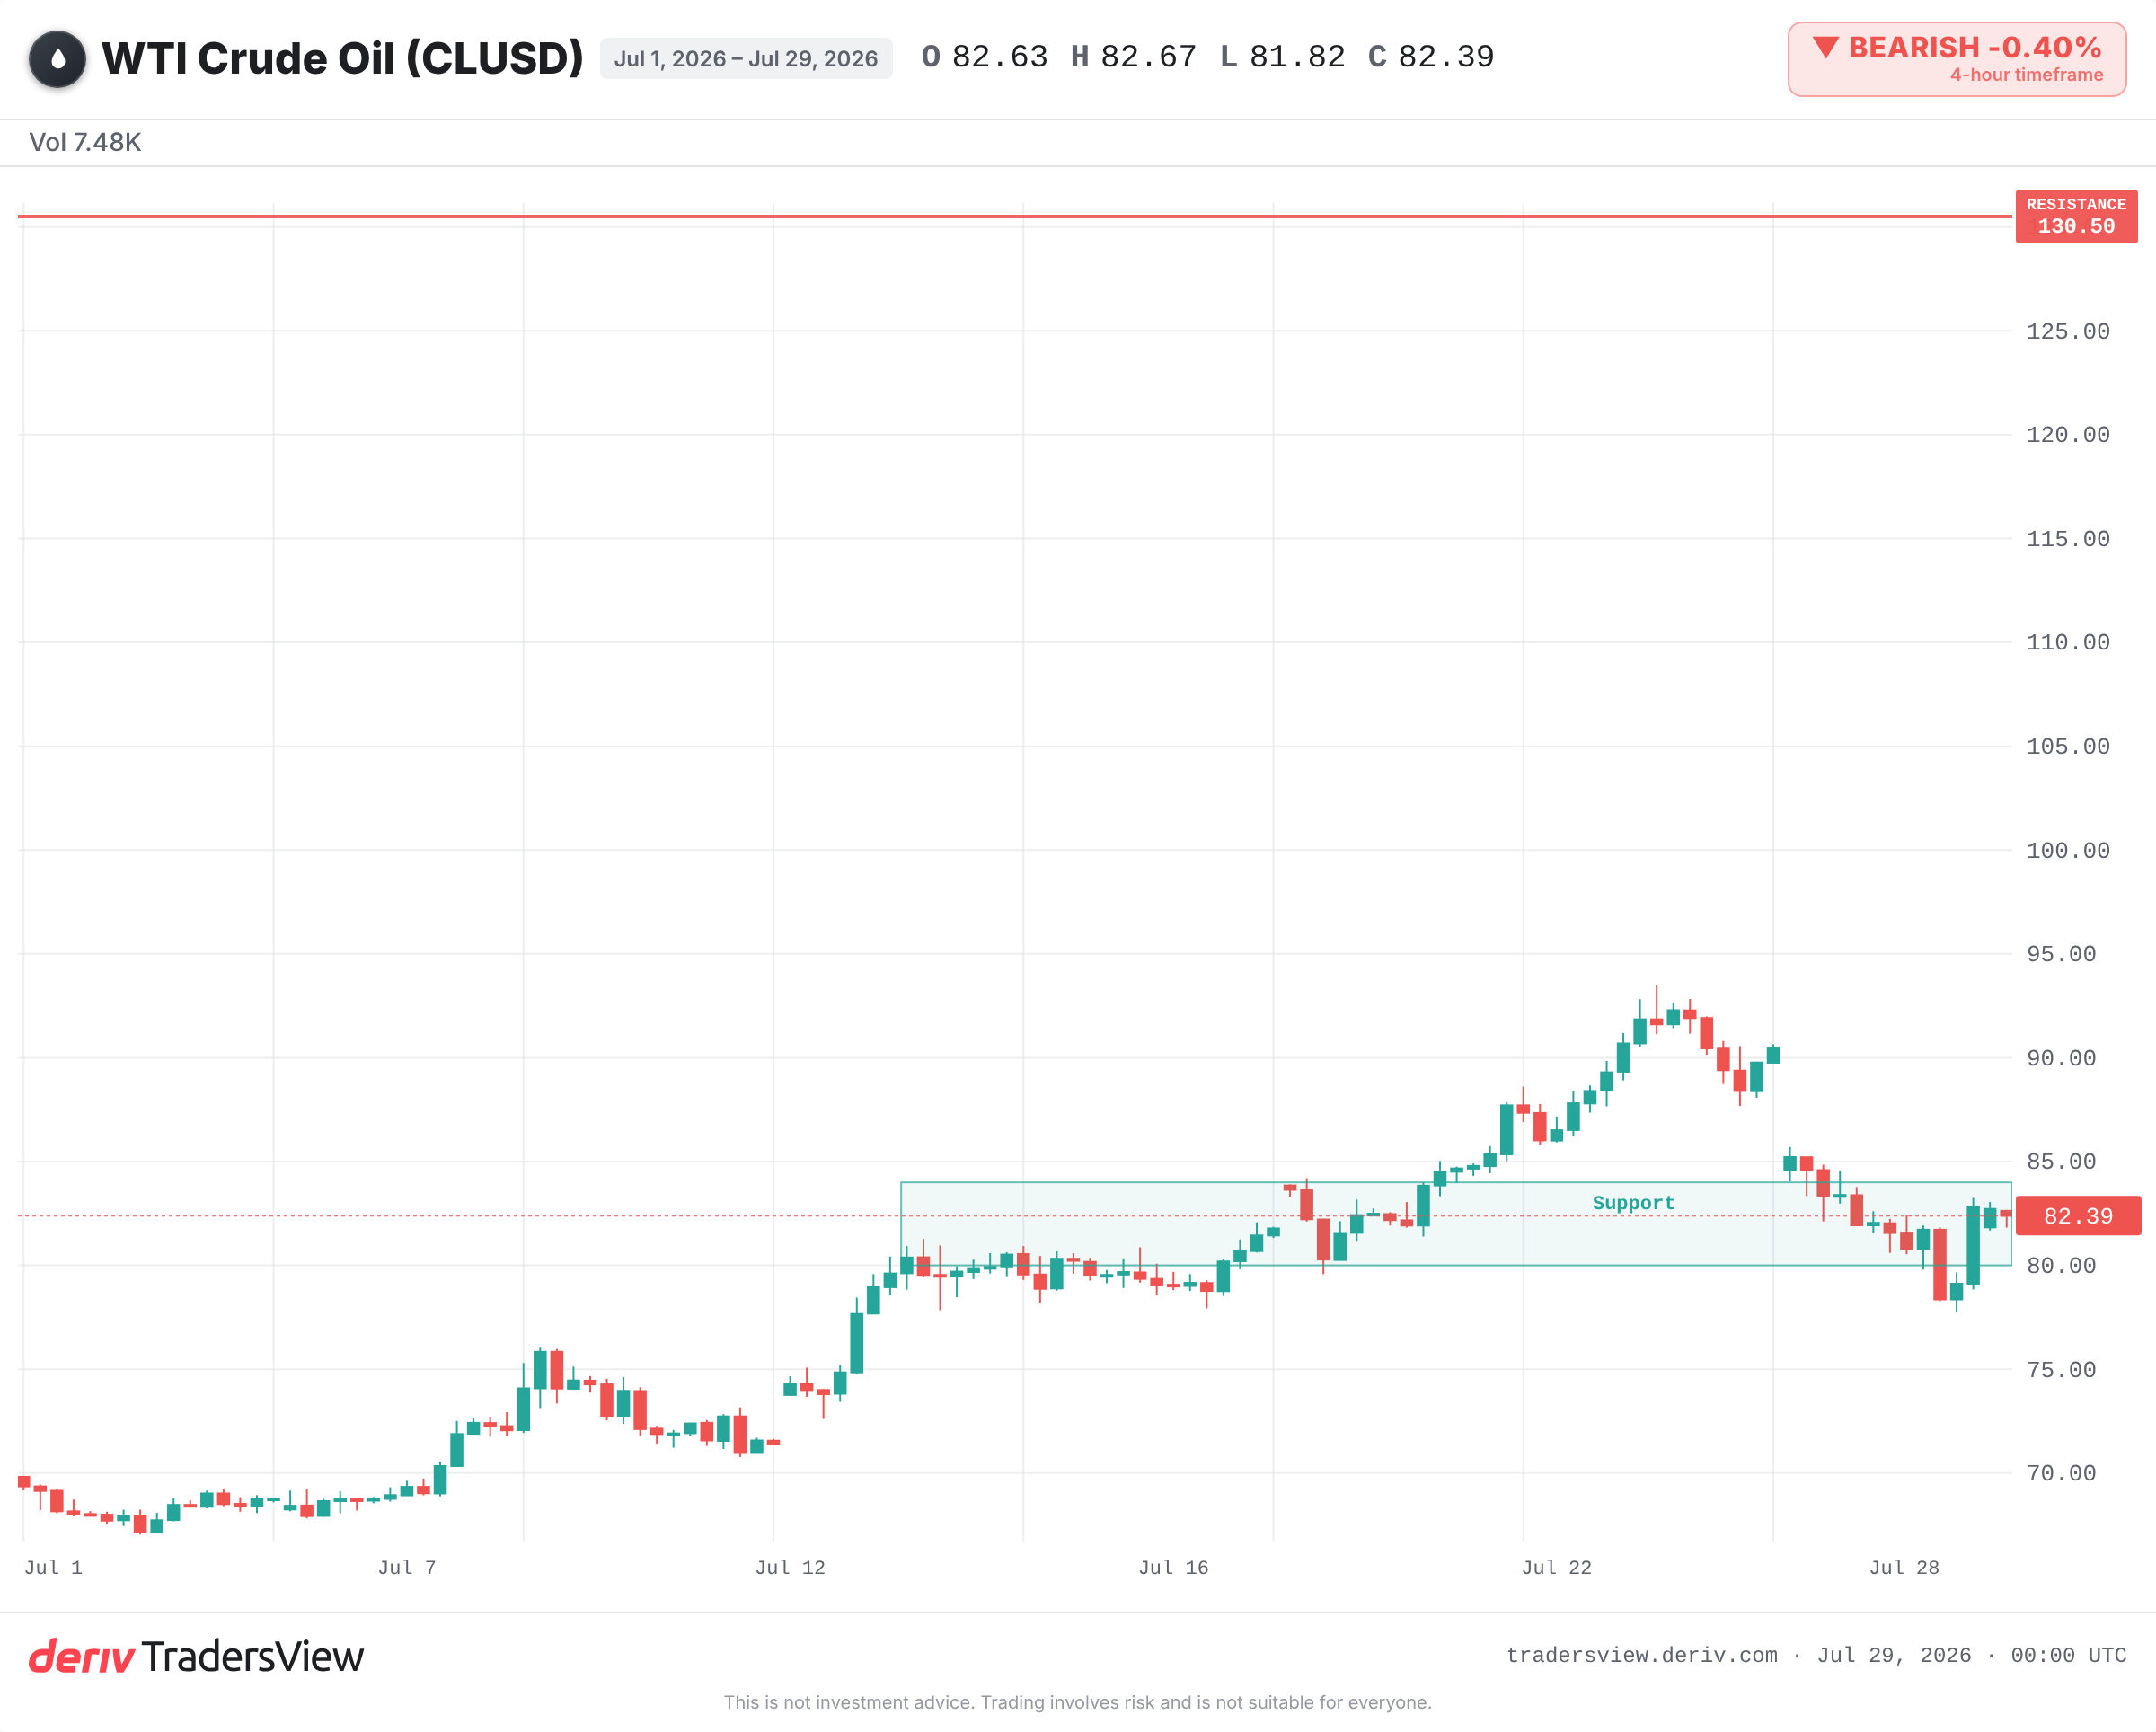
Масштаб и устойчивость движения цены зависят от двух факторов: сколько альтернативных маршрутов остаётся и насколько реальна угроза. По данным текущих котировок, WLDOIL торгуется чуть выше 80 долларов — значительно ниже кризисного максимума 2022 года. Рынок насторожен, но не паникует. В цену закладывается вероятность, а не фактическая потеря.
Не все узкие места одинаковы
Заголовки новостей размывают эту разницу. Баб-эль-Мандебский пролив и Ормузский пролив — оба узкие места, но они выполняют совершенно разные функции.
Суда могут обойти Баб-эль-Мандебский пролив. Обход вокруг мыса Доброй Надежды более чем вдвое увеличивает время рейса и повышает расходы на фрахт и страхование. Болезненно, но нефть всё равно доходит до получателя. Премии за военный риск для рейсов в южной части Красного моря резко выросли — это реальный сигнал напряжённости. Но рост стоимости маршрута — это не то же самое, что потеря поставок.
У Ормузского пролива нет полноценной альтернативы. Через него проходит примерно пятая часть мировой нефти, и ни один обходной маршрут не способен заменить такой объём. Настоящее перекрытие Ормузского пролива стало бы шоком предложения. Блокада Баб-эль-Мандебского пролива пока остаётся шоком издержек.
Что история говорит о затухании скачков цен на нефть
Эта закономерность повторяется. В 2019 году удары дронов и ракет по объекту Abqaiq в Саудовской Аравии за одну ночь вывели из строя около половины добычи страны — почти 5% мирового предложения. Нефть показала крупнейший однодневный скачок за десятилетия. Уже через несколько недель большая часть роста была отыграна назад, поскольку Саудовская Аравия восстановила добычу быстрее, чем ожидалось.
Атаки в Красном море в конце 2023 года рассказывают ту же историю, но с другой стороны. Перевозчики изменили маршруты, расходы на фрахт и страхование месяцами оставались высокими, но нефть почти не сдвинулась с места. Баррели продолжали поступать на рынок по более длинным маршрутам.
А в 2022 году опасения по поводу потери российской нефти подтолкнули Brent к циклическому максимуму, после чего цены год снижались, поскольку российская нефть нашла новых покупателей. Скачки цен на фоне страха за предложение затухают, как только предложение доказывает свою устойчивость.
Когда скачок цены следует воспринимать всерьёз
Сценарий затухания — не гарантия. Он работает лишь до тех пор, пока угроза остаётся угрозой. Имеющиеся данные указывают на то, что речь идёт о премии за риск, которая со временем снижается, но реальный хвостовой риск сохраняется.
Движение цены заслуживает серьёзного отношения, а не ожидания затухания, если любое из следующего перестанет быть слухом и станет фактом:
- Подтверждённый удар по производственным мощностям Saudi Aramco, а не просто атаки на второстепенные объекты.
- Фактическая остановка транзита из-за блокады Баб-эль-Мандебского пролива, а не только рост страховых расходов.
- Любая реальная угроза транзиту через Ормузский пролив — единственный маршрут без альтернативы.
Также стоит следить за премиями за военный риск для танкеров и резервными мощностями ОПЕК+. Рост премий сигнализирует о напряжённости, даже если суда продолжают ходить по маршрутам. Сигнал от ОПЕК+ о готовности нарастить поставки будет означать, что премия за риск начинает сходить на нет.
Как это читать
Два узких места в заголовках новостей выглядят как двойная угроза. На деле же это две разные проблемы: подорожавший маршрут и маршрут под угрозой, но всё ещё открытый. Оценивайте премию за риск такой, какая она есть, и понимайте, какое узкое место способно превратить испуг в реальный шок. Рынок нефти волатилен, и одно подтверждённое нарушение поставок способно быстро изменить картину.
Часто задаваемые вопросы
Через Ормузский пролив транспортируется примерно пятая часть всей мировой нефти, и ни один альтернативный маршрут не способен полностью компенсировать этот объём. Именно поэтому реальное закрытие Ормузского пролива стало бы значительно более серьёзным событием, чем блокада Баб-эль-Мандебского пролива.
Это дополнительная цена, которую трейдеры платят за вероятность будущего сбоя поставок — ещё до того, как произойдёт фактическая потеря объёмов нефти. Когда поставки продолжают идти без помех, эта премия часто исчезает, и цены снижаются.
Это повышает расходы на фрахт и страхование и более чем вдвое увеличивает время рейса, но нефть всё равно поступает на рынок. Исторически это приводит к росту транспортных расходов в большей степени, чем самой цены на нефть.
Подтверждённая потеря производственных мощностей, физическое закрытие маршрута без альтернативы или достоверная угроза Ормузскому проливу. Эти факторы устраняют сами объёмы нефти, а не просто повышают стоимость их транспортировки.