
A China acabou de criar uma ferramenta para desfazer acordos de IA
A China desfez o acordo da Meta com a Manus, de 2 mil milhões de USD, com base em motivos de segurança de IA. O acordo perdido é insignificante; o novo precedente regulatório é o risco duradouro para os traders.
Pela equipa Deriv · 12 de agosto de 2026 · 3 min de leitura

A China forçou a Meta a desfazer a sua aquisição da Manus, de 2 mil milhões de dólares, mas o acordo perdido não é a questão central. A nova ferramenta regulatória é que importa.
A amortização é insignificante para a Meta. O que importa é o precedente: Pequim utilizou a sua revisão de segurança de investimento estrangeiro para reverter um acordo de IA transfronteiriço pela primeira vez. Esta é uma nova regra, e as regras reavaliam o preço dos setores muito depois de um único acordo ser esquecido.
Por que o mercado não reagiu a um desfazimento de 2 mil milhões de USD
2 mil milhões de USD é um erro de arredondamento para a Meta. Para dar uma ideia da escala, a Reality Labs perdeu mais de 4,6 mil milhões de USD num único trimestre este ano. A ação continua a ser negociada muito acima do seu mínimo de 2026 e perto dos máximos anteriores.
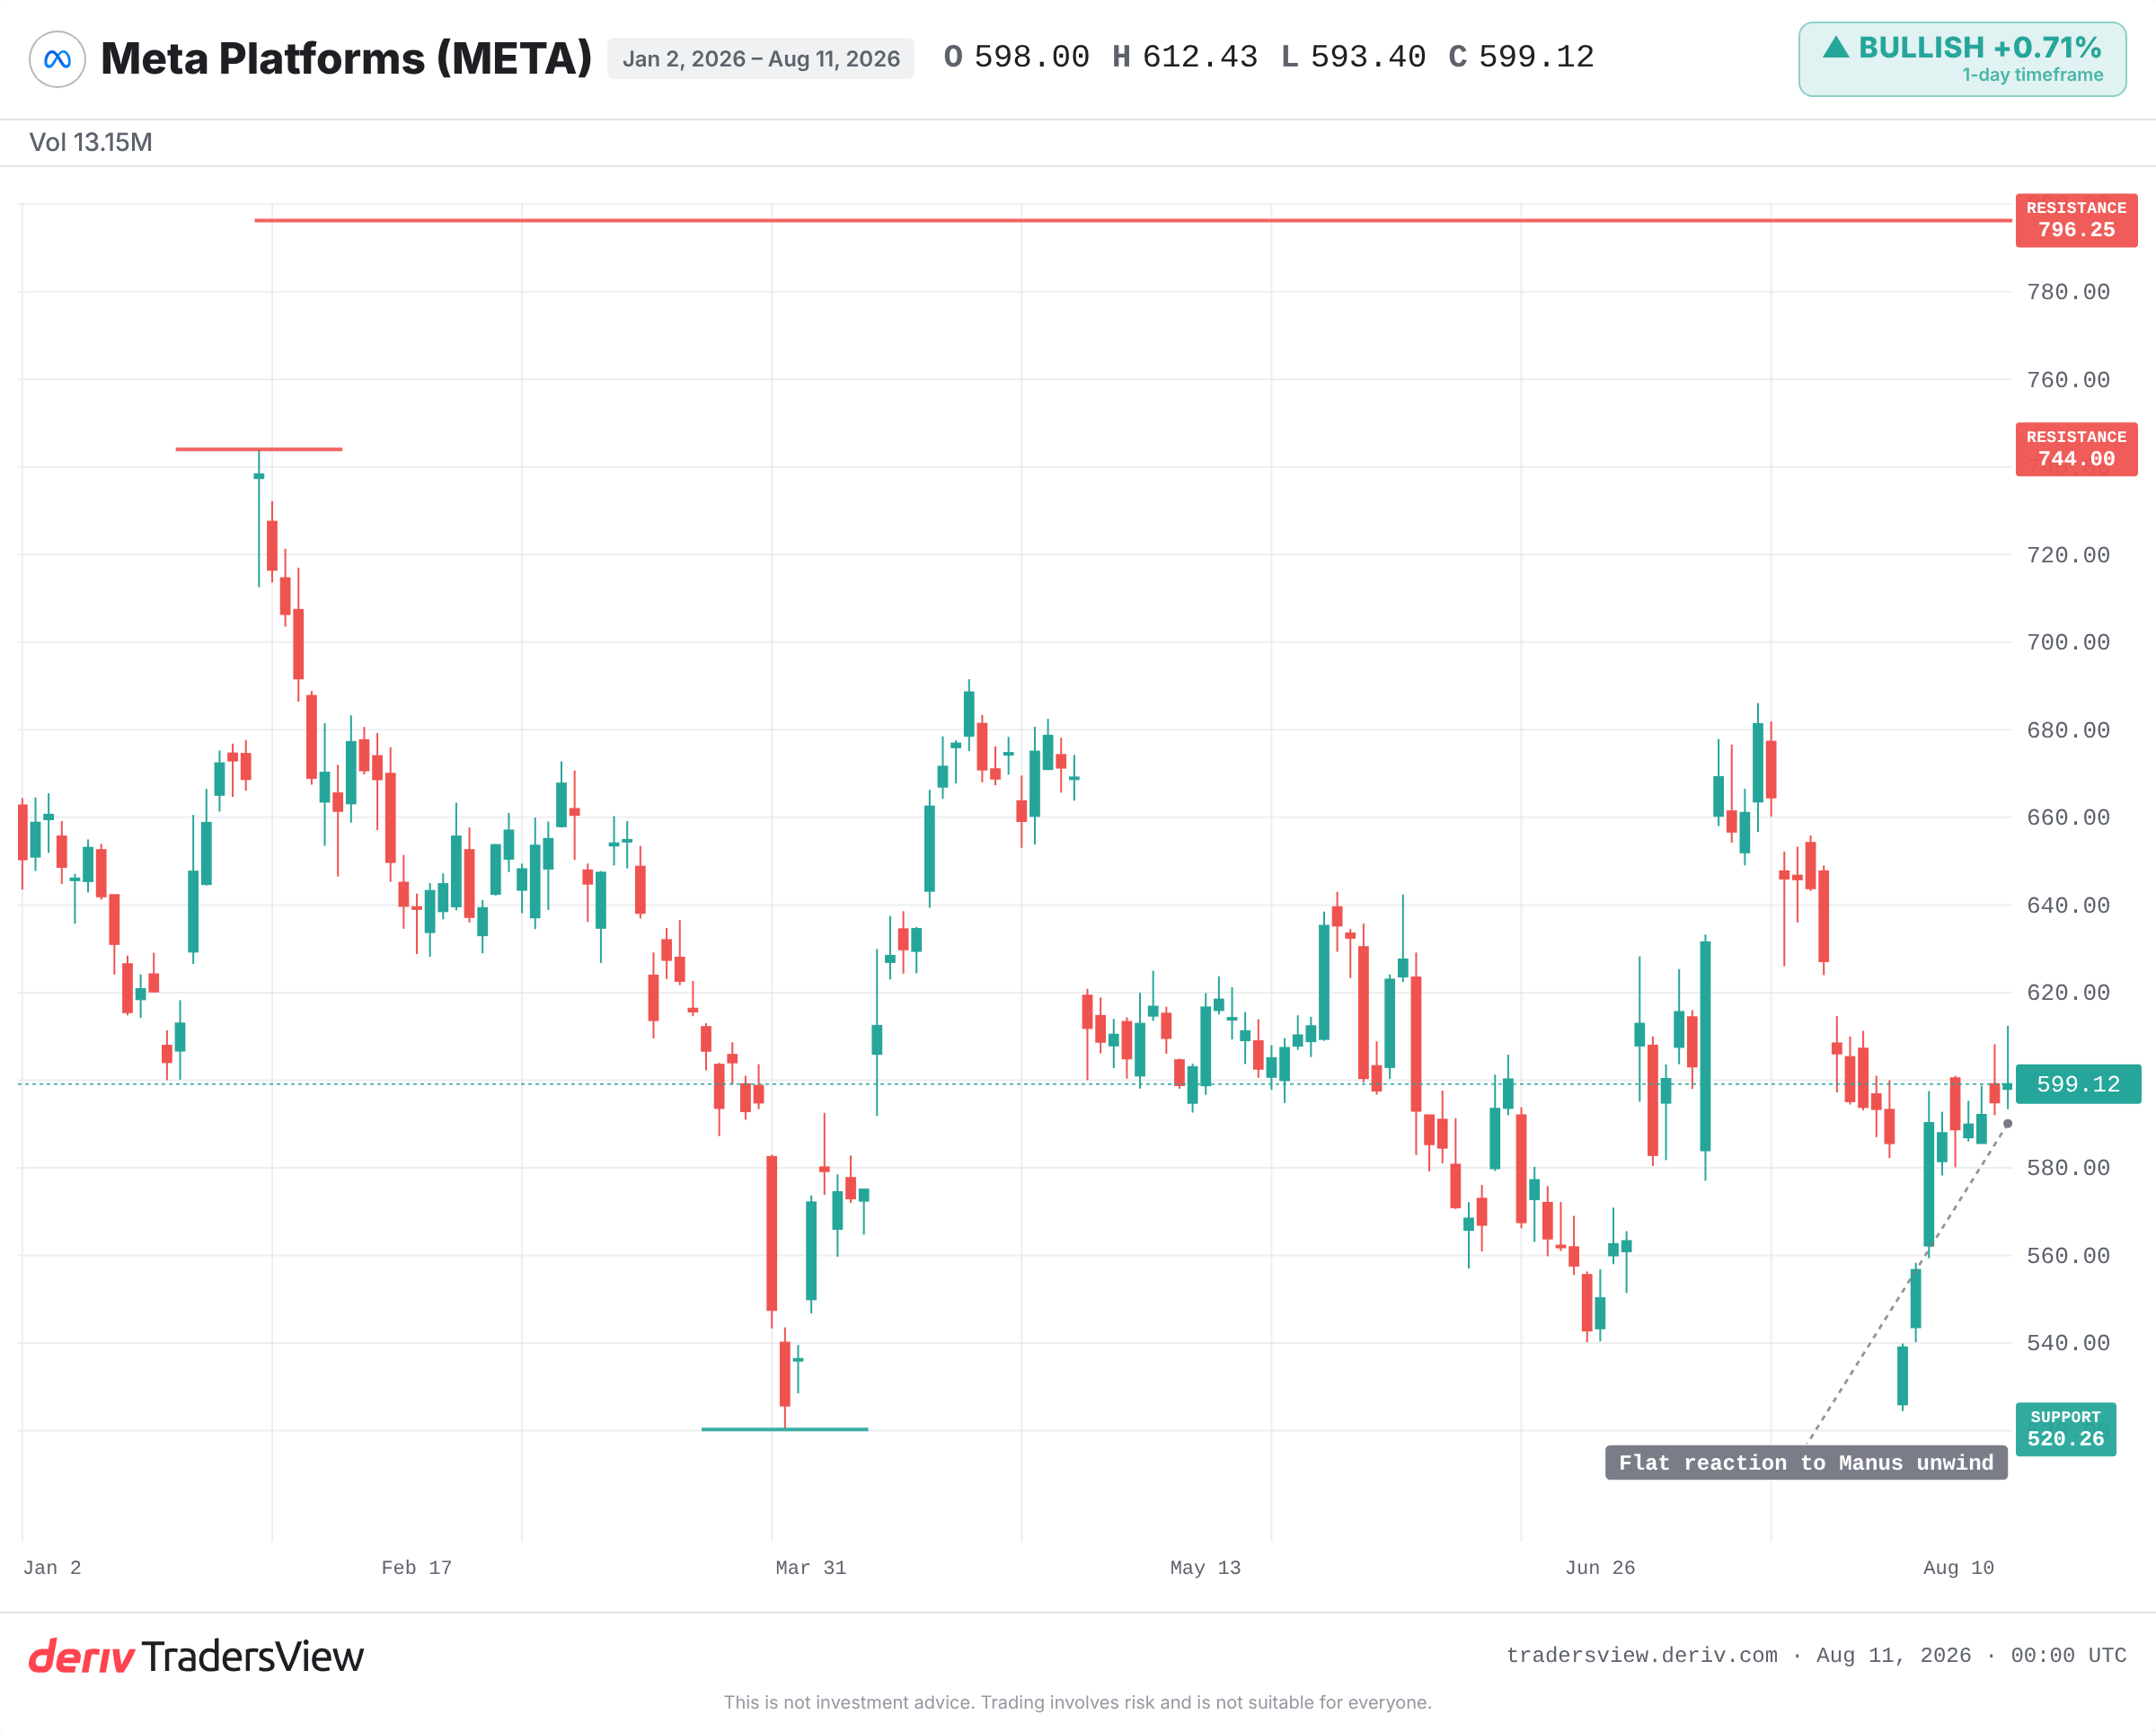
A estabilidade do mercado é o indício de que este foi interpretado como irrelevante para os resultados. Apenas com base nos números, essa interpretação é justa. O acordo com a Manus dificilmente afeta um trimestre, muito menos uma avaliação.
O trading do precedente quando um regulador faz algo pela primeira vez
Um único acordo é avaliado pela sua própria economia. Um novo poder regulatório é avaliado em todas as empresas que pode afetar.
A NDRC de Pequim fez algo que nunca tinha feito antes: invocou motivos de segurança de IA para desfazer uma aquisição de tecnologia dos EUA. Uma vez que um governo afirma essa autoridade, tende a utilizá-la novamente. O primeiro caso é o mais barato de contestar e o mais difícil de reverter.
O precedente, e não a transação, é o risco duradouro.
Por que a 'lavagem de Singapura' já não coloca um acordo fora de alcance
A Manus tinha-se reestruturado no estrangeiro, uma medida que os críticos chamaram de "lavagem de Singapura": incorporar-se fora da China e esperar escapar à sua revisão. Isso não funcionou.
Os reguladores alcançaram o acordo mesmo assim. Para quem está a modelar fusões e aquisições de IA transfronteiriças, isso encerra uma via de escape comum. A estrutura no estrangeiro já não é um escudo, e isso altera a forma como os futuros acordos serão realizados e avaliados.
O que a história diz sobre as revisões pioneiras
Este padrão tem precedentes. Em 2018, o CFIUS dos EUA bloqueou a oferta da Broadcom pela Qualcomm por motivos de segurança nacional, o primeiro bloqueio deste tipo antes mesmo do anúncio. A revisão de segurança passou então a ser uma barreira rotineira para fusões e aquisições tecnológicas.
Em 2020, a China suspendeu a enorme oferta pública inicial do Ant Group dias antes da listagem e forçou uma reestruturação. Separadamente, os EUA pressionaram a ByteDance para alienar as operações do TikTok nos EUA.
Em cada caso, os nomes afetados mantiveram um desconto duradouro por risco político, independentemente da economia original do acordo. A lição não é que a Meta vai cair. É que uma nova barreira, uma vez aberta, permanece aberta.
Quando o cenário pessimista se torna realmente correto
A reação moderada pode estar correta. O cenário pessimista só se concretiza se o precedente se expandir.
Observe se outros governos, incluindo o CFIUS dos EUA, citam este caso para rever acordos de IA. Observe qualquer sinal de que a China estende as suas revisões a outros ativos de IA ligados à China de empresas dos EUA. Observe o prazo de eliminação de dados em agosto para uma possível reação adversa de utilizadores ou legal. E observe o comportamento do preço da Meta: um movimento muito além do seu intervalo diário típico numa notícia relacionada mostraria que o mercado está a começar a avaliar o risco político que atualmente ignora.
As evidências apontam para que isto seja irrelevante hoje e relevante como modelo. Um caso isolado é um erro de arredondamento. Um padrão é uma reavaliação de preço. A diferença entre os dois é onde reside o risco, e ainda não está refletida no mercado.
Perguntas frequentes
A National Development and Reform Commission é um órgão chinês de planeamento económico que gere uma revisão de segurança de investimento estrangeiro. Pode aprovar, condicionar ou, como no caso do acordo da Meta com a Manus, ordenar o desfazimento de uma aquisição já concluída por motivos de segurança.
Não diretamente. Se o acordo for pequeno em relação à empresa, o impacto financeiro imediato pode ser insignificante. O maior risco é um desconto por risco político que se acumula ao longo do tempo se as revisões se tornarem um padrão.
Refere-se à reestruturação de uma empresa de origem chinesa através de uma base no estrangeiro, como Singapura, para tentar ficar fora do alcance regulatório chinês. O caso da Manus mostrou que esta reestruturação não impediu a revisão de Pequim.
O CFIUS é o comité dos EUA que examina o investimento estrangeiro quanto a riscos de segurança nacional e já bloqueou acordos como o da Broadcom-Qualcomm. Ambos os regimes permitem que um governo controle ou reverta acordos tecnológicos transfronteiriços, independentemente da economia do acordo.