
A Microsoft ganhou e perdeu a mesma aposta em IA no mesmo trimestre
A Microsoft registou um ganho de 3,2 mil milhões USD em IA e uma desvalorização em IA no mesmo trimestre. Porque é que "é uma ação de IA?" é a pergunta errada, e o que perguntar em vez disso.
Pela equipa Deriv · 30 de julho de 2026 · 4 min de leitura

A Microsoft registou um ganho de 3,2 mil milhões USD num investimento em IA e uma desvalorização noutro, nos mesmos três meses. Essa divisão é a lição completa: perguntar se uma empresa tem exposição à IA não lhe diz praticamente nada.
No seu quarto trimestre fiscal, a Microsoft valorizou a sua participação na Anthropic em 3,2 mil milhões USD e desvalorizou a sua participação na OpenAI em cerca de 600 milhões USD. Mesmo tema, mesma empresa, mesmo trimestre, resultados opostos. A pergunta útil nunca foi "isto é uma ação de IA?" É antes "quais das suas apostas em IA estão a funcionar e quais estão a sangrar?"
Por que motivo uma aposta em IA pode vencer enquanto outra perde
Um tema não é uma única posição de trading. A "IA" dentro de uma empresa pode ramificar-se em várias posições separadas, e estas não se movem em conjunto.
A Microsoft detém participações na Anthropic e na OpenAI, duas das principais criadoras de modelos. Neste trimestre, a contabilidade valorizou uma e desvalorizou a outra. O ganho com a Anthropic quase igualou, por si só, o ganho anual total com a OpenAI. Deter "IA" através da Microsoft significava deter simultaneamente uma vencedora e uma perdedora, e a exposição de destaque escondia ambas.
Receita recorde e despesa recorde, ação abaixo do seu pico
O resto do relatório foi sólido. A Microsoft encerrou um ano fiscal recorde, com a receita de cloud a ultrapassar os 100 mil milhões USD anuais pela primeira vez e o seu segmento de cloud a crescer rapidamente.
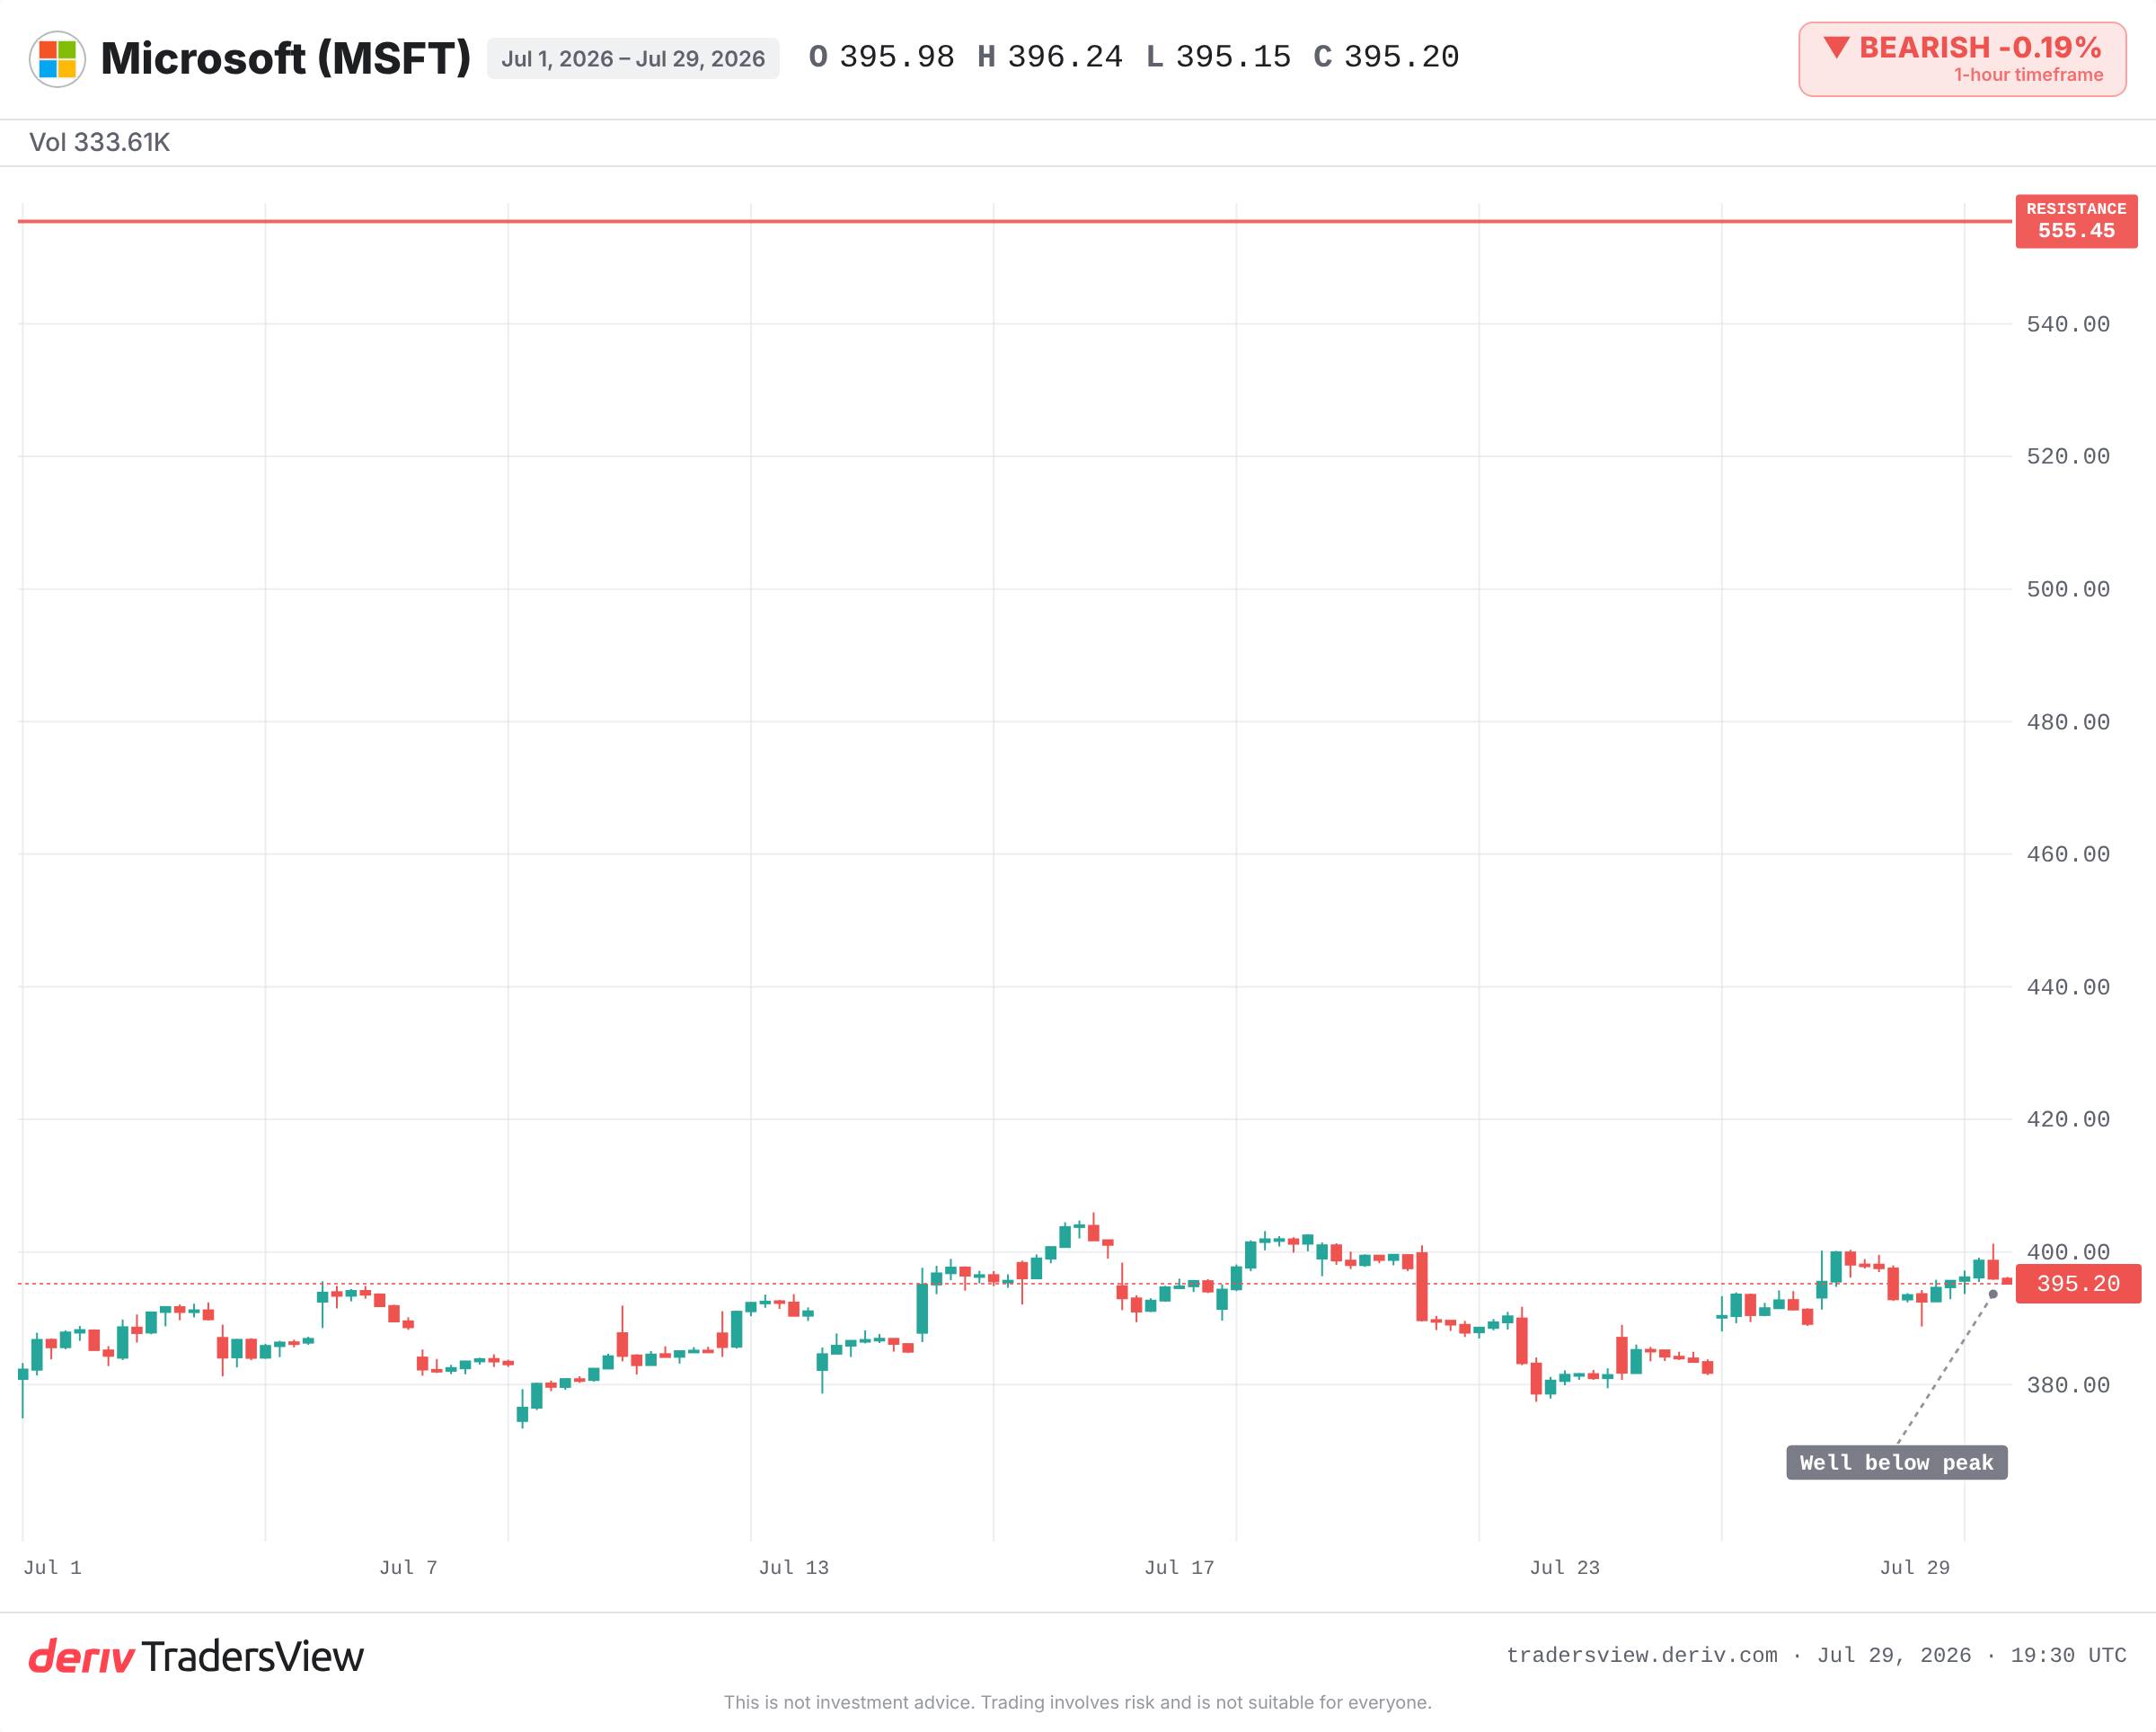
No entanto, a ação continua a negociar bem abaixo do seu máximo histórico anterior. A razão está junto das boas notícias: a despesa de capital aumentou cerca de 70% em termos homólogos, com uma previsão ainda maior para o próximo ano. O mercado está a avaliar se essa despesa se converte em receita duradoura ou numa dispendiosa corrida ao armamento. Um forte crescimento global não resolve essa questão.
O padrão é antigo, só o tema é novo
Apostas divididas dentro de uma única empresa não são novidade.
- Nos anos 2000, a Google e a Yahoo eram ambas "pesquisa". Um caminho de execução compôs-se, o outro desvaneceu-se. Deter o tema de forma ampla ainda assim fazia perder dinheiro se detivesse o cavalo errado.
- Nos anos 2010, a Amazon tinha o retalho de margem baixa e a cloud de margem alta sob o mesmo teto. O mercado continuava a avaliar incorretamente a metade errada. O segmento mais pequeno e menos óbvio impulsionava a ação.
- Em 2022 e 2023, o negócio principal de publicidade da Meta e a sua unidade deficitária de metaverso puxaram a ação em direções opostas dentro dos mesmos relatórios.
Em cada ocasião, a recompensa foi para quem olhou para dentro em vez de olhar apenas para o rótulo.
A divisão é uma falha ou uma força?
Existe um argumento otimista real. Estar distribuído pelos líderes de IA é exatamente a cobertura que um proprietário de plataforma deseja. Estar errado numa participação enquanto se está certo noutra é diversificação a funcionar, não a falhar. A valorização e a desvalorização são também oscilações contabilísticas sem impacto de caixa, pelo que as marcas de um único trimestre dizem pouco sobre os negócios subjacentes.
Essa leitura mantém-se válida se a cloud continuar a compor-se e se a despesa elevada se transformar em receita duradoura. Quebra-se se a despesa ultrapassar o que os produtos de IA rendem, e se as marcas deste trimestre se revelarem sinal de deterioração real e não apenas ruído. Observar a direção de um único trimestre não prova nada. Observar vários, sim.
O que observar a partir daqui
As evidências apontam para ler a Microsoft como um cabaz de apostas em IA, não como uma única. Por isso, acompanhe as partes, não o rótulo:
- Se o crescimento da cloud e a receita de IA acompanham o ritmo do aumento da despesa, ou se as margens se comprimem à medida que a despesa avança.
- Em que direção se moverão as marcas da Anthropic e da OpenAI no próximo trimestre. Uma reversão mostraria que estas oscilações são apenas ruído.
- O diferencial entre o preço e o seu pico anterior, como medida de quanto do otimismo em torno da IA já se dissipou.
Nada disto é uma recomendação de trading. É uma forma de interpretar a empresa. Um tema pode estar certo enquanto uma aposta específica dentro dele está errada, e o rótulo na porta da frente não lhe dirá qual é qual.
Perguntas frequentes
Trata-se de ajustes contabilísticos sem impacto em caixa, que refletem alterações no valor estimado de cada participação no trimestre. Uma foi reavaliada em alta e a outra em baixa. Os ajustes de um único trimestre dizem, por si só, pouco sobre o desempenho real dos negócios subjacentes.
A exposição a uma tendência, por si só, diz pouco. Uma empresa pode deter várias apostas na mesma tendência, e estas podem mover-se em direções opostas ao mesmo tempo. O que importa é saber quais as apostas específicas que estão a gerar retorno e quais estão a consumir dinheiro.
Capex é a despesa de capital, ou seja, o dinheiro que uma empresa gasta em ativos de longo prazo, como centros de dados e chips. Um aumento acentuado é relevante porque os traders querem ver essa despesa converter-se em receita duradoura, em vez de uma corrida pontual de gastos que comprime as margens.
Leia a repartição por segmentos no relatório de resultados, em vez de se focar apenas no número principal. Observe quais as divisões que estão a crescer, quais estão a perder dinheiro e como a atenção do mercado se desloca entre elas ao longo de vários trimestres.