
Amazon despede 30 000 e gasta 220 mil milhões de dólares
A Amazon está a cortar 30 000 postos de trabalho enquanto projeta quase 220 mil milhões de dólares de despesa em IA para 2026. Porque é que esta combinação sinaliza uma mudança de capital, e não dificuldades, e o que observar.
Pela equipa Deriv · 4 de agosto de 2026 · 3 min de leitura

Quando uma empresa despede milhares de pessoas e gasta milhares de milhões no mesmo ano, os despedimentos raramente são a verdadeira história. O capital que sai pela outra porta é que importa.
A Amazon está atualmente a cortar cerca de 16 000 postos de trabalho, totalizando cerca de 30 000 desde outubro de 2025. Ao mesmo tempo, está a projetar quase 220 mil milhões de dólares em despesas de capital para 2026, a maior parte destinada a IA e centros de dados. O mercado interpretou isto como uma postura ofensiva, não defensiva. A ação superou o seu máximo histórico anterior.
Porque é que despedir pessoas e gastar mais podem andar de mãos dadas
O instinto é simples: despedimentos significam problemas. Por vezes é esse o caso. Aqui, sinalizam outra coisa.
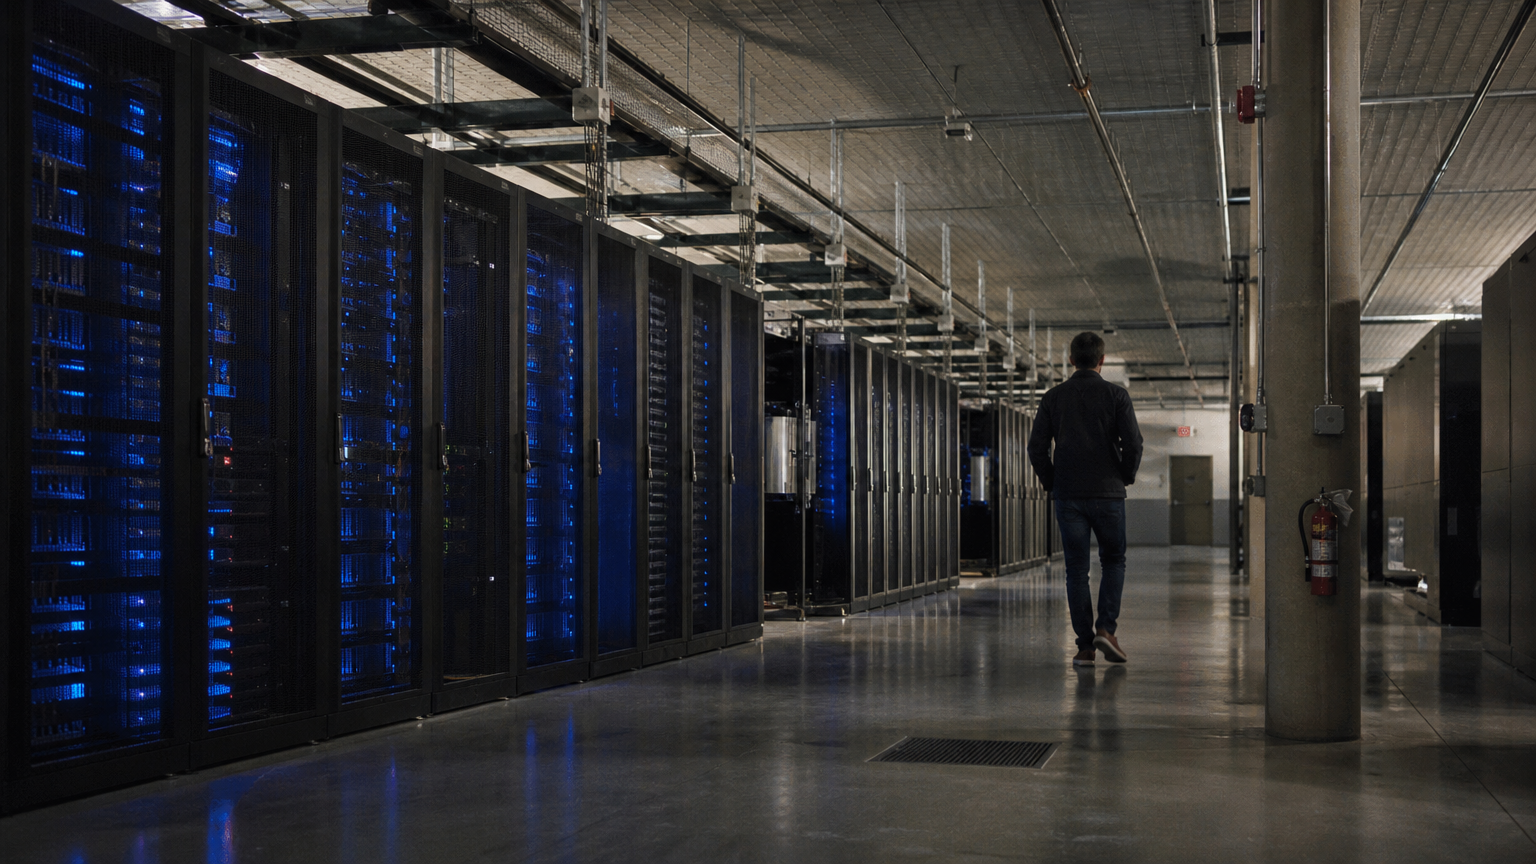
O diretor executivo Andy Jassy afirmou que os cortes não são motivados por razões financeiras. A sua explicação aponta para a cultura e os níveis de gestão, não para a sobrevivência. Entretanto, a empresa planeia continuar a contratar na área de IA. O capital está a ser transferido, não poupado. Mão de obra sai dos custos gerais, capital entra em computação.
A leitura mais difícil não é saber se uma empresa está a cortar. É saber onde aterra o dinheiro libertado.
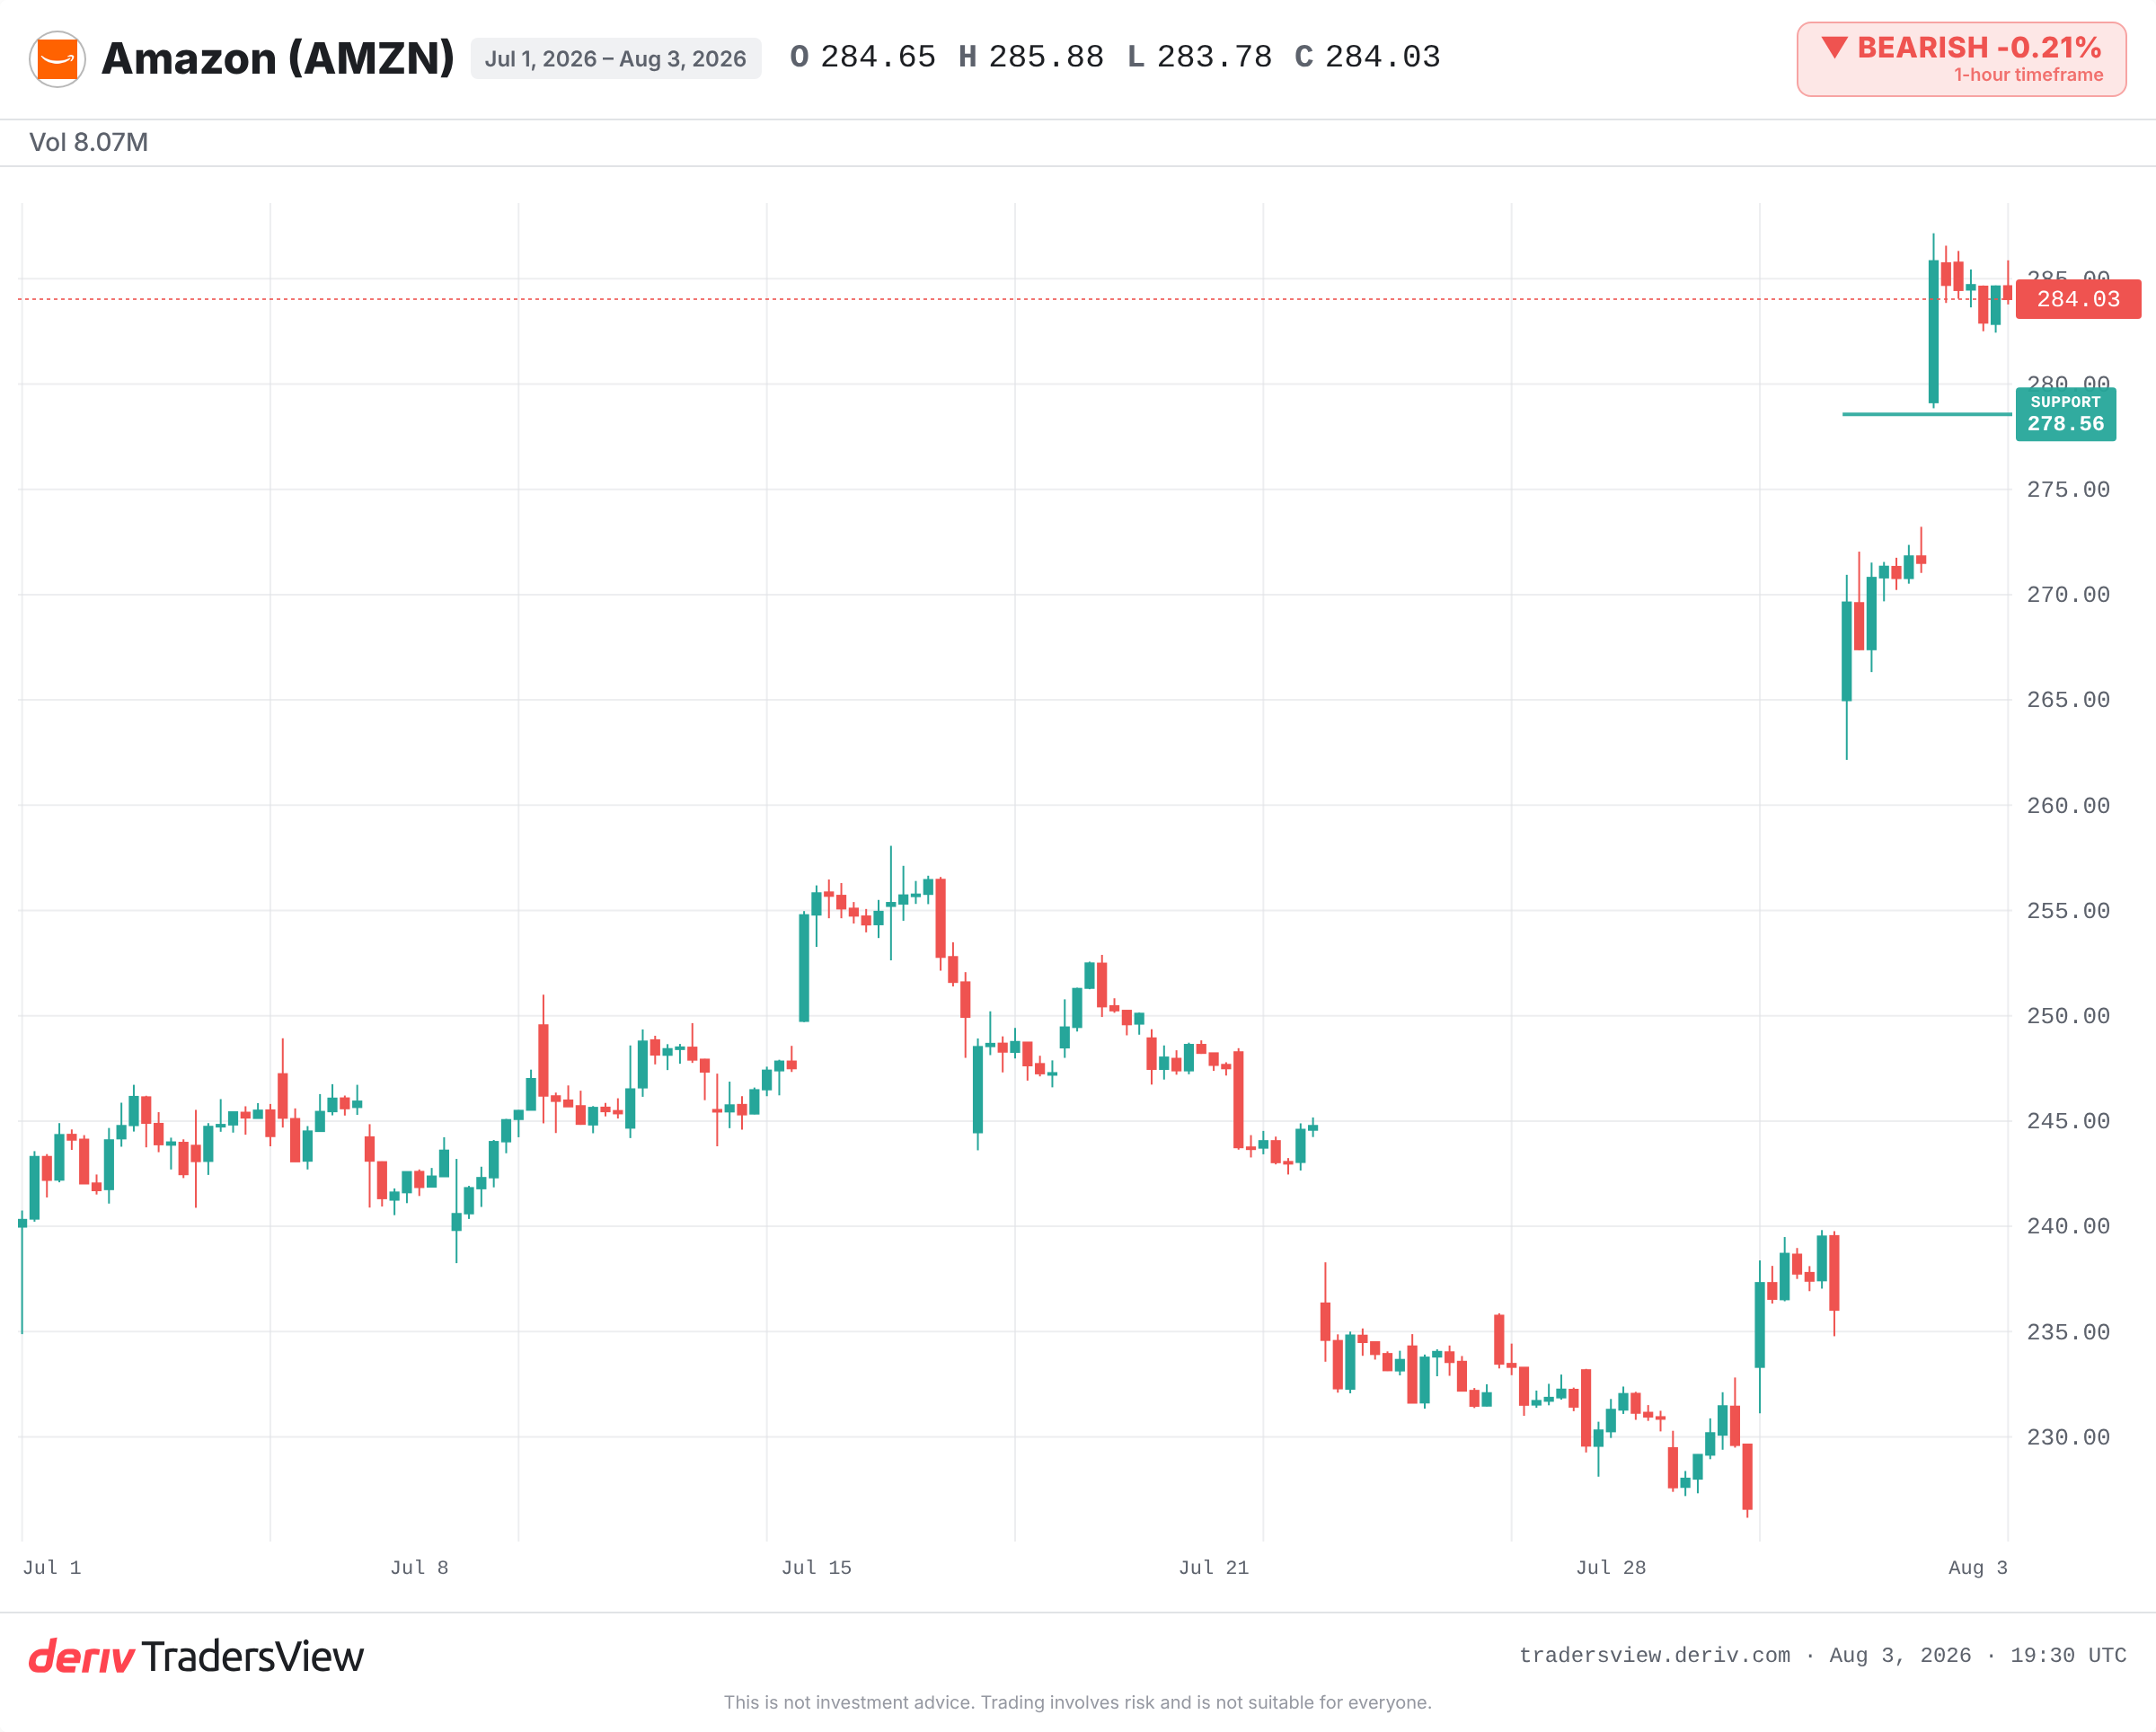
O ecrã dividido: a ganhar e a perder dinheiro ao mesmo tempo
O último relatório da Amazon mostrou duas coisas em simultâneo. A AWS apresentou uma grande carteira de encomendas contratadas e capacidade esgotada até 2027. Esse é o lado da procura da aposta.
O outro lado é menos confortável. O fluxo de caixa livre tornou-se negativo. A dívida aumentou acentuadamente à medida que a expansão avançava. Assim, quem lê isto enfrenta uma tensão genuína: procura recorde na cloud e uma carteira de encomendas pré-vendida robusta, de um lado; geração de caixa mais fraca e alavancagem crescente, do outro.
Ambos os cenários são verdadeiros. A questão é qual deles os próximos trimestres irão confirmar.
Este plano já funcionou antes?
Existe um modelo recente. Em 2022 e 2023, a Meta cortou cerca de 21 000 postos de trabalho durante o seu autodenominado «ano da eficiência», ao mesmo tempo que aumentava a despesa em IA e centros de dados. As margens alargaram-se e a ação recuperou no ano seguinte. Os investidores recompensaram a troca de efetivos por capacidade computacional.
O mesmo ciclo de cloud de 2023 viu a Microsoft, a Alphabet e a Amazon aumentarem todas a despesa de capital em IA ao mesmo tempo que reduziam funções fora da área de IA. O crescimento da cloud voltou a acelerar ao longo de 2024 e 2025. O fluxo de caixa livre comprimiu-se à medida que os custos de expansão aumentavam.
Existe um caso mais antigo e menos lisonjeiro. No final da década de 1990, as operadoras de telecomunicações investiram fortemente em fibra ótica antes da procura existir, chamando-lhe «preparação para o futuro». Grande parte dessa capacidade ficou parada durante anos. A despesa pesada antecipada à procura pode avançar mais depressa do que a receita que deveria justificá-la.
O que transformaria esta realocação numa má aposta
O argumento de Jassy assenta em ativos de longa duração. Defende que os centros de dados geram retorno ao longo de mais de 30 anos e que uma grande carteira de encomendas contratadas reduz o risco da despesa. Se a AWS continuar a crescer para preencher essa capacidade, as contas fecham.
Se não o fizer, o cenário inverte-se. A despesa de capital comprometida torna-se um custo fixo face a um balanço mais alavancado. Nesse caso, a realocação começa a parecer uma aposta que tem de se concretizar dentro do prazo previsto.
Por agora, as evidências apontam para uma postura ofensiva, porque a procura e a carteira de encomendas são reais. Mas este é capital em risco, e o indicador de fluxo de caixa é o sinal de alerta. Observe o crescimento da AWS, se o fluxo de caixa livre negativo se inverte, e se os despedimentos chegarão alguma vez a divisões geradoras de receita em vez de apenas custos gerais. Esse último ponto mudaria a história.
Perguntas frequentes
Nem sempre. Os cortes podem indicar dificuldades, mas também podem libertar capital para uma nova prioridade. A leitura mais clara está em saber para onde é reencaminhado o dinheiro poupado. Quando uma empresa corta pessoal e aumenta despesas ao mesmo tempo, os cortes são muitas vezes uma reafetação, e não uma medida de sobrevivência.
A despesa de capital, ou capex, é o dinheiro que uma empresa gasta em ativos de longa duração, como centros de dados e equipamento. Um capex elevado em IA pode sustentar o crescimento futuro, mas também pesa sobre o fluxo de caixa livre e pode aumentar a dívida enquanto está a ser construído.
As empresas em crescimento rápido podem gastar mais em infraestrutura do que o valor que geram em caixa durante uma fase de expansão. A depreciação e os custos de construção aumentam antes das receitas que, eventualmente, os justificarão, o que reduz o fluxo de caixa livre ou o torna negativo durante um período.
Uma carteira de encomendas é o valor dos contratos de clientes já assumidos que um fornecedor ainda não cumpriu. Uma carteira de encomendas significativa na nuvem sugere que a procura já está assegurada, o que pode ajudar a justificar despesas antecipadas elevadas em capacidade, desde que essa procura se converta em receita conforme previsto.