
Um banco pode subscrever a sua IPO e mesmo assim recusar abrir-lhe uma conta
O JPMorgan cortou relações com a Polymarket devido à exposição regulatória, mas continua a querer a sua IPO. Por que razão a aceitação institucional está atrasada em relação ao sucesso comercial de um produto.
Pela equipa Deriv · 14 de agosto de 2026 · 4 min de leitura

O JPMorgan cortou os seus laços bancários com a plataforma de mercados de previsão Polymarket devido a preocupações regulatórias, mas continua a querer subscrever a futura estreia da Polymarket na bolsa. Esse hiato, em que um produto é legal, popular e está em crescimento, mas o setor financeiro tradicional continua a mantê-lo à distância, é onde reside o risco regulatório.
Uma empresa, duas respostas. A mesma notícia refere que o banco encerrou a conta mas quer as comissões da IPO. Essa contradição é a lição a reter.
Por que razão um banco abandona um cliente legal e em crescimento
Um banco abandona um cliente legal quando o custo reputacional e regulatório da relação supera a receita de comissões, e não porque o cliente tenha violado alguma lei. A Polymarket não fez nada ilegal. Os utilizadores apostam em eventos, desde eleições a decisões da Fed, e os volumes dispararam ao longo do ciclo noticioso de 2024 e 2025. Comercialmente, estava a funcionar.
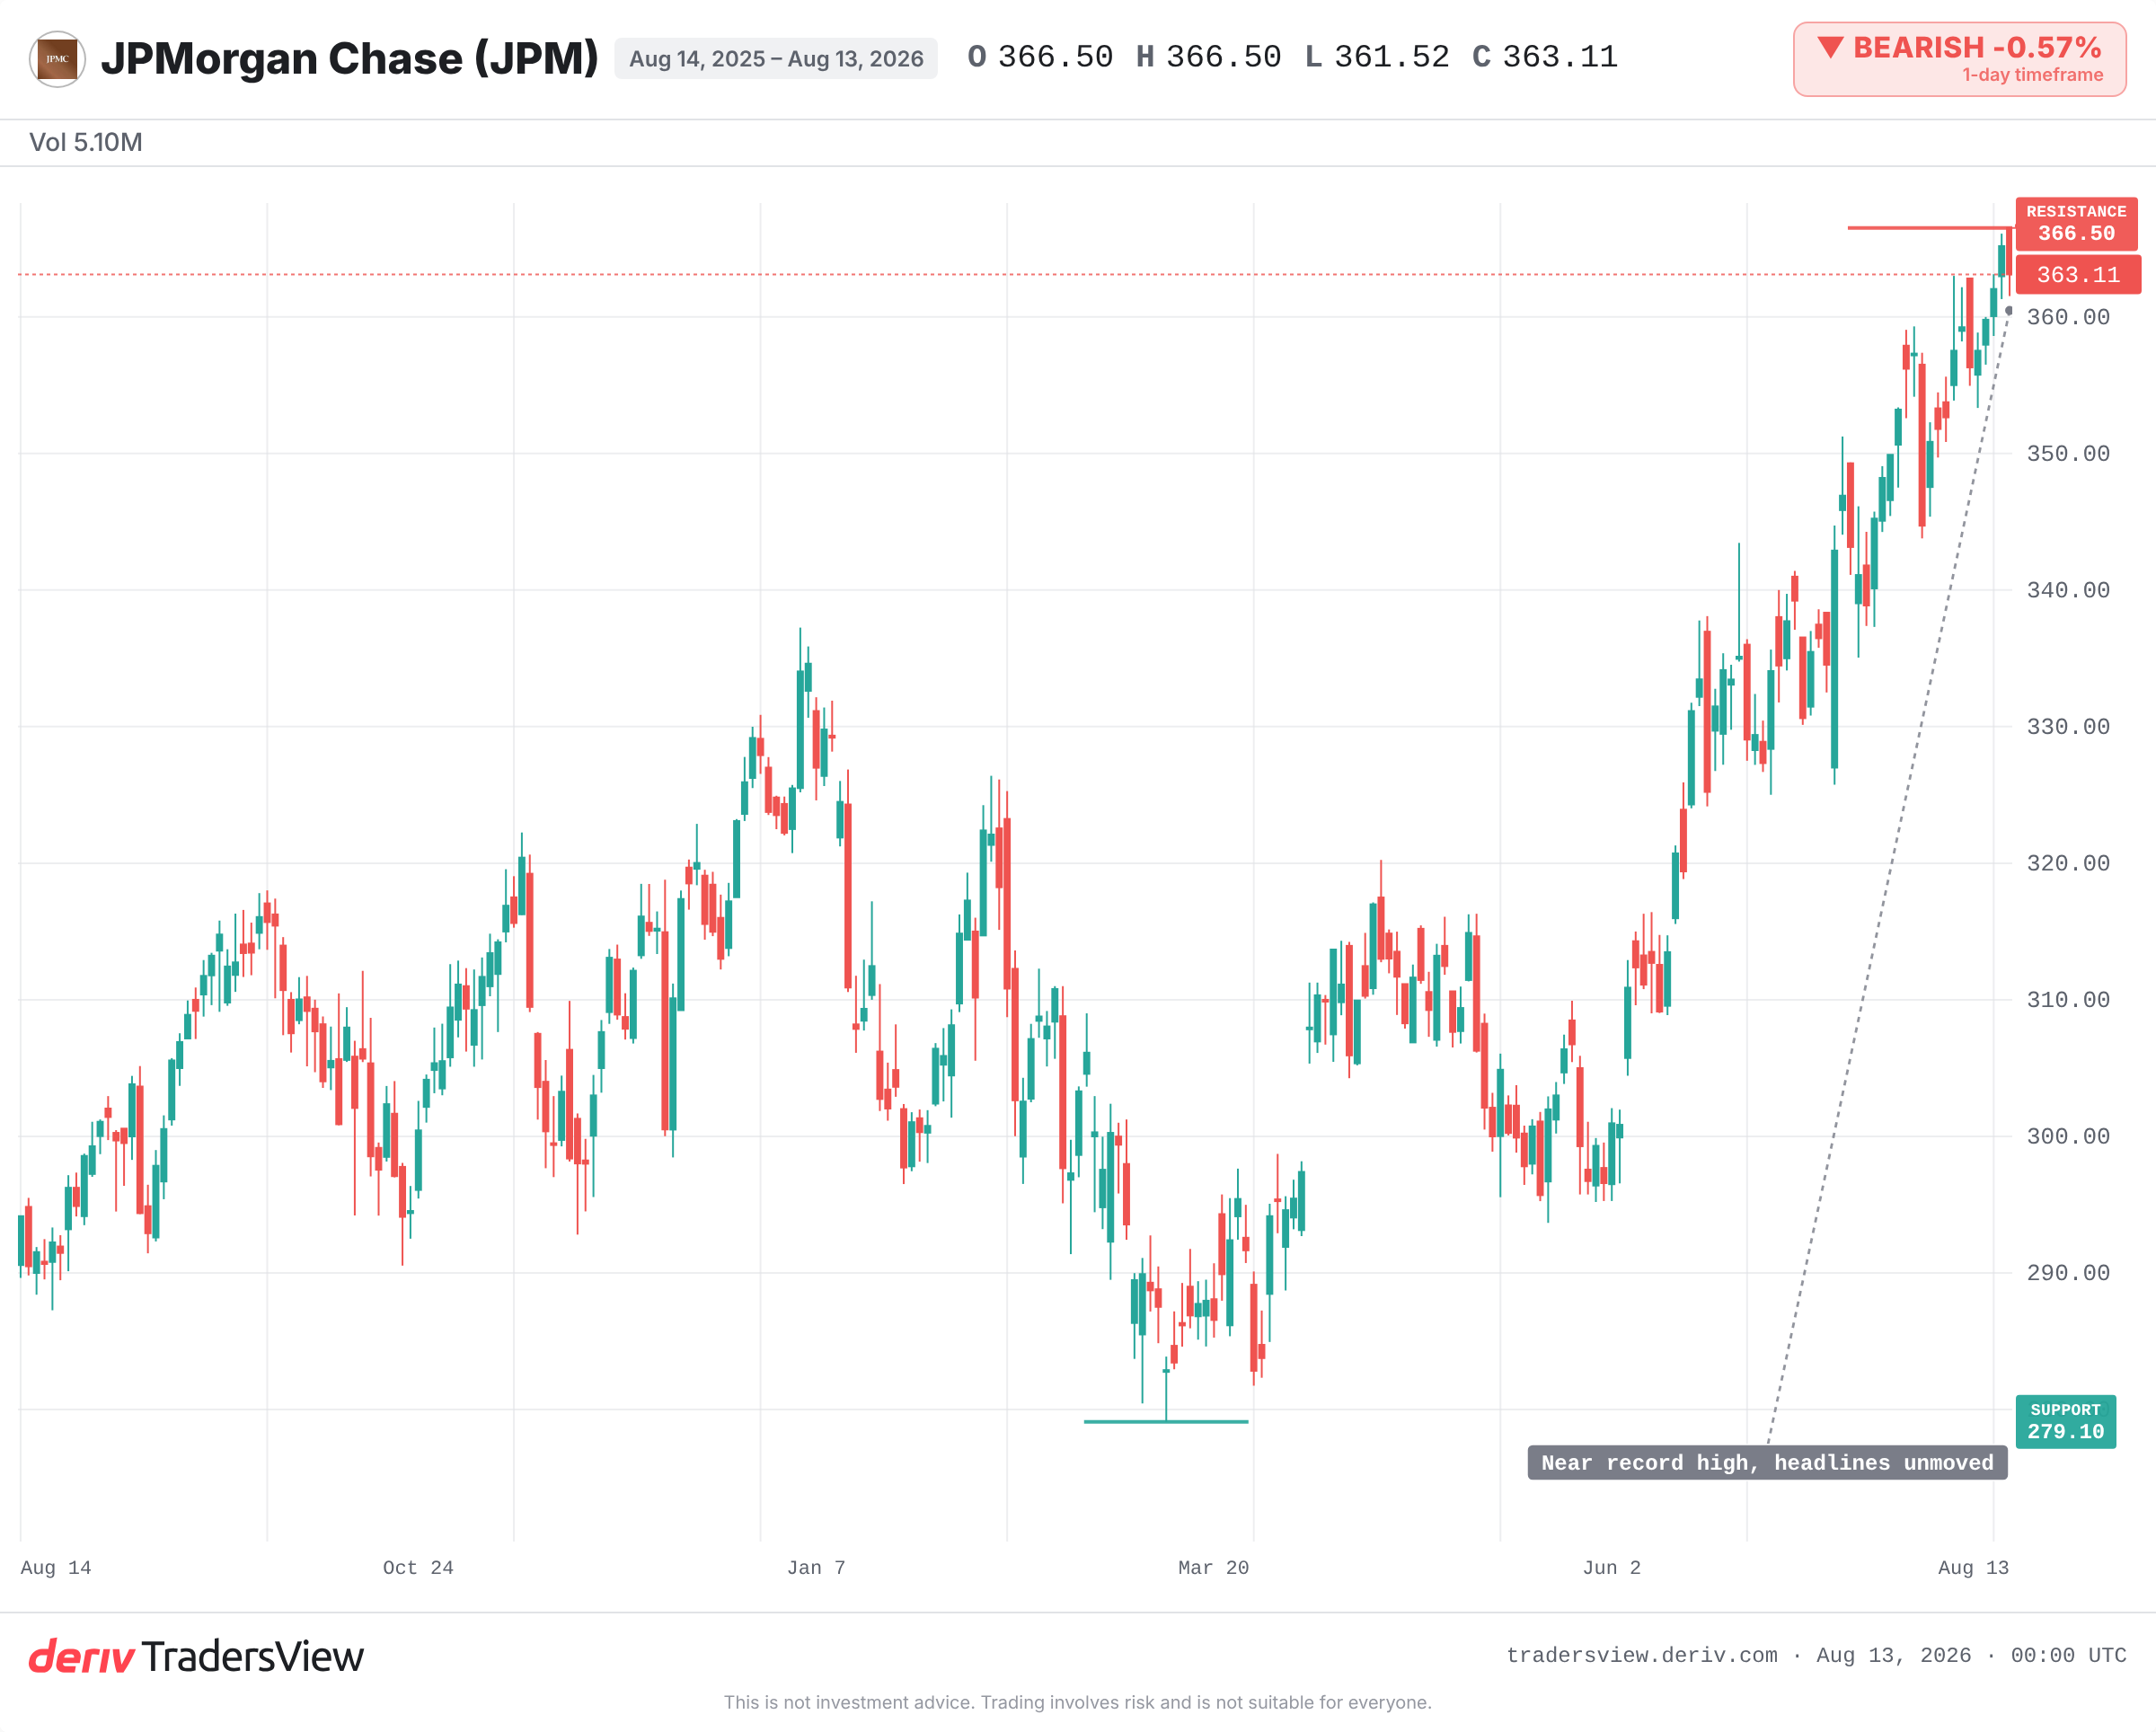
Nada disso salvou a relação bancária. Segundo um relatório do Financial Times, transmitido via investing.com, o JPMorgan terminou a relação no final de 2025 devido a preocupações regulatórias, e a Polymarket já encontrou entretanto um novo credor, ainda não identificado. O fator desencadeante foi a imagem pública, não a legalidade. Um banco pondera o custo reputacional e regulatório de um cliente face à receita de comissões, e, neste caso, o custo prevaleceu.
O sinal dos guardiões institucionais é mais lento do que o produto
A tração comercial de um produto e a sua aceitação institucional seguem percursos distintos, sendo a aceitação a mais lenta das duas.
Já vimos este padrão antes. Entre 2018 e 2021, bancos e processadores de pagamentos restringiram o acesso de exchanges de criptomoedas devido à incerteza regulatória, mesmo quando essas plataformas geravam receitas reais. A maioria dos operadores encontrou parceiros mais pequenos ou offshore. Os bancos tradicionais só voltaram a envolver-se quando as regras, e as comissões, se tornaram mais claras, por vezes anos depois. Durante a Operation Choke Point, há uma década, negócios legais mas sensíveis perderam o acesso bancário apesar de não violarem qualquer lei. A legalidade não é o critério que um banco aplica; o conforto reputacional é que importa.
Como o escrutínio da CFTC chega ao acesso bancário
A ligação passa pelo próprio departamento de risco do banco, e não por qualquer ordem direta. Os reguladores raramente dizem a um banco para abandonar um cliente; é o próprio banco que se antecipa. Quando o produto de uma plataforma se enquadra numa categoria ainda por regular, contratos sobre eventos que a CFTC ainda não licenciou nem classificou formalmente, o banco não consegue calcular o seu futuro custo de conformidade. Uma conta que não é possível avaliar com precisão é tratada como de alto risco. Por isso, o banco sai primeiro e espera que as regras se consolidem. É por essa razão que uma decisão da CFTC ou da SEC, e não um marco comercial, é o acontecimento que reabre a porta.
Por que razão o mesmo banco ainda quer a IPO
O sinal que complica a leitura simplista de "recusa cautelosa" é que, segundo consta, o JPMorgan ainda quer subscrever uma eventual IPO da Polymarket. As duas funções implicam riscos diferentes. Uma relação bancária é uma responsabilidade em aberto; um mandato de subscrição é um negócio pontual e delimitado. Deter os depósitos e pagamentos de um cliente expõe o banco à conduta desse cliente dia após dia. Levá-lo à bolsa é uma transação pontual, avaliada, divulgada e concluída. O encargo de conformidade de uma conta permanente é mais pesado do que o de um único evento gerador de comissões.
Se o banco considerasse os mercados de previsão ilegítimos, não quereria lucrar ao levar um deles à bolsa. Assim, o corte bancário parece menos um veredito definitivo e mais uma proteção regulatória de curto prazo. O "não" relativamente à conta corrente pode, na verdade, significar "ainda não". Essa distinção é importante quando se tenta avaliar a persistência de um obstáculo regulatório.
O que isto revela aos traders sobre o risco regulatório
Popularidade não é sinónimo de autorização. Ao avaliar qualquer plataforma emergente, seja um mercado de previsão, uma exchange de criptomoedas ou uma fintech, separe duas questões: está a funcionar comercialmente e foi aceite pelos guardiões institucionais? O hiato entre essas respostas é o risco.
As evidências apontam para que se trate de uma rutura branda e reversível, e não de uma rejeição definitiva. Isso confirmar-se-ia se o JPMorgan, ou um concorrente, retomasse discretamente a relação assim que os reguladores dos EUA classificassem ou licenciassem formalmente os contratos sobre eventos. Seria posto em causa se outros bancos seguissem o exemplo do JPMorgan e nenhuma função de subscrição se concretizasse.
Vale a pena acompanhar a identidade do novo credor da Polymarket, qualquer decisão da CFTC ou da SEC sobre mercados de previsão, e se o JPMorgan acaba efetivamente por garantir esse mandato de IPO. Por agora, a cotação das ações do JPMorgan mantém-se perto do seu máximo histórico, imperturbável perante tudo isto. A manchete que abala uma startup pode deixar inalteradas as próprias ações do guardião institucional.
Perguntas frequentes
Debanking é quando um banco encerra ou recusa uma relação com um cliente. É geralmente legal, e os bancos fazem-no frequentemente por motivos de reputação ou regulamentares, e não devido a qualquer irregularidade por parte do cliente.
Depende da plataforma e da forma como os contratos de eventos estão estruturados. Reguladores dos EUA como a CFTC e a SEC ainda não estabeleceram um único enquadramento claro, razão pela qual os bancos tratam estas plataformas com cautela, mesmo com o aumento da sua utilização.
Sim. Perder uma relação bancária não impede uma empresa de avançar para uma IPO. Um banco diferente pode continuar a organizar a admissão à bolsa, razão pela qual, segundo relatos, o JPMorgan pode continuar a cobrar comissões de subscrição apesar de ter cortado as relações do dia a dia.
Não necessariamente. Uma empresa pode ser rentável e estar em crescimento e, ainda assim, perder o acesso bancário devido a questões de perceção regulamentar. O sucesso comercial e a aceitação institucional são sinais distintos.