
Czy podwyżka stóp procentowych Banku Japonii rzeczywiście osłabia USD/JPY?
USD/JPY odzwierciedla różnicę między Fed a Bankiem Japonii. Dlaczego wrześniowa podwyżka stóp BoJ może umocnić jena lub być już uwzględniona w cenie.
Redakcja Deriv · 14 sierpnia 2026 · 4 min czytania

USD/JPY to zakład na jedną rzecz: różnicę między oprocentowaniem oferowanym przez Fed a tym oferowanym przez Bank Japonii. Gdy ta różnica się zmniejsza, jen zwykle się umacnia, a USD/JPY spada. Dlatego cały handel dolar-jen zależy teraz od jednej daty — posiedzenia BoJ w dniach 17–18 września.
Dlaczego to różnica stóp procentowych, a nie żaden z banków z osobna, napędza kurs dolar-jen
Para walutowa to cena względna. Jej ruch zależy od różnicy między ścieżkami stóp procentowych dwóch krajów, a nie od jednego banku centralnego rozpatrywanego osobno.
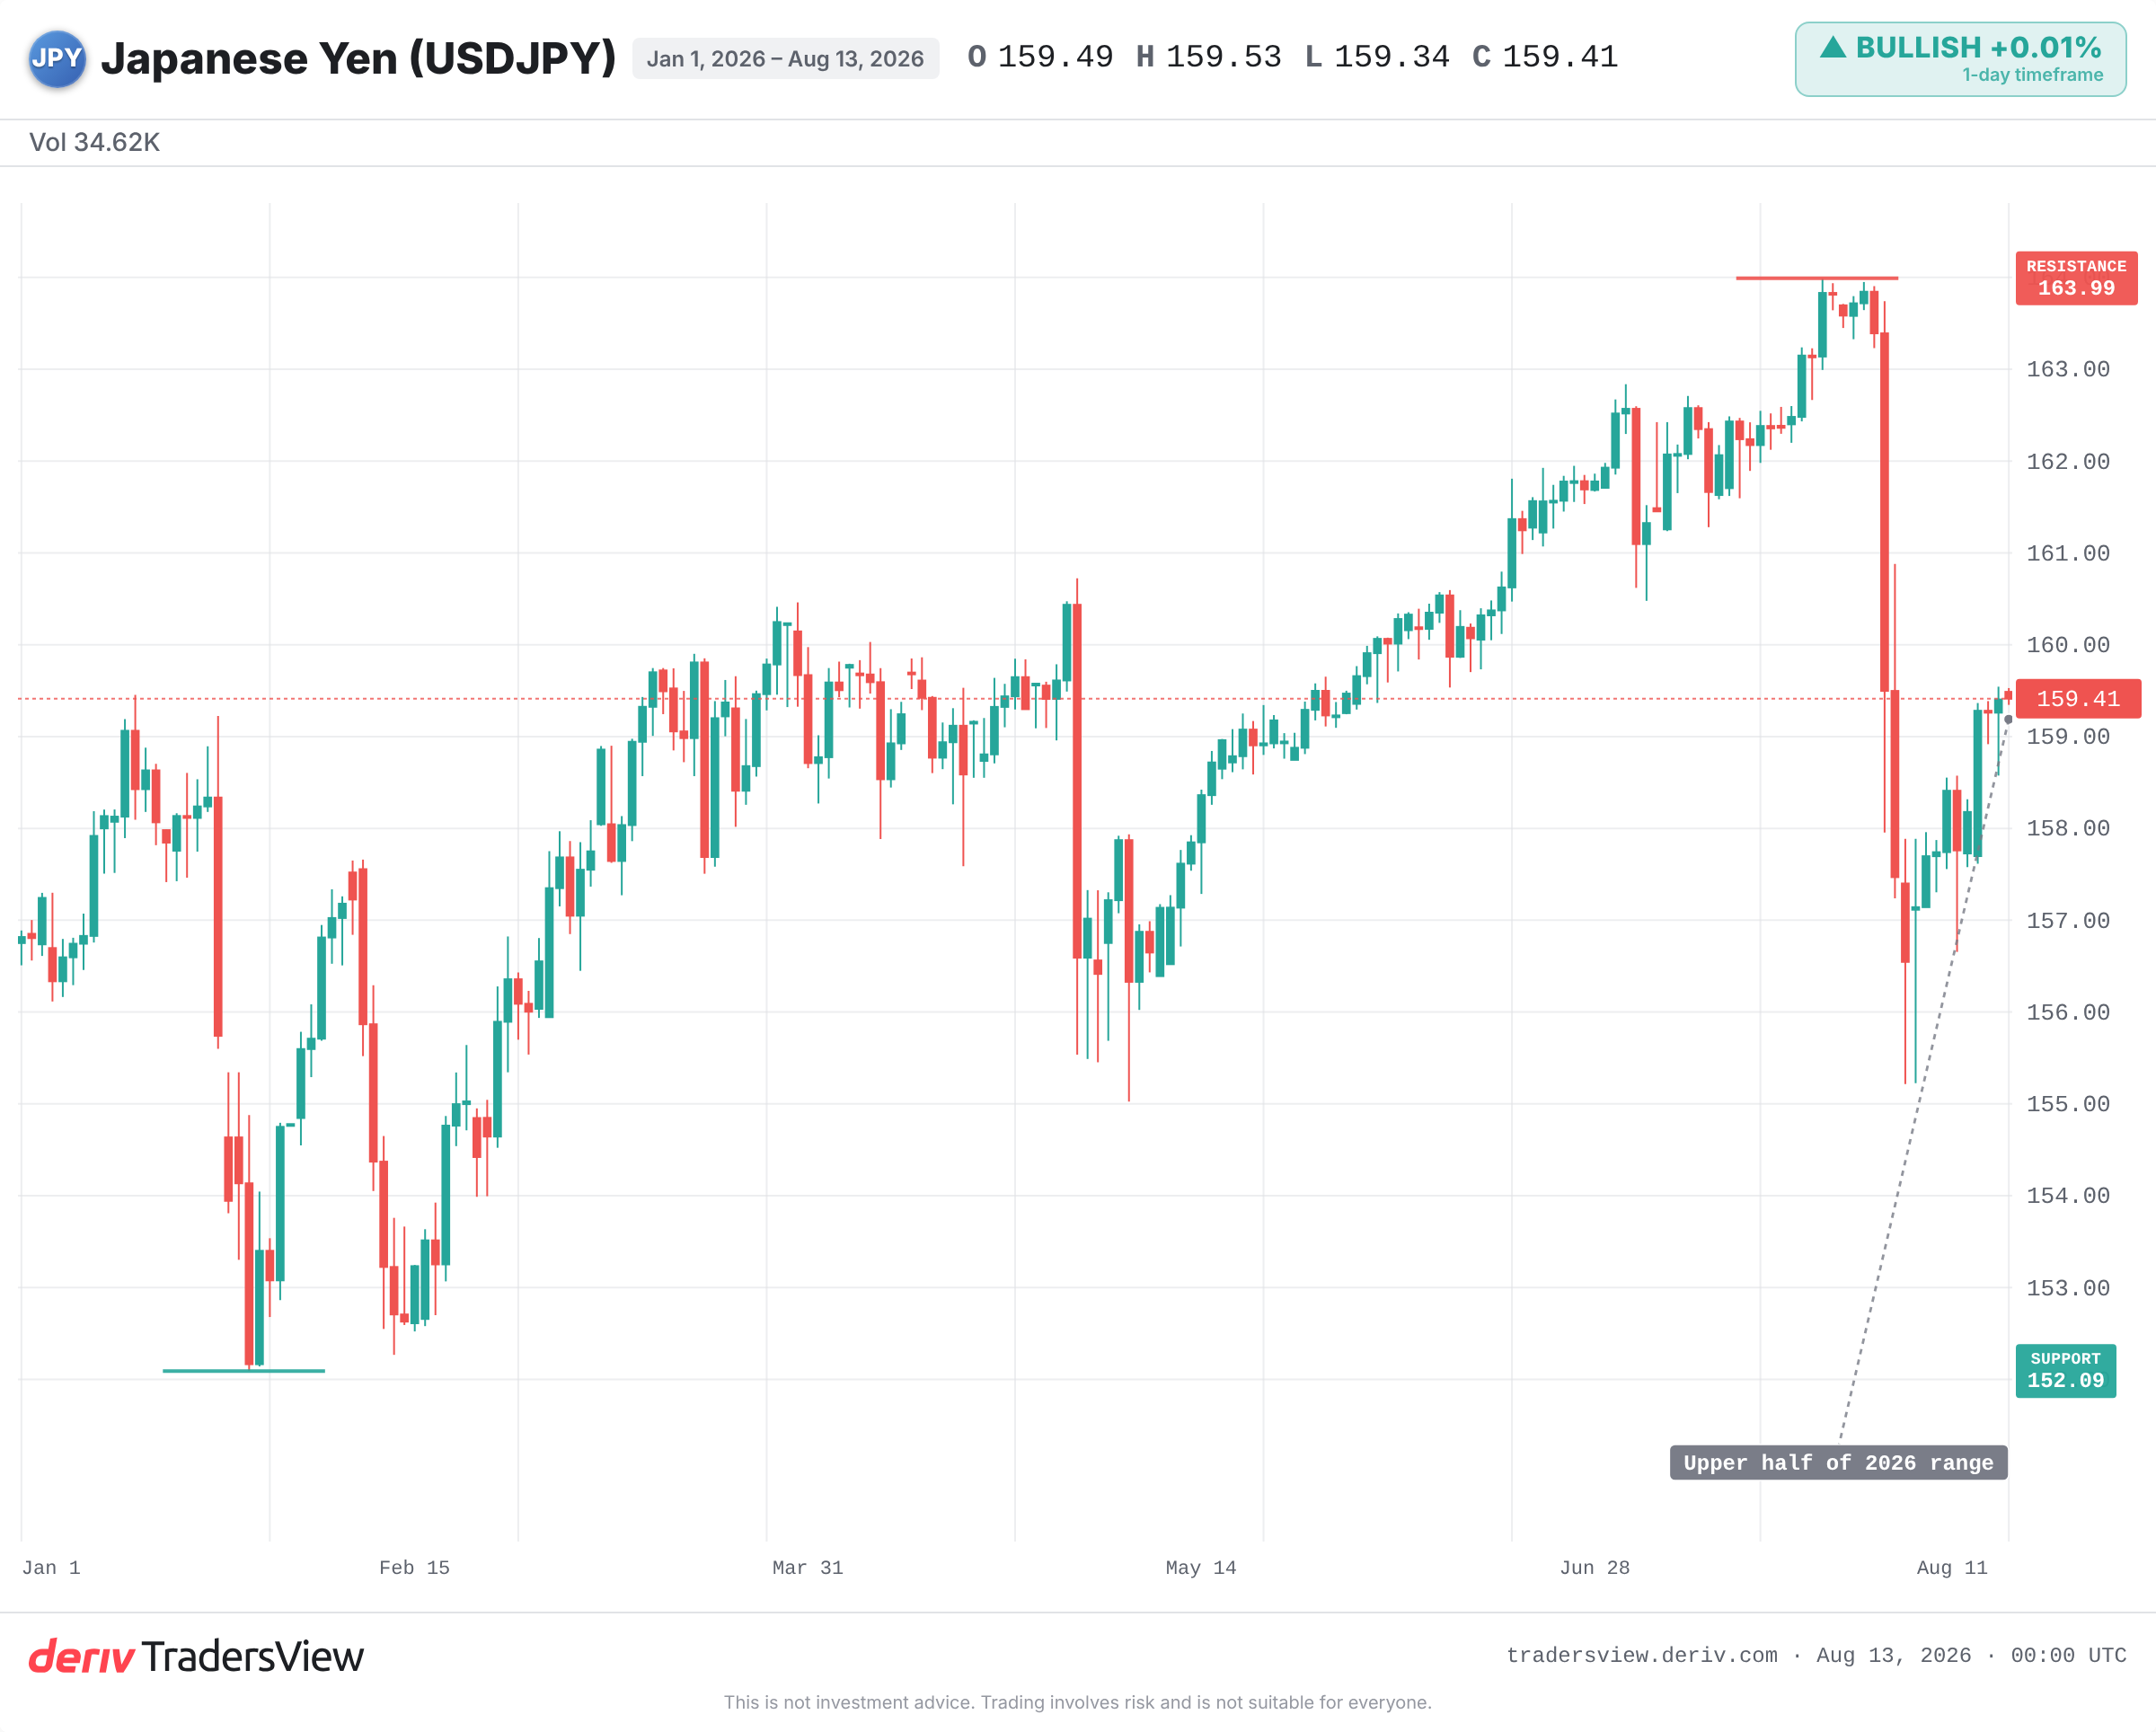
Obecnie Fed oferuje znacznie wyższe oprocentowanie niż BoJ. Kapitał kieruje się w stronę wyżej oprocentowanych aktywów w dolarach. To właśnie ta szeroka różnica napędza utrzymywanie się USD/JPY w górnej połowie zakresu z 2026 roku, bliżej rocznego szczytu niż dołka.
Zmniejszenie tej różnicy odwraca bodziec. Podwyżka stóp BoJ zmniejsza różnicę, czyni utrzymywanie aktywów w jenach relatywnie bardziej atrakcyjnym i ciągnie parę w dół. Dlatego wrześniowy ruch ma mniejsze znaczenie sam w sobie, a większe ze względu na to, jak wpłynie na tę różnicę.
Dlaczego oczekiwana podwyżka może przesunąć jena w niewłaściwym kierunku
Rynki wyceniają przyszłość, nie przeszłość. Jeśli podwyżka jest w pełni oczekiwana, waluta zareagowała już przed ogłoszeniem decyzji.
Szacowane przez rynek szanse na wrześniową podwyżkę gwałtownie wzrosły — z około jednej czwartej do mniej więcej trzech czwartych w ciągu dwóch tygodni, według danych Tokyo Tanshi. Polymarket wskazuje na jeszcze wyższe prawdopodobieństwo. Przy tak wysokich szansach znaczna część umocnienia jena może być już uwzględniona w cenie.
Oczekiwana podwyżka może nawet wywołać odbicie USD/JPY — klasyczny ruch typu „kupuj plotkę, sprzedawaj fakty”. To, co decyduje o reakcji rynku, to zaskoczenie, a nie sama podwyżka.
Czego uczą nas marzec 2024 r. i lipiec 2024 r. w kontekście ruchów już uwzględnionych w cenie
Podwyżka uwzględniona w cenie ledwo porusza jenem; podwyżka, która zmienia całą oczekiwaną ścieżkę stóp, wywołuje gwałtowny ruch. Dwa niedawne epizody doskonale to ilustrują.
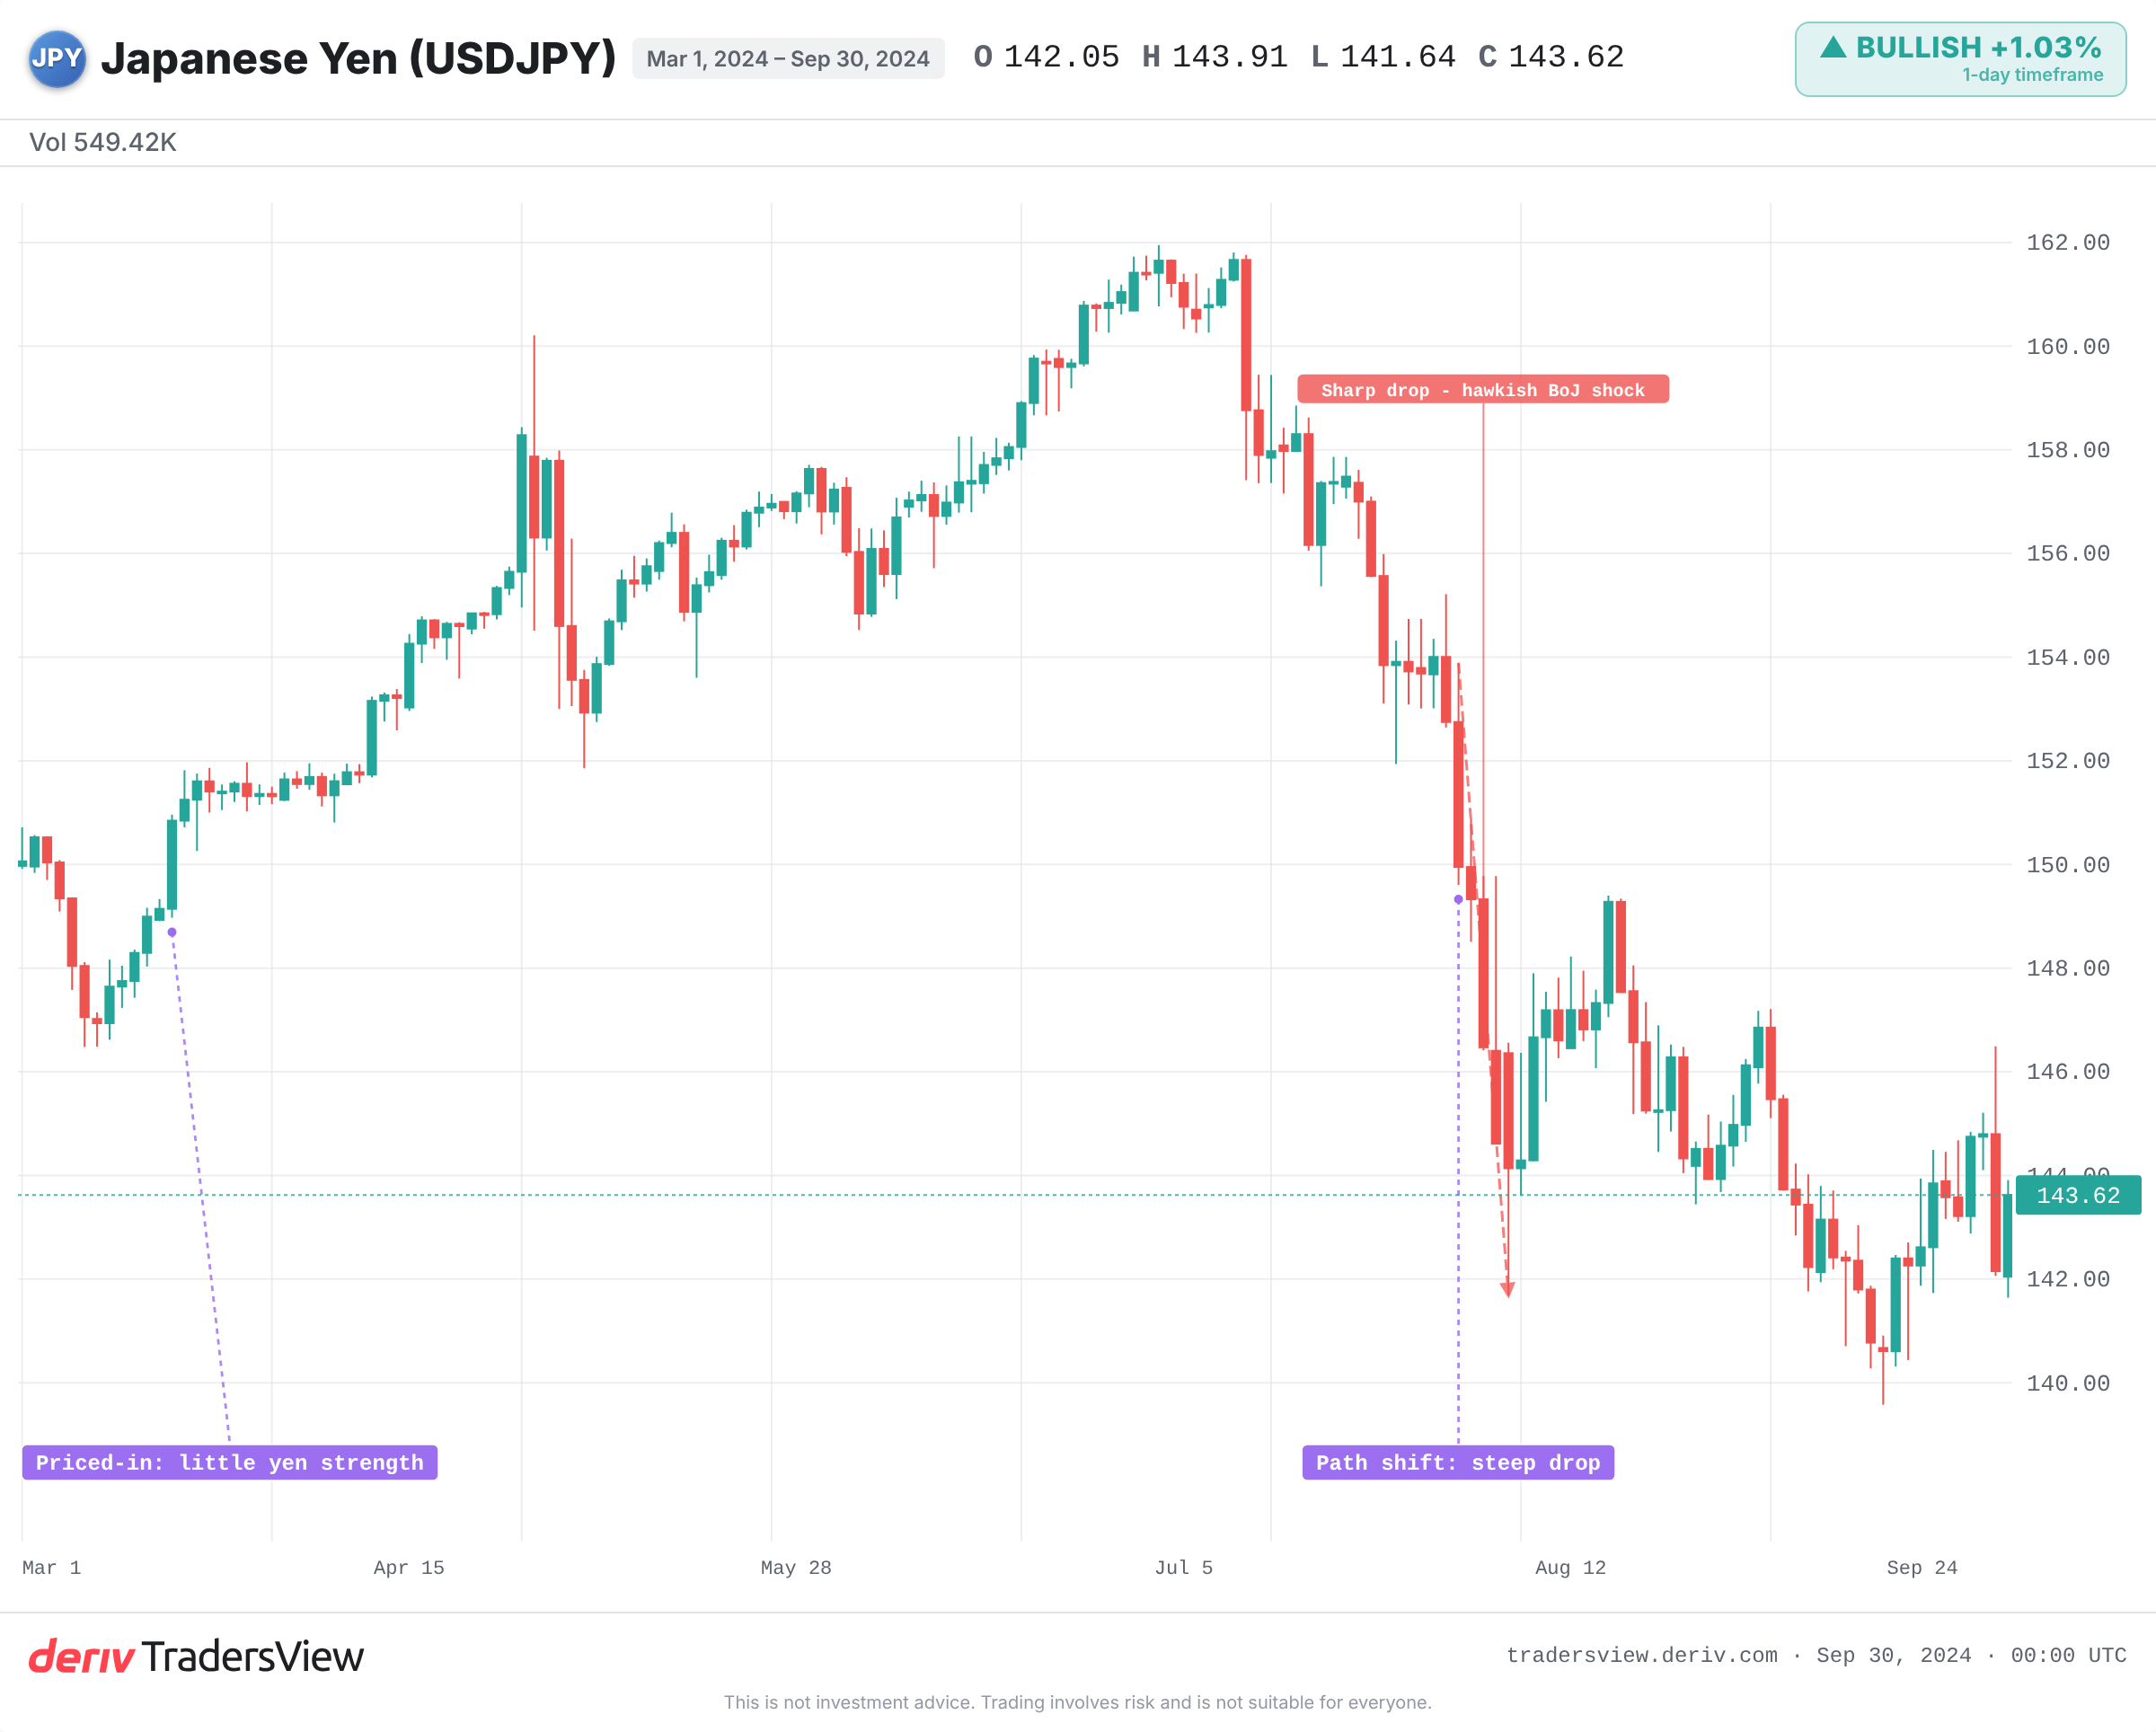
W marcu 2024 r. BoJ zakończył politykę ujemnych stóp procentowych, dokonując pierwszej podwyżki od 17 lat. Jen mimo to osłabł. Ruch był w pełni wyceniony, a różnica stóp względem Fed pozostała szeroka, więc w praktyce nic nie zmieniło się w oczekiwanej ścieżce tej różnicy.
W lipcu 2024 r. sytuacja się odwróciła. BoJ podniósł stopy i zasygnalizował dalsze zacieśnianie polityki, podczas gdy Fed skłaniał się ku obniżkom. To zmieniło całą ścieżkę różnicy stóp. Carry trade na jenie gwałtownie się załamał, a USD/JPY ostro spadł w kolejnych tygodniach.
Warto zrozumieć mechanizm tego załamania, bo to właśnie on zamienia umiarkowaną podwyżkę w gwałtowny spadek. W carry trade inwestorzy pożyczają tanio w jenach i kupują wyżej oprocentowane aktywa w dolarach, zarabiając na różnicy stóp. Gdy BoJ sygnalizuje, że różnica się zmniejszy, taka strategia przestaje się opłacać. Traderzy odkupują jeny, by spłacić pożyczki, a pośpiech związany z wycofywaniem się z pozycji szybko ciągnie USD/JPY w dół.
Wniosek: pojedyncza podwyżka nie odwraca trendu. Robi to zmiana oczekiwanej ścieżki różnicy stóp. Podwyżka z czerwca 2026 r. przypomina o tym w odwrotną stronę: BoJ podniósł stopy, ale USD/JPY pozostał na podwyższonym poziomie, ponieważ szersza różnica stóp się utrzymała.
Na co zwrócić uwagę w kontekście wrześniowej decyzji
Dowody wskazują, że wskazówki dotyczące przyszłej polityki mają większe znaczenie niż sama decyzja. Podwyżka z gołębim, jednorazowym tonem może umocnić jena znacznie mniej niż utrzymanie stóp połączone z jastrzębim sygnałem co do przyszłego zacieśniania.
- Wskazówki dotyczące przyszłej polityki (forward guidance), a nie tylko sama podwyżka lub jej brak, dotyczące tego, czy nastąpi dalsze zacieśnianie.
- Czy szanse na wrześniową podwyżkę rosną, czy maleją — to pokazuje, ile już jest uwzględnione w cenie.
- Ścieżka Fed: gołębi Fed zmniejsza różnicę i wzmacnia ewentualne umocnienie jena; jastrzębi Fed je niweluje.
- Presja polityczna ze strony rządu Takaichi, która według badania Bloomberga może przesunąć ruch na grudzień, przy czym ekonomiści są podzieleni.
- Sygnały interwencji w pobliżu górnej granicy zakresu, blisko szczytu z 2026 roku. Ministerstwo Finansów nie publikuje poziomu wyzwalającego interwencję, więc warto obserwować ustne ostrzeżenia i nagłe skoki kursu jena, zamiast szukać stałej granicy.
Para dolar-jen niesie tu realne ryzyko w obu kierunkach, a pojedyncze posiedzenie rzadko samo w sobie przesądza o trendzie. Obserwuj różnicę między oboma bankami i sprawdzaj, ile z danego ruchu jest już uwzględnione w cenie.
Często zadawane pytania
To różnica między stopami referencyjnymi obu banków centralnych oraz oczekiwanymi ścieżkami ich zmian. Fed obecnie płaci znacznie więcej niż BoJ, co sprzyja utrzymywaniu aktywów w dolarach, a nie w jenach, i wspiera kurs USD/JPY.
Traderzy pożyczają tanio w niskodochodowym jenie i inwestują w aktywa o wyższej rentowności gdzie indziej. Strategia jest opłacalna, gdy różnica stóp procentowych pozostaje duża, ale może szybko się odwrócić, gdy BoJ podnosi stopy i różnica się zmniejsza — jak miało to miejsce w lipcu 2024 roku.
Tak. Japońskie władze mogą kupować jeny na rynku, aby wyhamować gwałtowne wahania, zwykle gdy jen znajduje się w słabszej części swojego zakresu wahań. Interwencje mają zazwyczaj wzmacniać ruchy wynikające z różnicy stóp procentowych, a nie przeciwdziałać im w izolacji.
Badanie Bloomberga wskazuje na podzielone opinie ekonomistów — około połowa wskazuje grudzień. Jako kluczowy powód przesunięcia działań z września na późniejszą część roku podaje się presję polityczną ze strony rządu Takaichi.