
Chiny dały sobie dźwignię do odwracania umów związanych z AI
Chiny cofnęły umowę Meta dotyczącą Manus wartą 2 mld USD, powołując się na względy bezpieczeństwa AI. Utracona umowa to drobiazg — trwałym ryzykiem dla traderów jest nowy precedens regulacyjny.
Redakcja Deriv · 12 sierpnia 2026 · 3 min czytania

Chiny zmusiły Meta do cofnięcia przejęcia Manus wartego 2 miliardy dolarów, ale to nie utracona umowa jest tu najważniejsza. Liczy się nowa dźwignia regulacyjna.
Odpis jest dla Meta znikomy. Liczy się precedens: Pekin po raz pierwszy wykorzystał kontrolę bezpieczeństwa inwestycji zagranicznych, by cofnąć transgraniczną umowę dotyczącą AI. To nowa zasada, a zasady zmieniają wycenę sektorów długo po tym, jak pojedyncza umowa zostaje zapomniana.
Dlaczego rynek zignorował cofnięcie umowy wartej 2 miliardy dolarów
2 miliardy dolarów to zaokrąglenie w skali Meta. Dla porównania, Reality Labs straciło w tym roku ponad 4,6 miliarda dolarów w ciągu jednego kwartału. Akcje nadal notowane są znacznie powyżej minimum z 2026 roku i w zasięgu wcześniejszych szczytów.
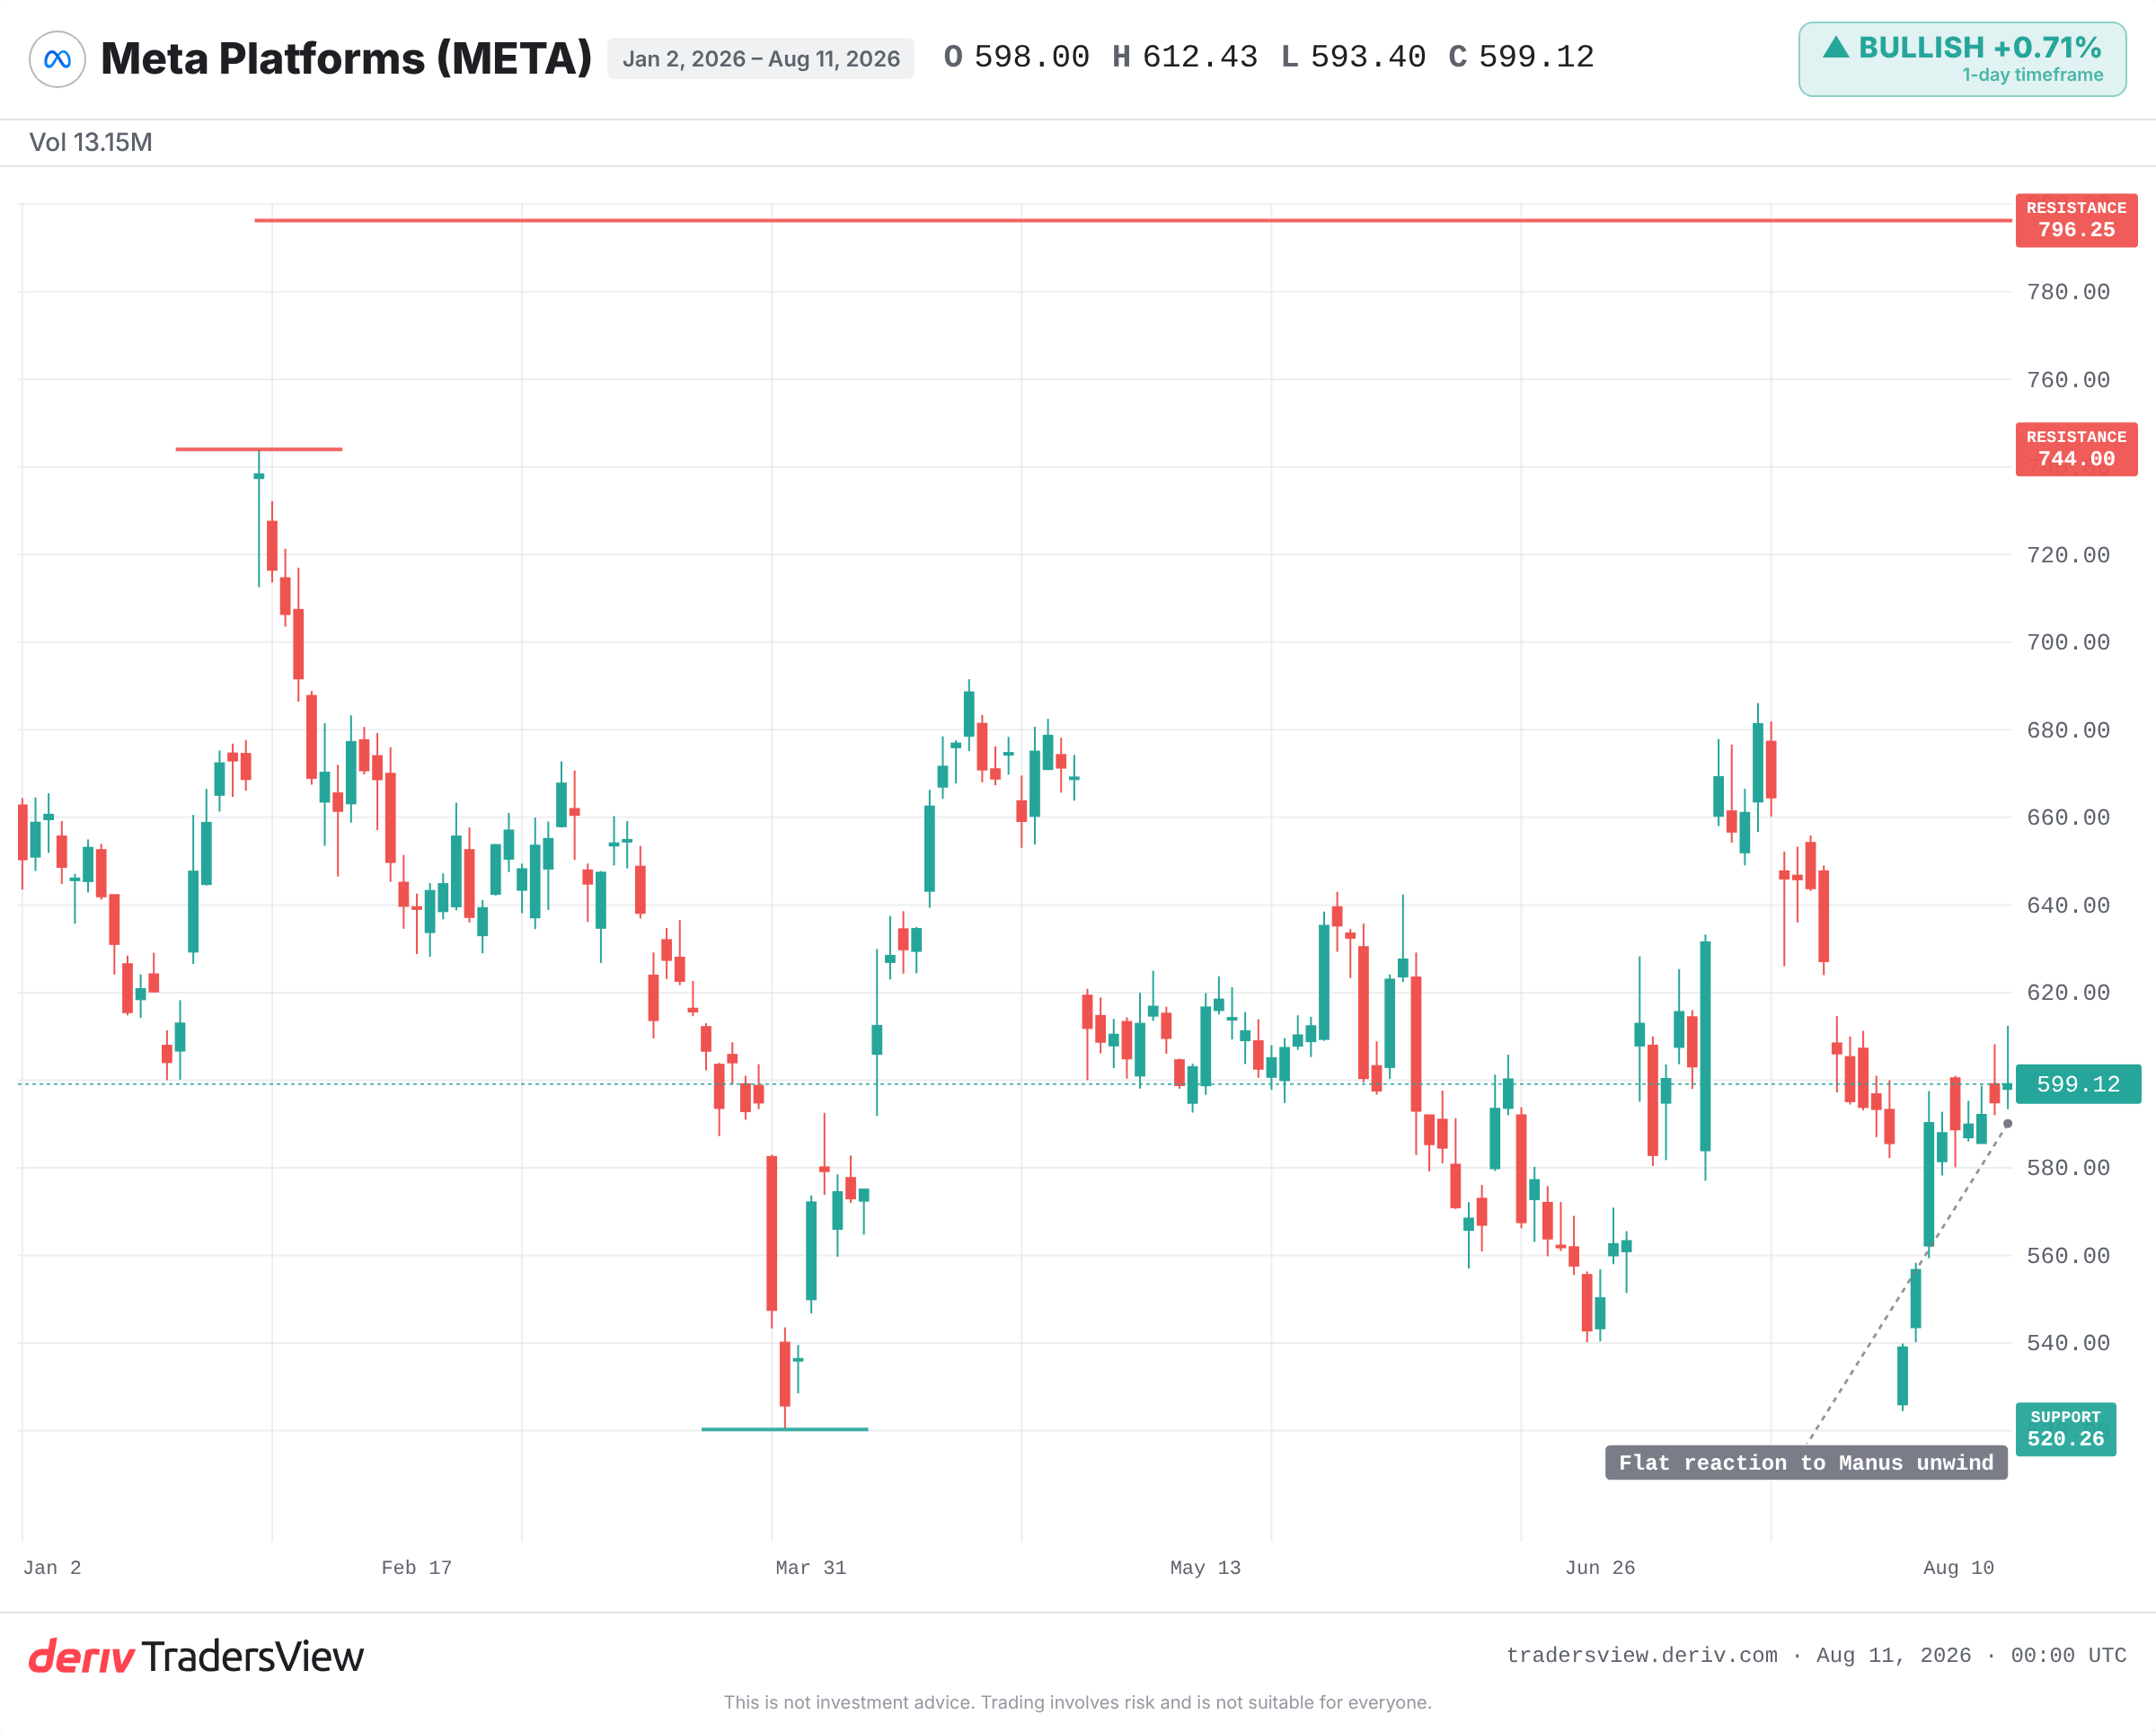
Płaski wykres jest wskazówką, że rynek odebrał to jako nieistotne dla wyników finansowych. Patrząc tylko na liczby, ta ocena jest uzasadniona. Umowa z Manus ledwie nadszarpuje kwartalne wyniki, nie mówiąc już o wycenie.
Handel precedensem, gdy regulator robi coś po raz pierwszy
Pojedyncza umowa jest wyceniana na podstawie swojej własnej ekonomii. Nowa władza regulacyjna jest wyceniana w odniesieniu do każdej firmy, której może dotyczyć.
Chińska NDRC zrobiła coś, czego nigdy wcześniej nie robiła: powołała się na względy bezpieczeństwa AI, by cofnąć amerykańskie przejęcie technologiczne. Gdy rząd raz zastrzeże sobie taką władzę, zwykle korzysta z niej ponownie. Pierwszy przypadek jest najtańszy do zakwestionowania i najtrudniejszy do odwrócenia.
To precedens, a nie transakcja, stanowi trwałe ryzyko.
Dlaczego „pranie przez Singapur” nie uniemożliwia już kontroli umowy
Manus przeszła restrukturyzację offshore — ruch, który krytycy nazwali „praniem przez Singapur”: zarejestrować się poza Chinami i liczyć na uniknięcie chińskiej kontroli. To nie zadziałało.
Regulatorzy i tak dotarli do umowy. Dla każdego, kto modeluje transgraniczne fuzje i przejęcia w obszarze AI, zamyka to powszechną drogę ucieczki. Struktura offshore nie jest już tarczą, a to zmienia sposób, w jaki przyszłe umowy będą zawierane i wyceniane.
Co historia mówi o kontrolach pierwszego w swoim rodzaju przypadku
Ten wzorzec ma precedensy. W 2018 roku amerykański CFIUS zablokował ofertę Broadcom na Qualcomm z powodów bezpieczeństwa narodowego — był to pierwszy w swoim rodzaju blok przed ogłoszeniem transakcji. Kontrola bezpieczeństwa stała się wówczas rutynową bramką dla fuzji i przejęć w technologii.
W 2020 roku Chiny wstrzymały gigantyczne IPO Ant Group na kilka dni przed debiutem giełdowym i wymusiły restrukturyzację. Niezależnie od tego, USA zmusiły ByteDance do zbycia amerykańskich operacji TikTok.
W każdym z tych przypadków dotknięte spółki niosły trwały dyskont związany z ryzykiem politycznym, niezależnie od pierwotnej ekonomii transakcji. Lekcja nie polega na tym, że Meta spadnie. Polega na tym, że nowa bramka, raz otwarta, pozostaje otwarta.
Kiedy scenariusz spadkowy faktycznie się sprawdza
Stonowana reakcja może być właściwa. Scenariusz spadkowy wygrywa tylko wtedy, gdy precedens się rozszerzy.
Obserwuj, czy inne rządy, w tym amerykański CFIUS, powołają się na ten przypadek, by kontrolować umowy związane z AI. Obserwuj wszelkie oznaki, że Chiny rozszerzają kontrole na inne aktywa AI powiązane z Chinami należące do amerykańskich firm. Obserwuj sierpniowy termin usunięcia danych pod kątem reakcji użytkowników lub skutków prawnych. I obserwuj zachowanie ceny akcji Meta: ruch znacznie wykraczający poza typowy dzienny zakres w reakcji na powiązany nagłówek pokazałby, że rynek zaczyna wyceniać ryzyko polityczne, które obecnie ignoruje.
Dowody wskazują, że dziś jest to nieistotne, ale jako wzorzec może stać się istotne. Jednorazowy przypadek to zaokrąglenie. Wzorzec to przewartościowanie. Różnica między tymi dwoma scenariuszami to miejsce, w którym kryje się ryzyko, a na razie nie widać go jeszcze na wykresie.
Często zadawane pytania
National Development and Reform Commission to chiński organ planowania gospodarczego, który prowadzi kontrolę bezpieczeństwa inwestycji zagranicznych. Może zatwierdzać, warunkować, a nawet — jak w przypadku umowy Meta z Manus — nakazać cofnięcie już zakończonego przejęcia z powodów bezpieczeństwa.
Nie bezpośrednio. Jeśli umowa jest niewielka w stosunku do wielkości spółki, natychmiastowy wpływ finansowy może być znikomy. Większym ryzykiem jest dyskont związany z ryzykiem politycznym, który narasta z czasem, jeśli kontrole stają się regularnością.
Odnosi się to do restrukturyzacji firmy pochodzącej z Chin za pośrednictwem bazy offshore, takiej jak Singapur, w celu próby uniknięcia zasięgu chińskich regulacji. Przypadek Manus pokazał, że taka restrukturyzacja nie zapobiegła kontroli ze strony Pekinu.
CFIUS to amerykański komitet, który bada inwestycje zagraniczne pod kątem ryzyka dla bezpieczeństwa narodowego i zablokował takie umowy jak Broadcom-Qualcomm. Oba systemy pozwalają rządowi blokować lub cofać transgraniczne umowy technologiczne niezależnie od ekonomii danej transakcji.