
Poza szumem medialnym: dlaczego szał wydatków big techu na AI zmienia sposób, w jaki patrzymy na
Dlaczego ogromne wydatki big techu na AI oraz fizyczne ograniczenia sieci energetycznej na nowo definiują ryzyko i potencjalne korzyści związane z akcjami spółek technologicznych.
Autor Harsh Karamchandani · CFA Charterholder | Strateg ds. operacji tradingowych i produktów
27 sierpnia 2026 · 7 min czytania
Przez lata analizowanie głównych amerykańskich akcji technologicznych w okresie wyników finansowych podążało za znanym schematem: gdy tylko liderzy rynku ogłaszali ogromne zobowiązania finansowe na rzecz technologii nowej generacji, inwestorzy zazwyczaj przyjmowali te wiadomości z entuzjazmem. Wysokie wydatki postrzegano jako wyraźny sygnał dominacji rynkowej, agresywnej innowacji i przyszłego wzrostu przychodów.
Dziś ta dynamika się zmieniła.
Podczas ostatnich telekonferencji dotyczących kwartalnych wyników finansowych uczestnicy rynku zaobserwowali powtarzający się wzorzec: gigant technologiczny o megakapitalizacji przekracza prognozy przychodów, raportuje solidne zyski operacyjne, ogłasza kolejne zobowiązanie w wysokości od 50 do 80 miliardów USD na infrastrukturę sztucznej inteligencji, a następnie jego cena akcji spada z dnia na dzień.
Co napędza tę zmianę? Aby zrozumieć, dlaczego amerykańskie akcje technologiczne zachowują się tak nieprzewidywalnie, traderzy detaliczni muszą wykroczyć poza nagłówki dotyczące oprogramowania i przyjrzeć się fizycznym oraz bilansowym realiom kryjącym się za kulisami.
Zmiana w kierunku „bezpiecznej przystani”: jak giganci technologiczni zmienili swoje bilanse
Aby zrozumieć obecną zmienność akcji w sektorze amerykańskich spółek technologicznych, musimy najpierw przyjrzeć się temu, jak główne firmy technologiczne, a konkretnie giganci chmurowi tacy jak Microsoft, Amazon, Alphabet, Meta i Oracle, zmienili sposób zarządzania swoimi bilansami.
W dekadzie po globalnym kryzysie finansowym z 2008 roku inwestorzy traktowali gigantyczne firmy technologiczne jako wiarygodne, niskiego ryzyka miejsca do przechowywania kapitału w okresach niepewności gospodarczej. Podczas gdy tradycyjne bezpieczne aktywa zapewniały stabilność, liderzy technologiczni oferowali coś unikalnego: ogromne rezerwy środków pieniężnych. Firmy takie jak Apple, Alphabet, Microsoft i Meta zgromadziły setki miliardów dolarów w środkach pieniężnych, prowadząc jednocześnie platformy programowe o wysokich marżach. W okresach szerszego spowolnienia rynkowego inwestorzy kupowali te akcje, ponieważ ich rezerwy środków pieniężnych zapewniały silną poduszkę finansową.
Jednak obecna rozbudowa infrastruktury sztucznej inteligencji całkowicie zmieniła tę dynamikę. Ci giganci chmurowi już nie po prostu siedzą na swoich środkach pieniężnych.
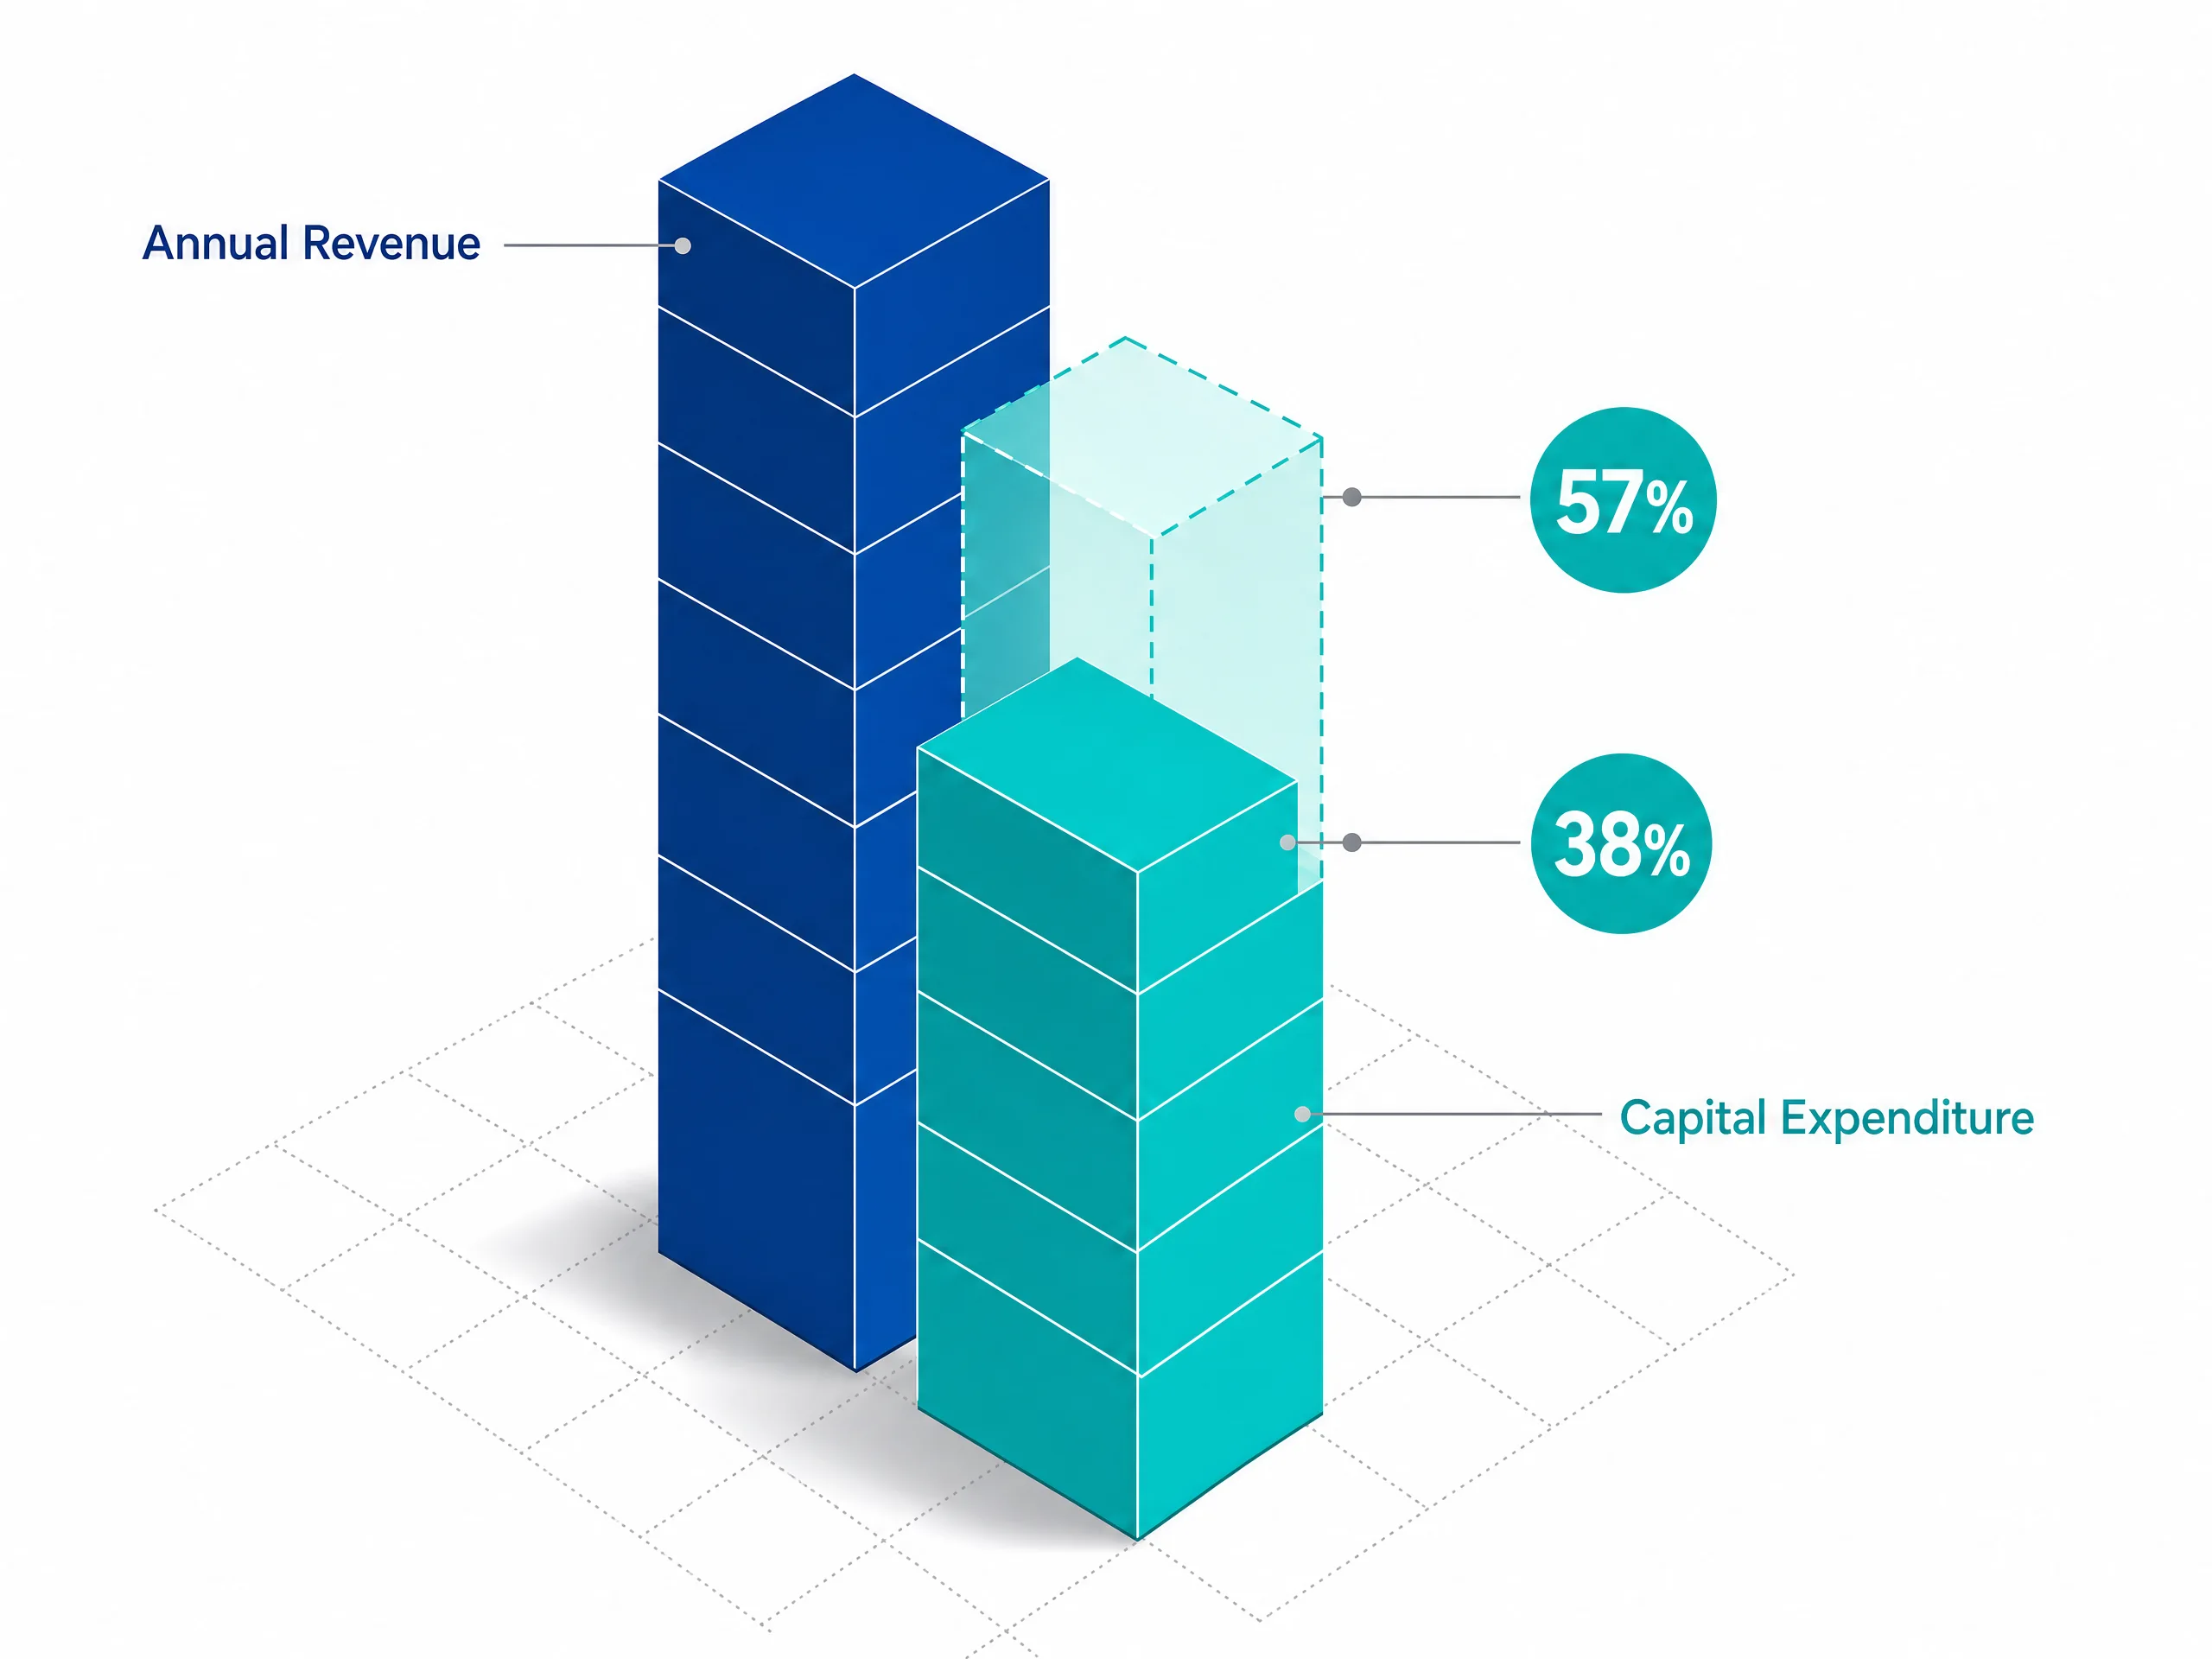
Prognozy rynkowe wskazują, że łączne roczne wydatki kapitałowe pięciu głównych gigantów technologicznych (Amazon, Alphabet, Microsoft, Meta i Oracle) wzrosną do poziomu od 660 do 750 miliardów USD. Skala tych wydatków stanowi od 38% do 57% ich całkowitych rocznych przychodów,
co jest poziomem intensywności kapitałowej historycznie obserwowanym w rurociągach naftowych, przemyśle ciężkim i sektorze energetycznym, a nie w lekkich biznesach programistycznych.
Aby finansować tę ekspansję, firmy technologiczne nie polegają już wyłącznie na rezerwach środków pieniężnych — intensywnie zaciągają pożyczki. Łączna emisja obligacji korporacyjnych przez głównych gigantów chmurowych przekroczyła 175–200+ miliardów USD. Zamieniając swoje poduszki finansowe na długoterminowy dług, fizyczne nieruchomości i ciężki sprzęt, firmy technologiczne o megakapitalizacji przyjęły na siebie znacznie wyższe koszty operacyjne.
Skryte ograniczenie: szybki sprzęt kontra wolne sieci energetyczne
Poza bilansem, wydatki gigantów technologicznych napotykają na fizyczną przeszkodę: to, co te firmy kupują i gdzie to jest podłączane. Budowanie nowoczesnych systemów sztucznej inteligencji wymaga surowej mocy obliczeniowej, która opiera się na dwóch głównych typach sprzętu:
- GPU (Graphics Processing Units, procesory graficzne): Specjalizowane chipy komputerowe, pionierem których były firmy takie jak Nvidia, które przetwarzają tysiące obliczeń jednocześnie, służąc jako główne silniki do trenowania modeli AI.
- TPU (Tensor Processing Units, procesory tensorowe): Chipy zaprojektowane niestandardowo, budowane wewnętrznie przez firmy technologiczne takie jak Google, aby obsługiwać dedykowane zadania, jednocześnie zmniejszając zależność od zewnętrznych dostawców. Aby nieprzerwanie uruchamiać dziesiątki tysięcy tych wysokowydajnych chipów, firmy muszą budować ogromne centra danych. Jednak w przeciwieństwie do tradycyjnego oprogramowania chmurowego, które można uruchomić globalnie online w kilka sekund, budowa nowoczesnych centrów danych AI napotyka na twardą fizyczną barierę: sieć elektroenergetyczną.
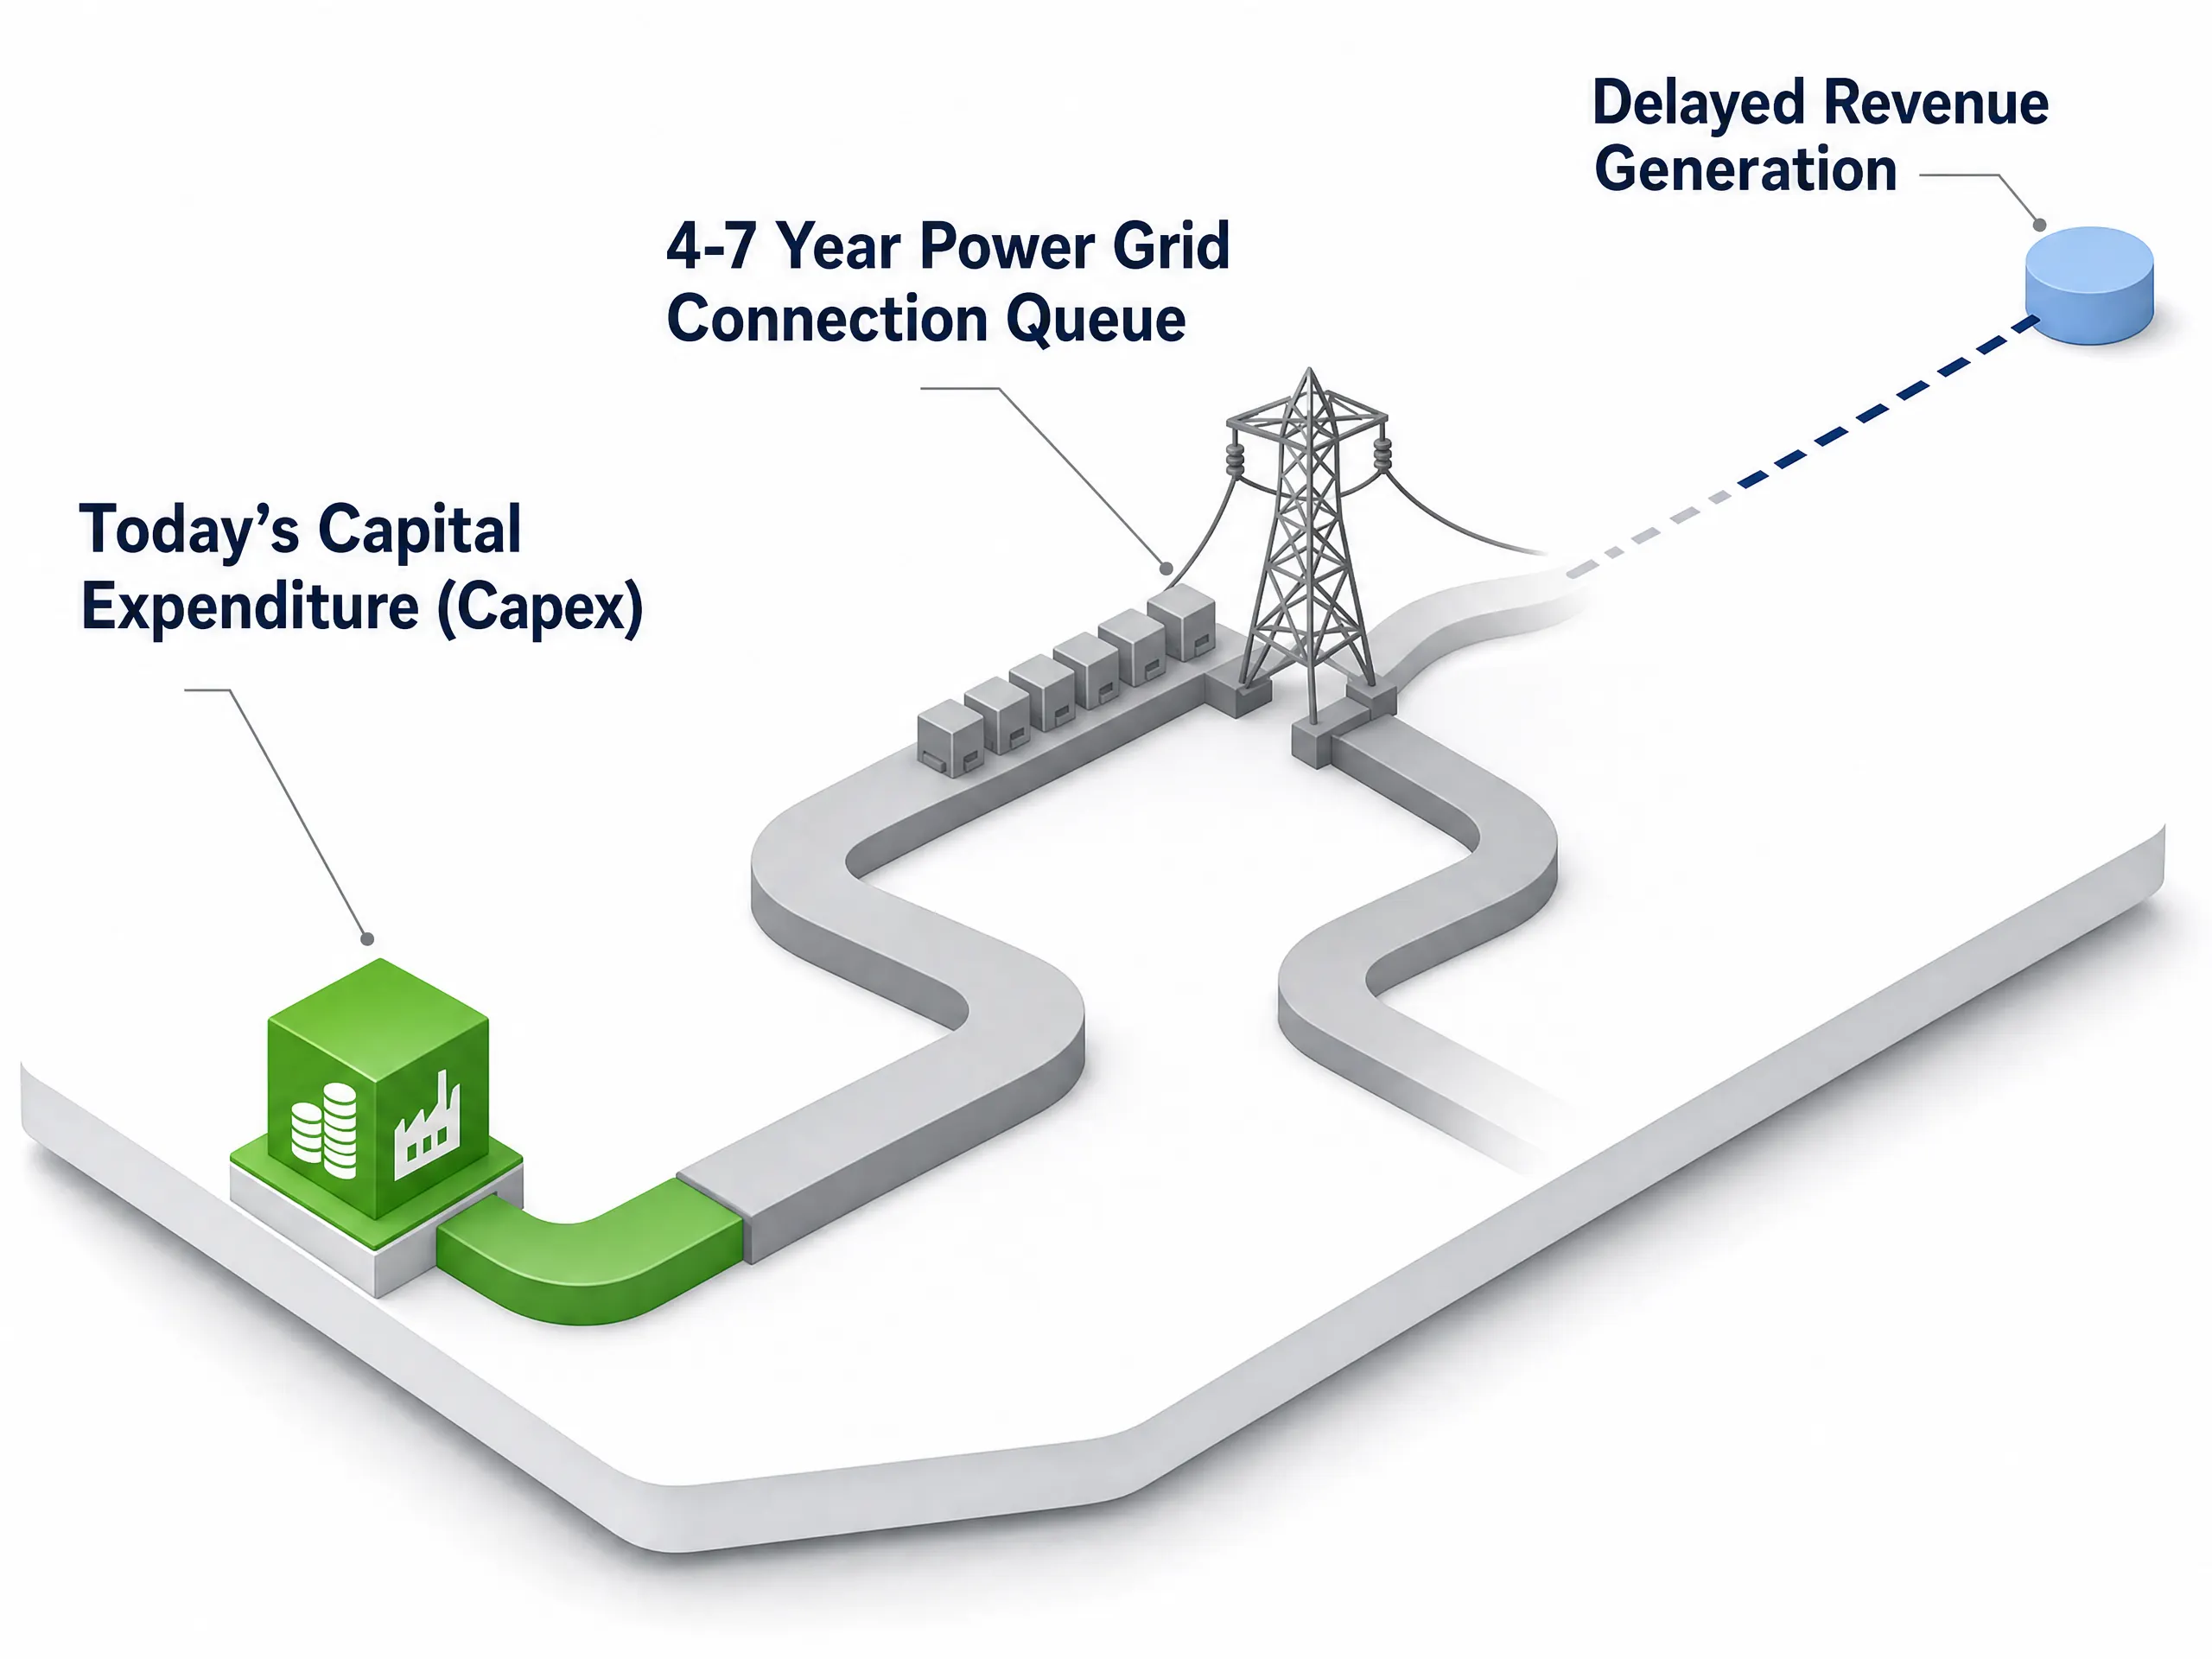
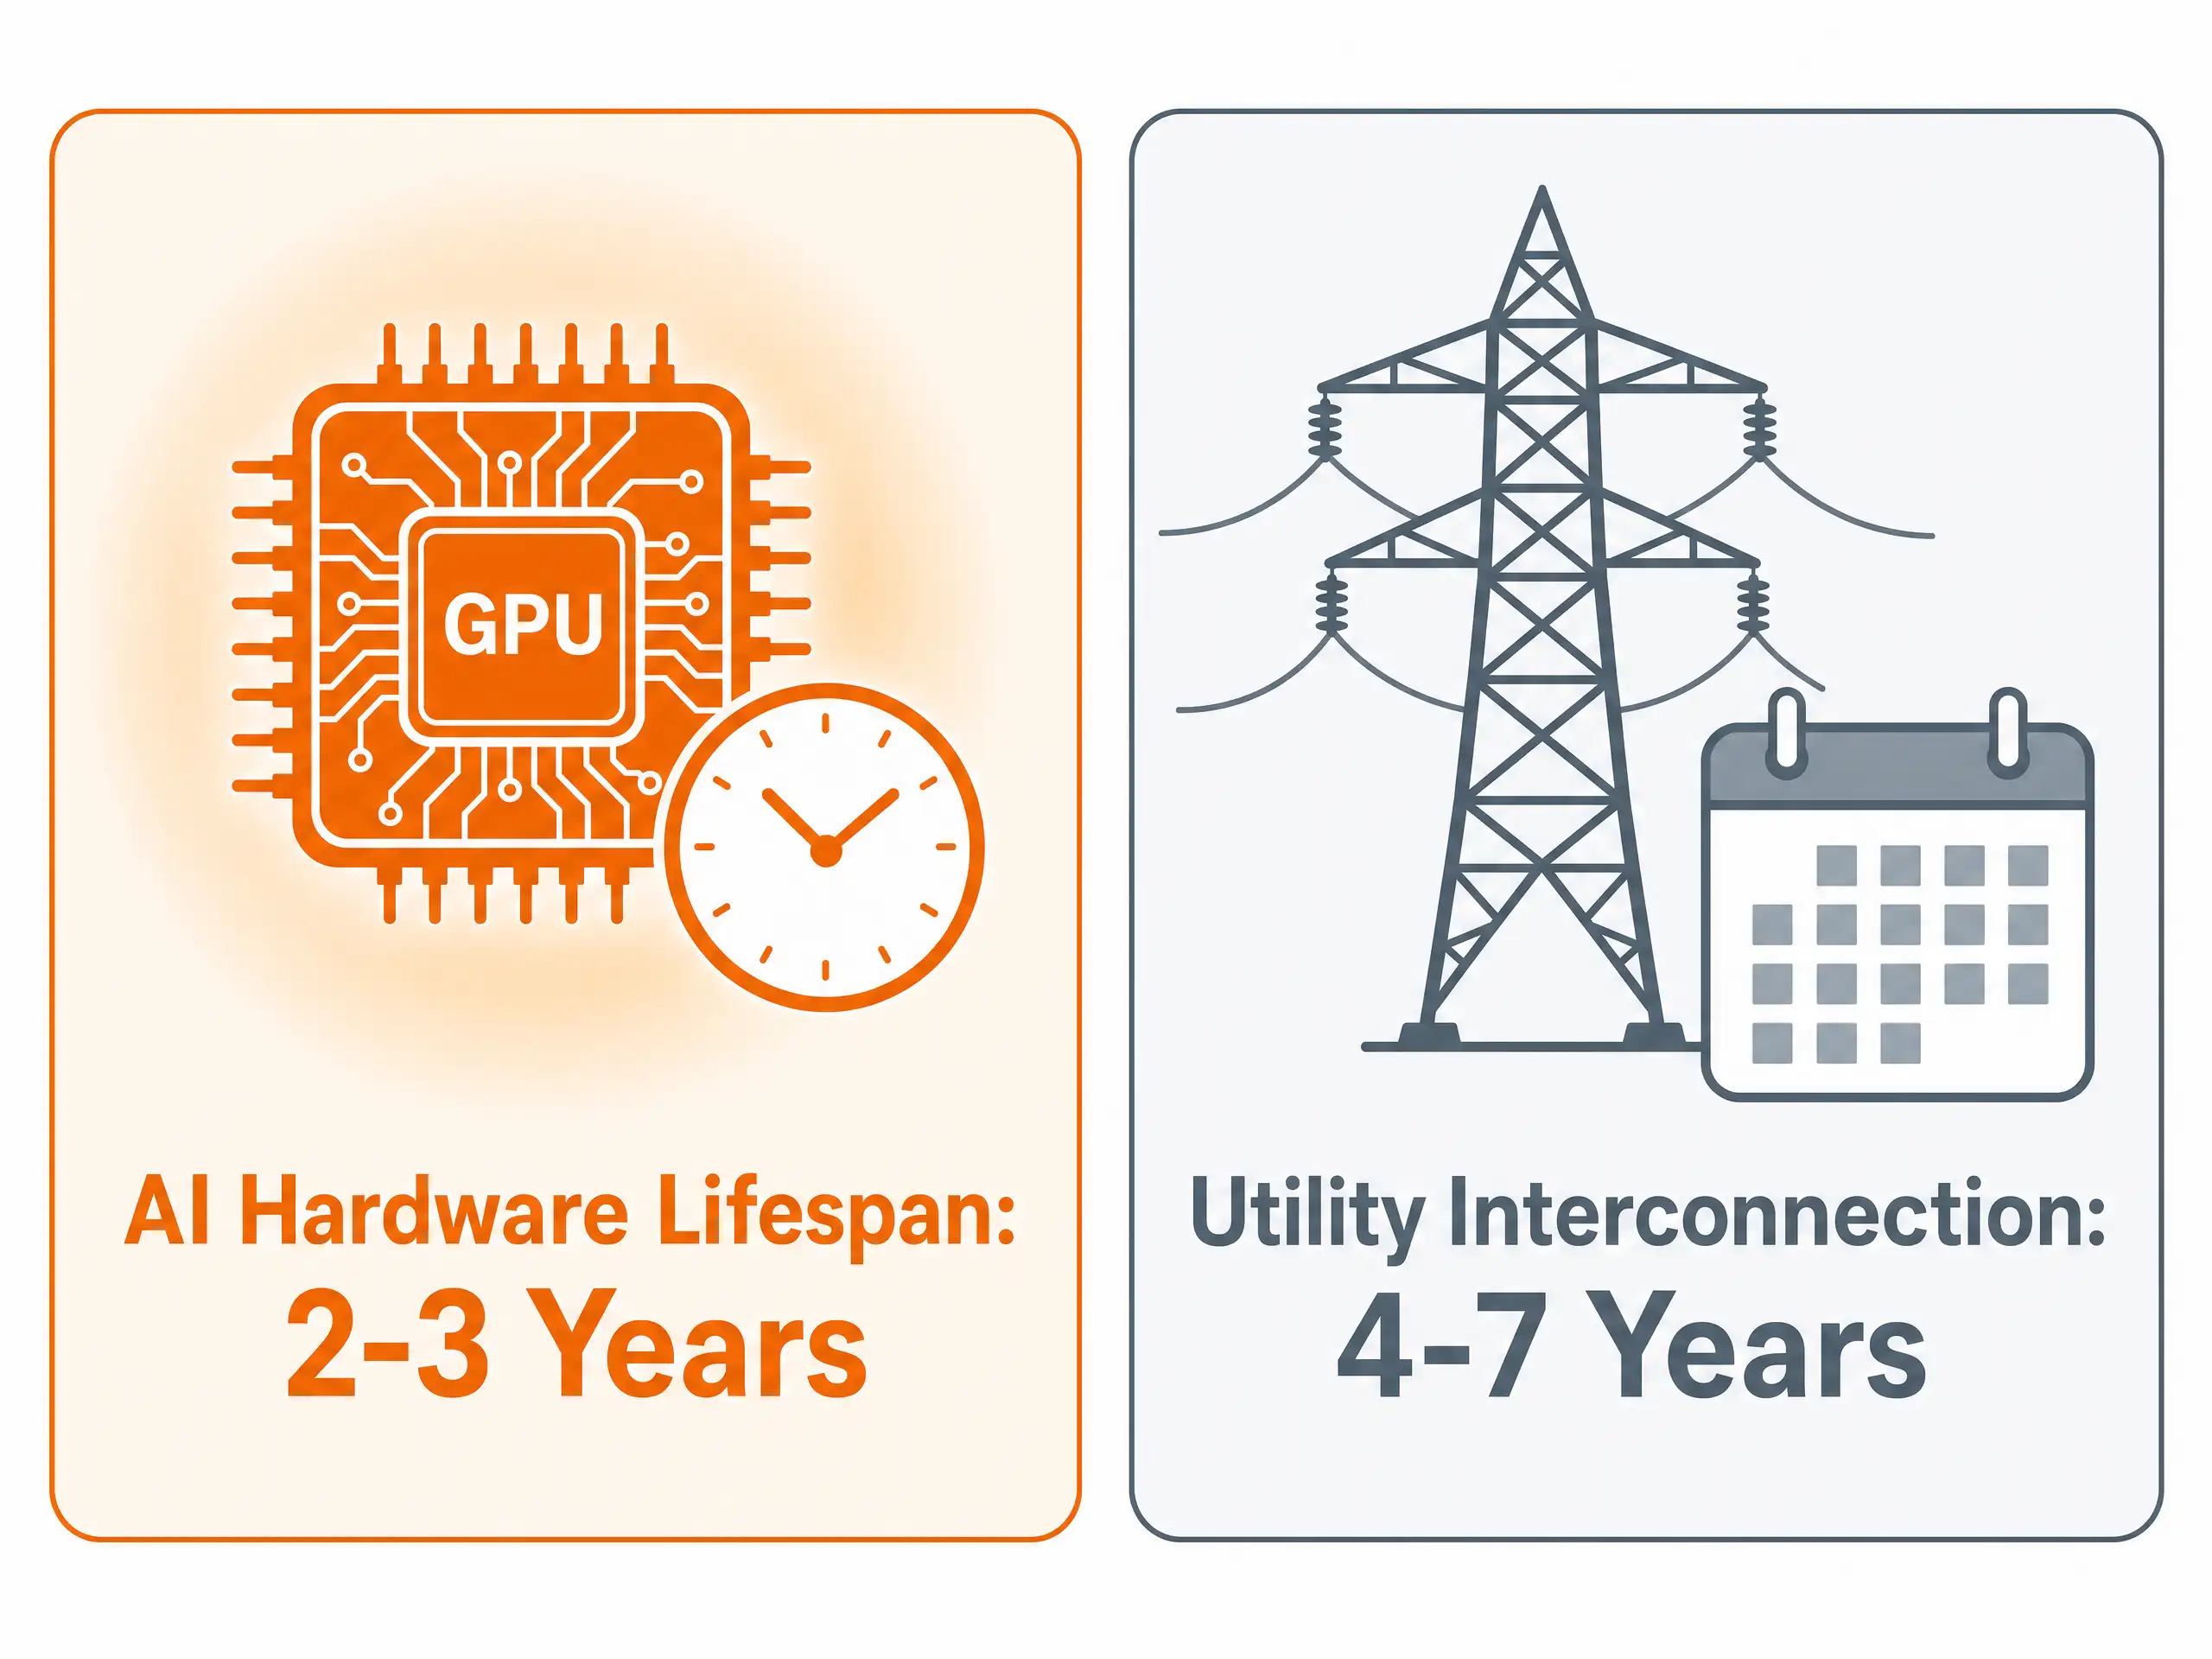
Jedno centrum danych AI o wysokiej gęstości może zużywać tyle energii elektrycznej, co średniej wielkości przedmieście. W Ameryce Północnej i Europie przedsiębiorstwa energetyczne informują gigantów technologicznych, że podłączenie tych ogromnych obiektów do linii wysokiego napięcia wiąże się z listą oczekujących sięgającą od 4 do 7 lat.
To opóźnienie tworzy poważny problem czasowy dla zysków firm:
- Krótki okres eksploatacji sprzętu: Zaawansowane chipy AI starzeją się szybko. Klaster chipów kupiony dzisiaj staje się przestarzały w ciągu 2 do 3 lat, gdy wynajdywane są nowsze, szybsze chipy.
- Opóźnione generowanie przychodów: Gdy firma technologiczna wydaje dziesiątki miliardów dolarów na chipy już teraz, ale nie może uruchomić tych serwerów z pełną wydajnością przez kilka lat, czekając na podłączenie do sieci energetycznej, sprzęt traci wartość, stojąc bezczynnie.
Środki pieniężne opuszczają bilans firmy natychmiast, ale nowe przychody z oprogramowania materializują się z wieloletnim opóźnieniem. Gdy rynki publiczne przeliczają to wieloletnie opóźnienie, oczekiwane marże zysku ulegają zawężeniu, co powoduje spadek cen akcji.
Śledzenie pieniędzy: gdzie obraca się kapitał
Choć wysokie wydatki wywierają krótkoterminową presję na producentów oprogramowania, ta wielosetmiliardowa fala środków pieniężnych trafia bezpośrednio do kieszeni firm dostarczających fizyczny sprzęt.
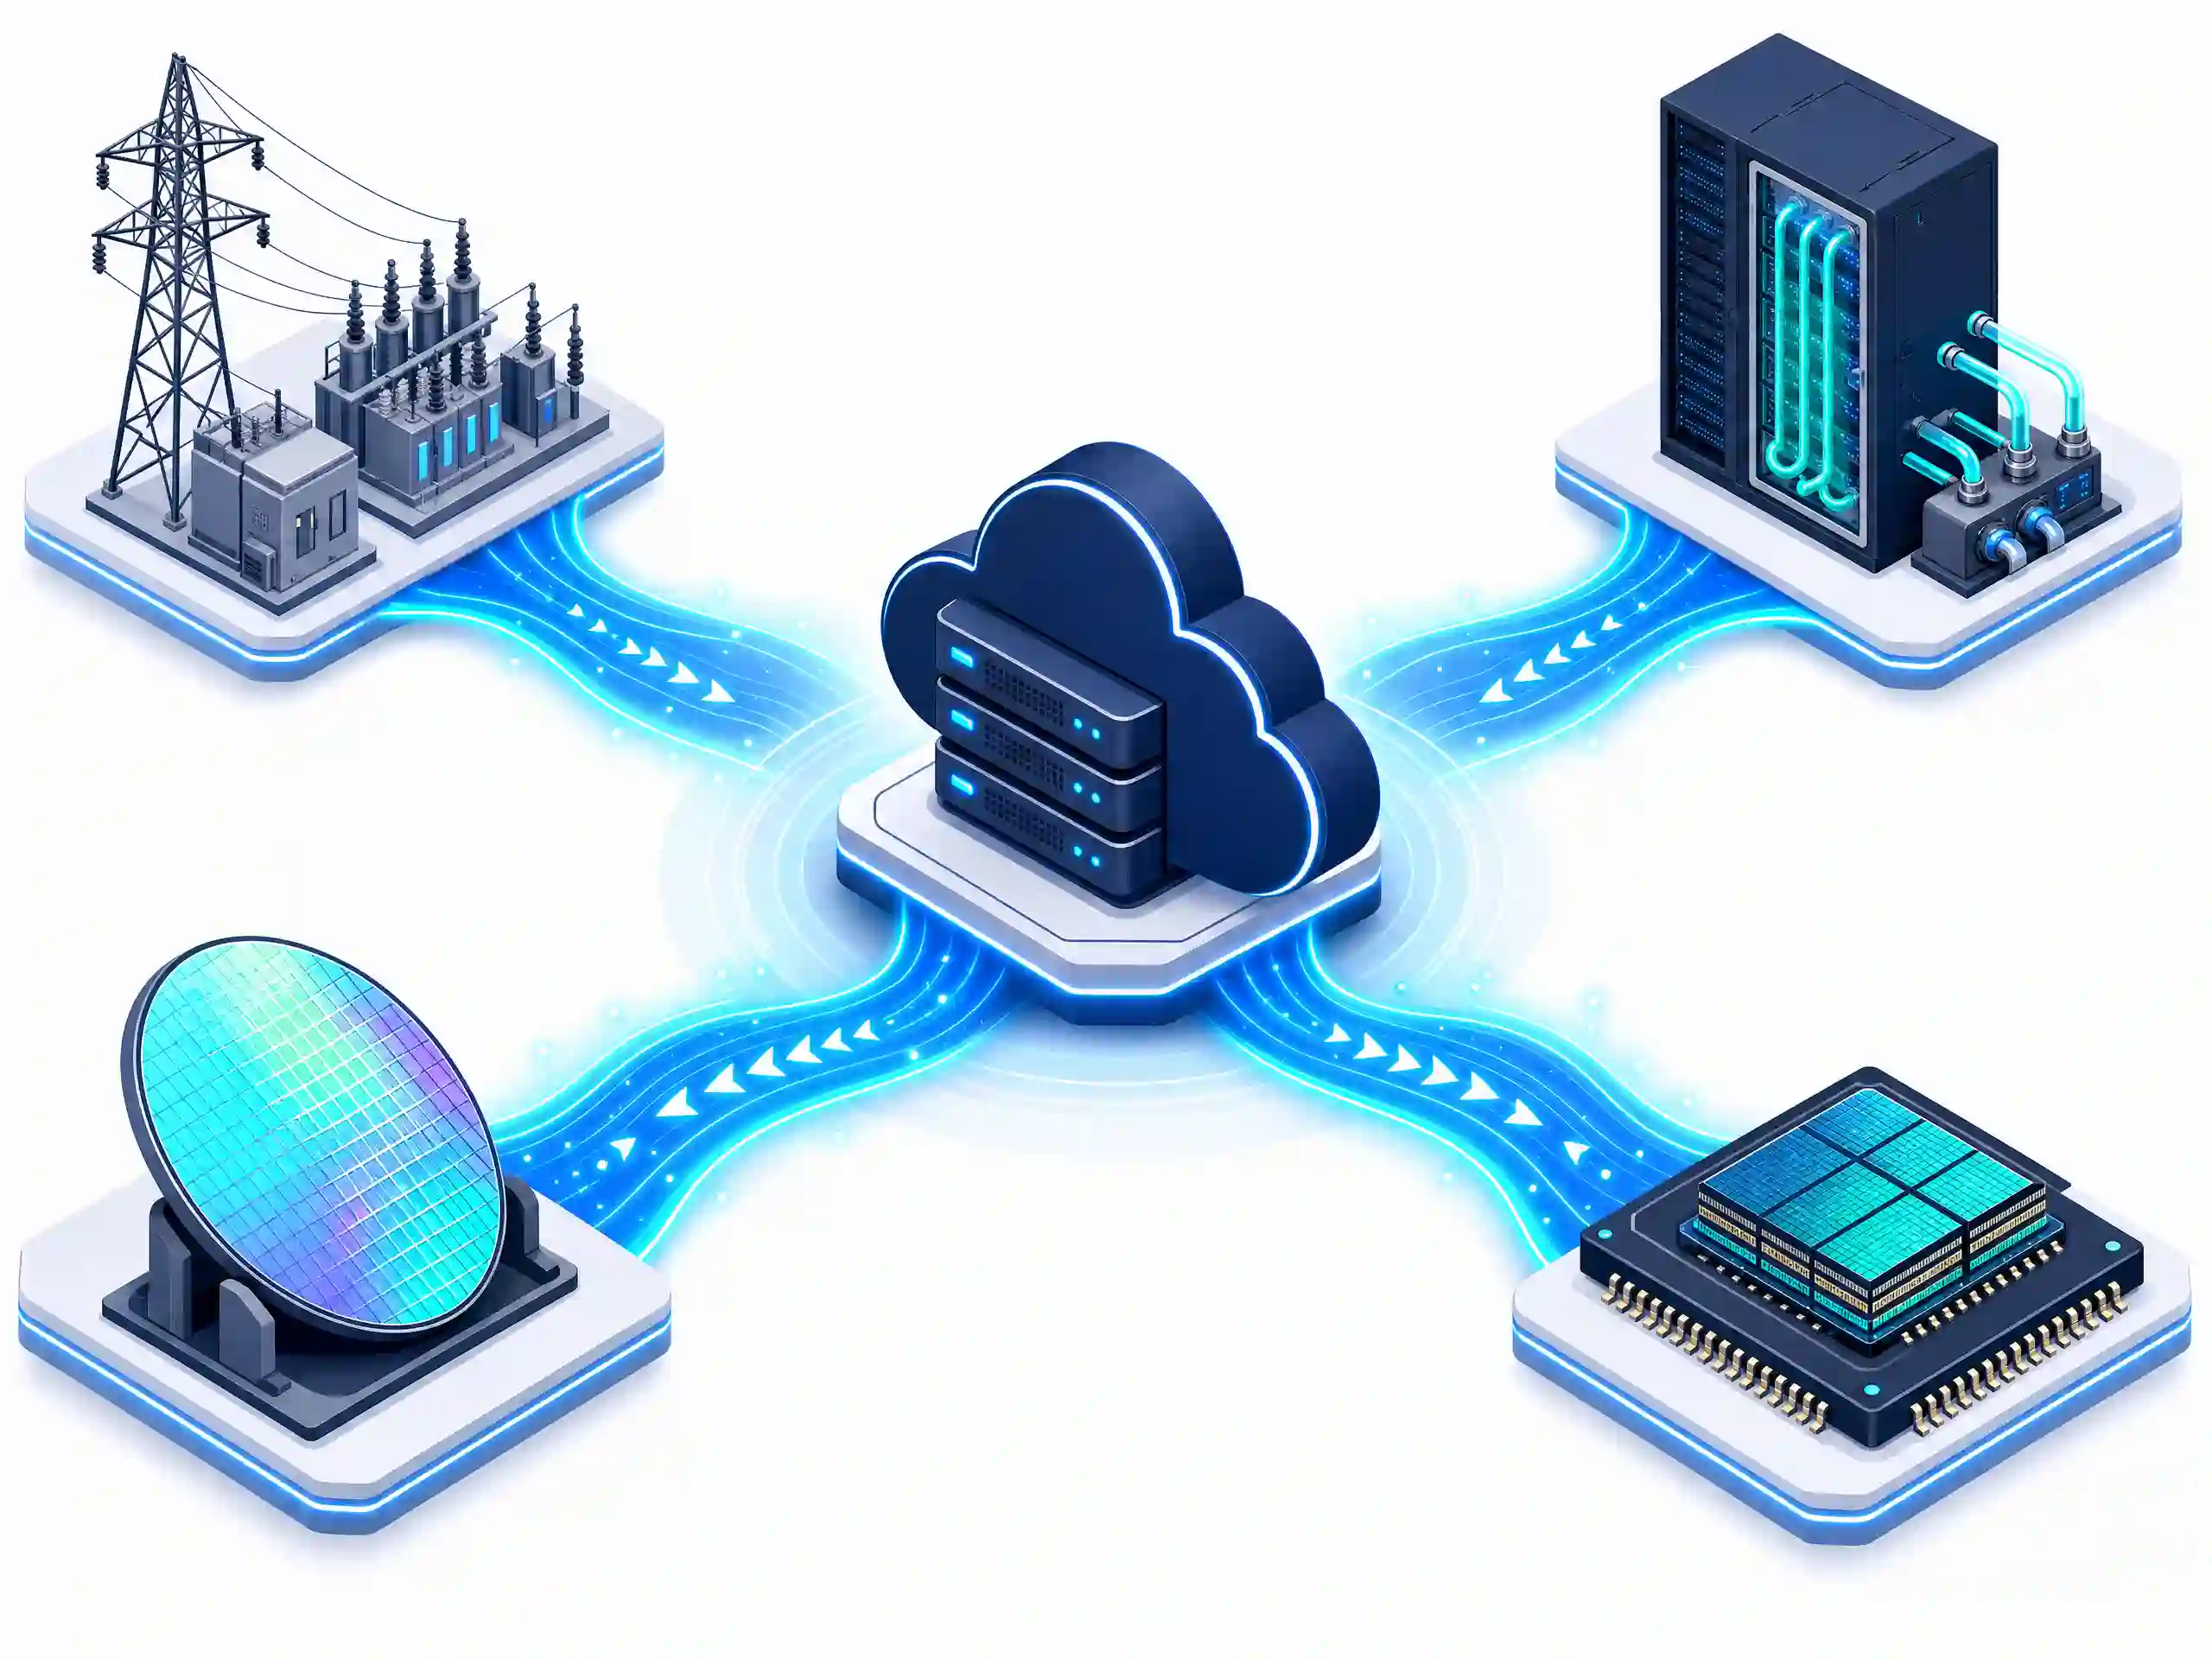
- Sieć energetyczna i dostawcy usług komunalnych: Centra danych wymagają nieprzerwanej, ciągłej podstawowej dostawy energii elektrycznej. Niezależni producenci energii oraz producenci sprzętu wytwarzający transformatory wysokiego napięcia i sprzęt sieci elektrycznej, tacy jak Constellation Energy, Vistra Corp, GE Vernova i Eaton Corporation, odnotowują wieloletnie zaległości zamówień.
- Specjaliści od chłodzenia cieczą i termiki: Wysokowydajne chipy AI generują intensywne ciepło, którego tradycyjne wentylatory nie są w stanie odprowadzić. Firmy budujące systemy chłodzenia cieczą i precyzyjną infrastrukturę chłodzącą dla szaf serwerowych, takie jak Vertiv Holdings, Schneider Electric i Modine Manufacturing, odnotowały gwałtowny wzrost popytu strukturalnego.
- Pamięć NAND flash i architektura pamięci: Nowoczesne akceleratory AI nie mogą funkcjonować w izolacji bez ogromnej przepustowości i wysokogęstościowej pamięci masowej. Trenowanie i uruchamianie złożonych modeli powoduje poważne wąskie gardła pamięciowe, ponieważ procesory GPU zatrzymują się, jeśli dane nie mogą być przesyłane wystarczająco szybko. Ta fizyczna limitacja wywołała ogromną rewaluację na rynku akcji dla specjalistów od pamięci i pamięci masowej, takich jak Micron Technology (MU) i SanDisk (SNDK). Historycznie Wall Street wyceniało te akcje jako niestabilnych, niskomarżowych dostawców towarów konsumenckich związanych z cyklami PC i smartfonów. Jednak gdy giganci chmurowi złożyli ogromne wieloletnie zamówienia na pamięć DRAM/High-Bandwidth Memory (HBM) oraz dyski półprzewodnikowe klasy korporacyjnej NAND flash (eSSD), wskaźniki wyceny znacznie wzrosły. Ponieważ pojemność pamięci NAND i HBM klasy serwerowej jest wyprzedana na lata do przodu, a marże operacyjne dramatycznie się rozszerzają, rynki publiczne przewartościowały dostawców pamięci i pamięci flash, uznając ich za istotne, wysokomarżowe wąskie gardła infrastruktury AI.
- Niestandardowe układy krzemowe i partnerzy z branży półprzewodników: Aby zmniejszyć zależność od pojedynczych dostawców, giganci technologiczni projektują własne wewnętrzne chipy (takie jak TPU Google i chipy Trainium Amazona). Tworzy to długoterminowy biznes dla wyspecjalizowanych partnerów projektujących chipy i partnerów fabryk, takich jak Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC) i ARM Holdings. Zamiast patrzeć na sztuczną inteligencję wyłącznie przez pryzmat aplikacji konsumenckich, inteligentny kapitał coraz częściej przenosi się w stronę fizycznego łańcucha dostaw niezbędnego do uruchomienia tych centrów danych.
Wnioski: analiza wzajemnych powiązań między klasami aktywów
Poruszanie się w obrębie obecnego cyklu rynkowego wymaga wyjścia poza nagłówkowe ogłoszenia dotyczące oprogramowania i rozpoznania, w jaki sposób fizyczne ograniczenia przekształcają wycenę ryzyka na globalnych rynkach.
Rynek nie odrzuca AI – po prostu dostosowuje ceny akcji, aby uwzględnić wyższy dług, natychmiastowe wydatki pieniężne oraz opóźnienia w infrastrukturze fizycznej. W poprzednich cyklach technologicznych inwestorzy reagowali na wydatki kapitałowe z prostym optymizmem, zakładając, że wyższe inwestycje automatycznie przynoszą wyższe przyszłe zyski. Dziś rynek ocenia wydatki przez znacznie bardziej krytyczny obiektyw. Gdy gigant chmurowy przeznacza dziesiątki miliardów na infrastrukturę bez bezpośredniego harmonogramu nowych przychodów z oprogramowania, rynek koncentruje się na natychmiastowym obciążeniu finansowym: zawężonych marżach operacyjnych, kurczących się rezerwach pieniężnych oraz rosnących kosztach obsługi długu.
Ta strukturalna zmiana zasadniczo zmienia sposób, w jaki akcje spółek technologicznych oddziałują z szerszą gospodarką. Historycznie giganci technologiczni o ogromnej kapitalizacji utrzymywali ogromne rezerwy pieniężne, które izolowały te firmy od szerszych zmian gospodarczych. Obecnie, gdy wyemitowano obligacje korporacyjne o wartości setek miliardów dolarów na budowę centrów danych i zabezpieczenie linii energetycznych, marże zysku w branży technologicznej stały się znacznie bardziej wrażliwe na stopy procentowe, spready rentowności obligacji i koszty finansowania.
Jednocześnie granice między klasami aktywów zacierają się. Harmonogramy wdrażania oprogramowania nie są już wyznaczane przez tempo pisania kodu przez programistów — decydują o nich przepustowość sieci energetycznej, zatory w produkcji transformatorów oraz kolejki przyłączeniowe zakładów energetycznych. W konsekwencji surowce energetyczne, takie jak gaz ziemny, oraz akcje przedsiębiorstw energetycznych stają się głównymi wskaźnikami wyprzedzającymi dla realizacji projektów technologicznych.
Ostatecznie, ponieważ największe firmy technologiczne mają tak dominujący udział w głównych benchmarkach, takich jak S&P 500 i Nasdaq 100, ogłoszenia dotyczące wydatków pojedynczych spółek wywołują skutki daleko wykraczające poza Silicon Valley. Śledząc zadłużenie w bilansach, czasy oczekiwania na przyłączenie do sieci energetycznej oraz przepływy kapitału fizycznego, obserwatorzy rynku zyskują znacznie wyraźniejszy obraz tego, co naprawdę kształtuje wycenę na rynkach akcji, towarów i globalnych indeksów.